「金利」は本当に難しい - 我々は今岐路に立たされている

ウォーシュ議長:「基調インフレ率が目標に向かって明確かつ十分な速度で進んでいると確信できなければならない。そうでなければ、われわれにはやるべきことがある」
注目のジャクソンホール会議。「損切丸」的にはウォーシュFRB議長の発言は至極当たり前の事を言っているだけ。むしろ利下げを主張する政権に配慮した発言とも取れるが イライラが募るマーケット(苦笑)|損切丸 はここぞとばかりに飛びついた。来る9/16FOMCでの利上げまでには到っていないが「年内利上げ再開」と解釈


議長にしてみればせめてこのぐらいインフレファイターぶりを示さないと米国債市場、特に長期金利が反騰するのは目に見えている。だからこういう言い方をするしかなかったのだが、今後の金融政策対応はかなり難しくなった。しかもFOMCは合議制。議長だけで独断は出来ない
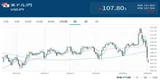
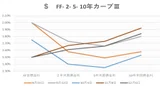
この「金利」の動きに即応したのがドル円 ≓「円キャリートレード」。ベンチマークの10年国債はフラットニング≓短期>長期金利の平坦化によりむしろ金利上昇が抑えられたので、 続・「円キャリートレード」の終焉は近い? - ウォッチするのは2年以内の「短期金利」>「長期金利」|損切丸 ~2年債の短期金利上昇に反応する形となった
株式市場は頭を抑えられる展開。イールドスプレッド等々金利上昇は株式市場には逆風。「ドル安」を前提に大きく値を回復していたビットコイン(BTC)や金(Gold)は叩き落とされた格好

「金利」は本当に難しい
一番頭が痛いのが政府・日銀。*今年に入ってからの「ドル売円買介入」は過去最大の27兆円にも達したが、それでも「円キャリートレード」が湧いてくる。それだけ 続・Victim(犠牲者)を探し回るマーケット - 「ゼロサムゲーム」の根本|損切丸 の状況で、このままだと Victim はまた日本の消費者になってしまう。今でも可処分所得の減少に苦しんでいるのにこれ以上の「円安」コスト増はまさに生き地獄
*ドル円の金利差が+5% →+2.5%まで縮小したので、これまでと同じ収益を上げようと思えば単純にポジションを倍増させなけらばならない。積み増したくてウズウズしている時にこんな材料が出たから飛びついたという訳
9/18政策決定会合での+0.25%利上げは既に Done Deal (済んだ取引)と考えて良いが、マーケットがFRBの利上げ再開を見込めば肝心の「金利差」は縮小しない。だからドル円が@160円台まで再度上昇しているのであって、これを抑えるには+0.5%以上の利上げ、あるいは会合毎の連続利上げが必要になる。ただJGB暴落を怖れる財務省・日銀にそんな度胸は無く、まして "ホクホク首相" が納得しないだろう。こちらもアメリカ以上に煮詰まっている状況(正直どうしていいか筆者にもわからない)


1つの光明は米雇用統計にもCPI(消費者物価指数)にも軟化の兆候が見え、利上げぜずに済むかもしれない事(指標の改竄が無いのが前提)
7月ISM非製造業PMI 54.1 予想 54.3 前月 54.0
*雇用 47.4 予想 51.9 前月 51.2
7月ADP非農業部門雇用者数(NFP、Non-Farm Payrolls)
+4.4万人 予想 +6.5万人 前月 +9.8万人
7月米雇用統計 4.1% 予想 4.2% 前月 4.2%
NFP ▼2.3万人 予想 +4.1万人 前月 +2万人 ← +5.7万人
時間当たり賃金(前年比) +3.2% 予想 +3.5% 前月 +3.5%
7月米CPI(年率) +3.4% 予想 +3.5% 前月 +3.5%
7月米PPI(年率) +4.7% 予想 +6.1% 前月 +5.5%
ただ米財務省による「長期債買取倍増」のように、政策が「インフレ軽視」と捉えられれば真逆の結果=長期金利の急騰を招く。FOMCも恣意的に利上げを遅らせれば同様の結果を招く
「金利」の扱いは本当に難しい
大幅利上げ and/or 連続利上げに踏み出せない日銀としては米経済、特にインフレの動向を祈るような気持ちで見守るしかない。だがこちらは既に利上げは遅れに遅れており「マイナス実質金利」はインフレを助長するだけ。20年超のJGB(日本国債)金利が@4%台で済んでいれば良いが、扱いを間違えると@5%台、@6%台への暴落も全くない話では無い。それ程今JGBの買い手は細っている。追い込まれて日銀が国債買取に乗り出せば今度は「円安」が黙っていまい。ドル円の@170円、@180円なんてあっとう間だ
ここまで通貨供給量が実体経済を大きく上回る状態を「損切丸」も経験した事が無い。強いて例えるなら第一次大戦後のドイツや第二次世界戦後、あるいは1970年台の「双子の赤字」=経常(貿易)・財政赤字で苦しんだアメリカがそれに近い状態だったと推察される。それでも世界全体の「借金」は1京円以下。現在の5京円は途方もない規模でありそれがインフレ ≓ 長期金利上昇を招いている。「積極財政」や「利下げ」でどうなる代物でも無かろう。ポピュリズムはまた間違いを犯すのか。我々は今岐路に立たされている