「雇用の壁」- 蘇る ”1994年の悪夢” 。

年初1/4~1/6にかけて「雇用」を中心に重要指標が立て続けに出た ↓ 。
1/4 11月米求人件数 1,046万件 予想 1,005万件 前月 1,051.4万件 ← 速報値1,033.4万件
12月米ISM製造業総合指数 48.4 予想 48.5 前月 49.0
・新規受注指数 45.2(2020.5以来の低水準) 前月 47.2
・投入価格指数 39.4(9カ月連続低下) 前月 43.0
・雇用指数 51.4 前月 48.4
1/5 12月米ADP民間雇用者数 +23.5万人 予想 +15万人 前月 +18.2万人 ← 速報値+12.7万人
1/6 12月米雇用統計
・失業率 3.5% 予想 3.7% 前月 3.6% ← 3.7%
・非農業部門雇用者数 +22.3万人 予想 +20万人 前月 +25.3万人 ← 26.3万人
・時間当り賃金(年率) +4.6% 予想 +4.9% 前月 +5.1%
12月非製造業総合景況指数 49.6 予想 55.0 前月 56.5
時間当り賃金が下がったのを ”言い訳” に売られていた米国債を買い戻しているが、どうも無理がある。ウォール街が切望している「利下げ」期待に「雇用の壁」が立ちはだかる。


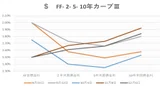
「利上げ/利下げ」予報 ↓ で見ると政策金利は@5%に達するが、その2ヶ月後にはすぐ「利下げ」に転じる、という "変な事" になっている。

ウォール街、業界:「景気後退」>>「インフレ」
FRB:「景気後退」<<「インフレ」←「雇用」
FRBは再三再四「2023年中の利下げは見通せない」などと "忠告" しているが、業界は全く聞くそぶりが無い。だが長期金利を政策金利より▼1%以上も低く維持するのは結構大変。それこそ "リセッション" が必要だ。それなら株価の上昇は "無理筋" となり、「米国債」と「米株価」、どっちが正しいの?|損切丸|note。
この展開を見ていて想い出すのが ”1994年の悪夢” 。
30歳だった「損切丸」も「若気の至り」で突っ張って酷い目にあったが、忘れもしない1994年2月のFOMC、当時のグリーンスパン議長が非農業部門雇用者数(Non-farm payrolls)が前月比マイナスだったのに+0.25%の「利上げ」に踏み切った。
「議長は気が狂った!」
マーケットは非難囂々。筆者も "逆張り" で「お金」を出しまくった(金利低下方向のリスクテイク)。だがその後の半年で予想外の+1.5%の「利上げ」を喰らって撃沈。多くの金利トレーダーが酷い目に遭った。
結局米景気は急激に回復し勝負はグリーンスパン議長の完勝。後で知った事だが、NYのゴミの量の増加とかトラック運転手の労働時間とか、 ”真の先行指標” を調べ尽くしており、まさに ”Forward Looking” (先見的)。この時に学んだのがマーケットに対する「謙虚さ」と中央銀行への「リスペクト」(尊重)。「利上げ」「利下げ」を決めるのはあくまで中央銀行であり、マーケットでは無い、というシンプルな事実を思い知らされた。
FRBの "忠告" に逆らう現在の米国債の執拗な「逆イールド」を見ていると、どうしても ”悪夢” が蘇る。そこを取り違えると** "歴史は繰り返す"
**「金利は死んだ」と言われた2009~2016年の間に筆者も含め多くの金利トレーダーが業界を去り、そういう ”ノウハウ” が廃れた事もあろう。 ”バズーカ” の後始末 ー 「10年日本国債@0.25%無制限買取オペ」の深層。|損切丸|note に追われる日本も重傷。
"2023年の値上げ7,000品目超 2月が最多 40年ぶりの物価高"
”マクドナルド1/16値上げ、「ハンバーガー」150円 → 170円、「ビッグマック」410円→450円、 “倍バーガー” パティ2枚100円 → 4枚は200円に
「 “倍バーガー” って本当に値段が "倍" だ」
こんな呟きがネット上を賑わしたようだが、これらの「値上げ」のニュースを見て、ちょっと違和感を感じなかっただろうか?
"日本の「インフレ」は「コストプッシュ」" 派の主張:
・「円安」で輸入品が高くなった
・「戦争」の影響などでエネルギー価格や小麦の値段が上がっているだけ
それなら今は「値下げ」ラッシュが起きないとおかしい。何しろドル円は▼10円も「円高」に振れており、*予想外の暖冬で原油やガスの価格は急落、小麦等商品価格も下落基調なのだから ↓ 。
*これで「エネルギー危機」を武器にしようとしていた専制国家群の目論見は脆くも崩れた。突然36時間の「休戦」などと勝手なことを言い出してるのはそのせいもあろう。筆者は信者ではないが、やはり ”神様” は存在する。悪い事は出来ない。


先に「値上げ」が進んでいた欧米ではこれらの下落効果が徐々に現れてきたが、FRBやECBが警戒しているのはやはり「雇用」「人手不足」。CPIも+5%辺りが ”壁” になるだろう。
最も怖れているシナリオは、「利下げ」の織込みが早過ぎて株や商品価格の上昇を促してしまい、せっかく抑え込んだ「インフレ」がぶり返してしまうこと。金融業界があまり自分達の「都合」=「金儲け」に固執するととんでもないしっぺ返しにあうことになる。

2022.1.5 時価総額 ドル円@133.40:
トヨタ 30兆円
ソニー 13兆円(978億ドル)
テスラ 46兆円(3,457億ドル)
アップル 265兆円(1.99兆ドル)
アマゾン 113兆円(8,479億ドル)
そもそも株価の時価総額でいうと、テスラがトヨタの3倍超だった事が異常だと今になって思うが、ようやく1.5倍程度と許容範囲に落ち着いてきた。2022年にアップルは▼1兆ドルも減ったというがまだ265兆円、アマゾンも優に100兆円を上回っている。
日米の株価をそのまま比較するのは難しいが、これらは物価や賃金、不動産価格同様、「高過ぎるアメリカ」と「安過ぎる日本」がもたらした結果。おそらくその中間に "均衡点" があり、長期的には株価や為替レートで調整されるはず。金利動向と合わせ、2023年のマーケットの焦点になるだろう。
さてFRBやECBと違って金利を上げたくない日銀・財務省。彼らが怖れるのは低金利に固執し過ぎて「円安」がぶり返すこと。「通貨安」に追い込まれての「利上げ」は待った無し。舵取りを誤ると最終的にとんでもないコストを負担する羽目になる。グローバルマーケットにも多大な影響を及ぼすのは間違いない。新総裁の力量が試される。