「資金繰り」が苦しそう - もうこれ以上「借金」出来ない

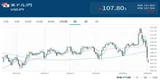
筆者がずっとウォッチしているロシア国債金利。このところ10年金利が@16%台半ばまで急騰し( ↑ 標題チャート)「資金繰り」が苦しそう。石油施設をドローンでメタメタにやられて収入源が絶たれ苦境に陥っている。独裁国家だから苦境を覆い隠そうとしそうなものだが、自分たちは欧米諸国と対等という意識が強くプライドの高いあの国は中央銀行の金融政策など「金利」を誤魔化すことはしない。だからこれが実体だろう
不動産不況から国内需要が冷え込み「デフレ」に直面しているもう一方の独裁大国はちょっと事情が違う。こちらは国としては「お金」は有り余っているので国債金利を抑え込む事はさほど難しくない。だが家計は別。借金を抱え保有する不動産が売れないとなればやはり「資金繰り」が苦しい。結果起きているのは株や大好きな「金」(Gold)の現金化。生きるために売るしかなくなっている。この辺は「失われた30年」で日本人は経験済み


では先進諸国はどうか。こちらも雲行きが怪しい
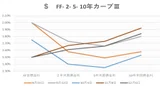
健全財政を貫いてきたドイツはまだしも "借金苦" に喘ぐ日米は苦しくなっている。双方とも国債利払いが年間防衛費を上回る事態に直面しているのに安全保障や「戦争」の名の下に更に支出が増加。目先の「資金繰り」は何とかなっているが国債イールドカーブのスティープニング=長期>短期金利の傾斜化が示すように2年後、5年後の状況は極めて怪しい
それでもインフレ対応でFRBが「利上げ」再開を余儀なくされそうなアメリカは厳しい。主要通貨ドルを抱えているからまだ何とかなっているが、さすがに政策金利が@4%に戻れば約6,000兆円もの「借金」の利払いだけで年間▼240兆円。これはただ事ではない。本来大増税が必要なレベル。それを「相互関税」で他国に負担させようと目論んだが、結局国内消費者の負担になっている。だから政治的に不満が高まるのは当然


不自然に▼0.10%近く割高(金利が低く)推移している5年債も政府とウォール街の結託だとしたら合点がいく。5年は財政運営上のボリュームゾーンで主に銀行が買い手だからだ。まあそれだけ「資金繰り」が苦しい証拠
では我が国日本はどうか。スティープニングと言う観点から中長期の見通しはアメリカ以上に悪い


国債の利払い負担がきついのは日本も同様で、だから政治+財務省が日銀の利上げを阻止しようと躍起になる。だがこちらは主要通貨を抱えている訳ではないので、その代償は「円キャリートレード」がもたらす「スーパー円安」になる。*インフレによる可処分所得の減少≓景気悪化と勘違いした人達が「日銀は利上げするべきでない!」とポピュリズムによるプロパガンダに乗っているが、通貨安を放置すれば長期金利上昇を含め状況は時間と共にどんどん悪化する。これはもう "トルコへの道" - インフレ下の金融緩和で金利高+株高 ≓ "緩やかなハイパーインフレ" へ|損切丸 に他ならない
*多くの人が取り違えているのが「利上げ」≓景気悪化というトラウマ。今真に問題なのは物価上昇率に対して低過ぎる金利。平たい言葉でいえば「マイナス実質金利」。少なくとも「中立金利」≓@1.5~2.0%まで上げないと市場の歪みは是正されない。つまり世界中に 「円、どんどん売ります!」の免罪符Ⅲー 積み上がる「円キャリートレード」|損切丸 になる
「マイナス実質金利」は資産価格高騰のドライバーになる。その中心が「円キャリートレード」であり、昨今なら「AI半導体銘柄の株」ということになる。「新NISA」等を通じてマーケットに溢れだした「お金」はAIプログラムやHFTを通して増幅され今の相場を形成。時価総額の膨張は株価指数を押し上げ ↓ アジアならサムソン・SKハイニックス→KOSPI指数、キオクシア→日経平均の動きもそう。こうなると株価指数自体が景気と連動しなくなりインフレヘッジ機能も低下

正直儲かれば何でもありの投資銀行業会は相場が上がれば何でもいい。特に1年毎のボーナスが決まるウォール街では "こういう流れ" を最大限利用しようとする。昨年は「金」(Gold)だったしその前はビットコイン(BTC)。だが長期保有の最終投資家はそうはいかない。半値になっても「損切り」できずにいる個人投資家も多かろう。そんな人達はSNSでなんか絶対に呟いたりしない。見えない犠牲者は増え続けることになる
こういう相場は短期で挑むのか中長期で臨むのかはっきりさせた方がいい。前者なら「損切り」「利食い」はきっちりするべき。損したからといって急に方針を変え「ガチホ」≓「塩漬け」を決め込むのは危険。マーフィーの法則じゃないがそういう時に限って会社を首になったり病気になったりする。お隣の大国で処分売りに出ている個人投資家のように「資金繰り」で追い込まれれば待った無し。「最悪の事態」は常に想定しておく事。これはワールドカップで盛り上げっているサッカーなどスポーツの世界も同様である