続・燻る「インフレ」の ”種火” 。ー "薪" (=金利低下)をくべたらまた燃え始めた「インフレ」。

燻る「インフレ」の ”種火” 。|損切丸 (note.com) の続編。
常々 「お金」が足りなくなる? ー 米国債の「逆イールド」が示唆する危うさ。|損切丸 (note.com) を唱えてきた「損切丸」だが、「逆イールド」が成立するという事はまだまだ「お金」が余っている証拠。 "薪" (=金利低下)をくべたらまた燃え始めた。依然 ”ミンスキーモーメント” ( ↑ note. 内ご参照)への怖れは残るものの、もう一波乱、二波乱ありそうだ。
日経平均は節目の@30,000円を、ドイツDAX指数も@16,000. -を易々と突破し、何だかまたプスプスと燃えてきそうな気配。これで米株が復活すると「株本位制」の合衆国だけに株価の上昇自体が消費を喚起する。「インフレ」再点火の気配である。

これに呼応するように米国債は急落(金利は急上昇)。筆者が「高過ぎる(金利が低すぎる)」と危惧していた2年債などは@4%を突破して一気に@4.22%まで上昇。慌てて買った向きの「損切り」が相次いでいる。5年超の長期債も然り、やはり "ウォール街の都合" に付き合ってはいけない。今、@5%以下の米国債に投資する価値は見出せない。

まあ「逆イールド」が解消する過程でようやく「金余り」は是正されるわけで、くべる "薪" は減ってくる。それでやっと "火" (=インフレ)の勢いは収まるが、 *"種火" が消えるまで手を抜いてはいけない。仮に ”ミンスキーモーメント” ( ≓ 相場の暴落)が訪れるとすれば、それは火が燃え広がった時(=ハイパーインフレ)。その辺りはFRBが熟知しており手は抜くまい。依然米国債の「逆イールド」は危険だ。

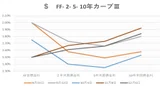
*但し、この3年間「過剰流動性」の恩恵を受けて上昇してきたナスダックやNYダウは ”バリュー” で見ると上値は厳しい。S&Pの「イールドスプレッド」(10年米国債金利との比較)もヒストリカルな@▼3%から乖離して@▼2%を上回って推移しており、金利の反騰過程での売り圧力は避けられまい。そこは米株の一種の弱点でもあり、バフェット氏が日本にシフトしているのもその辺りが影響しているのだろう。
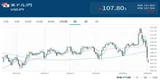
一方 続・” Rising Sun” 再び? ー "人為操作”( ≓ XXノミクス)からの脱却。|損切丸 (note.com) でややお祭り状態の日本株だが、こちらも実は波乱含み。気が付けばドル円は@138円台になり、またぞろ@140円が見えてきた。生損保などは植田日銀の ”ハト派” 姿勢に安堵したのか、昨年末の「YCC上限金利引上げ」前後に整理した長期JGBを猛烈に買い戻しており、20年は@1%を割り込んでしまった。本当に「低金利」がお好き(苦笑)。


だがこれも** "ウォール街の都合" である「逆位イールド」同様、 "本邦金融機関の都合" に過ぎない。ドル円が@140円台に乗せた時に政治サイドから「インフレ」抑制を求める声が上がれば、もうどうなるか判らない。
**実際地銀は米国債を中心とした外債投資で数千億円の損失を出しており、まさに ある地銀の米国債運用担当者の嘆き。|損切丸 (note.com)。本格的な金利上昇局面を経験した事の無い彼らではとても対応できないだろう。ある程度配慮はしてくれるだろうが、日銀もマーケットに追い込まれればFRBと同じ事になりかねない。「インフレは一時的」≓「インフレ率は@2%に収まる」と強弁しているところもそっくりだ。
気が付けば日本のCPIは+4.4%程度(エネルギー補助金等の効果を除外)と欧米の何カ国かより高くなってしまった。これでは「円安」を止める術は無い。実際ユーロ円やポンド円はドル円を上回る「円安」に振れている。

(参考)中露のCPIの急落が目を引く。これは取りも直さず「米中対立」の結果であり「経済制裁」の効果と考えられる。日米欧が「インフレ」に苦しむのとは対照的に、相次ぐ外国資本の撤退は中露国内の雇用、消費の急減を招き「デフレ」圧力が増す。日独の自動車メーカーなどは依然 "中国詣で" を続けているが、あれは自分達の商品を「売る」ため。かつてのように彼の国々に「利益」をもたらすような「投資」には向かわない。最近の中国株安+人民元安がその事を物語っている。
FRBは引き続き ”種火” を消しに行くだろう。それによる金利上昇でマーケットには多少の犠牲が出るだろうが、結局最終コストはその方が安くなる。アメリカの強味は、そういうショックに対して市場に耐性がある点だ。
心配なのはむしろ日本。植田総裁の煮え切らない言動を見ていると余計に不安になる。おまけにこの30年でマーケットを殺してきた歴史があり、特にJGB(日本国債)等の円金利市場はショックに耐えられるだろうか。そのためのノウハウも途絶えてしまっており、米国債でも失敗したように金利上昇局面への対処方がわからないだろう。
”ミンスキーモーメント” が起るのはアメリカではなく日本ではないのか?
ドル円が@150円、@160円と "炎上" してしまい、 "火" を消せなくなる事態が怖い。現体制では "Forward Looking" (先見的)な金融政策は望むべくもないが、政治で突如「利上げ」に動く可能性も否定できず「円売り」で入るタイミングも悩ましい。名目株価は「インフレ」効果で押し上げが続きそうだが、漠然とした不安も付きまとう。それが筆者の今の実感である。