「金利」と「インフレ」の狭間 - 苦悶する「預金大国」と「借金大国」

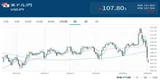
ここ数年何度も見てきた光景だが利上げや「相互関税」等ショックでドル円が下がる(円高)とまるで砂糖に群がる蟻のように「円売り」がムクムクとぶり返す。「日米協調介入」とセットで9/18政策決定会合での+0.25%利上げは Done Deal (終わった取引)だが鉄壁のパターンが繰り返されている
"通貨発行権を保有する「国」の意向は馬鹿にしてはならない"
続・「円安」を止められない日本も大概だが「ドル」の方はどうなのか?|損切丸 でこう書いたが、かつての「プラザ合意」(1985)や "Orderly Reversal" (1995)の時とは大きく違う要素も存在する。それが税収の8年分(アメリカ)14年分(日本)にも及ぶ「大借金」である
「金利」と「インフレ」の狭間で苦悶する「預金大国」と「借金大国」
今の「円安」が行き過ぎなのは間違いない。日米の金利差をテコに「円キャリートレード」で大幅に増幅されているが、これを是正する方法は2つ:
①日銀の利上げ and/or FRBの利下げで金利差を縮小させる
②市場への「円」の放出「量」を減らし「ドル」を増やす
①現在の日米の政策金利差は+2.5%。日本が「中立金利」≓@1.5~2.0%まで利上げすればその差は+1.5~+2.0%まで縮小する。「円キャリートレード」を続けるインセンティブを減らすには有効だが、まだ金利差は残る
だから真に有効なのは②「量」の調整。日本に先行してFRBがQE(Quantitative Easing、量的緩和)の調整に動いたことから「円安」が先行した。後追いのように日銀も「国債買入減額」=テーパリング(Tapering、医学用語で薬抜きの意)に動き、一時700兆円近く保有していたJGB(日本国債)を500兆円近くまで減らしてきた ↓

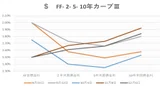
その結果起きたのが長期債を中心としたJGBの暴落(金利急騰)


これで大慌てしたのが財務省で日銀による「国債買入減額」は2027年4月で停止となった。それでも年間買入が40兆円程度で ↓ 保有JGBの年間償還額が▼70兆円程度だから年間▼30兆円程度保有額は減る

ただこれを「異次元緩和」前の "ノーマル" な水準 ≓ 保有JGB300兆円程度 ↓ に戻すには10年近い時間を要する。これでは亀の歩みで「円キャリートレード」にとって脅威にはなり得ない

挙げ句に政府・官邸サイドは「消費税減税」に乗り出し、5月にはホクホク首相が日銀に国債買入を進言したそうだから「円安」是正とは真逆の政策。これでは「円売り」が止まるはずもない。これに待ったを掛けたのが「日米協調介入」+「日銀利上げ」のバーター取引という事になる。ただ現状は "逆噴射" を止めただけで「円安」是正からは程遠い。そういう政策の齟齬をマーケットに見透かされた結果が今の@159円台

ドル円を「円高」方向に持って行くのに最も簡単な方法は米大統領が叫び続けている「利下げ」and/or QE。だがこれに立ちはだかるのが「金利」。中東の紛争 → 原油価格高騰を放ったままでの金融緩和など許さないという意志が米国債市場の売り(金利上昇)には感じられる


1,000兆円超もの「預金大国」日本では▼40%も資産価値を減価させる「円安」はまさに死活問題。これも「インフレ税」と言えばそれまでだが、社会保険料も含め「6公4民」もの負担に喘ぐ消費者にとってはもう耐えられないレベル。それが政権支持率の低下になって顕れており、さすがにMMT(現代貨幣論)一派やAベノミクス支持者もJGB金利の急騰が告げるREAL(現実)に目が覚めただろう
一方 "お金は預けるものではなく借りるもの" が常識の「借金大国」アメリカも「金利」の壁に直面。モーゲージ(住宅ローン金利)が@7%近くに上がっても借り続ける姿勢には驚くしかないが、さすがにビッグマック1個1,000円では生活は苦しい。ビットコイン、金(Gold)、原油等のコモディティ(商品市場)、そして最近ではAI半導体関連株を使った "錬金術" で資産減価を凌いできた「お金持ち」だが魔法の種も尽きようとしている
ここまで「借金」が増えると通貨当局が最終的に出来る事は「借金」を棒引きにする "徳政令" のようなもの。だがさすがにその札は簡単には切れない。「インフレ税」はその一歩手前の政策であり「預金大国」日本では「円安」で、「借金大国」アメリカでは強烈な物価上昇で「増税」されている。だがそれでも尚「借金」が埋まらないのが現状
さすがに日米ともこれ以上「借金」で「借金」を埋めるような政策は継続できない。そのための「相互関税」でもあったのだが、日本は異常な低金利の修正が急務。「円安」是正のウルトラCは米雇用の悪化からリセッション(ないしスタグフレーション)で米景気の腰が折れること。ただそれはそれで問題も多く、恐慌状態に突入すれば株式市場や不動産市況にも大きな影響が出る。更に言えば「金利」が下がるとは限らない。ここまで陳腐化した「お金」の価値を取り戻すのは並大抵ではないからだ
ここからの投資は何を捨て何を守るのか、個々に取捨選択が肝要になる。通貨に関しては金融当局の神通力はまだ残っていると信じているが「金利」というREALが行く手を阻むだろう。だから世界の2大国債市場、米国債とJGBからは目が離せない