企業会計式家計簿で“お金の不安”を利益に変えた方法

1. 家計は火の車、そして泥船──2024年の危機
2024年、我が家の家計は火の車。
ファイヤーカーと聞けば情熱的な走りを想像するかもしれない、だが我が家の家計は車検切れで保険未加入、ブレーキとハンドルおまけにタイヤまで欠落。
もはや車というより、沈みゆく泥船だった。
年間赤字は約68万円。貯蓄はほんの気持ち程度。いや、気のせいかもしれない。
2. 妻の妊娠と“財務再建”という新年の誓い
そんな年末、妻の妊娠が判明。
喜びと不安が同時に押し寄せた。
新年の抱負は「健康第一」でも「家族円満」でもなく、“財務再建”。
八幡宮に初詣に行き、決意を新たにしました。
火の車を乗り捨て、泥船を脱出し、目指すは宇宙探査機。
火傷にも沈没にも無縁。支出の重力圏を脱出し、資産形成の宇宙へ。
手始めに取り組んだのが禁煙。
前回の投稿で禁煙と積立NISAについて書いています。
3. 家計簿に求める2つの機能と、普通の家計簿の限界
そして次に行ったのが家計簿の記録。
これが家計管理の要になったと、実感しています。
私が家計簿に求めるのは、次の2つの機能
①お金に対する不安を解消するものであること
②経済的判断に資するものであること
上記を踏まえ、簿記1級の知識と経理実務の経験を活かしてそれぞれの条件をクリアする家計簿作りに挑戦しました。
そもそも、家計簿でいいのか?
というのが初めに抱いた疑問。
家計簿というものは基本的に現金や預金の出入りをベースに記録されるものであり、
入ってきたお金 - 出て行ったお金 = 手元に残ったお金
ということになりますが、この 手元に残ったお金というのは、実は "ただの現預金の増減額" であって、"利益"とは異なります。
家や土地などのようにすぐには使いきれない資産を購入した時に出て行ったお金や、銀行から借りてきたお金など、お金の出入りはあっても損得勘定とは分けて考えるべき項目もたくさんあります。
つまり一般的な家計簿では、今月トータルで利益が出たのか、損失が出たのか、正確なところはよくわからないんです。
そんな家計簿の特徴もあってか、
「家計簿をつけても結局不安は解消されず、手間ばかりかかるので挫折した。」というような声をよく聞きます。
人によって不安、安心の定義は異なると思いますが、私の場合は、家計を、正確に、網羅的に記録を行い、把握したいタイミングで把握でき、経済的判断や将来設計の指標となり得るものにして、ようやくお金に対する不安解消に役立ってくれていると感じました。
4. 企業会計式家計簿という選択──我が家の再建戦略
会社の会計は、企業会計の原則に則って記録され、その数字は経営判断にも、税金の計算にも、利害関係者への情報開示にも用いられる。
会社と個人の差はあれど、これらの原則や仕組みを活用した家計簿をつけることが、結局は不安を解消するための一番の近道だった。
結果、我が家の家計簿は企業が会計に用いるものと殆ど同じようなものになった。
つまり、日々の取引事象を仕訳帳形式で入力し、残高試算表(BS,PL,CF計算書)に反映する形式。
5. 家計簿の形式で安心感はここまで変わる
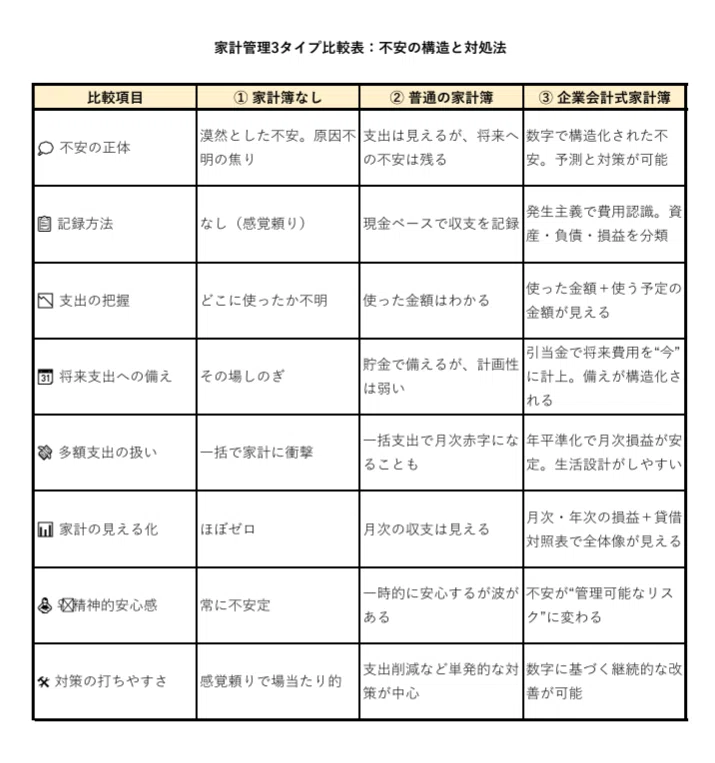
家計簿の形式によって、得られる安心感や判断力は大きく異なります。
以下に、
・家計簿をつけない
・普通の家計簿をつける
・企業会計式の家計簿をつける
の3パターンを比較した図を掲載します。
6. 使った月に記録するという発想──発生主義のすすめ
たとえば、3月にガソリンを入れて通勤したのに、クレジットカードの引き落としが4月になると、現金ベースの家計簿では4月に交通費が発生したことになります。しかし3月に入れたガソリンは3月の給料獲得に貢献している…
これでは、3月の収入と支出のバランスが見えづらくなってしまいます。
そこで、交通費の発生を企業会計にならって“使った月”である3月に記録すると、収支のタイミングが噛み合い、家計簿の数字がぐっと意味を持ち始めます。
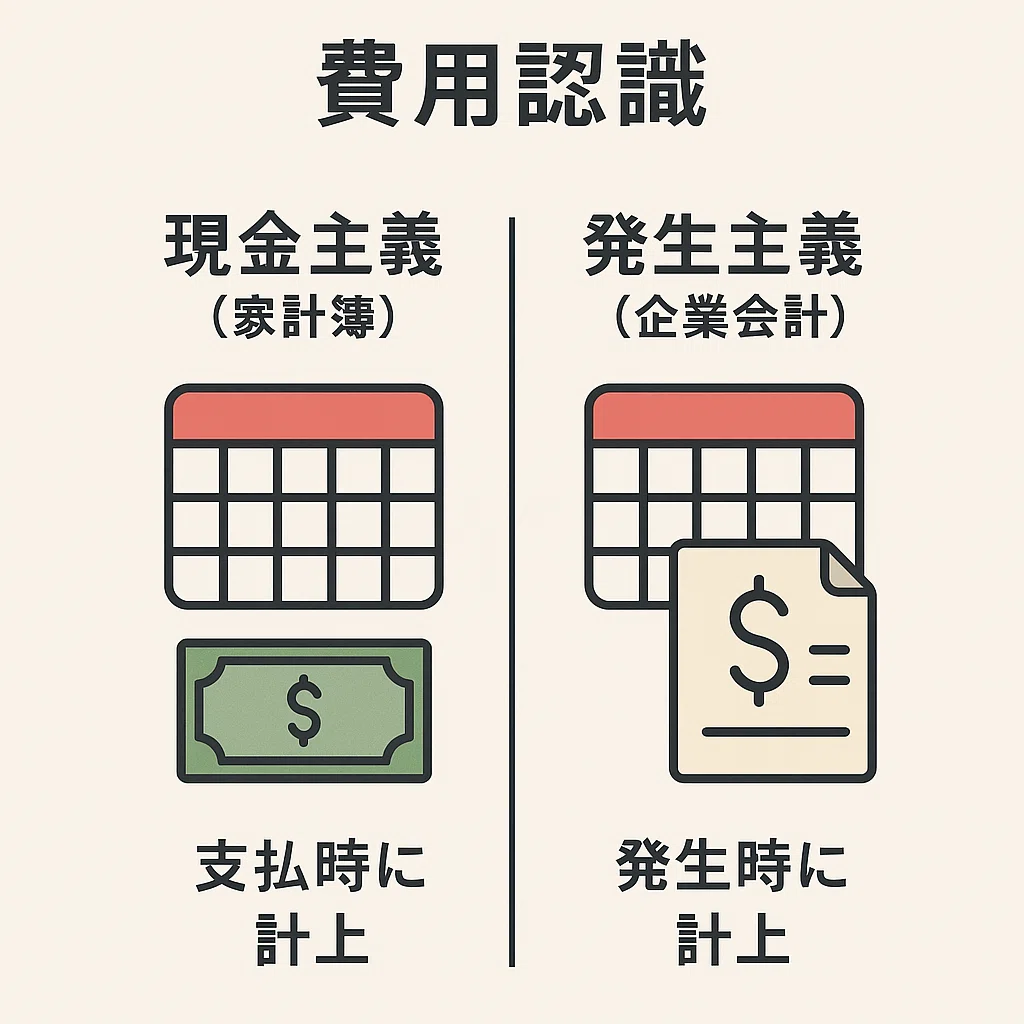
たいていは領収書を受け取った日付が目安になります。
こういった点からも、やはりある程度は企業会計の原則や形式を斟酌した家計簿にすることで、
・損益を把握できる
・比較可能性がある程度担保される
・会社の決算書と同じように型にはめて分析ができる
という大きなメリットが得られます。
特に、損益の把握は、企業では経営判断のために行われる側面が大きいですが、個人家計の場合も、キャッシュフローだけに囚われず、バランスよく家計を管理していくのにとても役立ちます。
7. “お金の不安を利益に変える航海図”としての家計簿
キャッシュフローがマイナスでも損益をプラスに保てば、いずれキャッシュフローや純資産の推移もプラスに転じます。
今まで見えていなかった家計の資産状況、経営成績、そしてお金の流れ。
この3つが互いに有機的に作用する様子をリアルタイムで把握し続けられることが、次の行動判断や資産形成の選択場面から、迷いや不安を取り除いてくれています。
つまり、前述の
・お金に対する不安を解消するものであること
・経済的判断に資するものであること
の2つをしっかり満たしてくれているということです。
だからこそ、企業会計式の家計簿は、我が家にとって“お金の不安を安心に、そして利益に変える航海図”となりました。
家計の宇宙探査機は、今日も静かに、しかし確実に進んでいます。
長めの投稿になってしまいました。
ここまで読んでいただけた奇特なあなたへ、最大の感謝を申し上げます。
今後も簿記や会計の知識を活かした本気の家計管理について書いていきたいと思っています。
フォローやスキ、チェックしております。本当にありがとうございます。
いいなと思ったら応援しよう!
 おいしいビールが飲みたいです🍺何卒よろしくお願い申し上げます🍺
