
【ロボアド徹底比較】ウェルスナビ VS THEO ― 実際に両方運用してわかった設計思想・手数料・税金最適化の違い

これまでの記事で、ロボアドバイザーのウェルスナビ(2018年1月18日運用開始・+51.66%)とTHEO(テオ)(2018年2月21日運用開始・+31.88%)、それぞれの実績と仕組みを公開してきました。実はこの2つ、運用開始が1ヶ月ほどしか違わない、ほぼ同期のロボアドバイザーです。今回は第三弾として、この二つを正面から比較していきます。
同じ「ロボアドバイザー」というジャンルでも、実は設計思想がかなり違います。数字の比較だけでなく、「なぜその数字になっているのか」という仕組みの違いまで、初心者の方にも分かりやすく解説します。
まずは全体像を比較表で
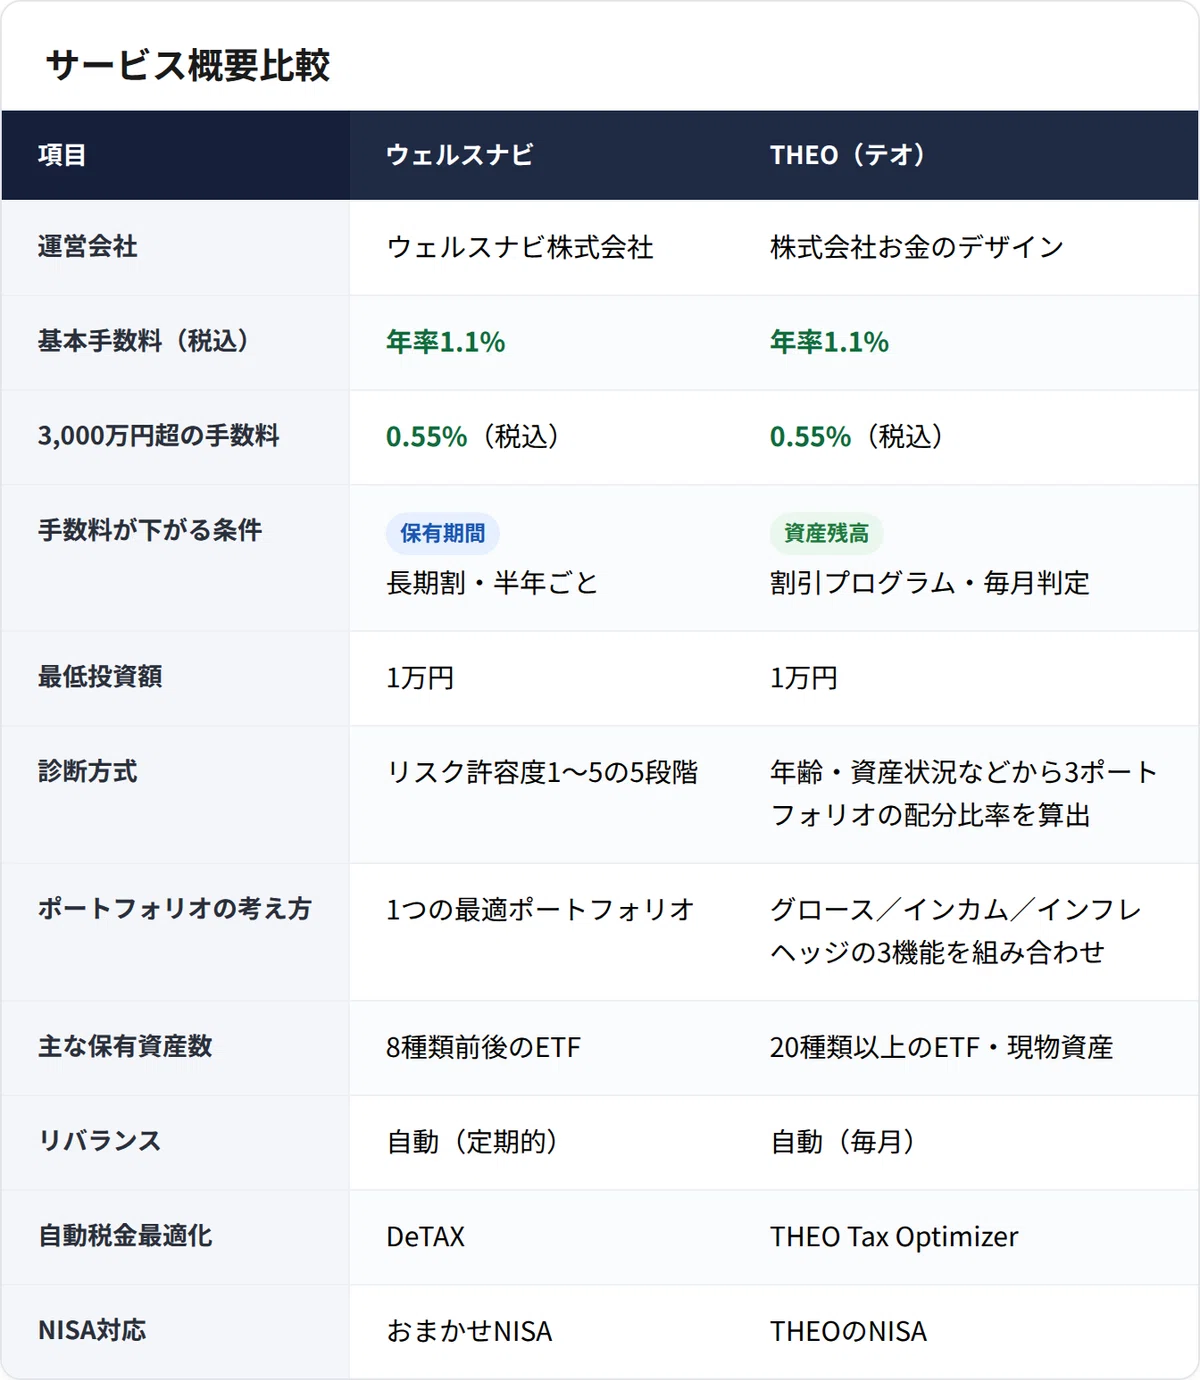
基本手数料も上限側の手数料(3,000万円超で0.55%)も実は同じというのは、意外と知られていないポイントかもしれません。違いは「そこにたどり着くまでの道筋」にあります。
1. 運用実績を比較する(※前提条件が違う点に注意)
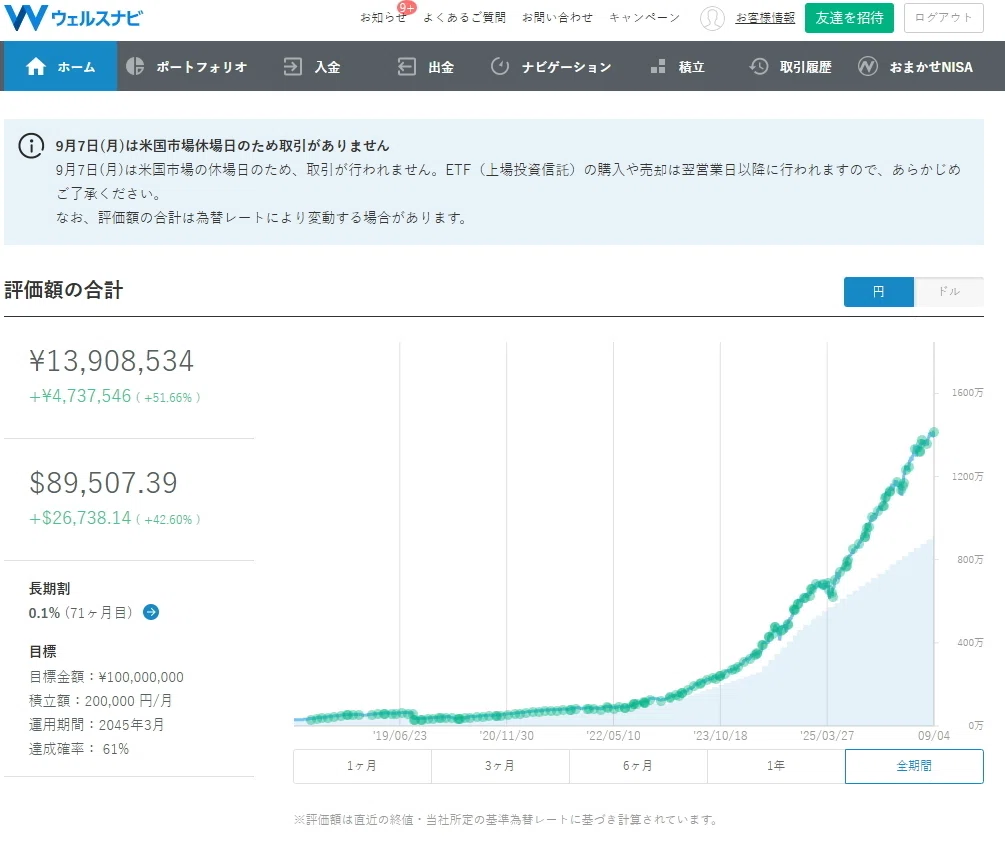
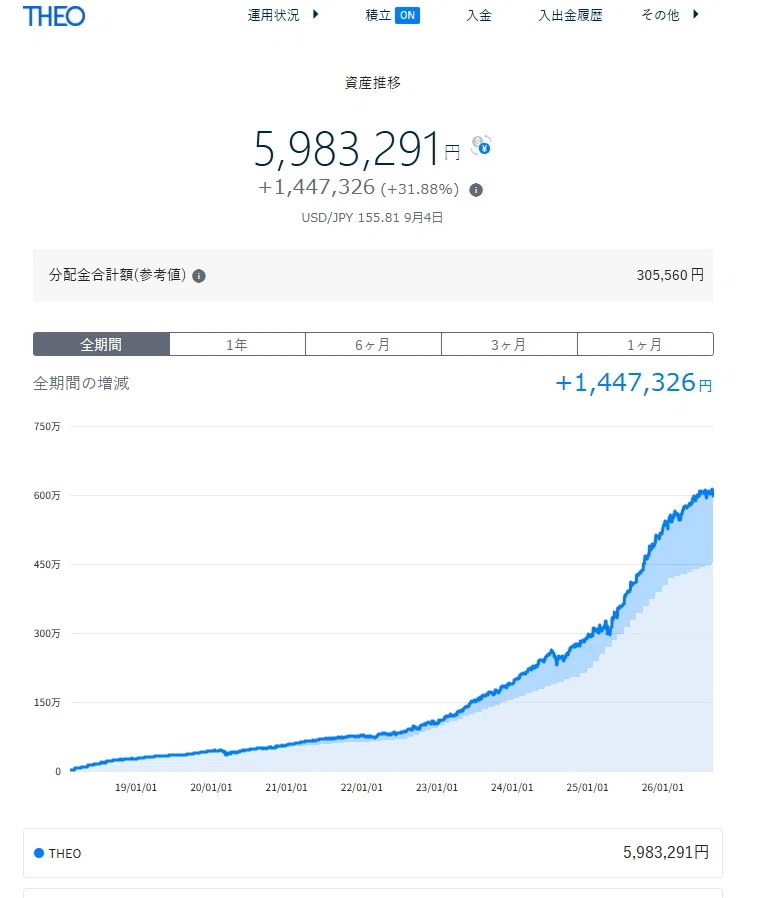
私自身の実績を並べると、次のようになります。
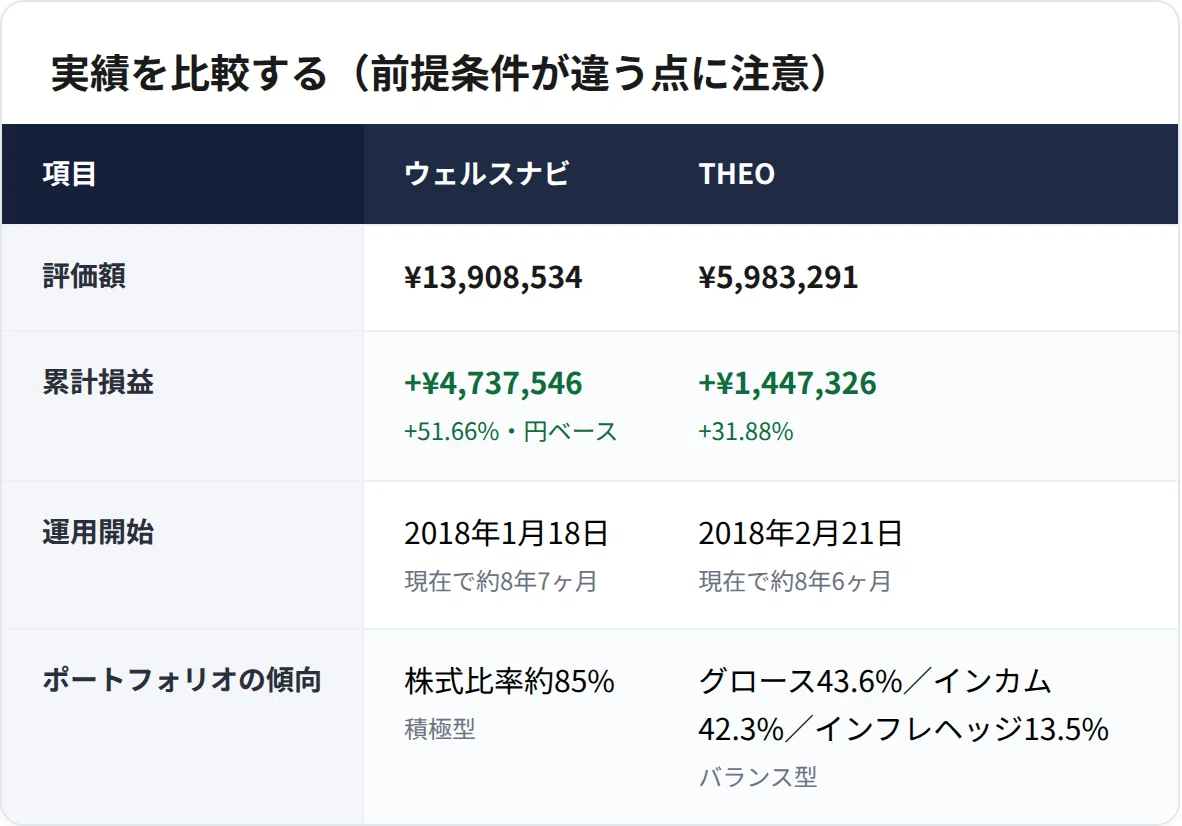
数字だけ見るとウェルスナビの方がリターンが高く見えますが、これはフェアな比較ではありません。理由は主に2つあります。
株式比率がそもそも違う:ウェルスナビの口座は株式約85%の積極型、THEOの口座は株式中心のグロースが43.6%程度でインカム(債券)・インフレヘッジ(実物資産)にも4割前後配分するバランス型です。2020年以降のような株高局面では、株式比率が高いほど有利になりやすく、これはサービスの優劣というより「選んだリスク許容度・配分の違い」による差です。 実は運用開始タイミングはウェルスナビが2018年1月18日、THEOが2018年2月21日と1ヶ月ほどしか違わず、ほぼ同じ相場環境を経験しています。つまりタイミングのズレはほとんど言い訳にならず、この成績差はほぼ丸ごと株式比率の違いによるものと見てよさそうです。
つまり「ウェルスナビの方が儲かる」ではなく、「株式比率が高いポートフォリオを組んだ方が、この期間はリターンが高かった」という、ロボアドバイザーに関係なく成り立つ一般論に近いということです。同じウェルスナビでもリスク許容度を下げれば伸びは緩やかになりますし、同じTHEOでもグロースの比率を上げればより積極的な数字になっていたはずです。
2. ポートフォリオの設計思想の違い
ここが両者の一番の違いです。
ウェルスナビ:「リスク許容度」を基準にした1つの最適ポートフォリオ 年齢・年収・投資経験などの診断結果から、リスク許容度を1(安定重視)〜5(積極運用)の5段階で判定し、その一つの水準に応じた最適ポートフォリオ(米国株・先進国株・新興国株・債券・金・不動産の組み合わせ)を自動で構築します。「自分がどれくらいリスクを取れる人か」を起点に設計するイメージです。
THEO:「目的」ごとに役割の違う3つのポートフォリオを組み合わせる
グロース(値上がり益重視・現役世代向け)
インカム(安定性重視・退職層向け)
インフレヘッジ(インフレ対策・資産家向け)
という3つの機能別ポートフォリオを用意し、年齢や資産状況の診断結果に応じてこの3つを組み合わせる比率を決めます。「何のために投資するか」を起点に設計するイメージで、例えば「今は値上がり益を狙いたいけど、将来のインフレにも備えたい」というように、複数の目的を同時に満たす設計がしやすい仕組みです。
初心者向けにシンプルに言うと、ウェルスナビは「自分に合った1つの型」を選ぶイメージ、THEOは「複数の型を自分なりにブレンドする」イメージに近いです。
3. 手数料体系の違い
基本手数料(1.1%)と上限側の手数料(0.55%)は同じですが、そこに至る道筋が違います。
ウェルスナビの長期割:保有期間に応じて半年ごとに割引が進み、資産額に応じて0.01〜0.02%ずつ、最大0.1%まで割引(下限0.99%)。とにかく長く続けていれば自動的に有利になる設計です。
THEOの手数料割引プログラム:資産残高が増えるほど割引率が上がる仕組みで、100万円以下は割引なし、300万円超〜800万円以下で10%引き、1,500万円超〜3,000万円以下で30%引き、というように資産残高が増えるほど有利になる設計です。ただし「1年以上の継続利用」「前月に出金申請をしていない」「口座引落しでの積立設定」という条件を毎月満たす必要があり、途中で出金するとその月は割引が外れる可能性がある点はウェルスナビとの違いです。
長期割は「時間を味方につける」タイプ、THEOの割引プログラムは「資産を積み上げつつ、行動条件も維持する」タイプ、と言えます。
4. 自動税金最適化の違い(DeTAX vs THEO Tax Optimizer)
どちらも含み損を活用して税負担を軽くする仕組みを持っていますが、中身に違いがあります。
ウェルスナビのDeTAX:含み損が出ている資産を一度売却して損失を確定させ、同じ価格で買い戻すことで、他の利益と相殺して税負担を軽減する仕組み
THEOのTHEO Tax Optimizer:DeTAXと同様に含み損を活用する仕組みに加えて、逆に含み益が出ている資産を、損失が出ているタイミングであえて利益確定してしまう仕組みも持っており、節税効果が年間0.4〜0.6%程度見込めるとされています。ただし特定口座(源泉徴収あり)限定で、想定される節税効果が2,000円を超える場合にのみ実行される、という条件があります。
THEOの方が、税金最適化の仕組みとしてはやや踏み込んだロジックを持っている、という違いがあります。
5. こんな人にはこっちが向いている
ウェルスナビが向いている人
とにかくシンプルに「自分のリスク許容度に合った1つのポートフォリオ」に任せたい人
保有資産の数が少なく、値動きの理由を追いやすい方がいい人
「長く続けるほど有利になる」という分かりやすいインセンティブが欲しい人
THEOが向いている人
「値上がり益」「安定性」「インフレ対策」など複数の目的を同時に満たしたい人
資産形成の初期段階で、まずは少額から資産残高を積み上げていくモチベーションを持ちたい人
より細かい資産クラス(新興国個別国・エネルギー・インフラ株など)まで分散したい人
両方使うという選択肢も 実は、ウェルスナビとTHEOを両方運用して、「積極型のウェルスナビ」と「バランス型のTHEO」で役割分担させる、という使い方も考えられます。私自身、結果的にこの2つを併用している形になっていますが、値動きの異なるロボアドバイザーを組み合わせることで、片方が振るわない局面でももう片方がクッションになる、という分散効果も期待できます。
まとめ
ウェルスナビとTHEOは、どちらも「診断→自動分散投資→自動リバランス→自動税金最適化」という基本骨格は共通していますが、**ポートフォリオの設計思想(リスク許容度ベース vs 目的別3ポートフォリオ)と手数料が下がる条件(期間ベース vs 資産残高ベース)**という2点で、はっきりとした違いがあります。
どちらが優れているというより、「自分がどう考えて資産運用をしたいか」に合わせて選ぶ、あるいは組み合わせて使う、というのが実態に即した結論だと思います。この記事が、ロボアドバイザー選びの参考になれば幸いです。
※本記事は2026年9月時点の情報および筆者個人の運用実績に基づく体験談・比較情報であり、特定の金融商品への投資を推奨・保証するものではありません。手数料率や割引条件、税金最適化の仕組みは変更される可能性があるため、最新情報は必ず各社公式サイトでご確認ください。将来の運用成果を保証するものではなく、投資判断は自己責任でお願いします。

