【運用実績公開】ロボアドバイザー「THEO(テオ)」を8年半運用した結果を全公開 ― ウェルスナビとは違う「3つの機能ポートフォリオ」を初心者向けに解説

以前の記事で、ロボアドバイザー「ウェルスナビ」の約8年半の運用実績を公開しました。今回はその第二弾として、同じくロボアドバイザーの**THEO(テオ)**の運用実績を公開します。次回は「ウェルスナビ VS THEO」として両者を正面から比較する記事を予定していますので、今回はまずTHEO単体の実績と仕組みをじっくり見ていきます。
まずは運用成績を公開します
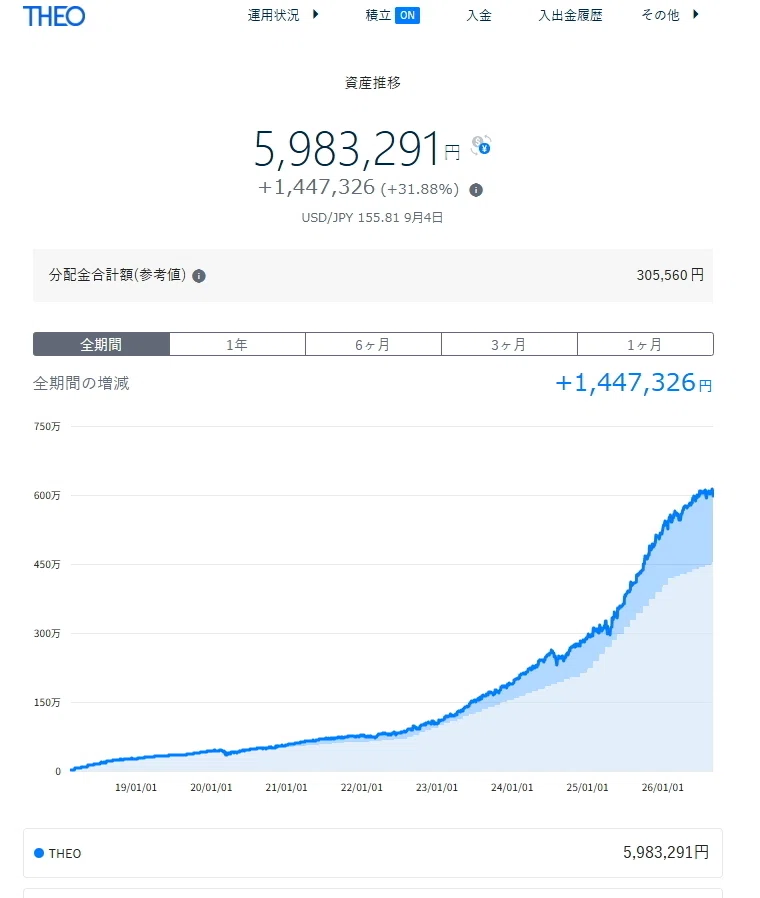
2026年9月4日時点の数字です。
資産評価額:5,983,291円
全期間の増減:+1,447,326円(+31.88%)
分配金合計額(参考値):305,560円
適用為替レート:USD/JPY 155.81(9月4日)
積立設定:ON
チャートを見ると、2019年から2022年頃まではかなり緩やかな増え方で、2023年以降に伸びが加速しています。これはウェルスナビの記事でも触れた「米国株を中心とした相場上昇」と「円安」という二つの追い風が、THEOでも同様にプラスに働いていると考えられます。
ポートフォリオの中身を公開(3つの機能に分かれているのがTHEOの特徴)
THEOの最大の特徴は、ウェルスナビのように「1つのポートフォリオ」で運用するのではなく、グロース・インカム・インフレヘッジという役割の異なる3つの機能ポートフォリオを、ユーザーごとの割合で組み合わせる設計になっている点です。実際の内訳を見てみます。
① グロース(値上がり益重視・株式中心)
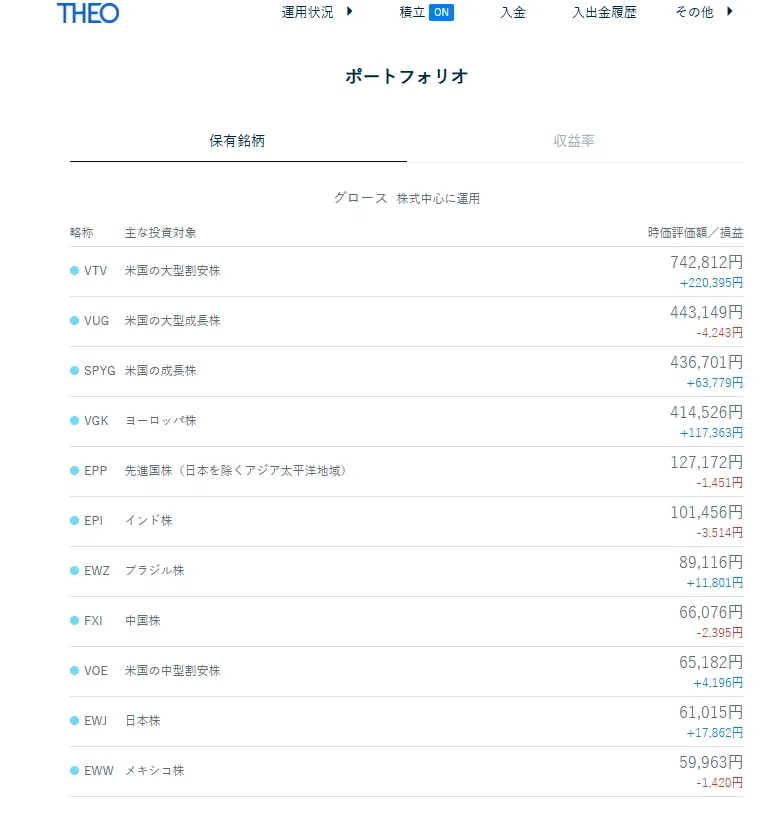
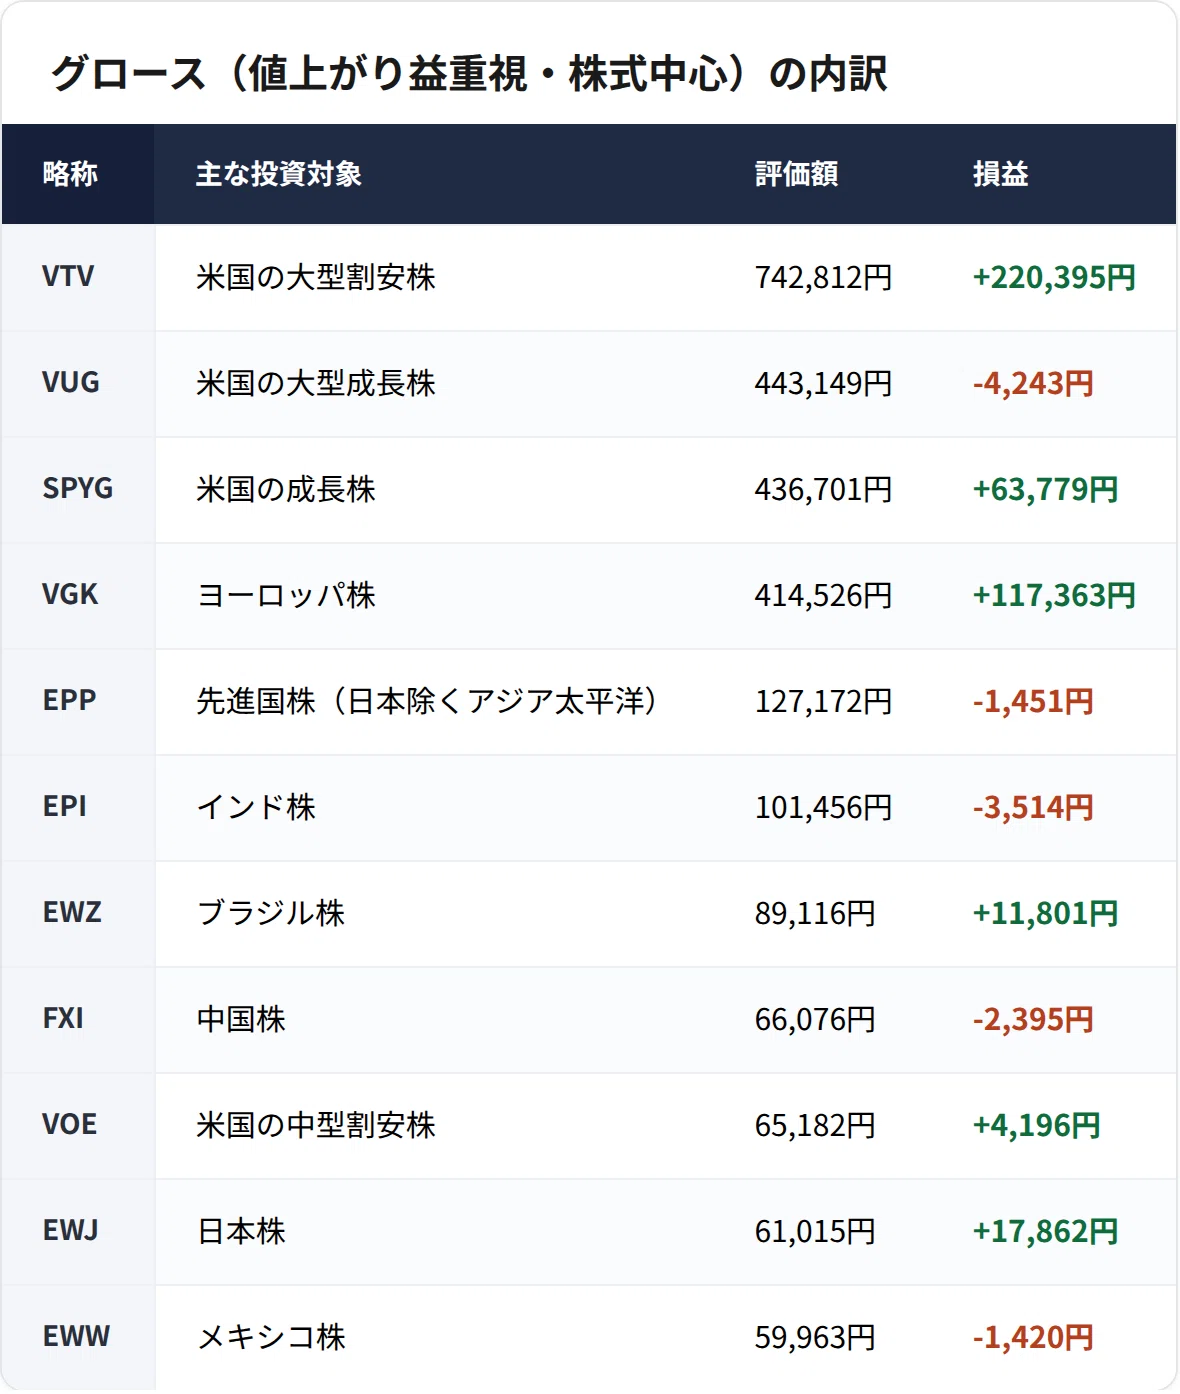
グロース小計:2,607,168円
② インカム(安定性重視・債券中心)
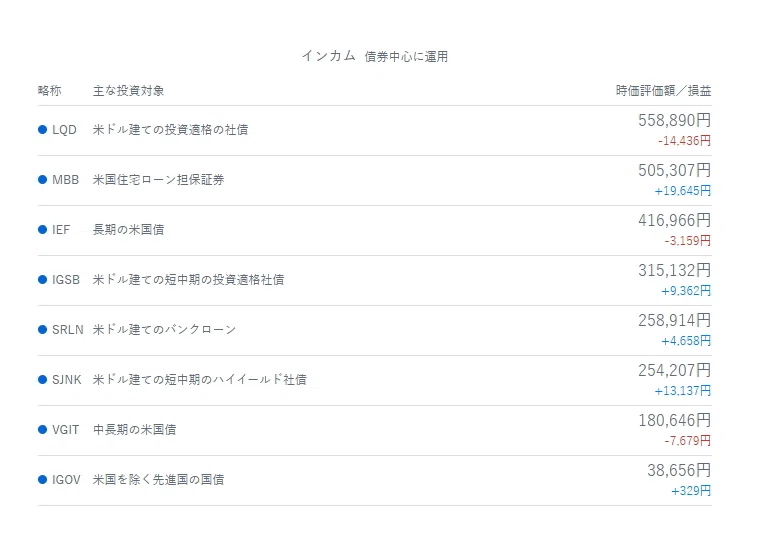
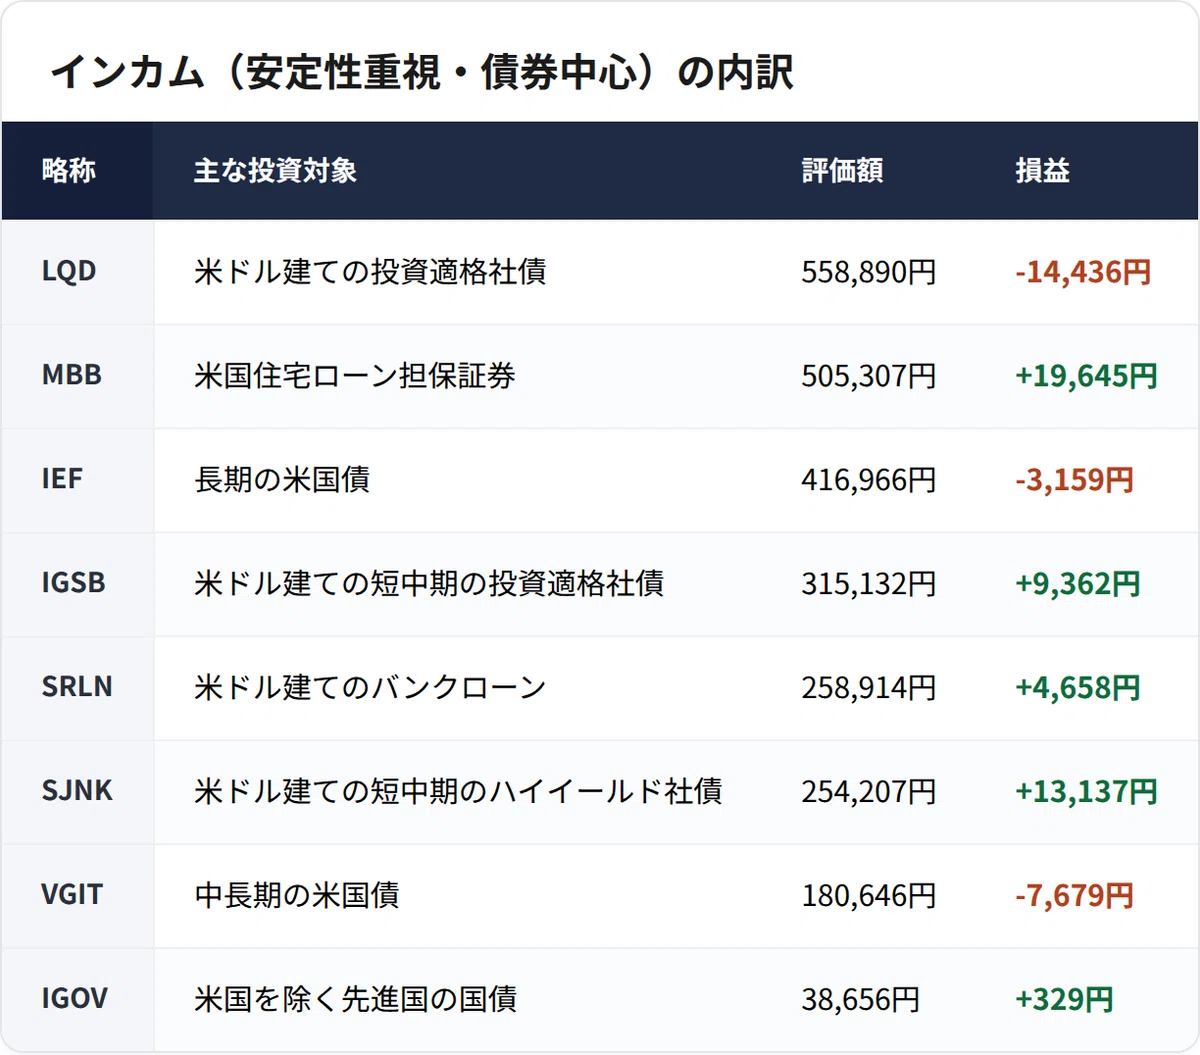
インカム小計:2,528,718円
③ インフレヘッジ(実物資産中心)
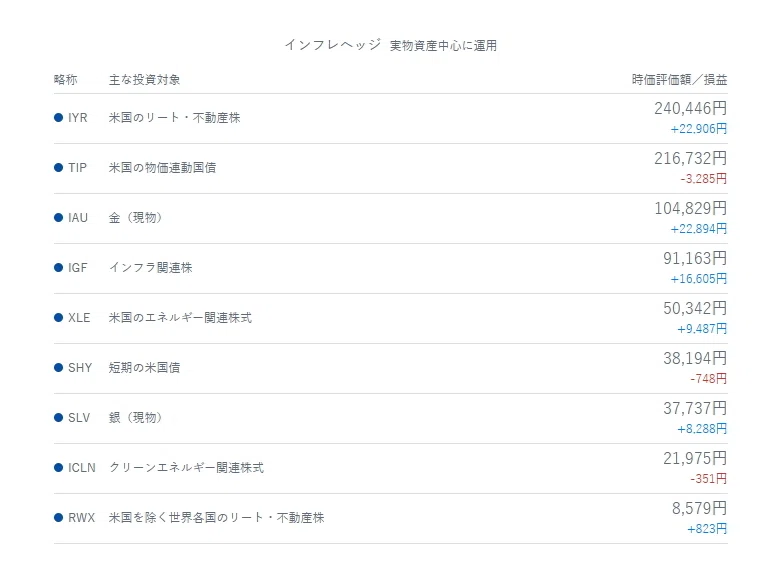
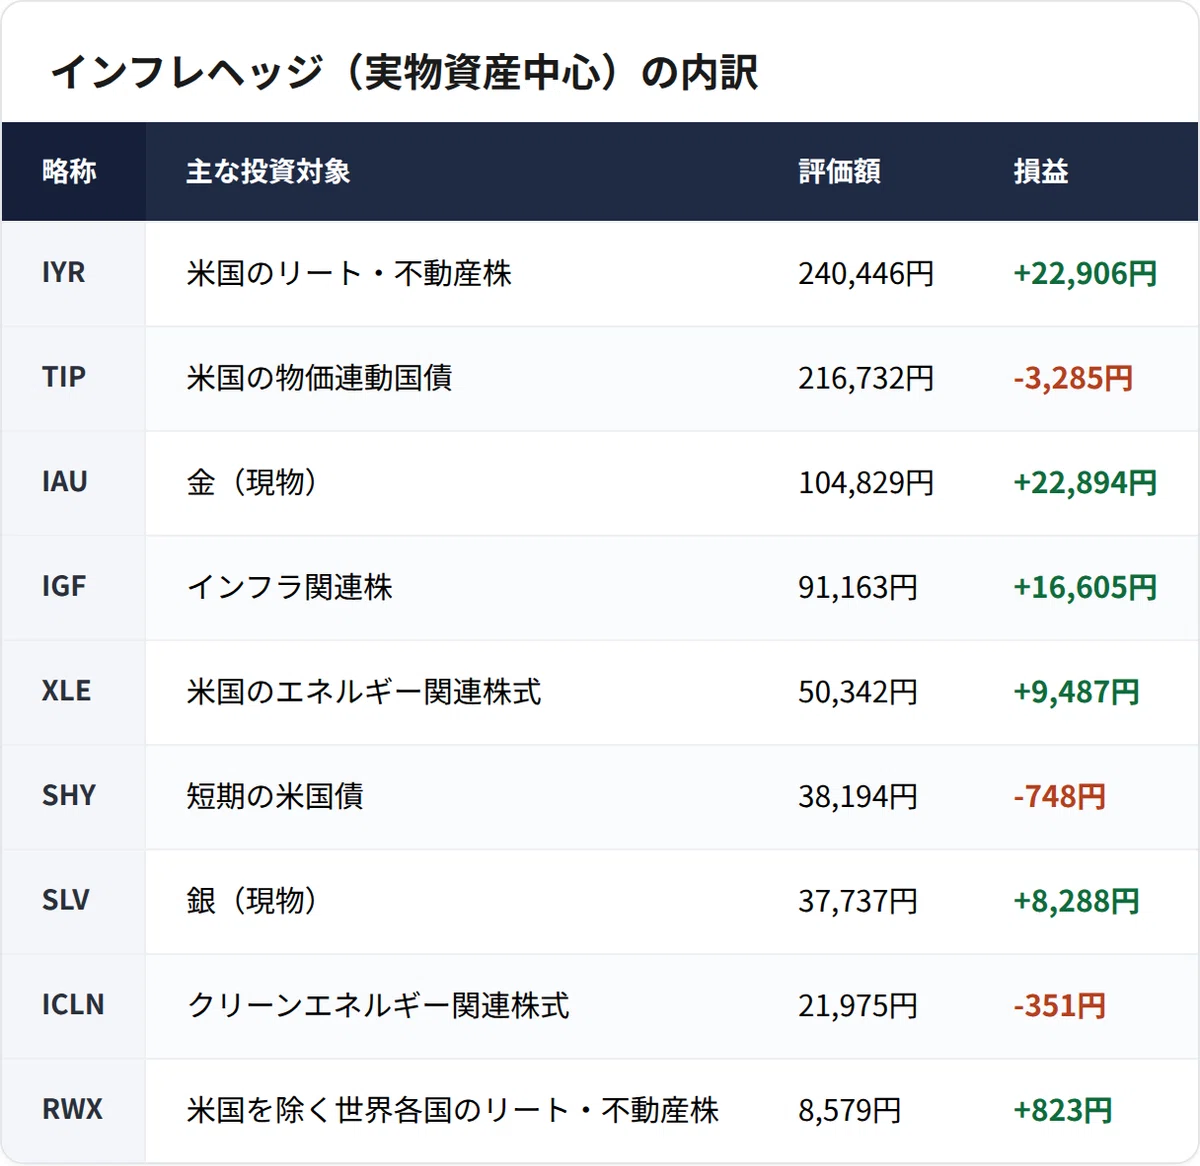
インフレヘッジ小計:809,997円
3つを合計すると5,945,883円となり、画面上の合計5,983,291円との差額37,408円は、内訳表には表示されていない現金などの残高と考えられます。
全体に占める比率で見ると、**グロース約43.6%/インカム約42.3%/インフレヘッジ約13.5%**という構成です。ウェルスナビの記事で紹介した私自身の口座(株式約85%の積極型)と比べると、THEOのこの口座はかなりバランス型に近い配分になっています。この違いは次回の比較記事で詳しく掘り下げる予定です。
気づいたポイント:保有銘柄ごとの含み益を単純合計しても、全体の増加額に届かない
上記の各ファンドの損益をすべて合計すると、グロース+422,373円、インカム+21,857円、インフレヘッジ+76,619円で、合計は約+52万円ほどにしかなりません。しかし全体の増減は+1,447,326円と表示されています。これは、THEOが毎月自動リバランスを行う仕組み上、値上がりした資産を一部売却し、値下がりした資産を買い増すという売買を繰り返しているため、現在保有している残高の「含み益」だけでは、これまで積み重ねてきた「実現益」や再投資された分配金の分が反映されないためだと考えられます。単純な買いっぱなし(バイ・アンド・ホールド)の資産とは、含み益の見え方が異なるという点は、THEOのような自動リバランス型サービスを理解するうえで面白いポイントだと思います。
THEOとは何か・仕組みの解説
THEO(テオ)は、株式会社お金のデザインが提供するロボアドバイザーです。銀行や証券会社との提携サービス(THEO+ 各種金融機関)としても広く展開されており、なお2026年にはTHEO+SBI証券のサービスが終了し、利用者はTHEO本体へ自動的に移行するという動きもありました。
THEOの運用理論の特徴は、ウェルスナビのように「リスク許容度に応じた1つの最適ポートフォリオ」を組むのではなく、次の3つの役割の異なるポートフォリオを、年齢・資産状況・運用目的などの診断結果に応じた比率で組み合わせる点です。
グロース:値上がり益重視。給与などの定期収入があり、長期で資産形成をしたい現役世代向け
インカム:安定性重視。低リスクで安定した利益を狙い、資産の急減を避けたい退職層向け
インフレヘッジ:インフレ対策重視。すでにまとまった資産を持ち、インフレによる目減りを避けたい層向け
診断後は毎月自動でリバランスが行われ、相場変動で崩れた比率を元に戻してくれます。この「3機能理論」に基づく設計思想が、ウェルスナビの「5段階リスク許容度」方式との一番の違いです。
手数料について(2026年9月時点)
基本:年率1.1%(税込)(預かり資産額に対して、月初に前月末残高から日割り控除)
運用開始月・再開始月は無料
入金・出金・為替手数料はTHEO負担
さらに「手数料割引プログラム」があり、資産残高に応じて段階的に割引されます(ウェルスナビの長期割が「保有期間」ベースなのに対し、THEOは「資産残高」ベースという違いがあります)。
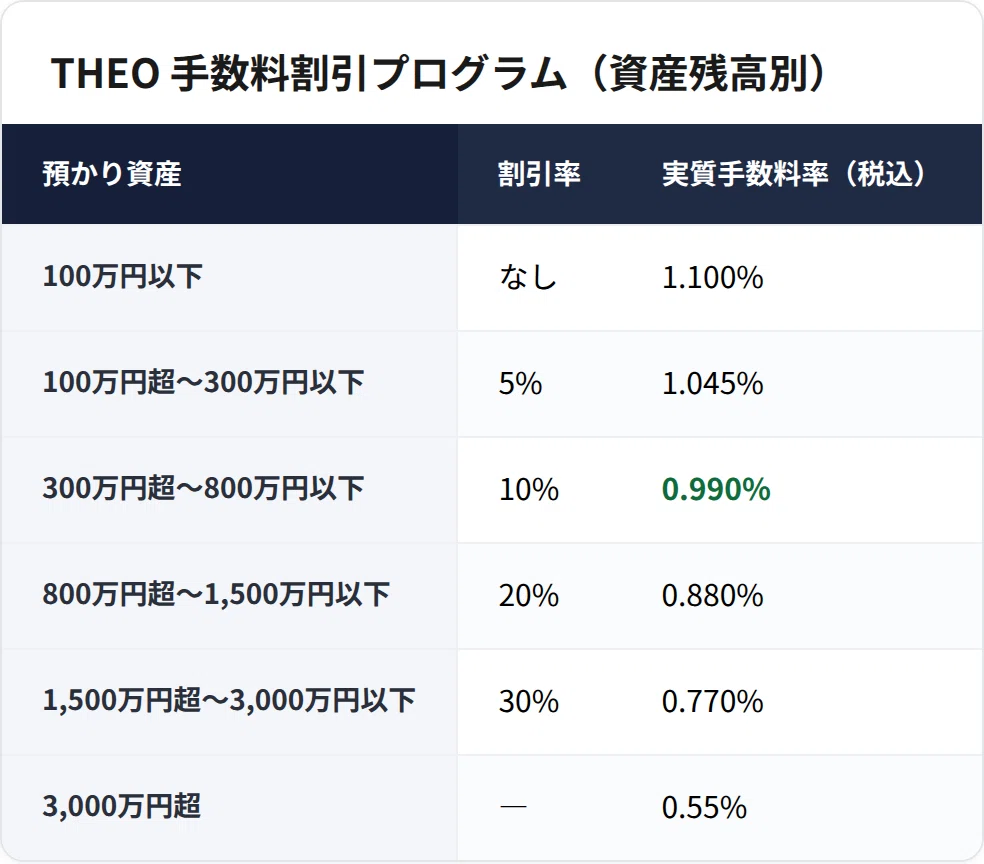
割引を受けるには、「1年以上継続利用」「前月に出金申請をしていない」「銀行口座引落しによる積立設定をしている」という条件を毎月満たす必要があります。今回のケースは資産額約598万円なので、条件を満たしていれば「300万円超〜800万円以下」の**0.990%(10%割引)**が適用されている計算になります。
最低投資金額は1万円で、ウェルスナビなど多くのロボアドバイザーの最低投資額(10万円程度)と比べると、少額から始めやすい設計です。
良い面(メリット)
1. 目的別の3ポートフォリオという分かりやすい設計思想 「値上がり益狙い」「安定重視」「インフレ対策」という役割がはっきり分かれているので、自分が何のために投資しているかを意識しやすい構造になっています。
2. 少額から始めやすい 最低1万円から始められるため、初めてロボアドバイザーを使う人のハードルが低めです。
3. 毎月の自動リバランスで放置できる 相場変動で崩れた配分を毎月自動で調整してくれるため、ウェルスナビ同様「ほったらかし」で運用を続けられます。
4. 資産が増えるほど手数料が下がる仕組みがある 資産残高が増えるにつれて手数料が段階的に下がるため、長く使い続け、かつ資産を積み上げるインセンティブになります。
5. 実際にプラスの実績が出ている 今回の実績は+31.88%と、こちらも相場環境の追い風はありつつ、実例として一定の説得力があります。
リスク・気をつけたい点(デメリット)
1. 元本保証はない ウェルスナビ同様、投資である以上、下落局面での元本割れリスクは常にあります。
2. 保有銘柄が多く、仕組みがやや複雑 今回のように27本ものETF・現物資産に分散されており、ウェルスナビ(8〜10本程度)と比べても銘柄数が多く、初心者が中身を完全に理解するのは簡単ではありません。「なんとなくお任せしている」状態になりやすい点は意識しておきたいところです。
3. 為替リスクは同様に大きい グロース・インカム・インフレヘッジのいずれも大部分が米ドル建て資産(一部は日本株EWJなども含むがドル建てETF経由)のため、ウェルスナビと同じく円安・円高の影響を強く受けます。
4. 手数料の割引条件を毎月満たす必要がある ウェルスナビの長期割は保有し続けるだけで自動的に段階が上がっていく設計ですが、THEOの割引は「前月に出金していないこと」「積立の口座引落し設定」など、毎月の行動条件を満たす必要がある点に注意が必要です。うっかり出金すると、その月は割引が外れる可能性があります。
5. バランス型ゆえに、強い株高局面では伸びが抑えられる可能性 グロース以外にインカム(債券中心)・インフレヘッジ(実物資産中心)にも4割前後を配分しているため、株式が85%を占めるような積極型ポートフォリオと比べると、株式相場が大きく上昇する局面ではリターンが抑えられる可能性があります。反対に、下落局面ではクッションとして働くことも期待されます。
まとめ・次回予告
8年半近く運用してきたTHEOの実績は+31.88%というプラスの結果でした。ウェルスナビが「リスク許容度に応じた1つの最適ポートフォリオ」というシンプルな設計思想なのに対し、THEOは「グロース・インカム・インフレヘッジ」という目的別の3つのポートフォリオを組み合わせる、少し違ったアプローチを取っていることが分かりました。
次回は、今回とウェルスナビの記事で公開した実績・仕組み・手数料をもとに、「ウェルスナビ VS THEO」として正面から比較していきます。同じロボアドバイザーというジャンルでも、設計思想や実際のリターンにどんな違いが出るのか、楽しみにしていてください。
※本記事は2026年9月時点の情報および私個人の運用実績に基づく体験談・情報提供であり、特定の金融商品への投資を推奨するものではありません。手数料や制度の詳細は変更される可能性があるため、最新情報は必ずTHEO公式サイトでご確認ください。投資は自己責任でお願いします。

