個人事業主の節税対策一覧|経費・控除の見直しから法人成りまで【2026年版】

※この記事は、アウル確定申告の税務コラムをnote用に調整した上で全文転載したものです。html css等の関係上、表などは元サイトの方が綺麗に確認いただけます。
元記事:個人事業主の節税対策一覧|経費・控除の見直しから法人成りまで【2026年版】
個人事業主の節税対策を6つの目線で解説。所得税の仕組みを図解し、経費・青色申告・所得控除16種類・税額控除・赤字の活用・法人成りについて、使える制度と注意点を整理します。
こんな方におすすめ
経費や控除の見落としを防ぎ、自分に合った節税策を確認したい個人事業主・フリーランス
この記事の重要ポイント
節税は、経費計上・青色申告特別控除・所得控除・税額控除・計算方法・法人成りの6つの目線で確認します。
まずは経費や控除の漏れをなくし、届出など事前の手続が必要な制度を確認しましょう。
共済・年金・保険や法人化は、節税額だけでなく、資金繰りと将来の負担まで合わせて比較します。
個人事業主の節税は、事業に必要な経費を漏れなく計上し、使える控除を可能な限り適用することから始まります。そのうえで、共済や年金への加入、税金の計算方法、法人成りを検討すると、より自分に合う対策を行うことができます。
この記事では、所得税の仕組みを確認した後、節税策を「経費計上」「青色申告特別控除」「所得控除」「税額控除」「税金の計算方法の選択」「法人成りの検討」の6つに分けて紹介します。このうち、比較的ボリュームのある経費・所得控除・税額控除は、まず確認したい対策と、余裕があれば押さえたい対策に分けて整理しています。
※本記事の対象は2026年分の確定申告です。2027年分以後に変わる制度は、最後に補足として記載しています。
所得税はどう決まる? 経費・控除で税金が減る仕組み
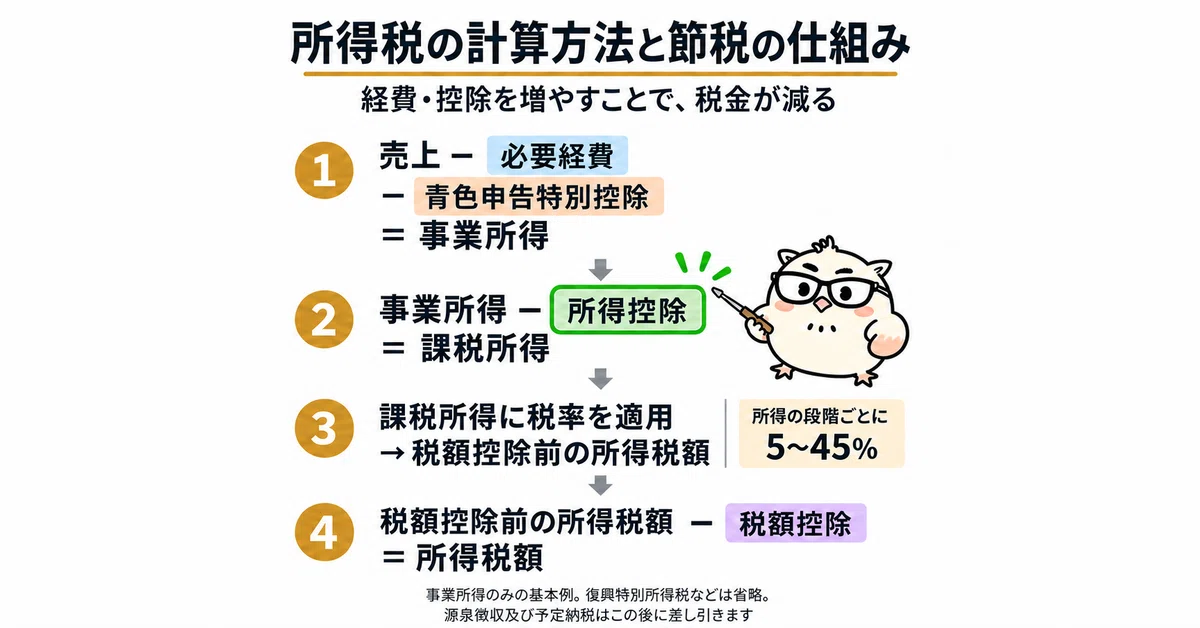
所得税は、売上全体に税率を掛ける税金ではありません。売上から経費や控除を差し引き、税金を計算する対象を小さくすることで、所得税は減ります。 事業所得だけがある場合の基本的な流れは、次のとおりです。
売上から必要経費と青色申告特別控除を差し引き、事業所得を求める。
事業所得から所得控除を差し引き、課税所得を求める。
課税所得に税率を適用し、税額控除前の所得税額を求める。
税額控除を差し引き、所得税額を求める。
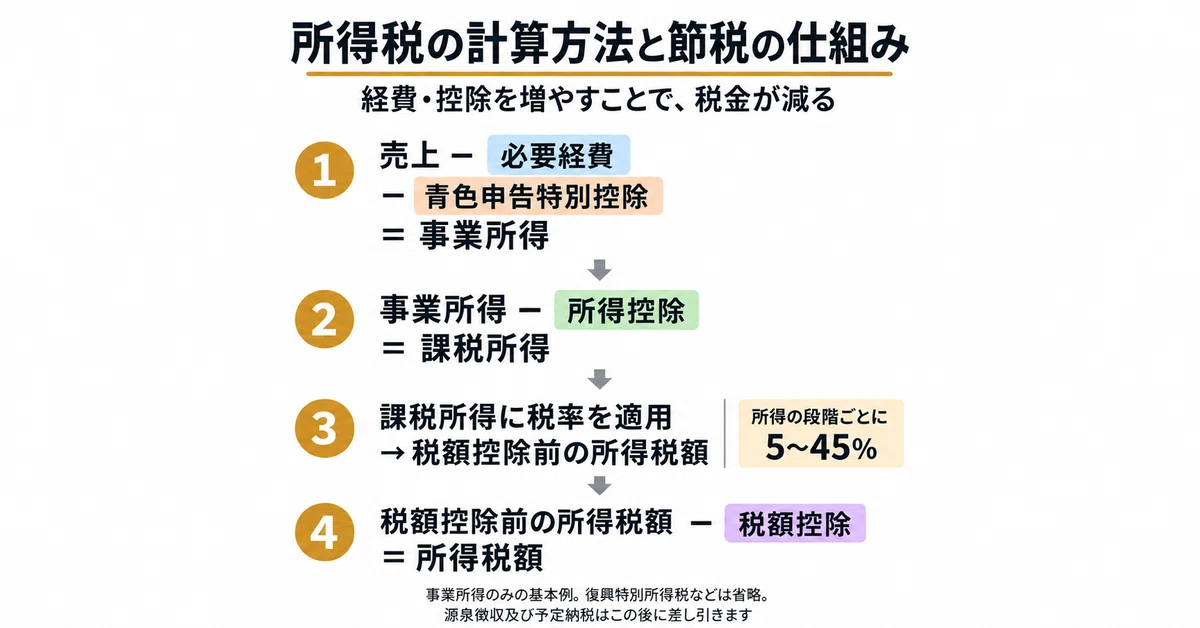
必要経費・青色申告特別控除・所得控除は、税率を掛ける前の金額を減らします。一方、税額控除は、計算した税金そのものから差し引きます。つまり、「10万円の所得控除」と「10万円の税額控除」では、税金への影響度合いが異なります。
所得税の税率は5〜45%の7段階です。課税所得が増えるほど、その増えた部分に高い税率がかかります。例えば、20%の税率が適用される範囲で経費や所得控除が10万円増えると、所得税本体は2万円減ります。一方、税額控除が10万円なら、税率に関わらず、控除できる税額の範囲で所得税から直接10万円を引くことになります。国税庁「所得税の税率」
実際の申告では、給与など他の所得との合算や損失の調整、復興特別所得税などの計算も行います。また、報酬から源泉徴収された税金や予定納税は、最終的な税額の前払い分ですので、最後に差し引くことになります。
住民税・事業税・国保・翌年の予定納税にも影響する
所得税のために見直した経費や控除は、ほかの負担にも広く関係します。
負担の種類:住民税の所得割
経費・控除を見直したときの影響:経費や青色申告特別控除、住民税でも適用される所得控除などで軽減につながる。所得税と控除額・計算方法が異なる項目がある
負担の種類:個人事業税
経費・控除を見直したときの影響:対象事業の必要経費が増えると軽減につながる。青色申告特別控除や所得税の所得控除は使わず、年290万円の事業主控除など、独自の計算をする点に注意
負担の種類:市区町村の国民健康保険料の所得割
経費・控除を見直したときの影響:経費や青色申告特別控除で前年の事業所得が減ると軽減につながる。一方、小規模企業共済・iDeCo・医療費控除などの所得控除を増やしても、その分だけ算定所得は減らない
負担の種類:翌年の所得税の予定納税
経費・控除を見直したときの影響:前年の申告納税額などを基に計算するため、経費・控除の見直しが翌年の前払い額の減少につながる。ただし、最終的な税額は翌年分の確定申告で精算することになる
個人事業税は法定の業種が対象で、事業主控除は営業期間が1年未満なら月割りです。新規開業や法人成りを行なった年は注意しましょう。
国保には所得に連動しない部分や賦課限度額があるため、所得の減少と同じ割合で保険料全体が下がるわけではありません。
予定納税も、前年の税額をそのまま使うのではなく、一定の所得・税額控除等を調整した「予定納税基準額」で判定することになります。東京都「個人事業税」、新宿区「保険料所得割額算定方法」、国税庁「予定納税」
節税を考える前に:節税額と、手元に残るお金は分けて考える
節税策を考える前に、必ず確認しておきたいのは、節税額と手元に残るお金は分けて考えるべきということです。例えば、経費を増やすために10万円を新たに使って税金が2万円減っても、手元のお金は差引き8万円減り、資金繰りは悪化します。また保険等についても節税の側面だけでなく、本当に必要なのかや資金繰りの面を考慮して検討することが大切です。
この大前提を踏まえた上で、ここからは具体的な節税策を見ていきたいと思います。
以下の「おすすめ」は、影響が大きかったり適用するのが簡単だったりと自分が対象かを優先して確認したい対策という意味です。共済・年金・保険などへの加入は、保障や将来の備えとして必要か、支払後も事業資金と生活費が残るかを確かめて決めていきましょう。
節税の目線① 経費計上:事業に必要な支出と特例を見直す
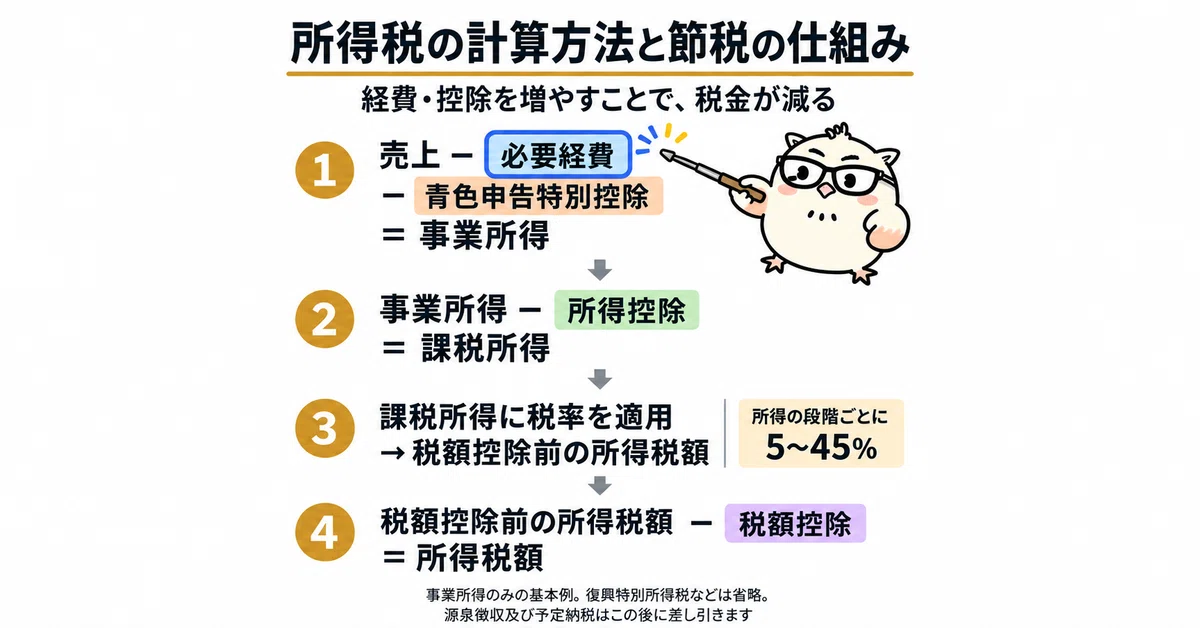
必要経費とは、売上原価や、事業を行うために必要な費用です。個人のカードで払った仕事の費用も対象になります。一方、領収書があっても私生活の支出は経費になりません。支払方法より、何のために発生した費用かで判断します。国税庁「必要経費の知識」
まず確認したい、おすすめの経費・特例への対応
計上漏れのレシート・請求書を確認する
最優先は、すでに使った仕事の費用を帳簿に反映することです。レシートだけでなく、カード明細、ネット通販の購入履歴、クラウドサービスの請求書、交通系ICの利用履歴も確認すると、漏れを見つけやすくなります。
領収書がない取引も、直ちに経費から除外する必要はありません。取引先、日付、金額、仕事との関係を、請求書や支払記録などで裏付ければ経費計上が可能です。また、通常の経理では、その年に債務が確定した費用は未払いでも計上します。反対に、翌年分を先払いしただけでは原則として当年の経費になりませんので注意しましょう(後述の短期前払費用の特例も併せてご確認ください)。
家事按分で、自宅・通信費・車の仕事用部分を経費にする
仕事と私生活で共用する費用は、仕事に必要な部分を区分して経費にします。これが家事按分です。例えば年120万円の自宅家賃について、仕事専用の面積が全体の30%なら、その区分に合理性があることを前提に年36万円を経費にできます。
一律に何割という決まりはありません。家賃は面積、車は走行距離、通信費は利用状況など、費用に合う基準と記録を残しましょう。なお、持ち家の住宅ローン元本は経費にならず、事業用部分の減価償却費や借入利息などを区分する必要がありますので注意しましょう。
少額減価償却資産の特例・一括償却資産をうまく使い分ける
パソコンやカメラなど、長く使う機材は通常、減価償却で数年に分けて経費にします。ただし、取得価額などの条件によって、次の処理を選べますので有利な方法を選択しましょう。
処理方法:10万円未満などの資産の経費処理
金額などの主な条件:取得価額10万円未満、または使用可能期間1年未満など
経費にする時期:事業で使い始めた年に全額
処理方法:一括償却資産
金額などの主な条件:原則として取得価額10万円以上20万円未満。青色・白色のいずれも対象
経費にする時期:3年間で3分の1ずつ
処理方法:中小事業者の少額減価償却資産の特例
金額などの主な条件:一定の青色申告者。2026年4月以後の対象取得等は40万円未満。同年3月までの取得は30万円未満
経費にする時期:事業で使い始めた年に全額。原則として年300万円まで
例えば、条件を満たす18万円のパソコンなら、一括償却で年6万円ずつ経費にする方法と、青色の少額資産特例で使用開始年に18万円を経費にする方法を比較できます。同じ資産に両方の方法は使えません。
なお、買っただけでなく、年内に仕事で使い始めることが必要です。金額は通常取引される単位で判定し、税込・税抜経理によって基準となる取得価額も変わります。貸付用の資産は、その貸付けが主要な業務である場合を除き、これらの取扱いの対象外です。
参考記事
減価償却を初めて調べる個人事業主向けに、支払いと経費の違い、耐用年数、定額法、月割計算を解説。35万円のパソコンの具体例から、少額資産の特例や家事按分の記事にも進めます。
家族への給与は、専従者の要件と家族全体の税負担を確認する
生計を一にする家族への給与は、原則として経費になりません。
ただし、青色事業専従者給与の要件を満たせば、事前の届出の範囲内で、仕事に見合う給与を経費にできます。
対象は15歳以上の家族で、原則として年のうち6か月を超える期間、事業に専ら従事している人です。年の途中の開業などには期間の特例があります。届出は原則その年の3月15日までで、新たに専従者になった場合などには別の期限があります。
実際の仕事内容、勤務状況、給与の支払記録を残し、事業主側の減税と家族側の所得税・住民税などを合わせて比較して適用するか検討しましょう。専従者給与を受ける人は、配偶者控除や扶養控除などの対象にはできませんので留意が必要です。白色申告には給与の実額を引く制度ではなく、配偶者最高86万円・その他の親族最高50万円を基本とする事業専従者控除があります。いずれも要件と所得による上限を確認しましょう。
短期前払費用の特例で支払日から1年以内の継続サービスを一括して経費に
家賃や保守料などを先払いしたときは、本来、サービスを受ける期間に応じて経費を配分します。ただし、継続的に受ける一定のサービスについて、支払日から1年以内に提供を受ける分を実際に支払い、継続して同じ処理をするなどの条件を満たせば、支払年の経費にできます。
例えば、条件を満たす保守契約の2026年10月1日〜2027年9月30日分を、2026年10月1日に支払う場合が検討対象です。2年分の一括払い、商品の仕入れ、単発の制作依頼などを、同じ理由で経費にすることはできません。
継続的に同質・同量のサービスを受けることや、収益と直接対応する費用ではないことも確認します。当年に先取りした分は翌年に重ねて計上できないため、前払い後の資金繰りも合わせて判断します。国税庁「所得税基本通達37-30の2・短期の前払費用」
租税公課にも経費になる税金があります!
個人事業税や事業用資産の固定資産税などは、必要経費になります。一方、事業で得た利益にかかる所得税・住民税は経費になりません。何の税金か、事業に使う部分はいくらか、いつ経費にするかの3点を確認しましょう。
主な税金と、混同しやすい保険料などを整理すると、次のとおりです。通常の経理を前提としており、現金主義による所得計算の特例はここでは省略します。
税金・納付金の種類:個人事業税
必要経費にできる範囲:事業に対して課される税額
経費にする時期・主な注意点:原則、納税通知等で税額が具体的に確定した年。納期が分かれているものは、各納期の開始年または実際に納付した年に計上する扱いもある
税金・納付金の種類:固定資産税・都市計画税
必要経費にできる範囲:土地・建物・償却資産の事業用部分
経費にする時期・主な注意点:原則、税額が具体的に確定した年。分割された納期については、個人事業税と同様の扱いがある
税金・納付金の種類:自動車税・軽自動車税
必要経費にできる範囲:車の事業用部分
経費にする時期・主な注意点:原則、納税通知等で税額が具体的に確定した年。私用と共用なら、業務使用割合で区分する
税金・納付金の種類:不動産取得税・登録免許税など
必要経費にできる範囲:業務用資産に対応する部分。ただし資産の取得価額に含めるものを除く
経費にする時期・主な注意点:経費にする場合は、申告・賦課決定等で納付すべきことが具体的に確定した年。取得価額に含めた分は、その資産の処理に従う
税金・納付金の種類:仕事の契約書・領収書等の印紙税
必要経費にできる範囲:事業に関する課税文書の分
経費にする時期・主な注意点:原則、課税文書を作成し、印紙を使って納税した年。買い置きした未使用の印紙と区別する
税金・納付金の種類:消費税・地方消費税/税込経理
必要経費にできる範囲:申告等により納付する税額
経費にする時期・主な注意点:原則、消費税の申告書を提出した年。申告期限前の納付税額を未払金に計上し、その計上年の経費にすることもできる
税金・納付金の種類:消費税・地方消費税/税抜経理
必要経費にできる範囲:納付税額そのものは原則として経費にしない
経費にする時期・主な注意点:仮受・仮払消費税等を精算する。簡易課税等による差額や控除対象外消費税等は、別途処理を確認する
税金・納付金の種類:所得税・復興特別所得税・住民税・相続税・贈与税
必要経費にできる範囲:経費にならない
経費にする時期・主な注意点:納付しても必要経費には計上しない。所得税の予定納税も同じ
税金・納付金の種類:延滞税・加算税・印紙税の過怠税・罰金・交通反則金など
必要経費にできる範囲:経費にならない
経費にする時期・主な注意点:仕事中の違反や、事業に関する申告漏れで生じたものでも経費にはできない
税金・納付金の種類:国民健康保険料(税)・国民年金保険料など
必要経費にできる範囲:事業の経費ではなく、社会保険料控除の対象
経費にする時期・主な注意点:原則、実際に負担した年の所得控除にする。納付すべき額が通知されただけでは控除しない
例えば、2026年の事業所得を基に翌年通知される個人事業税は、通常、2026年の経費へ先に計上するものではありません。事業を廃止した年には見込額を控除できる特例がありますが、事業を継続する通常の年は2027年の経費に計上することになりますので注意しましょう。
また、延滞税と「利子税」は別です。利子税には業務に対応する部分を必要経費にできるものがあり、原則として納付年、年末までの対応額を未払計上した場合はその年に計上します。納付書に書かれた税目まで確認する癖をつけましょう。
国税庁「所得税基本通達・租税公課」、「必要経費の知識」、「消費税の納付税額・還付税額の経理処理」、「社会保険料控除」
経営セーフティ共済は、事業所得の経費になる
経営セーフティ共済(倒産防止共済)は、取引先の倒産で売掛金などを回収できなくなったときに、共済金を借りるための制度です。継続して1年以上事業を行うなどの加入要件を満たす事業者が対象で、掛金は月5,000円〜20万円、積立上限は800万円です。
個人事業主の対象掛金は、事業所得の必要経費になります。なお、後述する小規模企業共済の所得控除とは別で、不動産所得の経費にはできません。適用には申告書への明細書の添付などが必要です。
解約手当金は受取時の収入になり、任意解約で掛金納付月数が40か月未満なら、原則として掛金総額を下回るなどの注意点もありますので、加入前にしっかりと確認しましょう。
また、2024年10月1日以後に解約して再加入した場合は、その解約日から2年を経過する日までに支払う掛金を経費にできません。当年だけ税金が減ることを理由に加入せず、取引先の信用リスク、資金を使う時期、解約時の課税まで検討することが必要です。
公式サイト:中小機構「経営セーフティ共済」
余裕があれば押さえたい経費・特例
開業費を、利益が出た年に償却する
開業準備のために特別に支出した広告宣伝費、調査費、打合せの交通費などは、開業費として扱えるものがあります。開業費には任意償却(支払った時は一旦プールしておいて、好きな時期に費用にすること)が認められ、未償却額の範囲で、その年に経費にする金額を決められます。開業年に全額を経費にする方法のほか、利益が出た年に償却する方法も選べます。
ただし、開業前に払えば何でも開業費になるわけではありません。機材は固定資産、販売する商品は棚卸資産、返還される敷金は資産として別に扱う必要があります。準備期間の領収書と開業費の残高を確認し、過去に経費にした支出を重ねて償却しないように注意しましょう。
売れない在庫を整理し、処分の事実を記録することで経費計上
年末に売れ残った商品や未使用の材料は、原則として棚卸資産に残ります。仕入代金を支払っただけで、すべてがその年の経費になるわけではありません。
一方、販売の見込みがない商品を実際に廃棄すれば、その原価に応じた損失を反映し経費を増やすことができます。 廃棄の損を計上する場合には、廃棄した日、品目、数量、原価が分かる一覧と、写真や処分業者の伝票を残しましょう。
節税の目線② 青色申告特別控除:支出を増やさず、最大65万円を所得から差し引く
青色申告特別控除を使うと、新たに経費を使わなくても、事業所得などから最大65万円を差し引くことができます。 日々の記帳と申告方法を整えることで使える、個人事業主にとって優先して検討したい制度です。
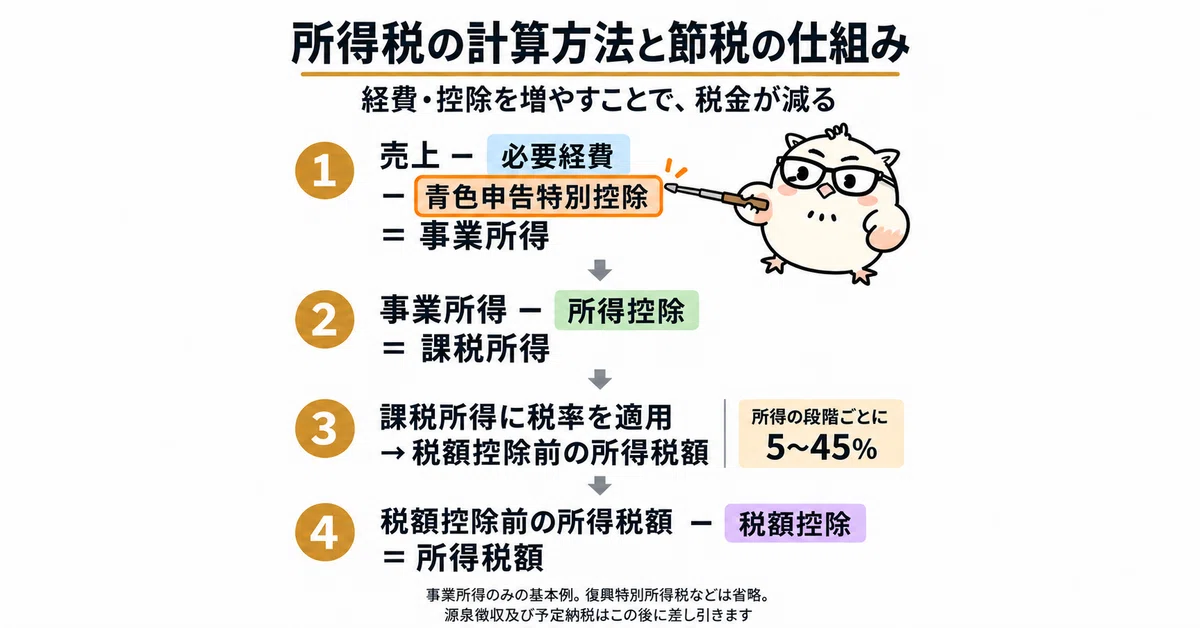
2026年分の控除額と主な要件は、次のとおりです。
控除額:最高65万円
主な要件:55万円控除の要件に加え、期限内にe-Taxで申告するか、所定の優良な電子帳簿の保存・届出要件を満たす
控除額:最高55万円
主な要件:事業所得または事業的規模の不動産所得について、原則として複式簿記で記帳し、貸借対照表・損益計算書などを添えて期限内に申告する
控除額:最高10万円
主な要件:65万円・55万円控除の要件に該当しない青色申告者。必要な帳簿の備付け・記録・保存等は必要
なお、控除対象となる所得が上限額より少なければ、その所得の金額が控除の限度となります。例えば、事業所得だけがあり、控除前の金額が40万円なら、65万円控除の要件を満たしていても控除額は40万円です。特別控除によって赤字を作ることはできません。また、現金主義による所得計算の特例を選んでいる場合は、65万円・55万円控除の対象外です。国税庁「青色申告特別控除」
青色申告には、このほかにも、純損失の繰越し・繰戻し還付、家族に支払う専従者給与、一定の貸倒引当金などの特典があります。また、少額減価償却資産の特例や設備投資の優遇税制など、青色申告であることが適用の前提になる制度もあります。特別控除だけでなく、自分の事業に使える特典も合わせて確認しましょう。
青色申告を始めるには、事前に承認申請が必要です。期限は原則として、青色申告にしたい年の3月15日まで。通常、翌年の確定申告の時期になってから申請しても、前年分を青色にはできません。1月16日以後に新規開業した場合は開業日から2か月以内などの例外があります。期限が土日・祝日に当たる場合は翌日へ繰り越されますので、早めに日程を確認しておきましょう。
参考記事
節税の目線③ 所得控除:16種類の一覧で、使える控除を確認する
事業の経費を整理したら、次は所得控除を確認しましょう。所得控除は、家族の状況や、社会保険料・医療費などの負担に応じて、税率を掛ける前の所得から一定額を差し引く制度です。事業に直接関係のない支出でも、所得控除の対象なら税負担を抑えることができます。
例えば、国民年金保険料は事業の経費にはなりませんが、社会保険料控除の対象になります。事業用の帳簿だけで申告を終えず、家庭で支払ったお金や家族の状況も確認することが大切です。
所得控除は16種類。まずは一覧で確認しましょう
所得控除:基礎控除
対象となる主な状況・支出:本人の合計所得金額に応じて適用する
所得控除:配偶者控除
対象となる主な状況・支出:生計を一にする配偶者がいて、本人・配偶者の所得などの要件を満たす
所得控除:配偶者特別控除
対象となる主な状況・支出:配偶者控除の所得基準を超えても、本人・配偶者の所得などが一定の範囲内にある
所得控除:扶養控除
対象となる主な状況・支出:16歳以上の親族などが、生計・所得等の要件を満たす
所得控除:特定親族特別控除
対象となる主な状況・支出:19〜22歳の親族について、扶養控除の所得基準を超えても一定の所得範囲内などの要件を満たす
所得控除:障害者控除
対象となる主な状況・支出:本人、同一生計配偶者、扶養親族が対象となる障害者に該当する
所得控除:寡婦控除
対象となる主な状況・支出:夫との死別・離婚などがあり、本人の所得や扶養親族等の要件を満たす
所得控除:ひとり親控除
対象となる主な状況・支出:婚姻の状況、生計を一にする子、本人の所得などの要件を満たす
所得控除:勤労学生控除
対象となる主な状況・支出:対象となる学校の学生で、勤労による所得や所得額などの要件を満たす
所得控除:社会保険料控除
対象となる主な状況・支出:本人または生計を一にする家族の国保・国民年金などを実際に負担する
所得控除:小規模企業共済等掛金控除
対象となる主な状況・支出:小規模企業共済・iDeCoなどの対象掛金を支払う
所得控除:生命保険料控除
対象となる主な状況・支出:対象となる生命保険・介護医療保険・個人年金保険の保険料を支払う
所得控除:地震保険料控除
対象となる主な状況・支出:対象となる居住用家屋・家財などの地震保険料を支払う
所得控除:医療費控除
対象となる主な状況・支出:本人または生計を一にする家族の医療費を支払う。セルフメディケーション税制は選択制の特例
所得控除:雑損控除
対象となる主な状況・支出:災害・盗難・横領によって、対象となる生活用資産に損害を受ける
所得控除:寄附金控除
対象となる主な状況・支出:国・地方公共団体・一定の公益法人等に対象となる寄附をする
控除額や所得要件は年分によって変わるため、前年の申告書をそのまま転記しないようにしましょう。特に家族に関する控除は、年齢・所得・生計の状況と、専従者に該当しないかなどの確認が必要です。国税庁「所得控除のあらまし」
なお、青色申告特別控除は、控除という名前ですが、この16種類には含まれません。所得を減らすという点は共通していますが、青色申告特別控除は事業所得などを計算する段階で差し引き、所得控除はその後に適用するという違いがあります。
まず確認したい、おすすめの所得控除の活用
小規模企業共済で、廃業・引退への備えをしながら掛金を全額所得控除に
小規模企業共済は、個人事業主などが廃業や引退に備えて積み立てる制度です。加入資格を満たして支払った本人の掛金は、全額を所得控除にできます。
掛金は月1,000円〜7万円で設定でき、月7万円を12か月分支払う通常の例なら、控除額は年84万円になります。事業主自身の退職資金を準備しながら、現役時の所得税・住民税の負担を抑えられる点が特徴です。
ただし、積み立てるお金は預金と同じように自由に使えるわけではありません。任意解約では、掛金納付月数が240か月未満の場合、原則として受取額が掛金総額を下回ります。240か月以上でも、増額した掛金の納付期間などによって元本割れが生じるケースがあります。
受取時の税金も、廃業による共済金か任意解約の解約手当金か、一括受取か分割受取かなどで変わります。目先の控除額だけで掛金を決めず、事業資金を確保したうえで、続けられる金額を検討しましょう。
公式サイト:中小機構「小規模企業共済」
iDeCoで、老後資金を積み立てながら掛金を全額所得控除に
iDeCoは、自分で運用商品を選び、老後資金を積み立てる私的年金です。本人が支払う掛金は、全額が小規模企業共済等掛金控除の対象になります。所得税・住民税がかかる所得がある人は、掛金に応じて税負担を抑えることができます。
国民年金第1号被保険者である自営業者などの掛金上限は、国民年金基金などとの合算で、2026年11月分までは月6万8,000円、同年12月分からは月7万5,000円です。iDeCoと基金それぞれに、この上限まで積み立てられるわけではありません。付加保険料を払う場合も合算枠に含まれますので、加入中の制度を合わせて確認しましょう。厚生労働省「iDeCo等の制度改正」
なお、積み立てた資産は原則として60歳まで引き出せず、加入期間によっては受取開始年齢が遅くなります。また、商品によっては価格変動があり、手数料や受取時の税金も考慮する必要があります。数年以内に使う納税資金や設備購入の資金は分けて、老後まで使わないお金で取り組みましょう。
生命保険料・地震保険料控除で、加入済みの保険の控除漏れをなくす
生命保険や医療保険、個人年金保険に加入している方は、支払った保険料が生命保険料控除の対象になるかを確認しましょう。新たに保険へ加入しなくても、すでに払った保険料の控除を漏らさずに申告することで、税負担を抑えられます。
生命保険料控除は3区分。所得税の合計上限は12万円です。 各区分の上限は次のとおりで、保険契約1件ごとに上限まで使えるわけではありません。
区分:一般生命保険料
対象となる主な保障・契約:死亡保障など、対象となる生命保険
新契約の所得税の控除上限:通常は4万円。2026年分は、23歳未満の扶養親族がいる人の新生命保険料について6万円
旧契約の所得税の控除上限:5万円
区分:介護医療保険料
対象となる主な保障・契約:対象となる医療保険・介護保険
新契約の所得税の控除上限:4万円
旧契約の所得税の控除上限:独立した控除枠はなく、旧生命保険料として一般生命保険料の枠で計算
区分:個人年金保険料
対象となる主な保障・契約:所定の年金受取人・払込期間・受取期間等の要件を満たす個人年金保険
新契約の所得税の控除上限:4万円
旧契約の所得税の控除上限:5万円
新契約は2012年1月1日以後、旧契約は2011年12月31日以前に締結した契約等です。実際の控除額は、支払保険料と区分に応じた計算式で求めます。例えば、通常の新契約の枠では、年8万円の保険料に対する所得税の控除額は4万円です。
同じ区分に新旧両方の契約がある場合は、旧契約だけで計算する方法と、新旧を合算する方法を比較します。通常の新旧合算枠は4万円ですが、前述の子育て世帯の特例に該当する一般生命保険料は6万円です。各区分で計算した額を合計しても、全体の上限12万円は増えません。旧契約だけなら、一般生命保険料5万円と個人年金保険料5万円の合計で最高10万円になります。国税庁「生命保険料控除」
地震保険料控除は、対象となる居住用家屋・家財などの保険料について、所得税で最高5万円を控除する制度です。 火災保険料全体が対象になるわけではありません。一定の旧長期損害保険には経過措置があり、計算は次のように分かれます。
区分:地震保険料
年間の対象保険料:5万円以下
所得税の控除額:支払った対象保険料の全額
区分:地震保険料
年間の対象保険料:5万円超
所得税の控除額:5万円
区分:旧長期損害保険料
年間の対象保険料:1万円以下
所得税の控除額:支払った対象保険料の全額
区分:旧長期損害保険料
年間の対象保険料:1万円超〜2万円以下
所得税の控除額:対象保険料×1/2+5,000円
区分:旧長期損害保険料
年間の対象保険料:2万円超
所得税の控除額:1万5,000円
旧長期損害保険の経過措置には、2006年12月31日までに締結し、保険期間も同日までに始まっていること、満期返戻金等があり保険期間が10年以上であること、2007年1月1日以後に契約を変更していないことが必要です。地震保険料と旧長期損害保険料が別契約である場合は、それぞれの計算額を合計して最高5万円です。同じ契約に両方の対象保険料がある場合は、どちらか一方を選んで控除します。国税庁「地震保険料控除」
上の表はいずれも所得税の控除額であり、住民税は上限や計算式が異なります。保険会社の控除証明書で区分と対象額を確認しましょう。
自宅兼事務所の保険は、事業用部分の経費と居住用部分の所得控除を分け、同じ保険料を二重に引かないようにします。保険を見直す場合も、必要な保障があるかを先に確認し、節税のためだけに不要な契約を増やさないようにしましょう。
余裕があれば押さえたい所得控除・納付方法
医療費控除・セルフメディケーション税制で、医療費や市販薬の負担を所得控除に
医療費を多く支払った年は、医療費控除を確認しましょう。その年に支払った対象医療費から保険金などの補填額を引き、さらに「10万円」と「総所得金額等の5%」の少ない方を差し引いた額を控除できます。控除額の上限は200万円です。
本人が支払った、生計を一にする家族の医療費もまとめられます。また、総所得金額等が200万円未満の人は、医療費が10万円以下でも控除を受けられることがあります。例えば、総所得金額等が150万円、対象医療費が9万円で補填がなければ、9万円−7万5,000円=1万5,000円の控除となります。
市販薬を購入した場合は、セルフメディケーション税制も確認しておきましょう。一定の健康診査や予防接種などを受けた人が対象の市販薬を購入した場合、購入費から補填額と1万2,000円を引き、最高8万8,000円を所得控除できます。
通常の医療費控除とセルフメディケーション税制は併用できません。比較するときは、対象となる支出の範囲と、控除を受ける本人の要件を分けて確認しましょう。
比較する項目:対象となる主な支出
通常の医療費控除:治療・療養に必要な診療費、薬代、一定の通院交通費など
セルフメディケーション税制:対象として指定された市販薬の購入費。市販薬すべてが対象ではない
比較する項目:家族の分を含められるか
通常の医療費控除:本人が支払った、生計を一にする家族の対象医療費も含められる
セルフメディケーション税制:本人が支払った、生計を一にする家族の対象薬代も含められる
比較する項目:追加の要件
通常の医療費控除:健康診査等を受けることは適用要件ではない
セルフメディケーション税制:申告する本人が、その年に一定の健康診査・予防接種等を受けていることが必要
比較する項目:控除額の計算
通常の医療費控除:対象医療費−補填額−「10万円と総所得金額等の5%の少ない方」
セルフメディケーション税制:対象薬代−補填額−1万2,000円
比較する項目:所得控除の上限
通常の医療費控除:200万円
セルフメディケーション税制:8万8,000円
比較する項目:そろえる主な資料
通常の医療費控除:医療費控除の明細書、医療費通知、領収書など
セルフメディケーション税制:専用の明細書、対象薬が分かる領収書、一定の取組を行ったことを示す資料
比較する項目:留意事項
通常の医療費控除:更正の請求・修正申告で事後的にセルフメディケーション税制へ変更することはできない
セルフメディケーション税制:更正の請求・修正申告で事後的に通常の医療費控除へ変更することはできない
計算結果がマイナスなら控除額は0円です。保険金等の補填額は、その給付の対象となった医療費等から差し引きます。通常の医療費控除では、給付額が一つの治療費を上回っても、余りを無関係な医療費から差し引きません。また、セルフメディケーション税制の要件となる健康診査等の費用そのものは、同税制の控除対象に含めません。
対象市販薬の代金でも、治療・療養に必要な薬代であれば、通常の医療費控除に含めて計算できるものがあります。レシートを単純に二つに分けるのではなく、それぞれの制度を使った場合の控除額を計算して、申告前に有利な方を選びましょう。国税庁「医療費控除」、「セルフメディケーション税制」、「両制度の選択適用」
国民年金の前納で、保険料の割引と所得控除のタイミングを活用する
国民年金保険料は、まとめて前納することで保険料の割引を受けられます。さらに、2年前納など13か月以上の前納分については、納付した年に全額を社会保険料控除にする方法と、各年分に相当する額をそれぞれの年で控除する方法を選べます。
例えば、今年だけ所得が大きく、翌年以後の所得が少なくなる見込みなら、前納分を今年まとめて控除する方が有利になることがあります。控除額に適用される税率が年によって変わるためです。
ただし、前納によって控除できる総額が二重に増えるわけではありません。主に「いつ控除を受けるか」を選ぶ制度ですので、今年と翌年以後の所得を比較し、前払い後の資金繰りも確認しましょう。日本年金機構「国民年金保険料の納付」、日本年金機構「13か月以上前納した場合の社会保険料控除」
なお、社会保険料控除を受けるのは、実際に保険料を負担した人です。生計を一にする家族の国民年金保険料などを自分が支払った場合は自分の控除にできますが、親の年金から天引きされた保険料を、生活費を援助する子の控除へ移すことはできません。
扶養控除を受ける人を見直し、家族全体の税負担を抑える
同じ親族について複数の家族が扶養控除の要件を満たす場合は、誰の扶養親族にするかによって、家族全体の税負担が変わります。例えば、夫婦のどちらも同じ子を扶養控除の対象にできる場合は、双方の所得や適用税率を比べて検討しましょう。
控除額とほかの条件が同じであれば、高い税率が適用される人が控除を受ける方が、所得税の軽減額は大きくなります。ただし、同じ親族を二人が重複して控除することはできません。年齢・所得・生計などの要件を満たすことが前提で、青色事業専従者給与を受ける人などは対象外です。
ここでの扶養は税法上の話であり、健康保険の被扶養者とは別に判定します。また、すでにいずれかの人が確定申告書を提出した後は、修正申告や更正の請求によって扶養の所属を変更することはできません。申告前に家族で確認し、双方の申告内容をそろえておきましょう。国税庁「2以上の所得者がいる場合の扶養親族等の所属」
国民年金基金・付加年金で、年金を上乗せしながら保険料を所得控除に
国民年金基金や付加年金は、対象となる自営業者などが老齢基礎年金に上乗せできる制度です。支払った掛金・保険料は社会保険料控除の対象になりますので、将来の年金と現在の税負担の両面から検討できます。
国民年金基金は、終身年金などを組み合わせて、将来受け取る年金を準備する制度です。掛金の上限はiDeCoと共通で、任意には脱退できません。将来の給付内容と、払い続けられる掛金を確認しましょう。
付加年金は、月400円の付加保険料を納めると、年額「200円×納付月数」の年金が上乗せされる制度です。例えば10年間納付した場合は、付加保険料の総額が4万8,000円、上乗せされる年金が年2万4,000円となります。
国民年金基金と付加年金は併用できません。加入資格や保険料免除期間の扱いも確認したうえで、自分に合う方法を選びましょう。なお、保険会社の「個人年金保険」は別の制度であり、保険料全額を社会保険料控除にするものではなく、生命保険料控除の枠で扱います。
節税の目線④ 税額控除:計算した税金から直接差し引く
税額控除は、計算した税金そのものから一定額を差し引く制度です。所得を減らす所得控除とは、税金への影響が異なります。 住宅の取得・改修や、配当・海外所得がある方は、使える控除に漏れがないか確認しましょう。
なお、ふるさと納税は、所得税では寄附金控除という所得控除、住民税では税額控除を使う仕組みです。ここでは、住民税の税額控除と合わせて紹介します。
まず確認したい、おすすめの税額控除等の活用
ふるさと納税で、応援したい自治体への寄附を税金の控除に
ふるさと納税は、地方公共団体への寄附について、所定の上限内であれば、年間の対象寄附額から2,000円を除いた額が所得税・住民税の軽減につながる制度です。2,000円は寄附先ごとではなく、年間の合計を基に考えます。
返礼品などを受け取れる一方、寄附額を先に支払うため、手元の現金が増える制度ではありません。また、上限を超えた部分は自己負担が増えますので、まず今年の上限額を確認しましょう。
個人事業主の上限は売上だけでは決まりません。経費や共済・iDeCoなどの所得控除、家族構成等によっても変わります。年末に経費や所得控除を増やした場合は、ふるさと納税の上限も再計算しておくことが大切です。
確定申告をする場合は、ワンストップ特例が適用されなくなります。すでに特例申請をした分を含め、対象となる寄附をすべて確定申告に反映しましょう。
住宅ローン控除は個人事業主も対象! 住宅購入時の控除漏れをなくす
個人事業主も、住宅・借入れ・所得などの要件を満たせば住宅ローン控除を利用できます。自分が住む住宅を取得等し、原則として返済期間10年以上の借入れがある方は確認しておきましょう。
2026年入居の通常の住宅取得では、対象となる年末借入残高等に0.7%を掛けて控除額を計算します。ただし、借入限度額や控除期間は、住宅性能・新築か中古か・世帯の状況などで異なります。借入残高の全額が、どの住宅でも同じ条件で控除対象になるわけではありませんのでご自身の要件を適切に確認しましょう。
自宅を仕事にも使っている場合は、居住用部分と事業用部分の区分も必要です。事業用の借入金をそのまま住宅ローン控除に含めず、居住部分の割合に応じた計算や特例を確認します。
初めて控除を受ける年は確定申告が必要です。契約書や年末残高証明書、住宅性能を確認する資料などをそろえ、申告に反映しましょう。
配当控除を活用するなら、住民税・国保も含めて申告方法を比較する
国内法人から受ける一定の配当を総合課税で申告すると、配当控除を使えます。
控除額は配当の種類や所得金額によって変わります。外国法人の配当やJ-REITの分配金などは対象外で、申告不要を選んだ配当や、申告分離課税で申告する配当にも配当控除は使えません。
上場株式等の配当は、総合課税で申告すると所得税の還付が増える一方、国保の算定所得が増えることがあります。還付額だけで有利と判断せず、住民税・保険料まで合わせて比較しましょう。自分に使える申告不要・総合課税・申告分離課税の方法を比較し、有利な方を選択することが大切です。国税庁「配当所得があるとき」
余裕があれば押さえたい税額控除
外国税額控除で、同じ所得に日本と外国で税金がかかる負担を調整する
国外で生じた所得に外国の所得税に相当する税金が課され、日本でも所得税がかかる場合は、外国税額控除を確認しましょう。所定の限度内で外国税額を差し引き、同じ所得への二重課税を調整できます。
ただし、海外から受け取った報酬から税金が引かれていても、その全額を自動的に控除できるわけではありません。所得がどこで生じたか、税の種類、租税条約上の扱いを確認する必要があります。控除できる金額にも、日本の所得税額と国外所得などを基に計算する上限があります。
例えば、日本で行った仕事の報酬などは、外国側で還付を受ける手続が必要になることもあります。海外取引がある方は、契約書・支払明細・外国税の証明を保存し、申告前に税金の扱いを確認しておきましょう。
住宅特定改修特別税額控除で、リフォーム費用の一部を税額から控除する
一定の省エネ・バリアフリー・子育て対応などの改修を行い、住宅や本人の所得などの要件を満たすと、住宅特定改修特別税額控除を利用できます。住宅ローンの利用を必須としないため、自己資金でリフォームした場合も対象になるか確認しましょう。
対象となる工事、所得、床面積、居住時期などの要件は、改修の種類によって異なります。また、控除額は工事代金の全額をそのまま基にするとは限らず、対象工事の標準的な費用額などを使って計算します。
工事を検討する段階で施工会社へ確認し、増改築等工事証明書など、申告に必要な資料を用意しておきましょう。省エネ改修について住宅ローン控除の要件も満たす場合は、いずれか一つを選ぶ扱いがあります。申告後に自由に選び直せるものではありませんので、事前に比較しておくことが大切です。国税庁「省エネ改修工事の住宅特定改修特別税額控除」
住宅耐震改修特別控除で、旧耐震住宅の改修費用を税額控除に
1981年5月31日以前に建築された、自分が住む住宅について、現行の耐震基準に適合させる所定の改修を行った場合は、住宅耐震改修特別控除が検討対象です。対象工事の標準的な費用額などから控除額を計算し、所得税から差し引くことができます。
この制度も借入れを必須としません。対象となる住宅・工事であることを確認し、増改築等工事証明書などをそろえて申告しましょう。
一定の増改築に係る住宅ローン控除とは、双方の要件を満たせば併用できる場合があります。一方、耐震改修が必要な住宅を取得した場合の住宅ローン控除など、選択適用になる組合せもあります。住宅の購入と改修を合わせて行う方は、それぞれの控除をどう使うか、工事内容と取得条件に沿って確認する必要があります。国税庁「住宅耐震改修特別控除」
設備投資・賃上げ・寄附に使える税額控除も確認する
設備投資をする青色申告者は、中小企業投資促進税制や経営強化税制を確認しましょう。対象設備・業種・計画認定などの要件を満たすと、税額控除や、通常より早く経費にできる償却方法を選べます。取得前の手続が必要な制度もあるため、購入を決める前に確認することが大切です。
従業員の給与を増やした場合は、賃上げ促進税制も検討対象です。ただし、事業主本人や対象外の親族への給与、外注費の増加を、そのまま賃上げの対象に含めることはできません。
このほか、一定の試験研究費や、認定NPO法人等への寄附にも税額控除があります。通常の制作費や勉強代がすべて試験研究費になるわけではなく、寄附も対象となる寄附先や所得控除との選択を確認する必要があります。該当する支出がある方は、使える制度を確認しておきましょう。国税庁「税額控除の種類」
節税の目線⑤ 税金の計算方法の選択:赤字・収入の波・消費税を確認する
経費や控除の確認に加え、所得の状況に合った計算方法を使うことで、税負担を抑えられることがあります。事業が赤字になった年や、原稿料・印税などが大きく増えた年は、申告の前に使える制度を確認しましょう。
事業の赤字を他の所得と相殺し、引き切れない分は翌年以後へ繰り越す
事業所得の赤字は、原則として同じ年の給与所得など、対象となる他の所得と相殺できます。この仕組みを「損益通算」といいます。例えば、給与所得300万円と事業所得の赤字100万円があり、全額を通算できる場合は、所得控除を適用する前の所得の合計を200万円にできます。
ただし、赤字なら何でも相殺できるわけではありません。雑所得の赤字は給与所得などと通算できず、株式取引の損失も別の範囲で扱います。事業所得か雑所得かは実際の活動状況から判定しますので、「赤字を使いたいから事業所得にする」という選び方はできません。
青色申告で、損益通算をしてもなお純損失が残る場合は、所定の申告を続けることで、原則として翌年以後3年間の所得から差し引くことができます。赤字の年も申告し、その後も継続して申告することが大切です。なお、青色申告特別控除や所得控除を使い切れなかった額は、この純損失には含めません。
繰戻し還付で、前年に払った所得税の還付を受ける
前年も青色申告をしているなどの要件を満たす場合は、今年の純損失を前年へ繰り戻し、前年分の所得税の還付を請求できます。将来の黒字から差し引く繰越控除に対し、すでに払った税金の還付を受ける方法です。
申告では、対象年の確定申告書と還付請求書を期限内に提出することなどが必要です。繰戻しに使った損失を、翌年以後に重ねて繰り越すことはできません。
当面の資金繰りを改善したい場合には、前年の税金の還付が助けになります。ただし、前年の税額や翌年以後の利益によって有利不利が変わりますので、繰越控除と合わせて比較しましょう。
赤字の繰越控除と繰戻し還付の違い
青色申告者の通常の純損失について、二つの方法を比べると次のようになります。
比較する項目:どの年の所得と相殺するか
純損失の繰越控除:翌年以後の所得
純損失の繰戻し還付:原則、前年の所得
比較する項目:対象となる期間
純損失の繰越控除:原則、翌年以後3年間
純損失の繰戻し還付:原則、前年1年分
比較する項目:税負担への効果
純損失の繰越控除:将来、黒字が出た年の税負担を抑える
純損失の繰戻し還付:前年分の所得税を再計算し、納めた税金の還付を受ける
比較する項目:主な申告要件
純損失の繰越控除:損失が生じた年に青色申告書を提出し、その後も連続して確定申告する
純損失の繰戻し還付:前年も青色申告をしているなどの要件を満たし、損失が生じた年の青色申告書と還付請求書を期限内に提出する
比較する項目:判断するときの目線
純損失の繰越控除:翌年以後に、控除を使える所得が見込めるか
純損失の繰戻し還付:前年に還付を受けられる税額があるか。早めの還付が資金繰りに役立つか
比較する項目:同じ損失を両方に使えるか
純損失の繰越控除:繰戻し還付に使った部分は繰り越せない
純損失の繰戻し還付:繰戻しに使わなかった残りは、繰越控除の要件を満たせば繰り越せる
どちらも、損益通算後に残る税法上の純損失が対象です。単なる資金不足や、所得控除の使い残しを振り替える制度ではありません。また、特定非常災害に関する損失の繰越期間や、廃業時の繰戻しなどには別の特例があります。国税庁「青色申告制度」、「純損失の繰戻しによる還付請求手続」
平均課税で、原稿料・作曲料・印税などが集中した年の所得税を抑える
漫画家や作家、アーティストなどで、原稿料・作曲料・著作権使用料などの一定の変動所得や、法令で定める臨時所得がある場合は、平均課税を確認しましょう。特定の年に所得が集中したとき、累進税率による負担を調整できる制度です。
変動所得だけについて適用を考える場合は、今年の変動所得が過去2年の平均を超え、かつ今年の総所得金額の20%以上になることなどが入口となります。ここで比べるのは売上ではなく、対応する経費等を差し引いた所得です。
ただし、クリエイターという肩書きだけで対象になるわけではありません。演奏料・出演料・広告案件の報酬などは、原稿料や著作権使用料と同じ扱いにせず、契約や明細から対価の内容を確認する必要があります。単に収入の増減が大きい仕事すべてを対象とする制度でもありません。
また、収入を好きな年に振り分けて申告する制度ではなく、その年の所得税を特別な方法で計算する仕組みです。原稿料や印税などが大きく増えた方は、前年・前々年の資料もそろえて検討しましょう。
平均課税の計算を、原稿料が増えた例で見る
例えば、前々年の変動所得が100万円、前年が200万円、今年が600万円なら、過去2年の平均は150万円です。臨時所得がなく、今年の総所得金額が800万円であれば、今年の変動所得600万円は過去2年の平均を超え、総所得金額の20%以上という条件も満たします。税額の計算に使う「平均課税対象金額」は、600万円−150万円=450万円です。
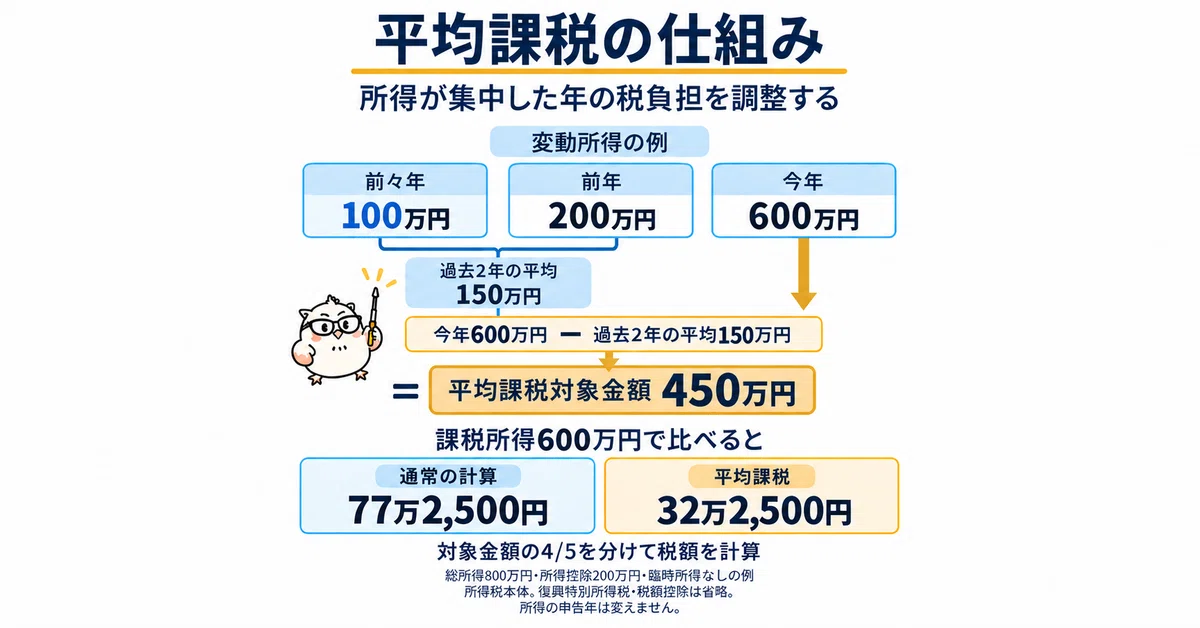
さらに、所得控除の合計が200万円で、課税所得が600万円になる場合を考えます。この例では、課税所得600万円から平均課税対象金額450万円の4/5に当たる360万円を分け、残る240万円に通常の税率を適用します。その税額は14万2,500円です。
次に、14万2,500円を240万円で割って百分率にすると5.9375%です。平均税率は、その小数点以下を切り捨てた5%となります。この5%を分けておいた360万円に掛けた18万円と、先ほどの14万2,500円を合計すると、所得税本体は32万2,500円です。通常の計算による77万2,500円と比べ、この設例では税負担を抑えられます。
各年の変動所得は、必要経費や対象部分の青色申告特別控除等を反映した後の金額とし、損益通算・繰越控除等の追加調整はないものとしています。図の税額は所得税本体のみで、復興特別所得税・税額控除等は含めていません。課税所得が平均課税対象金額以下の場合には別の計算式を使うため、どのケースでも上の計算になるわけではありません。国税庁「変動所得・臨時所得の説明書」、「所得税の税率」
消費税は、一般課税・簡易課税・2割特例のうち使える方法を比較する
消費税を申告する方は、所得税とは別に、消費税の計算方法を確認しましょう。同じ売上でも、適用する方法によって納税額が変わります。
計算方法:一般課税
基本的な仕組み:売上に係る消費税額から、実際の課税仕入れ等に係る税額を差し引く
計算方法:簡易課税
基本的な仕組み:実際の経費ではなく、事業区分ごとの「みなし仕入率」を使って計算する
計算方法:2割特例
基本的な仕組み:対象となる事業者・課税期間について、売上に係る消費税額の2割を納める
2割特例は、インボイス登録を機に免税事業者から課税事業者になった一定の人が対象です。課税事業者であれば誰でも使えるわけではありません。簡易課税にも、基準期間の課税売上高や届出などの要件があります。
どの方法が有利かは、業種・経費・設備投資の状況によって変わります。また、届出期限や継続適用の制限があるため、申告直前にその年だけ有利な方法へ切り替えられるとは限りません。大きな設備投資を予定している場合などは、購入する年と翌年以後の負担を合わせて比較しましょう。
参考記事
原則課税・簡易課税・2割特例の違いを、税込売上1,320万円の例で比較。適用条件、みなし仕入率、届出期限、設備投資時の注意点を解説。2027年以降の3割特例へのつながりも確認できます。
なお、ここまでに挙げたもの以外にも、働き方によっては、家内労働者等の必要経費の特例など、所得計算自体に使える特例もあります。実際の経費が少ない対象者に、一定額までの必要経費を認める仕組みですが、在宅勤務というだけで全員が対象になるものではありません。特定の相手に継続して役務を提供しているかなど、働き方の実態から確認します。
節税の目線⑥ 法人成りの検討:利益が増えてきたら、法人で使える節税策も検討する
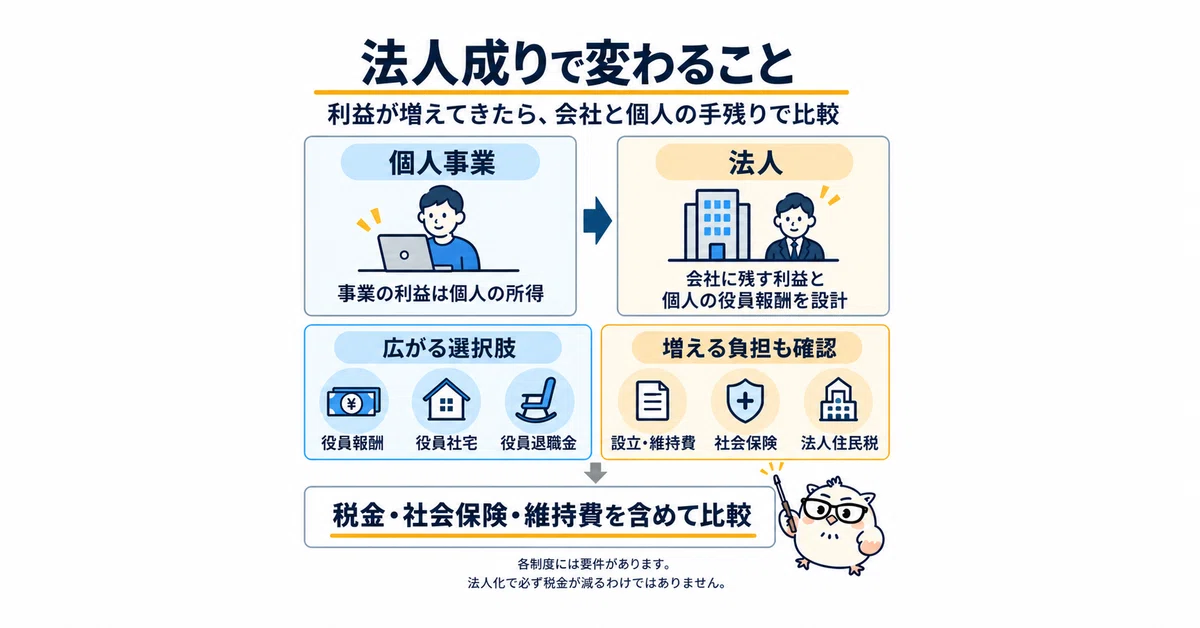
個人事業の利益が安定して増えてきたら、会社を設立する「法人成り」も検討しましょう。法人になると事業の利益に対する課税の仕組みが変わり、自分への役員報酬や社宅、退職金など、個人事業では使えなかった選択肢が増えます。
法人成りで広がる選択肢:自分への役員報酬
主な仕組みと確認点:要件を満たす報酬を会社の損金(税金の計算上の費用)にし、個人側では給与所得控除を使う。報酬額や支給時期などのルールがある
法人成りで広がる選択肢:役員社宅
主な仕組みと確認点:会社が用意した住宅を役員へ貸す仕組みを使う。役員が所定の賃貸料を負担するなどの要件がある
法人成りで広がる選択肢:役員退職金
主な仕組みと確認点:退職時に適正な額を支給し、会社側の損金算入と個人側の退職所得の扱いを検討する
法人成りで広がる選択肢:家族への給与
主な仕組みと確認点:個人の専従者給与とは異なるルールで検討できる。実際の勤務と適正な給与が必要で、役員なら役員報酬の要件も確認する
法人成りで広がる選択肢:会社に利益を残す
主な仕組みと確認点:生活費として受け取る報酬と、会社に残す事業資金を分けて設計する。後に個人が受け取る際の課税も考慮する
一方、法人には設立費用や維持費用がかかり、社会保険への加入や、赤字でも原則として生じる住民税の均等割などの負担もあります。個人の所得税が減っても、会社と個人を合わせた手残りが増えるとは限りません。
そのため、「売上がいくらになったら法人」という一律の基準ではなく、事業の利益、必要な生活費、会社に残せる資金をそろえて比較することが大切です。
今年だけでなく翌年以後も同じ利益が続くかを見込み、個人事業を続ける場合と法人化する場合の税金・社会保険・維持費を試算しましょう。利益が増えてきた段階で早めに比較しておくと、手続や資金の準備も進めやすくなります。
まとめ:まずは経費と控除の漏れをなくし、自分に合う節税策を選びましょう
節税のために、紹介した制度を一度にすべて使う必要はありません。まずは今年の利益見込みを把握し、未処理の経費や控除証明書、家族・医療・住宅に関する資料をそろえて、使える経費・控除の漏れをなくしましょう。
そのうえで、青色申告や家族給与、設備投資、消費税の届出など、事前の手続が必要なものを確認します。申告の時期になってからでは間に合わない手続もあるため、期限のあるものから準備を進めることが大切です。
共済・年金・保険を新たに始める場合は、節税額だけでなく、資金が使えなくなる期間や受取時の税金まで考えて検討しましょう。税金を減らすことと、手元のお金を守ることを両立するという目線で、自分に合う対策を選んでいきましょう。
補足:2027年分以後は、青色申告特別控除の金額と要件が変わります
2027年分以後の青色申告特別控除は、最高75万円・65万円・10万円の区分になり、55万円控除は廃止されます。
最高65万円の控除は、原則として複式簿記による記帳と期限内のe-Taxによる申告が前提になります。さらに、優良な電子帳簿の保存や、所定のシステムによる請求書データ等との自動連携について、保存・届出等の要件を満たすと、最高75万円の控除を使えます。
また、事業所得について簡易な帳簿で10万円控除を受ける場合は、前々年の事業収入が1,000万円以下であることなどが要件になります。2026年分の申告と条件を混同せず、翌年の記帳方法も早めに確認しておきましょう。国税庁「青色申告制度の説明資料」
経費や控除の確認から確定申告まで、アウルにお任せください
「売上が増えてきたけれど、経理まで手が回らない」「使える経費や控除を確認したいけれど、一つずつ調べる時間がない」。そんなお悩みをお持ちの個人事業主・フリーランスの方へ。
アウル確定申告は、個人事業主・フリーランスのための確定申告サービスです。記帳から任せたい方も、会計ソフトに入力済みで内容の確認と申告を任せたい方も、ご相談いただけます。
仕事や制作に集中する時間を大切にしながら、経費・控除をきちんと確認した確定申告を。 帳簿の整理や申告の準備を一人で抱え込まず、アウルにお任せください。
まずはサービスサイトの料金シミュレーターで、ご自身の依頼内容に合った料金をご確認ください。
