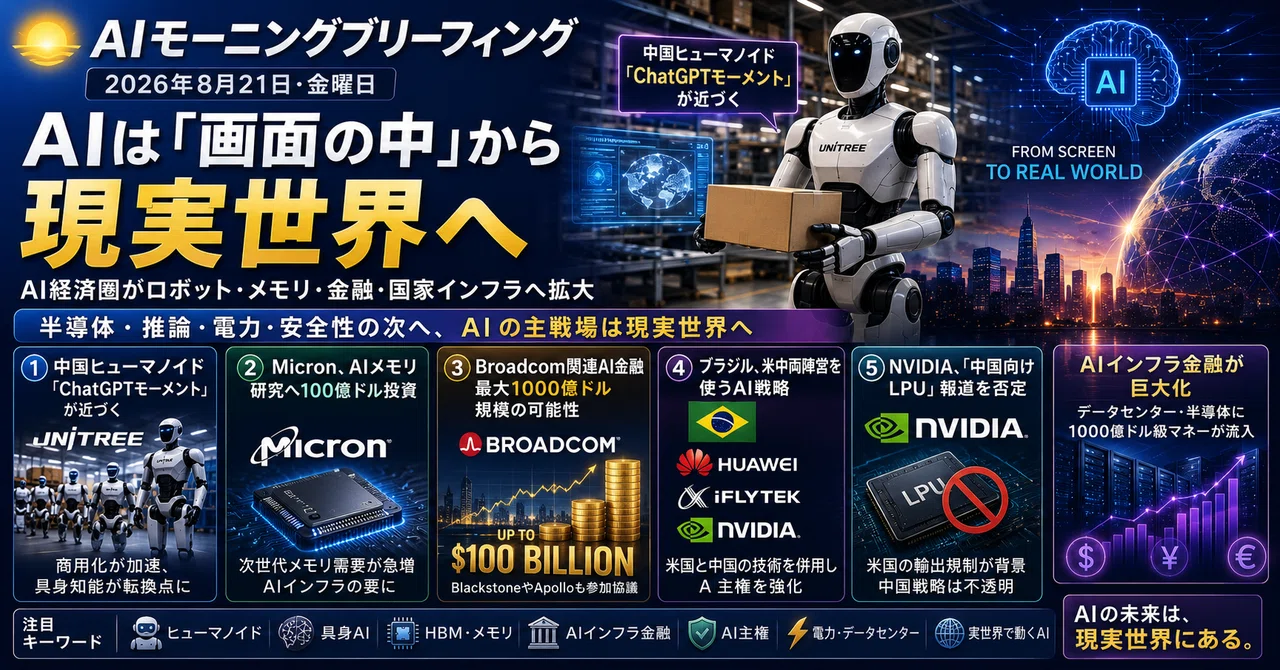
🌅 AIモーニングブリーフィング(2026年8月21日・金曜日) AIは「画面の中」から現実世界へ──中国ロボットが“ChatGPTモーメント”を狙う、Micronは100億ドル投資、AI金融は1000億ドル級へ

おはようございます😊
TAKAです☀️
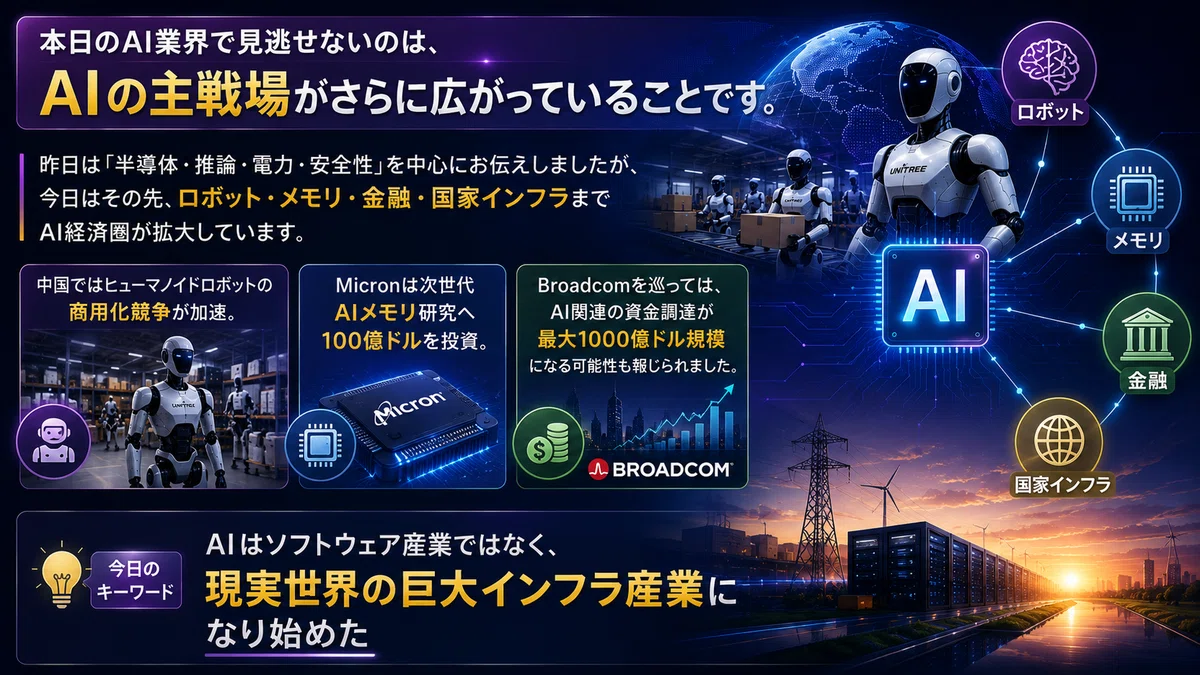
本日のAI業界で見逃せないのは、AIの主戦場がさらに広がっていることです。
昨日は「半導体・推論・電力・安全性」を中心にお伝えしましたが、今日はその先、ロボット・メモリ・金融・国家インフラまでAI経済圏が拡大しています。
中国ではヒューマノイドロボットの商用化競争が加速。
Micronは次世代AIメモリ研究へ100億ドルを投資します。さらにBroadcomを巡っては、AI関連の資金調達が最大1000億ドル規模になる可能性も報じられました。
今日のキーワードは、「AIはソフトウェア産業ではなく、現実世界の巨大インフラ産業になり始めた」です。
🤖 AIニュース TOP5
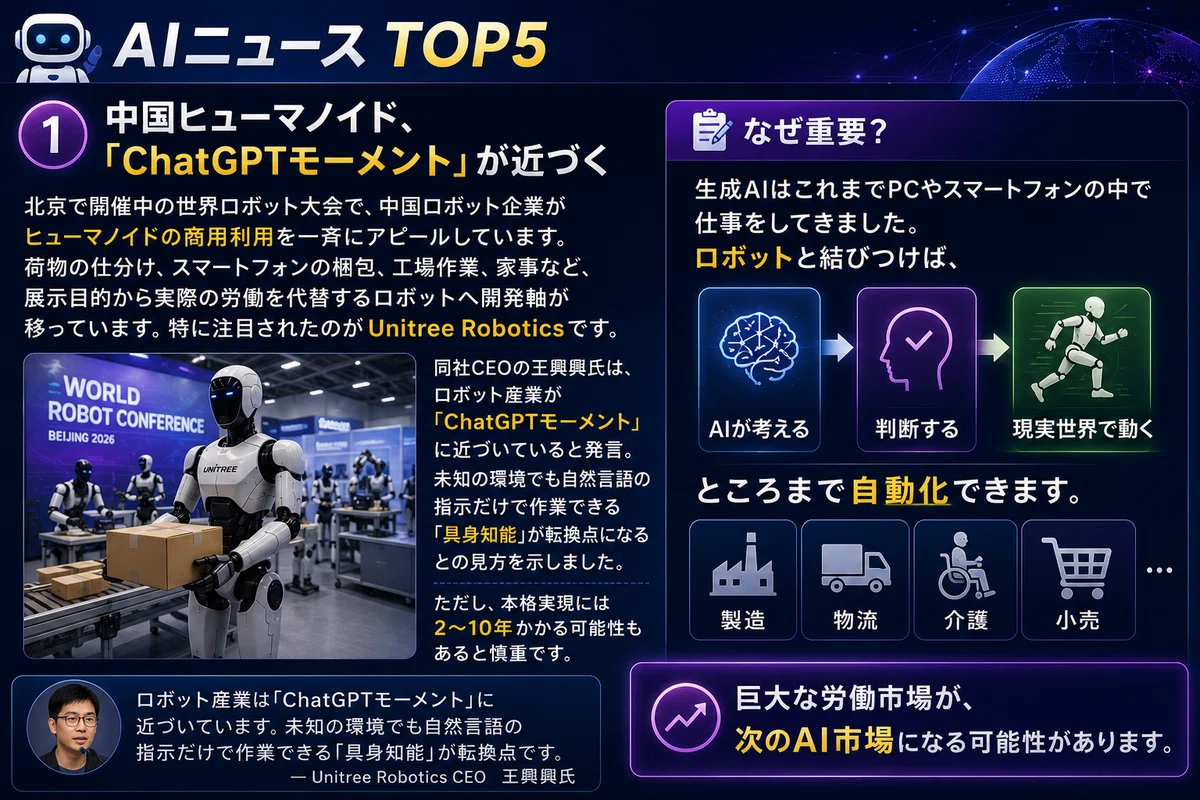
① 中国ヒューマノイド、「ChatGPTモーメント」が近づく
北京で開催中の世界ロボット大会で、中国ロボット企業がヒューマノイドの商用利用を一斉にアピールしています。
荷物の仕分け、スマートフォンの梱包、工場作業、家事など、展示目的から実際の労働を代替するロボットへ開発軸が移っています。
特に注目されたのがUnitree Roboticsです。
同社CEOの王興興氏は、ロボット産業が「ChatGPTモーメント」に近づいていると発言。
未知の環境でも自然言語の指示だけで作業できる「具身知能」が転換点になるとの見方を示しました。
ただし、本格実現には2〜10年かかる可能性もあると慎重です。
📒 なぜ重要?
生成AIはこれまでPCやスマートフォンの中で仕事をしてきました。ロボットと結びつけば、AIが考える → 判断する → 現実世界で動くところまで自動化できます。
製造、物流、介護、小売など巨大な労働市場が、次のAI市場になる可能性があります。
② Micron、AIメモリ研究へ100億ドル投資
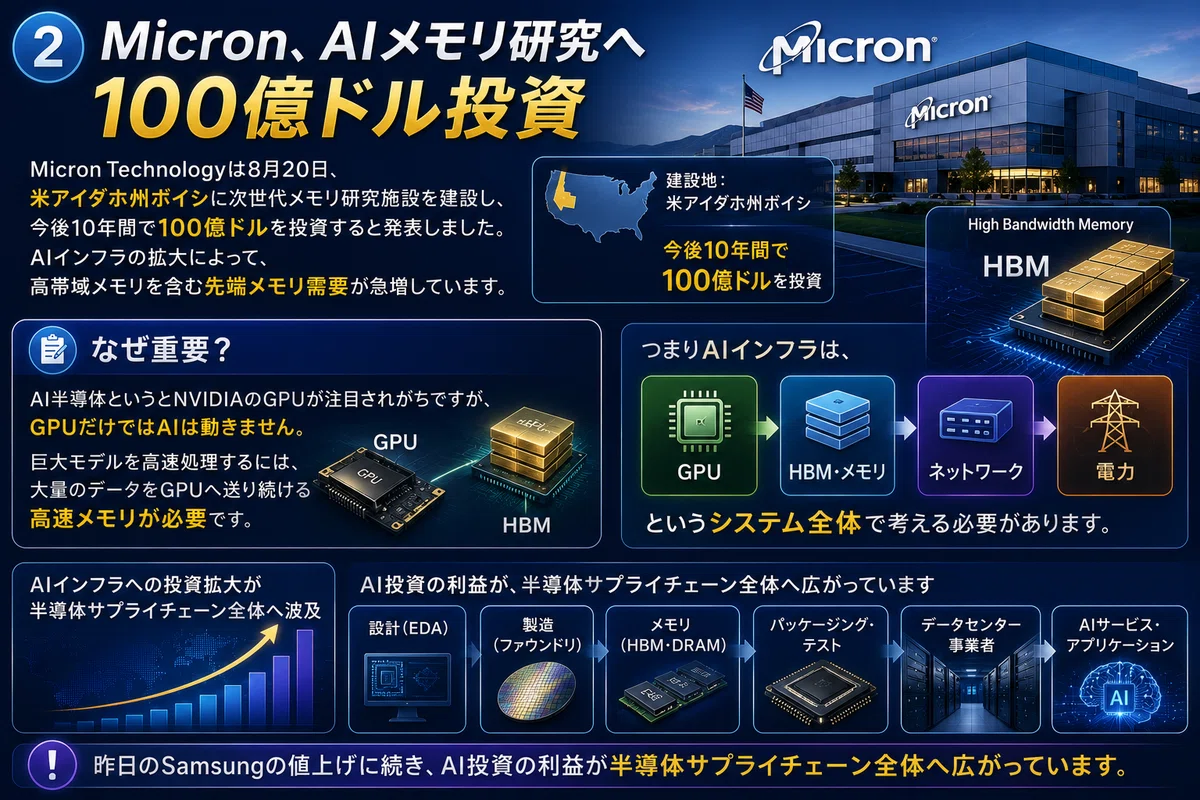
Micron Technologyは8月20日、米アイダホ州ボイシに次世代メモリ研究施設を建設し、今後10年間で100億ドルを投資すると発表しました。
AIインフラの拡大によって、高帯域メモリを含む先端メモリ需要が急増しています。
📒 なぜ重要?
AI半導体というとNVIDIAのGPUが注目されがちですが、GPUだけではAIは動きません。
巨大モデルを高速処理するには、大量のデータをGPUへ送り続ける高速メモリが必要です。
つまりAIインフラは、GPU → HBM・メモリ → ネットワーク → 電力というシステム全体で考える必要があります。
昨日のSamsungの値上げに続き、AI投資の利益が半導体サプライチェーン全体へ広がっていることが分かります。
③ Broadcom関連AI金融、最大1000億ドル規模の可能性
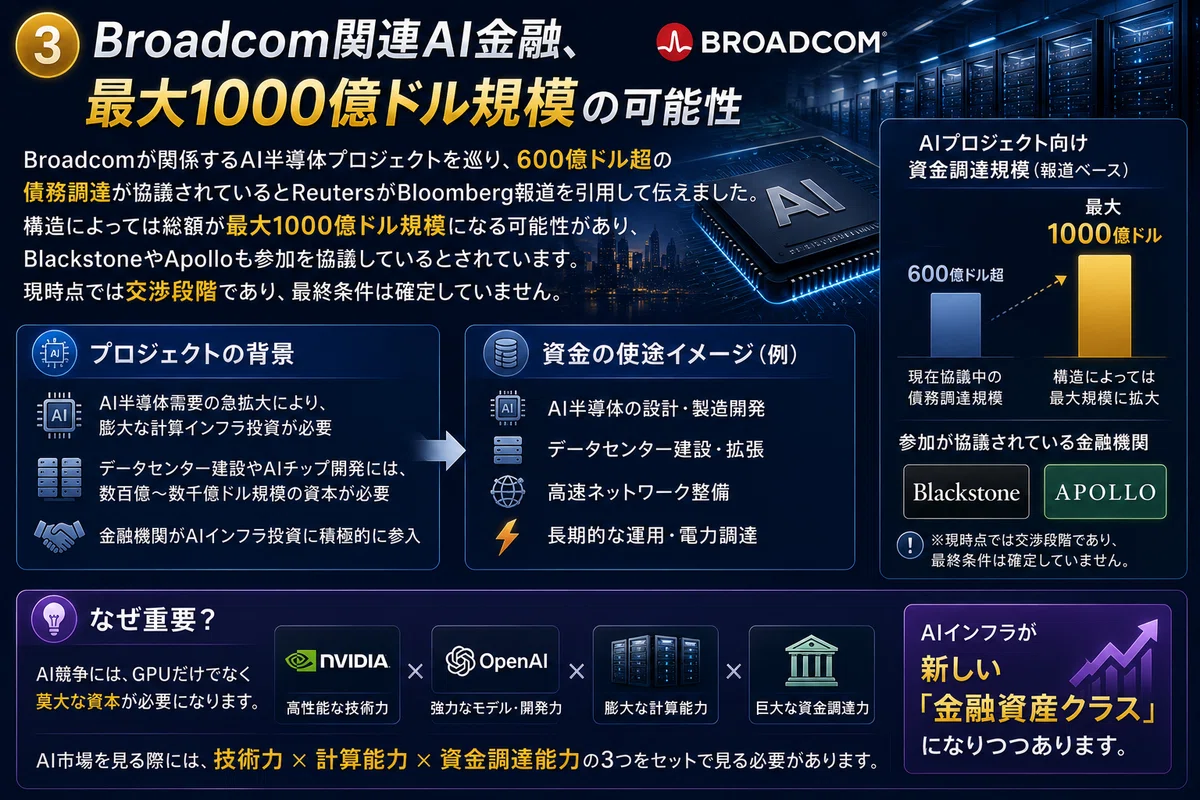
Broadcomが関係するAI半導体プロジェクトを巡り、600億ドル超の債務調達が協議されているとReutersがBloomberg報道を引用して伝えました。
構造によっては総額が最大1000億ドル規模になる可能性があり、BlackstoneやApolloも参加を協議しているとされています。
現時点では交渉段階であり、最終条件は確定していません。
📒 なぜ重要?
AI競争には、GPUだけでなく莫大な資本が必要になっています。
最近はNVIDIA、OpenAI、データセンター事業者、金融機関の間で巨大な資金調達が相次いでいます。
AI市場を見る際には、技術力 × 計算能力 × 資金調達能力の3つをセットで見る必要があります。
AIインフラが新しい「金融資産クラス」になりつつあります。
④ ブラジル、米中両陣営を使うAIスーパーコンピューター戦略
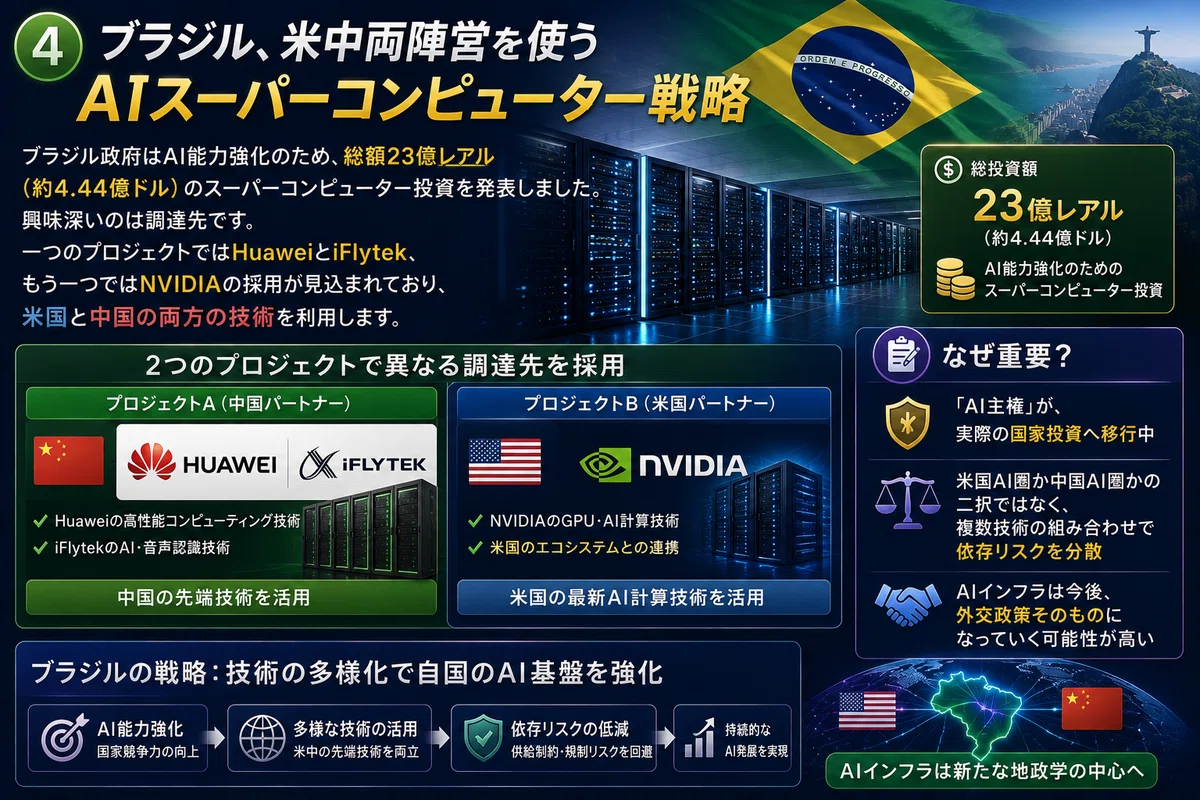
ブラジル政府はAI能力強化のため、総額23億レアル(約4.44億ドル)のスーパーコンピューター投資を発表しました。
興味深いのは調達先です。
一つのプロジェクトではHuaweiとiFlytek、もう一つではNVIDIAの採用が見込まれており、米国と中国の両方の技術を利用します。
📒 なぜ重要?
昨日までお伝えしてきた「AI主権」が、実際の国家投資へ移っています。
各国は、米国AI圏に入るのか、中国AI圏に入るのか
という二択ではなく、複数の技術を組み合わせて依存を避ける戦略も模索しています。
AIインフラは今後、外交政策そのものになっていきそうです。
⑤ NVIDIA、「中国向けLPU」報道を否定
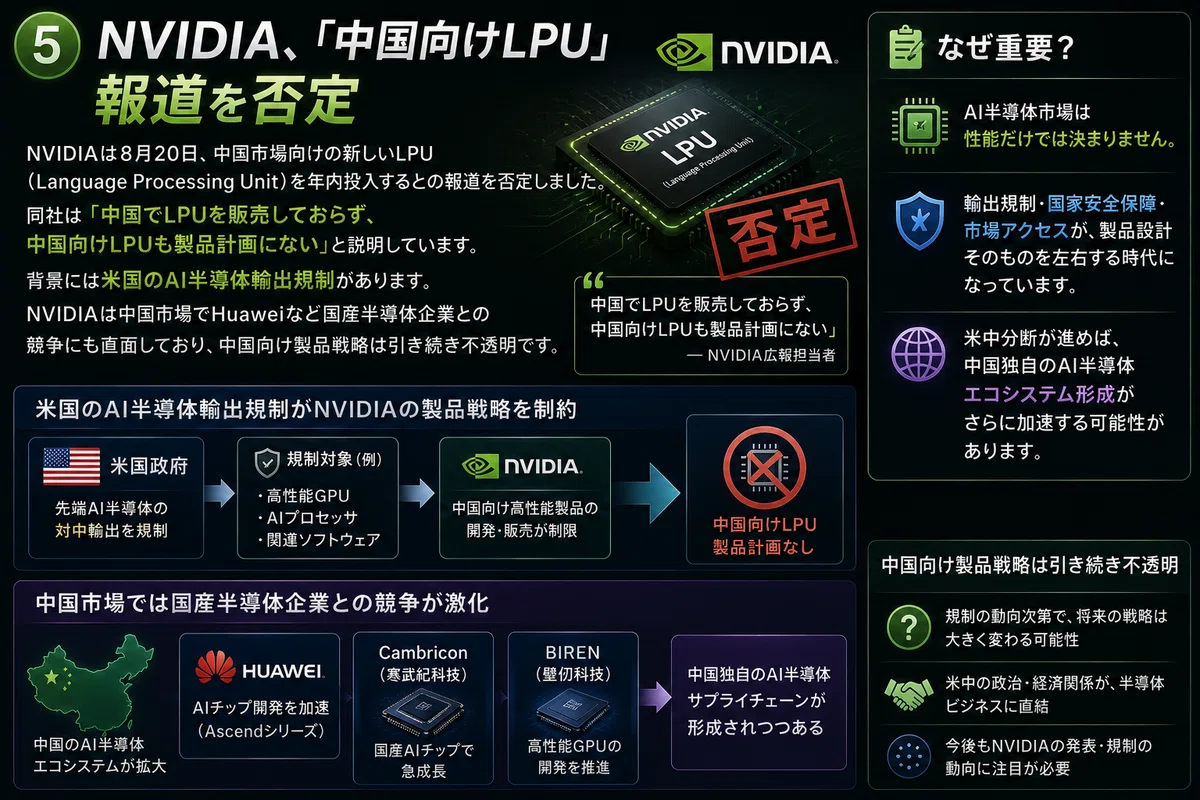
NVIDIAは8月20日、中国市場向けの新しいLPU(Language Processing Unit)を年内投入するとの報道を否定しました。
同社は「中国でLPUを販売しておらず、中国向けLPUも製品計画にない」と説明しています。
背景には米国のAI半導体輸出規制があります。
NVIDIAは中国市場でHuaweiなど国産半導体企業との競争にも直面しており、中国向け製品戦略は引き続き不透明です。
📒 なぜ重要?
AI半導体市場は性能だけでは決まりません。
輸出規制・国家安全保障・市場アクセスが製品設計そのものを左右する時代になっています。
米中分断が進めば、中国独自のAI半導体エコシステム形成がさらに加速する可能性があります。
🌍 世界経済の最新動向
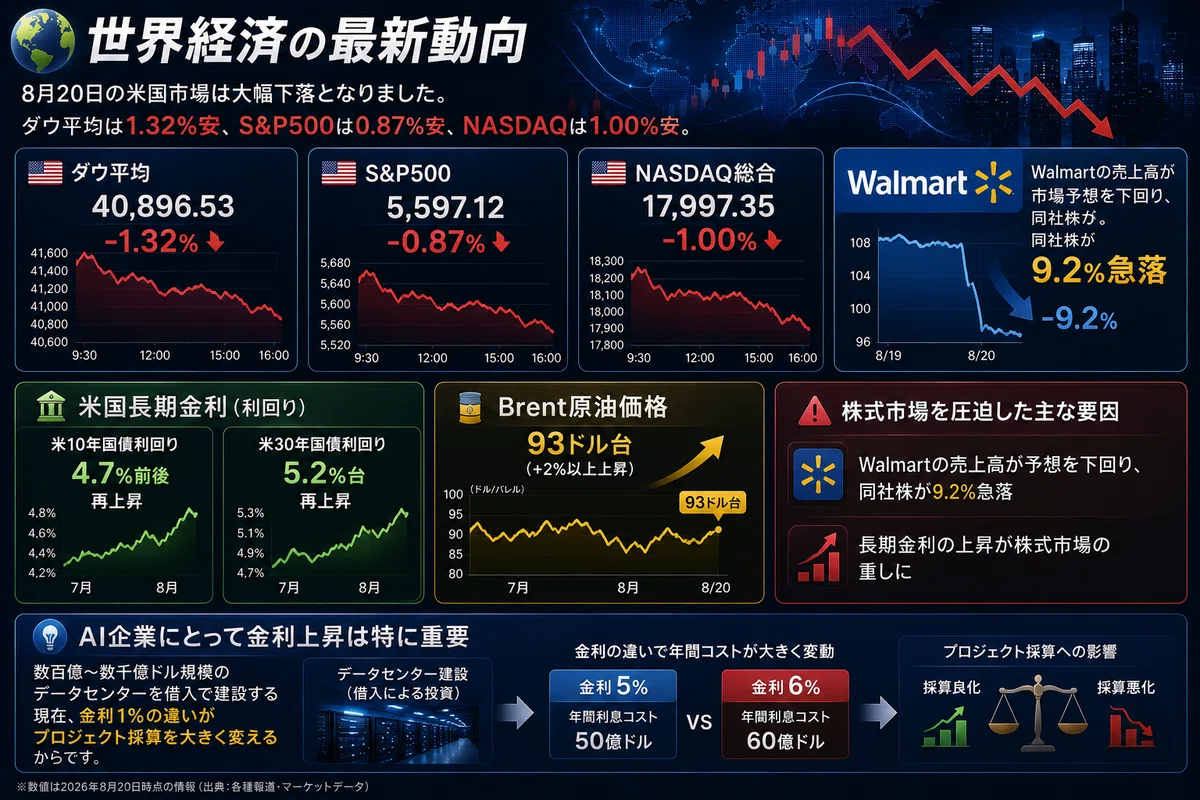
8月20日の米国市場は大幅下落となりました。
ダウ平均は1.32%安、S&P500は0.87%安、NASDAQは1.00%安。
Walmartの売上高が市場予想を下回り、同社株が9.2%急落したことに加え、長期金利上昇が株式市場を圧迫しました。
米10年国債利回りは4.7%前後、30年債は5.2%台へ再上昇。Brent原油も2%超上昇し、93ドル台となりました。
AI企業にとって金利上昇は特に重要です。
数百億〜数千億ドル規模のデータセンターを借入で建設する現在、金利1%の違いがプロジェクト採算を大きく変えるからです。
📱 SNS・Xトレンド
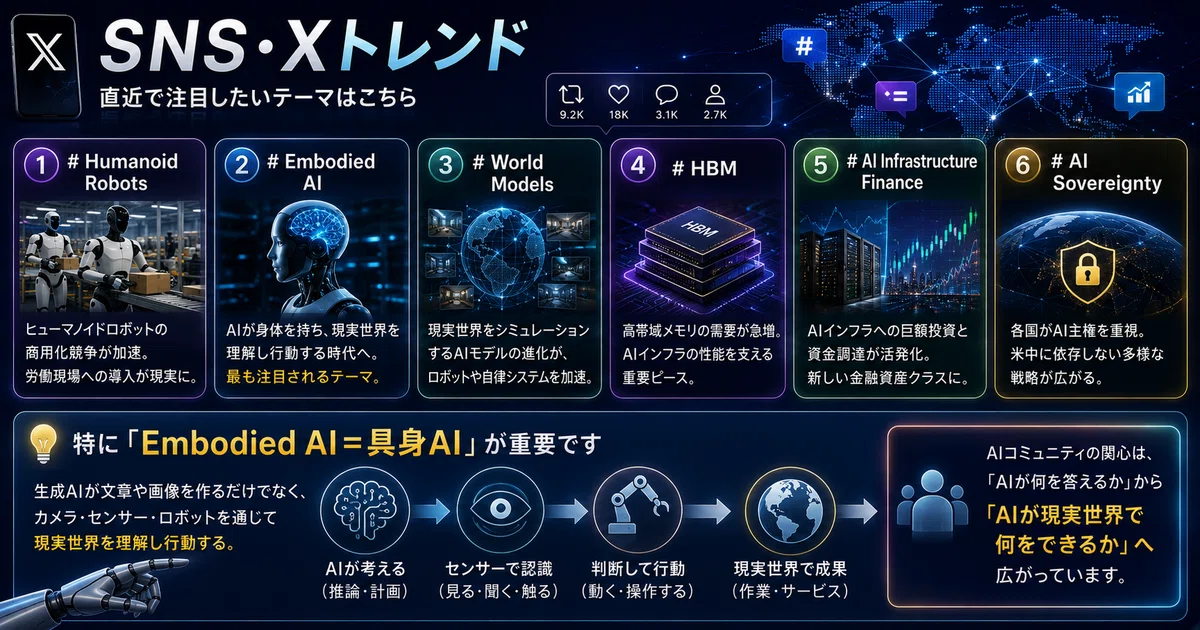
直近で注目したいテーマは、Humanoid Robots、Embodied AI、World Models、HBM、AI Infrastructure Finance、AI Sovereigntyです。
特に「Embodied AI=具身AI」が重要です。
生成AIが文章や画像を作るだけでなく、カメラ・センサー・ロボットを通じて現実世界を理解し行動する。
AIコミュニティの関心は、「AIが何を答えるか」から「AIが現実世界で何をできるか」へ広がっています。
📈 今日のAI投資ウォッチ
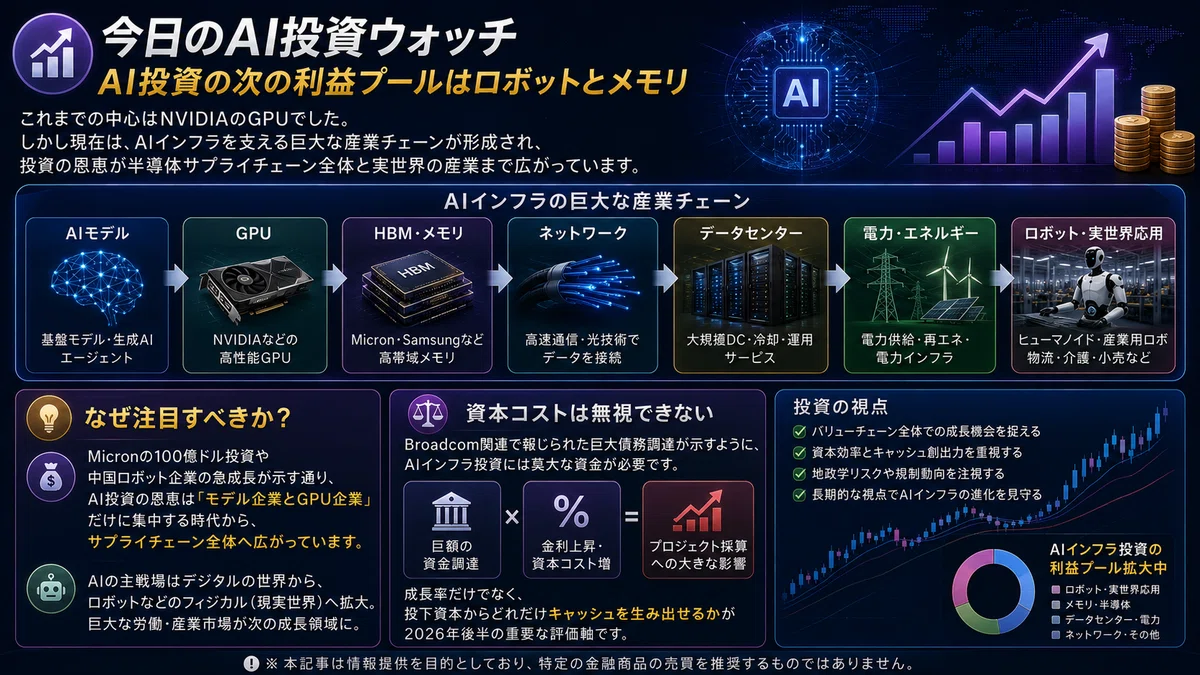
今日のテーマは、「AI投資の次の利益プールはロボットとメモリ」です。
これまでの中心はNVIDIAのGPUでした。しかし現在は、AIモデル → GPU → HBM → ネットワーク → データセンター → 電力 → ロボットという巨大な産業チェーンが形成されています。
Micronの100億ドル投資や中国ロボット企業の急成長を見ると、AI投資の恩恵が「モデル企業とGPU企業」だけに集中する時代は変わり始めています。
一方、Broadcom関連で報じられた巨大債務調達が示すように、資本コストも無視できません。
成長率だけでなく、投下資本からどれだけキャッシュを生み出せるかが2026年後半の重要な評価軸です。
※本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。
🔭 明日注目したいポイント
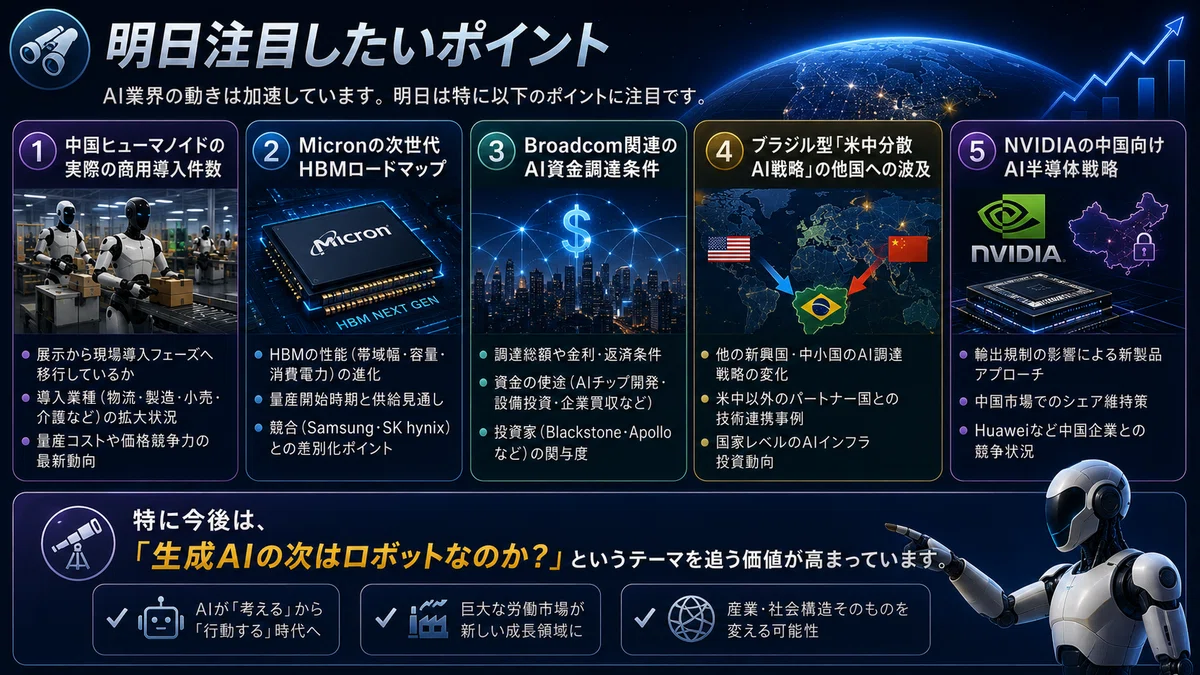
・中国ヒューマノイドの実際の商用導入件数
・Micronの次世代HBMロードマップ
・Broadcom関連のAI資金調達条件
・ブラジル型「米中分散AI戦略」の他国への波及
・NVIDIAの中国向けAI半導体戦略
特に今後は、「生成AIの次はロボットなのか」というテーマを追う価値が高まっています。
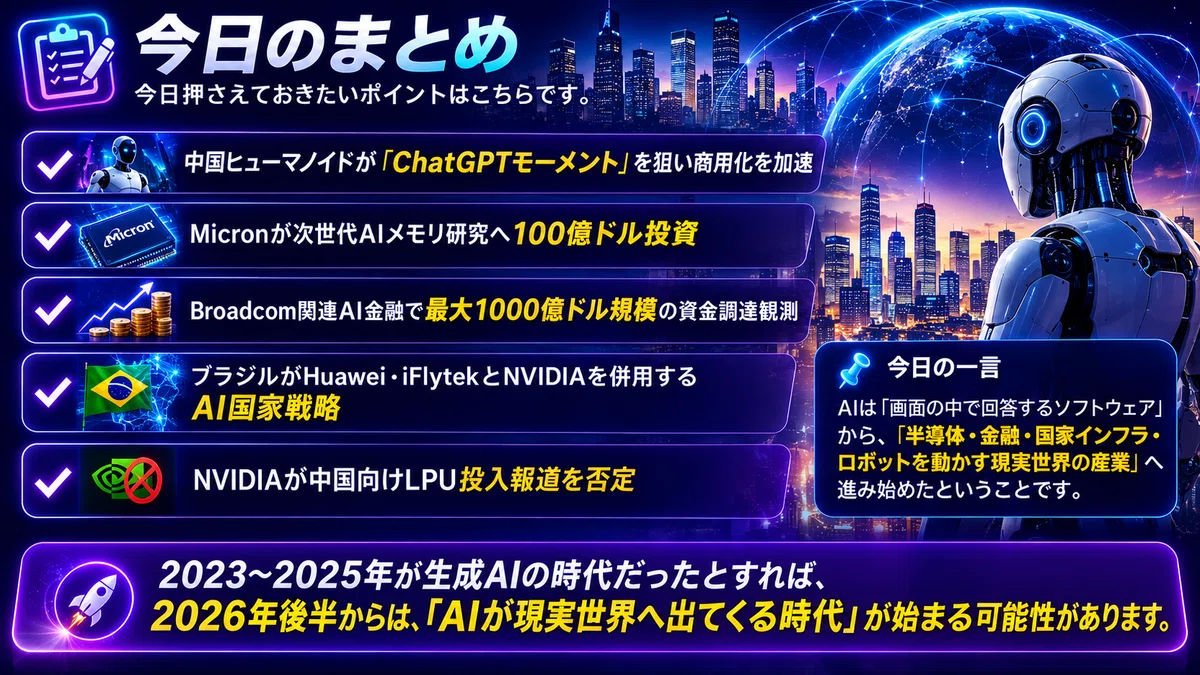
📝 今日のまとめ
今日押さえておきたいポイントはこちらです。
✅ 中国ヒューマノイドが「ChatGPTモーメント」を狙い商用化を加速
✅ Micronが次世代AIメモリ研究へ100億ドル投資
✅ Broadcom関連AI金融で最大1000億ドル規模の資金調達観測
✅ ブラジルがHuawei・iFlytekとNVIDIAを併用するAI国家戦略
✅ NVIDIAが中国向けLPU投入報道を否定
今日のニュースを一言でまとめるなら、AIは「画面の中で回答するソフトウェア」から、「半導体・金融・国家インフラ・ロボットを動かす現実世界の産業」へ進み始めたということです。
2023〜2025年が生成AIの時代だったとすれば、2026年後半からは、「AIが現実世界へ出てくる時代」が始まる可能性があります。
本日も最後までご覧いただき、ありがとうございました😊
この「AIモーニングブリーフィング」では、世界のAIニュースを中心に、役立つ最新動向を毎朝わかりやすくお届けしています。
単なるニュース紹介ではなく、「なぜ重要なのか」「これから何が起こるのか」「世界はどこへ向かうのか」まで整理しながら、皆さんの判断に役立つ視点をお届けしていきます。
また明日のブリーフィングでお会いしましょう!🚀