【EP.1】給与明細、捨てていませんか?30代から始める「60代設計」_「今の基本給と手当」が60代年金を決める【本業の稼ぐ力】

こんばんは、森ヒロです、
数ある情報の中からこの地に立ち寄り、貴重な時間を使って文章を読んでくださり、心から感謝いたします。
この記事は、毎月の給与明細を「手取りの確認」だけで捨ててしまっている方へ向け、将来の年金額を決定づける本業の構造をお伝えするために書いています。
建築業界で30年間にわたり原価や積算の現場を見続けてきた視点をもとに、30代から始める「60代設計」の第一歩となる現実的な判断軸を整えていきます。
【幻想|総支給額が同じなら将来の年金も同じという思い込み】
多くの人が、毎月の給与明細を受け取った際に「総支給額」と「差し引かれた手取り額」だけを確認し、そのままゴミ箱へ捨ててしまいます。
基本給がいくらで、どのような手当がいくらついているのかという内訳には目を向けず、今月使えるお金の額面だけに安心する傾向が強く見られます。
総支給額が同じであれば、同僚や他社で働く友人と同じように社会保険料が引かれ、将来受け取れる年金も同じになるという幻想を抱きがちです。
60代になって退職を迎えた時に確認すれば十分であり、それまでは目の前の手取り額さえ確保できていれば問題ないと考えがちです。
しかし、働き方や貯蓄、住宅ローンの返済を柔軟に調整できる現役時代のうちに構造を把握しなければ、60代以降の家計設計の主導権を失うことになります。
【違和感|今月の確認資料として捨てられる将来の設計図】
30年にわたり現場で人やお金の動きを細かく分析してきた私には、ずっと拭えない強い違和感があります。
それは、多くの人が給与明細を「今月いくら入ったか」を確認する単なる一時的な通知書として扱い、将来の資産形成と切り離している現場の空気です。
毎月手元に届くその1枚の紙には、本業における「稼ぐ力」の質だけでなく、将来受け取る公的年金の基礎となる重要なデータが刻まれています。
それにもかかわらず、手当の内訳や社会保険料の算出根拠を一度も精査することなく捨て去ってしまう姿勢は、自らの老後資金の設計図を破り捨てているのと変わりません。
目先のキャッシュフローに気を取られ、手元にある最も身近なデータの価値を見落としている現実に危機感を覚えます。
【誤解|手当の上乗せだけで本業の稼ぐ力を評価する危険】
給与明細において最も陥りやすい危険な誤解は、「総支給額さえ多ければ本業の稼ぐ力が高い」と勘違いしてしまうことです。
人は短期的な裏技や分かりやすい高収入の数字に飛びつきがちであり、残業手当や一時的な手当で膨らんだ額面を見て安心感を抱きます。
厚生年金の計算指標となる標準報酬月額は、基本給だけでなく、通勤手当・残業手当・役職手当・住宅手当などの各種手当を含めた報酬をもとに決定されます。
基本給の割合が低く、変動の激しい残業手当などに依存した給与構造の場合、売上増加や会社の業績変化によって一気に手取りと将来の年金ベースが落ち込むリスクをはらんでいます。
単に「総支給額が多いか」という表面上の数字だけで満足し、給与の中身と将来の年金が連動する仕組みを見落としてはなりません。
【構造|点ではなく流動的なラインで捉える給与と年金の接点】
問題の本質は、給与明細を見ていないことではなく、給与・社会保険料・将来の年金を別々の点として捉えている構造にあります。
毎月の給与明細は単なる生活費の供給源ではなく、本業の流入から将来の年金受給へとつながる導線の起点として機能しています。
自分の年金・NISA・不動産収入を含めた家計全体のBS設計を構築するためには、まずこの起点となる基本給と手当の比率を正しく把握することが不可欠です。
基本給が低く抑えられた給与形態では、傷病手当金や休業補償、退職金の算出においてもコスト増加のしわ寄せがダイレクトに労働者へ跳ね返ります。
一枚の給与明細を「点」として消費するのではなく、60代の生活へとつながる構造的なデータとして読み解く視点が求められます。
【盲点|手当のつき方が60代のキャッシュフローを左右する事実】
給与明細において多くの人が見落としている最大の盲点は、手当の種類と基本給の比率が老後の資金寿命に及ぼす影響です。
毎月入ってくる給料のうち、何が固定的な報酬であり、何が一時的な変動要素なのかを区別しないまま生活水準やNISA設計を組むのは危険です。
自分が取り組んでいるNISA運用や計画的取崩しのスケジュールも、本業の「稼ぐ力」の土台が不安定であれば継続できなくなります。
物理的な労働時間を増やして残業代で総支給額を増やしても、それは身体を削った一時的な処置に過ぎず、管理の自動化ができない体力の限界に直面します。
給与明細に記載された数字そのものではなく、その数字が60代の家計の安全度に直結しているというカラクリこそが、誰も語らない盲点です。

【設計|森ヒロなら給与内訳から60代の生活資金を逆算する】
私自身が現場で相談を受ける場合、給与明細を「今月のお小遣いを測る紙」としてではなく、本業の稼ぐ力を評価する仕様書として分析します。
直近の給与データを集めてデータ分析を行い、基本給、固定手当、変動手当の比率を丁寧に見える化していきます。
その給与の内訳が、将来の厚生年金受給額や家計のバランスシートにおけるCVR(資産効率)にどう影響するかを冷徹に試算します。
単に手取りを増やす工夫だけでなく、その働き方が60代まで持続可能であり、退職後のキャッシュフローを支える柱になるかをPDCAを回せる状態で検証します。
目前の額面に一喜一憂するのではなく、30代から始める「60代設計」の基盤として本業の構造を組み替える姿勢こそが、長年の現場から導き出した答えです。
【注意事項】
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については必ず税理士にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において、また必要に応じて専門家(税理士、弁護士等)にご相談の上で行ってください。
※本記事は一般的な情報提供を目的としています。個別の不動産取引処理については、必ず不動産会社または宅地建物取引士にご相談の上、ご自身の責任で行ってください。
※厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※景品表示法に抵触する恐れのある断定表現・誇張表現は避け、事実ベースまたは仮説として記述しています。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
【行動|次の行動は過去36か月分の給与明細の記録と照合】
今日からあなたが始めるべき行動は、給与明細をそのまま捨てるのを止め、直近36か月分(3年分)の手元データを並べることです。
総支給額を、基本給、固定的な手当、そして残業手当などの変動手当に分けてノートやシートへ記録し、自身の「本業の稼ぐ力」の純度を算定してください。
その上で、「ねんきん定期便」や「ねんきんネット」の試算データと突き合わせ、自らの働き方が将来いくらの年金へ変換されるのかという行動促進の確認を行ってください。
給与明細の「総支給額」だけを見て満足する生き方を続け、60代になってから年金額の少なさに頭を抱えるのか。
それとも、今の基本給と手当の内訳を冷徹に見直し、30代から始める「60代設計」を確実にスタートさせるのか。
手当のつき方が将来の年金に与える具体的なインパクトの計算方法や、本業の「稼ぐ力」を補強するための実務手順については、有料の解体設計編にて詳しく明かしています。
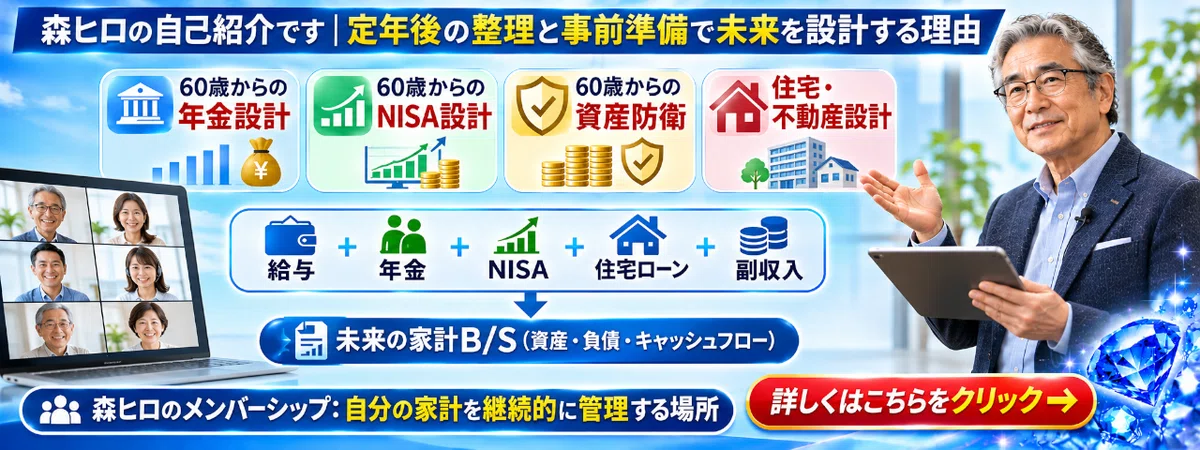
【森ヒロの自己紹介】
建築業界で30年間にわたり戸建て営業、設計、アパート事業、積算、現場事務、IT関連に携わってきた経験をもとに、定年後の資金崩壊を防ぐ家計BS設計や不動産活用法を発信しています。
単なる表面上の節税や投資ノウハウではなく、現場の実務経験に裏打ちされた「本質的な構造」から、あなたとご家族の将来を守る設計図をお届けします。
詳しいプロフィールや、定年後の整理と事前準備で未来を設計する理由については下記をご覧ください。
森ヒロの自己紹介|定年後の整理と事前準備で未来を設計する理由