【Vol.5】:表面利回りに騙されるな!30代・40代・50代が押さえるべき「リアルな手取り(手残りの力)」と収支計算

📖【Vol.4】:建てる資金がなくても大丈夫!実家の空き地・狭小地で始める「コインパーキング・駐車場」の【小資金で稼ぐ力】
【PR】本記事にはプロモーションが含まれています
こんばんは、森ヒロです、
数ある情報の中からこの地に立ち寄り、貴重な時間を使って文章を読んでくださり、心から感謝いたします。
この記事は、不動産投資や土地活用を検討する中で、表面利回りや家賃収入の数字に迷いを感じている方へ向け、30代から始める「60代設計」における収支計算の本質をお伝えするために書いています。
戸建てやアパートの設計、積算を含む建築業界で30年間培ってきた現場の視点をもとに、すべての負担を差し引いた後に残るリアルな手取りを見抜く基準を整えていきます。
【幻想|表面利回りが高く家賃収入があれば大きな利益が残るという思い込み】
多くの人が、不動産投資や実家の土地活用の提案書を目にすると、「表面利回りが高ければ儲かり、家賃収入でローンを返済でき、節税できれば投資は成功だ」という強い期待を抱きます。
土地を活用すれば自動的に安定収入になり、建物が完成すれば長期的に老後の安心が手に入るという感覚に陥りがちです。
しかし、実際の経営においては、年間家賃収入を物件価格で割っただけの表面利回りと、手元に残る現金の間には深い溝が存在します。
「収入が入ること」と「現金が残ること」は決して同じではなく、見かけの利回りと実質的な手残りの違いを直視しなければなりません。
パンフレットに並ぶ高い利回りや満室想定の数字だけを見て安心し、毎年確実に出ていく経費と税金の現実から目を背けてはなりません。

【違和感|家賃収入をそのまま利益と錯覚し将来の負担が後回しにされる現場】
30年にわたり建築の積算やアパート設計の現場に立ち会い、数多くの収支計画書を見てきた私には、ずっと拭えない強い違和感があります。
それは、「家賃でローンを返せる」「相続税や所得税の節税になる」という言葉ばかりが先行し、空室や修繕、将来の税負担まで含めた収支計算が後回しにされている実態です。
広告や営業トークで強調される表面利回りだけで判断し、入ってくる家賃収入をそのまま自分の利益のように錯覚しているケースが後を絶ちません。
本当に見るべきなのは、見かけの収益の大きさではなく、すべての負担を差し引いた後に通帳へ残る現金の額です。
華やかな利回り競争ばかりに意識が向き、足元の資金繰りの厳しさや修繕積立の不足が置き去りにされている空気に強い違和感を覚えます。
【誤解|利益が出そうかという曖昧な期待で判断してしまう危険】
不動産の収支計算において最も陥りやすい危険な誤解は、「表面利回りや家賃収入が高ければ利益が残るはずだ」と考え込んでしまうことです。
人は短期的な裏技や分かりやすい高利回り物件を求めがちであり、満室時の家賃からローンの返済額を引いた差額がすべて手残りになると思い込んでしまいます。
しかし、実際の運営では固定資産税や都市計画税、管理委託費、原状回復費、空室損、そして経年劣化に伴うコスト増加の波が確実に押し寄せます。
さらに減価償却期間が終了した後のデッドクロスによって、帳簿上は黒字なのに手元の現金が消える税負担の重圧に苦しむケースも少なくありません。
「利益が出そうか」という曖昧な感覚ではなく、すべての支出と税金を差し引いても現金が残るかというシビアな基準で判断しない限り、資産を守ることは不可能です。
【構造|見かけの収益を優先し最終的なキャッシュフローを管理しない歪み】
問題の本質は、物件の利回り設定そのものではなく、表面利回りや家賃収入を中心に判断し、税金・諸経費・返済・将来の修繕費を含めた実際の収支を一本の線で管理していない構造にあります。
毎月の家賃という流入に対して、借入返済、管理費、税金、修繕積立、そして空室による損失という多重の流出導線が存在します。
自分の年金・NISA・不動産収入を一つの表でつなぐ家計全体のBS設計がないまま、不動産単体の表面利回りだけで購入や建築を決めるため破綻が生じます。
表面利回りを利益と誤認する構造から抜け出し、30代・40代・50代のうちから将来の確実な成約(税引き後キャッシュフローの最大化)を見据えた収支表を組む必要があります。
見かけの収益という入り口の数字を優先し、最終的な現金の残高を構造として制御していないことこそが失敗の根本原因です。
【盲点|収入の大きさに目を奪われ自由に使える現金を見落とす壁】
不動産投資や土地活用において多くの人が見落としている最大の盲点は、家賃収入の総額や表面利回りの高さに注目する一方で、すべての支出を差し引いた後に残る「自由に使える現金」を見落としている事実です。
どれほど順調にNISA設計を進めて老後資金を積み上げていても、不動産の収支が実質赤字であれば、計画的取崩しのスケジュールは補填のために大きく削られます。
管理会社に委託して日常の管理の自動化を図り、一見すると順調に運営できているように見えても、大規模修繕の時期が来た瞬間に資金がショートするリスクが潜んでいます。
家賃収入による売上増加ばかりを追い求めるのではなく、空室率や修繕費を厳しめに見積もった上で、それでも手元に現金が残るのかを冷徹に検証しなければなりません。
帳簿上の数字や表面利回りの陰に隠れた、本当の意味で自由に使える手残り現金の少なさを見落とすことこそが最大の盲点です。

【設計|森ヒロなら表面利回りより税引き後のリアルな手残りで判定する】
私自身が現場で相談を受ける立場であれば、不動産投資や土地活用を表面利回りや家賃収入の大きさだけで判断することは決してしません。
物件の築年数に応じた修繕サイクルや空室リスク、減価償却と税金の推移をデータ分析によって冷徹に洗い出し、実質的な収支を丁寧に見える化します。
家計のバランスシートにおけるCVR(資産効率)と売上増加・コスト増加の均衡から逆算し、「どれだけ稼げるか」ではなく、「リスクを差し引いても将来まで現金が残るか」を起点に設計します。
30代から始める「60代設計」の視点に立ち、税引き後のリアルな手残りと将来の売却出口までを一体で組み込み、毎年実績を点検してPDCAを回せる状態を整えます。
建築の積算と現場を知り尽くした専門家だからこそ、甘い利回りシミュレーションを削ぎ落とし、確実に現金を残す設計こそが私の信念です。
【注意事項】
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については必ず税理士にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において、また必要に応じて専門家(税理士、弁護士等)にご相談の上で行ってください。
※本記事は一般的な情報提供を目的としています。個別の不動産取引処理については、必ず不動産会社または宅地建物取引士にご相談の上、ご自身の責任で行ってください。
※厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※景品表示法に抵触する恐れのある断定表現・誇張表現は避け、事実ベースまたは仮説として記述しています。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
【行動|次の行動はすべての支出を差し引いた手残り収支表の作成】
不動産投資や土地活用を検討するなら、あなたが最初に行うべき行動は、利回りの高い物件資料を集めることでも、営業マンのシミュレーションを鵜呑みにすることでもありません。
その前にまず、想定される家賃収入から税金・管理費・修繕費・空室損・借入返済のすべてを一覧表に書き出し、借入返済後および税引き後のリアルな手残りを自分の手で計算することから始めてください。
表面利回りの高さで判断するのではなく、「最終的にいくら自由に使える現金が残るか」を唯一の基準にして実行を判断することが行動促進の第一歩となります。
表面利回りや家賃収入だけを見て不動産を判断してよいのでしょうか、それともすべての負担を差し引いたあとに手元へ残る現金こそがあなたの60代を守る真実なのでしょうか。
減価償却の終了や修繕費の上昇まで織り込んだ正確な収支シミュレーションの組み立て方や、空き家・不動産の維持管理リスクを防ぐ具体的な防衛策については、今後のシリーズおよび有料の解体設計編にて詳しく明かしていきます。
【PR】本記事にはプロモーションが含まれています
「表面利回り」の数字に振り回されず、確実な「手残り」をどう作るか?
本編でお伝えしたように、現物の不動産投資や土地活用では、広告に踊る「表面利回り」だけを信じて参入すると、想定外の経費によって手元の現金(キャッシュフロー)が削られるリスクがあります。
毎年必ず発生する固定資産税・都市計画税や火災保険料
管理会社への委託手数料、入居者入れ替え時の原状回復費・広告費
築年数の経過とともに重くのしかかる大規模修繕費や設備交換コスト
30代・40代・50代の現役世代にとって、本業の傍らで複雑な収支計算や突発的な修繕リスクを抱え込むことは、家計のバランスシート(B/S)を不安定にする要因になりかねません。「利回りは高いはずなのに、なぜか通帳の現金が増えない」という事態を避けるためには、経費のブレがない仕組みを選ぶ視点が不可欠です。
視点の転換:「見えない経費を背負う現物投資」から「出口とリターンが明確な少額分散」へ
そこで選択肢に入れたいのが、現物不動産を丸ごと抱え込むのではなく、「不動産クラウドファンディング」を活用して、運営コストや修繕リスクを切り離した状態で不動産の収益を受け取る方法です。
不動産クラウドファンディングでは、物件の取得・管理・修繕・売却といった実務とコスト計算をすべて運営プロが行い、投資家にはあらかじめ想定利回りと運用期間が提示されます。株式や投資信託のように日々の相場変動に神経をすり減らす必要もなく、1万円〜10万円程度の少額から複数の案件に分散できるため、現役世代の資産形成に「計算しやすいキャッシュフロー」を組み込むことができます。
【公式】不動産クラファン「TORCHES(トーチーズ)」を活用する3つのメリット
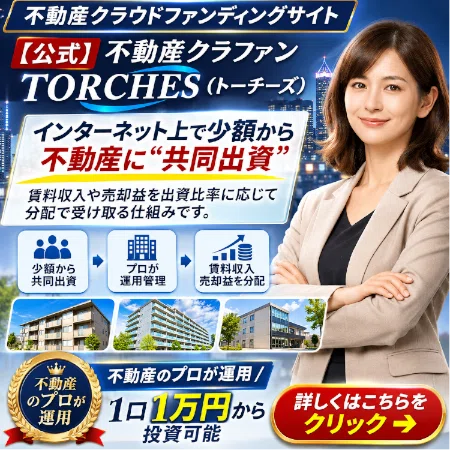
「見えないコストに怯えず、納得感のある数字で資産を運用したい」と考える30代〜50代の方に向いているのが、プロ厳選の不動産プロジェクトを手掛ける「TORCHES(トーチーズ)」です。家計B/S設計の観点から、具体的な活用メリットを3つに整理します。
1. 修繕費や管理費の追加持ち出しがなく、リターンの見通しが立てやすい
現物不動産のように「給湯器が壊れたから15万円」「空室が続いて持ち出し発生」といった突発的な支出がありません。あらかじめ運用期間と想定利回りが設計されたプロジェクトに出資する仕組みのため、投資家側で複雑な経費計算をする手間がなく、計画的な資産設計が可能です。
2. 1万円(案件により10万円など)からの少額投資で、多様な不動産にリスク分散できる
数千万円のローンを組んで1つの物件に資金を集中させるのとは異なり、TORCHESでは1万円からの少額で出資ができます。都心のレジデンス案件からホテル、系統用蓄電池用地まで幅広いプロジェクトがラインナップされているため、時期や案件を分けて少額ずつ分散投資することで、1つの物件に依存するリスクを抑えられます。
3. 日々の値動きがなく、6ヶ月〜10ヶ月前後の短期運用が中心で本業に支障が出ない
仕事や家庭で忙しい30代・40代・50代にとって、毎日チャートをチェックしたり、不動産管理会社とやり取りしたりする時間は大きな負担です。TORCHESは運用期間中の価格変動がなく、6ヶ月〜10ヶ月程度の短期〜中期案件が中心に用意されています。登録から出資までオンラインで完結するため、本業のパフォーマンスを落とさずに資産に働いてもらうことができます。
利用する上での注意点・向いている人
「騙されたくない」「確実性を重視したい」という方こそ、メリットだけでなくリスクや制約も正しく把握しておく必要があります。
利用時の注意点(リスク) 不動産クラウドファンディングは銀行預金とは異なり、元本保証ではありません。対象不動産の売却状況や事業者の経営状況によっては、元本割れが生じる可能性があります。また、想定利回りが高い案件や人気エリアの案件は応募が集中し、抽選や先着順で出資できないケースもあります。まずは余裕資金の範囲内で、複数の案件に分散して運用することが鉄則です。
向いている人
現物不動産のような突発的な修繕費や複雑な経費計算のリスクを避けたい方
株式や投資信託の激しい値動きとは別に、落ち着いたインカム資産を持ちたい方
本業が忙しく、オンライン完結で手間をかけずに少額から不動産投資を始めたい方
向いていない人
元本保証を絶対条件とし、1円でも減るリスクを許容できない方
運用期間の途中であっても、いつでも自由に解約・現金化したい方
まずは「実際のプロジェクトの数字」を自分の目で確かめることから
不動産投資で失敗しないための第一歩は、甘い言葉に乗ることではなく、「どのような物件で、いくらの資金を集め、どのくらいの期間で出口を迎えるのか」という一次情報(数字)を冷静に確認する習慣を持つことです。
TORCHESでは、現在募集中のプロジェクトや過去の運用実績、それぞれの想定利回り・運用期間・最低投資金額が公開されています。まずは無料登録をして、実際の案件データを見ながらご自身の資産設計のモノサシを養ってみてはいかがでしょうか。
→ 【公式】不動産クラファンTORCHESの詳細・無料投資家登録はこちら
※投資家登録手続きは最短5分で完了し、すべての手続きをオンライン上で完結できます。まずは無料登録をして、新着ファンドの条件をチェックしてみてください。