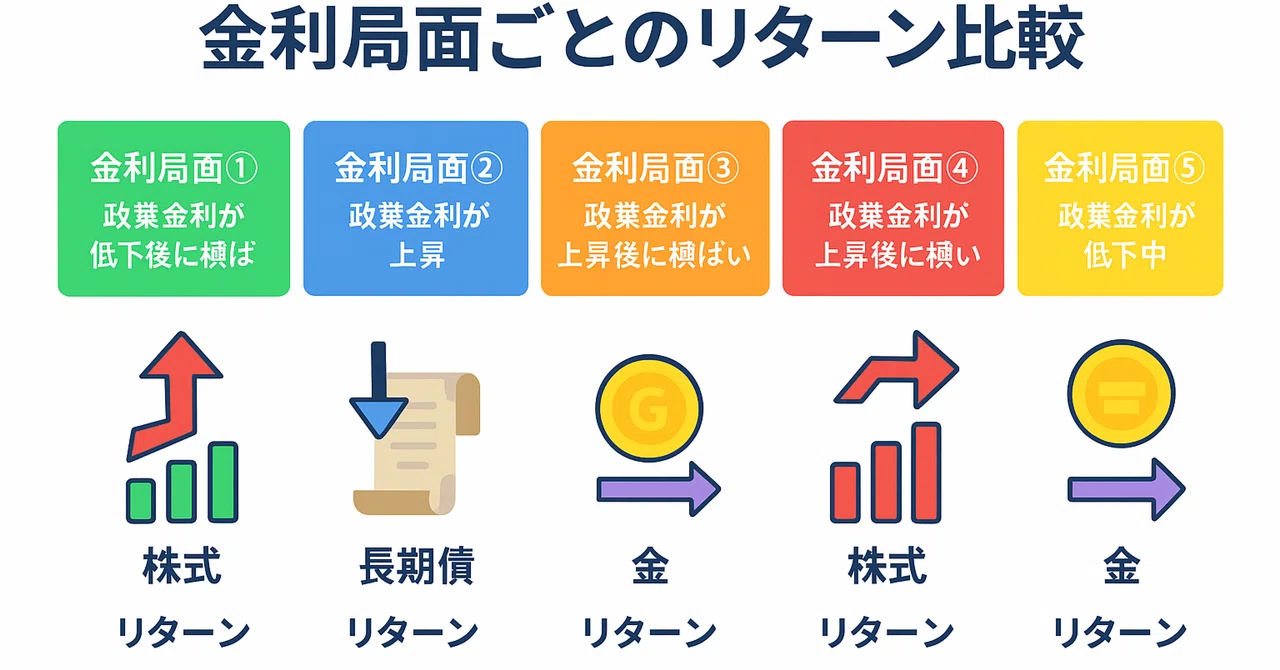
【第5回】【有料級】ポートフォリオの新常識 ~Pythonで金利局面ごとのリターン比較

🟢 【筆者コメント】
ここから先の内容は、私自身が過去データ・実体験・理論をもとに独自に考案した有料級のノウハウです。
「このように、金利局面ごとに理論的・再現的なポートフォリオのあるべき姿を日本語で体系的に提示した記事は、私自身これまで見たことがありません。」
ぜひ他では得られない“本物の資産運用の考え方”を、最後まで読んでご活用ください。
☆ 金利局面ごとの平均リターン
📊 次のグラフは、5つの金利局面ごとに**3資産(株式・長期債・金)**の平均リターンを算出したものです。
☆ 金利局面ごとの分析結果
📝 上記分析の結果、**株式(S&P500)**は「政策金利が低下後に横ばい」「上昇」「上昇後横ばい(順イールド時)」の各局面で最も高いリターンを記録したことが分かります。
一方、**金(ゴールド)は、一部の期間を除き、ある程度のリターンを上げるとともに、「政策金利低下中」には長期債(TLT)が最も高いリターンとなっていました。政策金利低下中に長期債のリターンが高かったのは、これまでに説明した「金利と債券価格は逆相関の関係」**であるためです。一般的に、政策金利が引き下げられると、長期債の金利も下がる傾向にあります。
注:本ガイドでは、1988年以降の長期データを基に算出しています。また、TLTの設定は、2002年7月であることから、それ以前のデータは、理論値のバックテストを使った「推計値」となっています。推計値は実際のETFのパフォーマンスとは一部異なる場合がありますが、長期的な傾向把握には有効です。
次回は、これまでの結果を元に、具体的なポートフォリオを提示します。
私が独自に考えた、無料でありながら、有料級の内容です。
長期投資で成功しようとする人にとって、必見の内容です。
🌱 最後まで読んでくれたあなたへ
この記事が少しでも参考になったら、**「スキ」や「フォロー」**をしていただけると嬉しいです!
ご質問・ご感想も、ぜひコメントで教えてくださいね。
