【マイクロ法人設立 ロジック編】 #1-7_退職後に「社長」になると、何が変わるのか

マイクロ法人で得られる5つの現実的なメリット、そして無職との数字の差
【シリーズの位置づけについて】
このシリーズ(マイクロ法人設立 ロジック編)では、主に論理と制度の話を書いています。#4で社会保険料の差、#5で非課税世帯の仕組み、#6でVPC・BMCによる活動設計をお伝えしました。今回の#7では「退職後にマイクロ法人を持つと、お金以外も含めて何が変わるのか」を整理します。
在職中に法人化した方が得になる条件(単身赴任手当がある方など)については、次の#8「会社員のままで『社長』になる」で扱います。
🔓 ── 無料ゾーン ──
「辞めた後、あなたは何者ですか?」
早期退職した知人が、こんなことを言っていました。
「最初の1年は解放感があった。でも2年目から、だんだん自分が消えていく感じがして。名刺もない。肩書きもない。銀行でローンを申し込んだら、無職扱いで断られた」
お金の問題ではありませんでした。それなりの資産はある。投資収益もある。
でも社会の中で自分が「何者か」を示せるものが、何もなくなっていた。
私は今50歳。早期退職を視野に入れながら、マイクロ法人の設立を準備しています。
その過程で気づいたのは、退職後にマイクロ法人を持つことのメリットが、税金や社会保険だけではないということです。
マイクロ法人で「社長」になるとは
マイクロ法人(合同会社・株式会社)は、売上が何千万円もなくても設立できます。
有価証券の保有・運用に特化した資産管理会社として設立することもできますし(#3参照)、note記事の販売、投資情報の発信、不動産の賃貸管理、コンサルティングなど、自分の経験・スキルを小さく事業化する形で設立することもできます。
どちらの形であっても、社長になれます。
メリット① 社会保険に加入できる
退職後の社会保険は、大きく2択です。
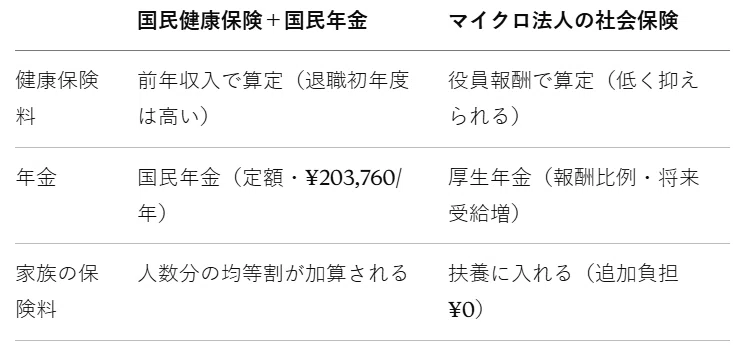
役員報酬を月¥60,000程度に設定すれば、社会保険料の個人負担は年間で15万円に届かない水準に抑えられます。
一方、無職で退職初年度を迎えると、前年(会社員時代)の収入をもとに国保が算定されるため、上限付近になるケースもあります。
この差は初年度だけで年間100万円前後になることがあります(詳しい試算は有料ゾーンで公開します)。
メリット② 家族を扶養に入れたまま、社会保険の恩恵を保てる
会社員時代は、家族が何人いても健康保険料は変わりませんでした。
マイクロ法人の社会保険(協会けんぽ・厚生年金)でも同じ仕組みが使えます。配偶者・子供を何人扶養に入れても、本人の保険料は変わりません。
一方、国民健康保険は「人数分だけ均等割が積み上がる」仕組みです。家族が多いほど、この差は大きくなります(#4で試算した内容と同じロジックです)。
メリット③ 生活費の一部を経費にできる
法人を持つと、事業に関わる支出が経費になります。
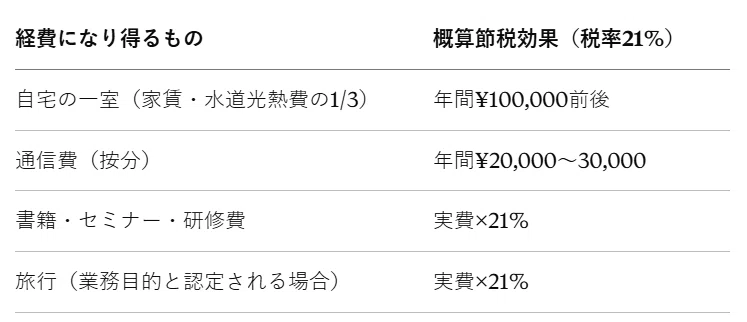
「丸々得する」ではなく、支払った費用の約20%が戻ってくるイメージです。ただし積み重ねると、年間で数十万円の差になります。
※ 車両費は表に含めていません。有価証券の保有・運用に特化した資産管理会社では、車の業務使用実態を説明しにくく、税務調査での否認リスクが高いためです(#1-8参照)。
メリット④ 「社長」という肩書きが続く
退職後に意外と困るのが、自己紹介です。
「元○○会社の部長です」は過去形。「現在は投資で生活しています」は伝わりにくい。
マイクロ法人があれば、「○○合同会社の代表をしています」と言えます。
銀行口座の開設、名刺の作成、取引先や知人との名乗り方。社会の中に「居場所」があることの安心感は、お金には換算できません。
メリット⑤ 「無職」という職業欄を避けられる
投資収益だけで生きていると、銀行ローン・クレジットカードの申込書で「職業」欄に「無職」と書かざるを得ない場面があります。多くの金融機関の審査システムは、この時点で自動的に厳しい扱いになります。
「法人の代表者」であれば、この職業欄を「無職」以外で埋められます。これは審査の入り口部分での話です。
ただし、過度な期待は禁物です。 実際の借入枠や与信の可否を決めるのは、肩書きではなく実際の収入・利益です。役員報酬が月¥60,000程度、法人の利益もほぼゼロという状態では、「無職」よりは印象が良くなる可能性はあっても、高額の融資が通りやすくなるわけではありません。
法人の代表者という肩書きは「職業欄の入り口を通過しやすくする」ものであり、「与信力そのものを引き上げる」ものではない、と理解しておくのが正確です。
また将来、相続・贈与の設計をするときには、報酬額とは関係なく、法人が「資産の器」として機能します。
開設5年間キャッシュフロー シミュレーション
ここまでのメリットは、いずれも「生活の質」に関わるものでした。
では実際に、無職で国保に加入する場合と比べて、いくらの差が生まれるのか。私自身の前提条件で試算してみます。
先に結論だけお見せすると、5年間の累計でこれだけの差になります。
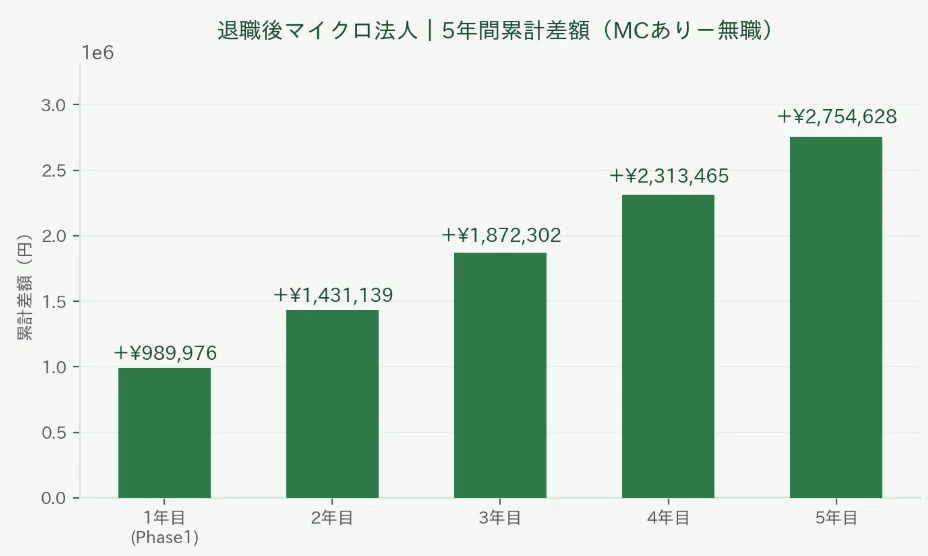
特に退職1年目の差が大きいことが分かります。無職で国保に加入すると前年の高い収入をもとに保険料が算定されるためです。5年目には累計で約276万円の差になります。
▼ 有料ゾーンでは、以下をお伝えします。
退職1年目・2年目以降それぞれの「法人損益計算書」と「家族キャッシュフロー」完全版
国保が「家族の人数」でどれだけ変わるか
5年間の累計差額シミュレーション
退職前に準備しておくべきこと
ご自身の数字を入力できるインタラクティブシミュレーターのURL(家賃・運用益・退職時の年収・家族人数などを入力すると、上記と同じ形式でご自身の年間差額・5年累計が自動計算されます。何度でも、無料で繰り返し使えます)
以下のような形で収入・費用の内訳から当期利益、家族のキャッシュフローまで、すべて公開しています。
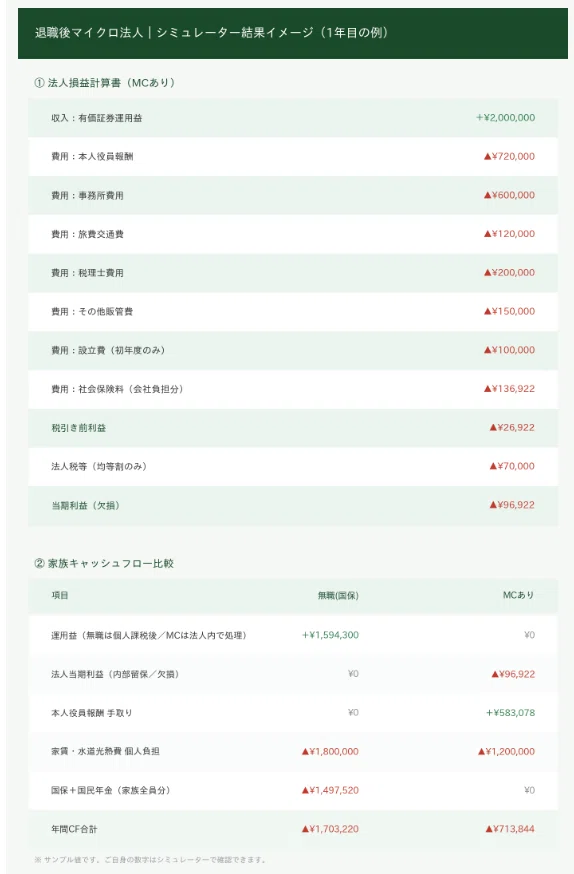
この記事の数字は、あくまで私自身の条件での試算例です。シミュレーターにご自身の数字を入れれば、この記事と同じ精度で「自分の場合はいくら差が出るか」を今すぐ確認できます。 特に「退職時の前年収入」と「家族人数」は人によって差が大きく出るポイントなので、ぜひご自身の数字で試してみてください。
📌 続きは記事単品・マガジンまとめ買いでお読みいただけます
この記事は単品(300円)でお読みいただけるほか、ロジック編マガジンまとめ買い(1,200円)なら他の有料記事や、ご自身の数字で試算できるシミュレーターもまとめてご覧いただけます。
▼ マガジンはこちら
🔒 ── 有料ゾーン(¥300) ──
ここから先は

【マイクロ法人設立 ロジック編】資産管理会社設立の設計図
50歳・製薬会社勤務・MBA取得・投資歴20年以上の会社員が、資産管理会社(マイクロ法人)を設立するまでの思考過程を、論理と数字でまとめた…
発信を応援していただける方へ。 いただいたチップは次の記事制作に 大切に使わせていただきます。
