✨なぜNISAやiDeCoが必要なのか?

こんにちは、長期投資家@VOOです。
今回は「NISA」や「iDeCo」の必要性について、
これまでの私の考えやnoteのスタイルをもとに、初心者の方にも分かりやすく解説します。
キーワードは――
「長期・分散・積立・低コスト」。
この4つを最大限に活かすための制度こそ、NISAとiDeCoです。
最近、「NISAやiDeCoって、結局やった方がいいの?」という質問をよく受けます。
結論から言えば、やらない理由がないです。
なぜなら――
税制優遇を活かして、“世界経済の成長”という再現性の高い流れに乗れるからです。
① なぜ「資産形成」が必要なのか?
まずは根本の話から。
なぜ今、私たちは投資をする必要があるのでしょうか?
⚡️お金の価値は下がっていく(インフレ)
昔の日本では、銀行の金利が6〜7%ありました。
10年で元本が倍になるような時代です。
しかし今は――
普通預金で 0.2%〜0.4%
お金を預けておくだけでは、物価上昇に追いつけません。
現在の日本の物価上昇率は2.0%〜3.0%
今の100万円が、20年後も同じ価値を持つとは限らない。
これが「インフレの現実」です。
📈将来への備えが不可欠
「人生100年時代」と言われる現代。
老後の生活費、医療費、予期せぬ出費――
公的年金だけに頼るには、あまりに不安が多いですよね。
しかも年金制度は少子高齢化で持続が難しく、
受給額減少・受給年齢の引き上げが避けられない状況です。
💰お金にも働いてもらう「投資」という考え方
労働収入だけに頼るのではなく、
「お金にも働いてもらう」ことが必要な時代。
これが、私の実践する
長期・分散・積立・低コストのインデックス投資の考え方です。
② 「長期・分散・積立・低コスト」を助ける最強のツール
― NISAとiDeCo ―
投資をするなら、まずはこの2つを知っておくべきです。
なぜなら、税金という最大のコストをゼロにできるから。
🚀 NISA(ニーサ):自由度の高い「攻め」の制度
NISAの特徴は、
運用益が非課税で、いつでも引き出せること。
✅ 非課税期間が恒久化: 一生涯、非課税で運用可能。
✅ 自由な引き出し: ライフイベントにも柔軟に対応。
✅ 初心者に最適: 投資経験を積みながら非課税メリットを享受。
NISAは、まさに“資産形成の入口”です。
特に「つみたて投資枠」は、年間120万円まで積立可能。
生涯1,800万円まで非課税で運用できます。
🛡️ iDeCo(イデコ):節税効果バツグンの「守り」の制度
一方のiDeCoは、老後資金専用の仕組み。
原則60歳まで引き出せませんが、節税メリットは圧倒的です。
💸 掛金が全額所得控除: 所得税・住民税が安くなる。
📈 運用益が非課税: NISA同様、利益に税金がかからない。
🎁 受取時にも優遇あり: 退職金・年金の税制優遇が使える。
“税金を減らしながら、老後資金を積み立てられる”
これがiDeCo最大の強みです。
③ 結論:NISAとiDeCoは「国が後押しする王道投資」
私の結論はシンプルです。
💬 NISAとiDeCoは、「長期・分散・積立・低コスト」を国が後押ししてくれる制度。
投資初心者の方は、
まずは NISA(つみたて投資枠)から始めましょう。
流動性が高く、いつでも引き出せるので安心です。
家計に余裕ができたら、
iDeCoも並行して利用し、節税メリットを最大化させましょう。
🌍何を買えばいいの?長期投資の王道2択
迷ったら、この2本でOKです。
① 全世界株式(オルカン)
👉 eMAXIS Slim 全世界株式(オール・カントリー)
→ 世界中の株式に分散投資できる「地球まるごと投資」型。
② 米国株式(S&P500)
👉 eMAXIS Slim 米国株式(S&P500)
→ 世界経済の中心、アメリカの成長に賭けるシンプル戦略。
どちらか、1つにしたいなら①オルカンを。
私は、米国派なので②米国株式S&P500を積立しています。
📊参考:長期リターンの実績
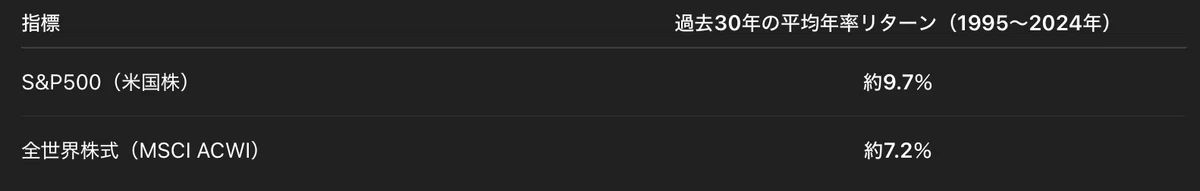
かつての「日本の預金金利6〜7%」に近いリターン。
長期で見れば、投資がインフレにも負けない力を持っていることが分かります。
📚 長期投資の根拠を示す“歴史の証拠”
ここで、私が最も信頼しているデータを紹介します。
ジェレミー・シーゲル著『長期投資の対象としての株式』に掲載されている、有名なこのグラフです。
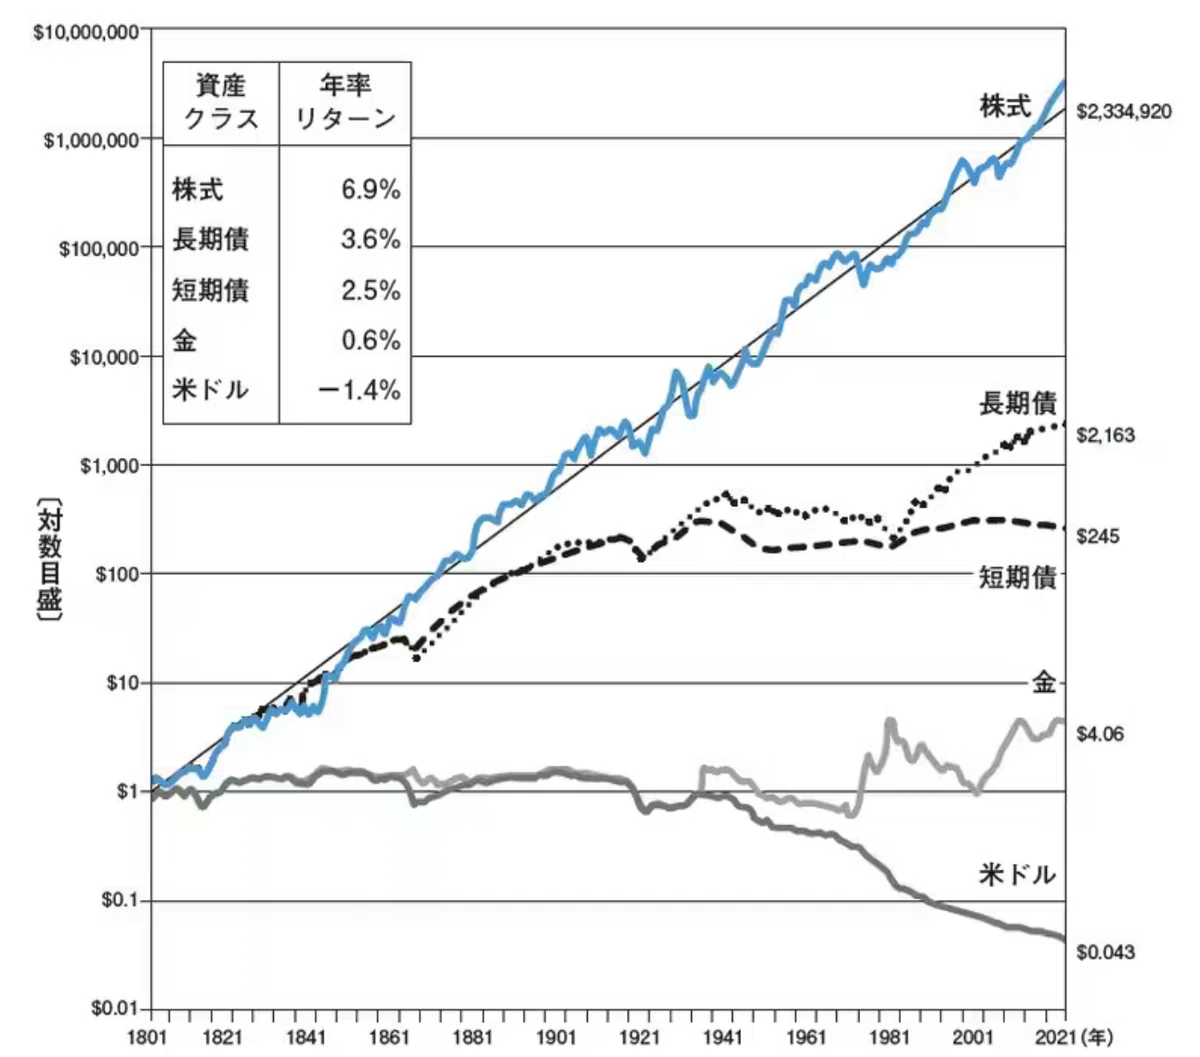
このグラフは、1801年から2021年までの約220年間、
「株式・長期国債・短期国債・金・インフレ」の5つの資産クラスの成長を比較したものです。
このデータが教えてくれることは、とてもシンプルです。
📈「長期で見れば、株式が最も確実に資産を増やしてきた」という事実。
一時的な景気後退や暴落があっても、時間を味方につけることで株式の価値は何十倍、何百倍にも成長してきたのです。
1801年に1ドルを株式に投資していたら、
2021年には 230万ドル になっていたという試算も。
まさに「長期・分散・積立」投資が報われる証拠です。
こうした歴史的データを踏まえれば、
NISAやiDeCoを活用して長期的に株式インデックスへ投資することが、
最も再現性の高い資産形成法であると分かります。
⏳ 長期になれば“ブレ”は消える:ウォール街のデータが証明
こちらのグラフは、『ウォール街のランダム・ウォーカー』(バートン・マルキール著)で紹介されている、S&P500の運用期間別リターンの分布です。
黒い点は平均リターン、白い枠は最大・最小の範囲を示しています。
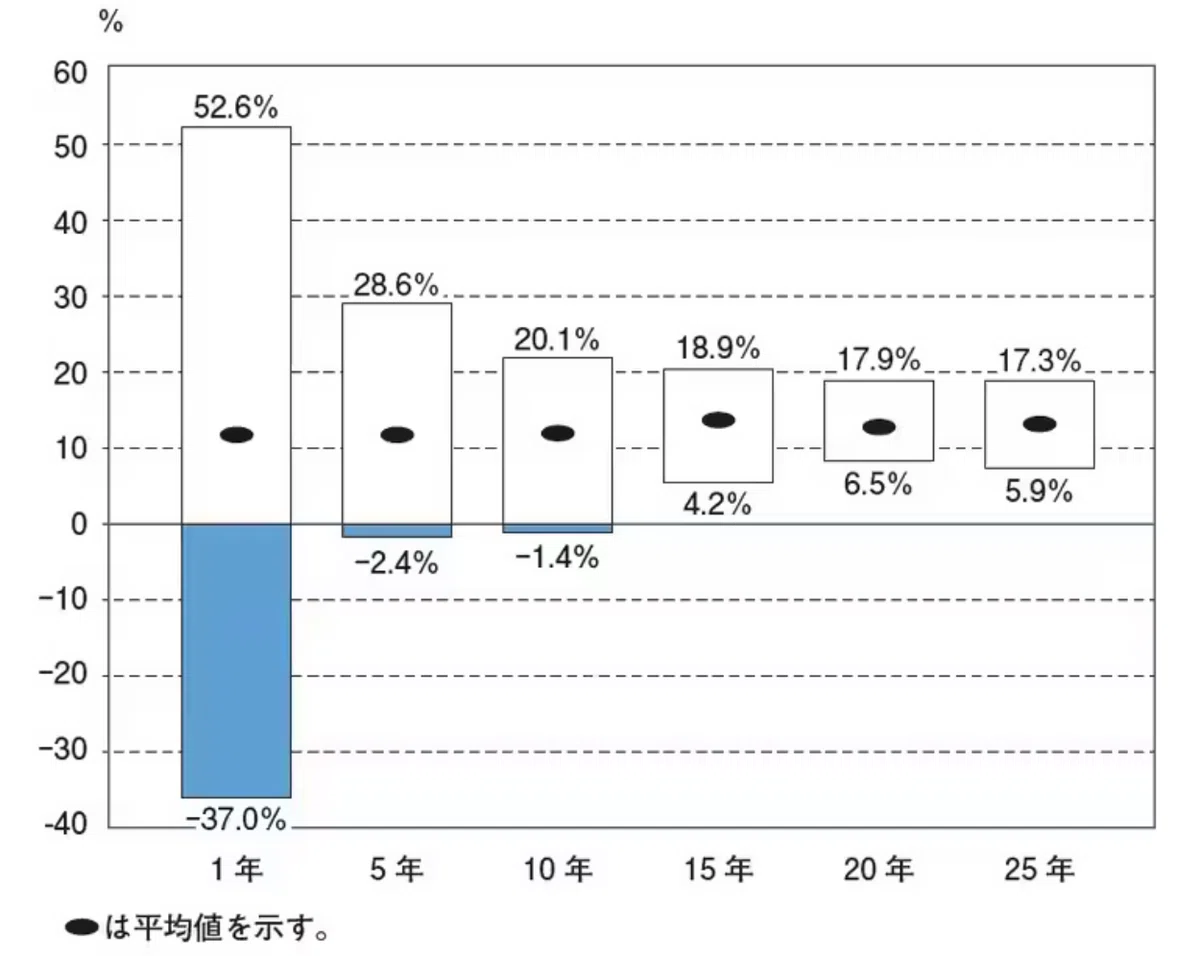
このデータから分かるのは、
📊 15年以上の長期投資では、どの期間をとってもマイナスになっていないという事実。
短期的には大きく上下する株式市場も、
時間を味方につければ、安定した成果をもたらしてくれることが分かります。
つまり、
⏰ 「長期・分散・積立」は“再現性のある成功法則”である。
⚡️ 稲妻が輝く瞬間を逃すな
チャールズ・エリス著『敗者のゲーム』の中で紹介された有名なグラフです。
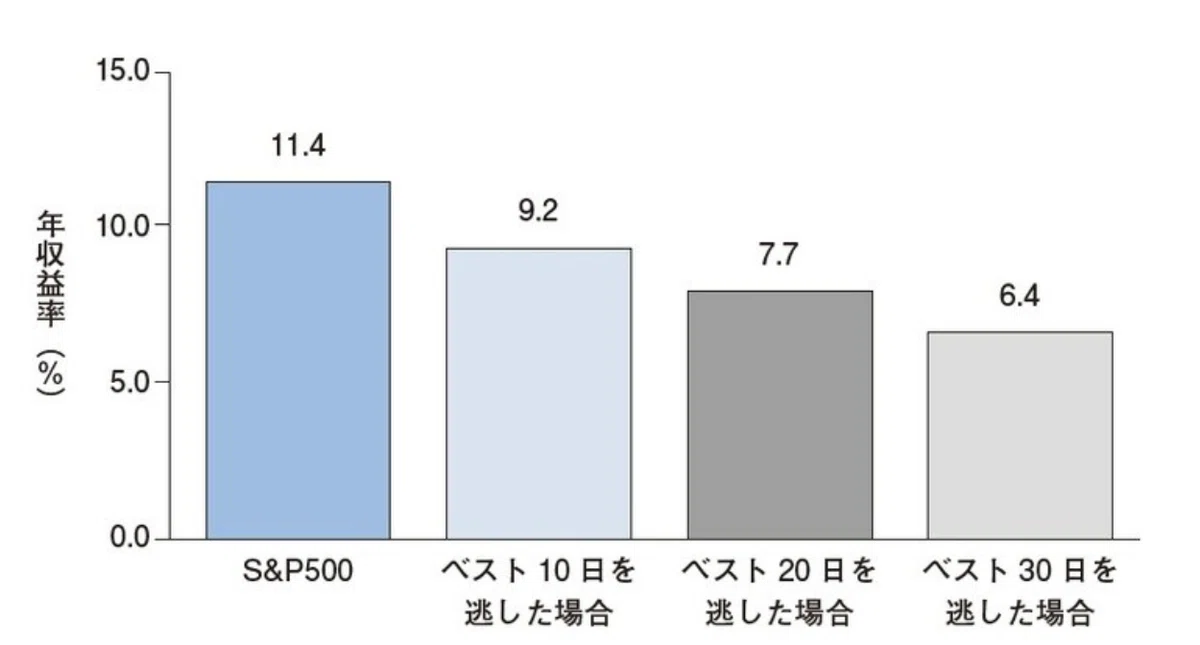
S&P500を30年間保有した場合の年率リターンは11.4%。
しかし、もし“上昇したたった10日間”を逃すと、それが9.2%に低下します。
30日の好調日を逃すと、**わずか6.4%**まで下がります。
💬「マーケットに居続けることこそ、最大のリターンを生む」
つまり、“稲妻が輝く瞬間”に立ち会うためには、
市場に居続ける勇気が必要なのです。
🕊️最後に|資産形成は“マラソン”
お金を「守る」時代から、
お金に「働いてもらう」時代へ。
焦らず、コツコツ積み立て続けることで、
複利の力があなたの味方になります。
非課税という最強の追い風を受けながら、
長期投資というマラソンを一歩ずつ進めていきましょう。
📩
この記事が少しでも参考になった方は、ぜひ「スキ」と「フォロー」で応援いただけると嬉しいです!
長期投資の考え方や、NISA・iDeCoの活用法を初心者にもわかりやすく発信しています。
#NISA #iDeCo #長期投資 #オルカン #S&P500 #資産形成 #複利 #わたしの新NISA

