日銀の「利上げジレンマ」500兆円の呪縛を読むと、“投資脳”が鍛えられる

こんにちは、長期投資家@VOOです。
ニュースでこんな言葉を見かけました。
「日銀、国債の評価損45兆円」
これだけ聞くと、
「え、日本ヤバいの?」
「日銀って大丈夫なの?」
と思いますよね。
でも、本当に見るべきポイントは、そこではありません。
投資脳で見るべきなのは、
「日銀は、本当に自由に利上げできる状態なのか?」
という“構造”です。
45兆円の評価損より、もっと重要なこと
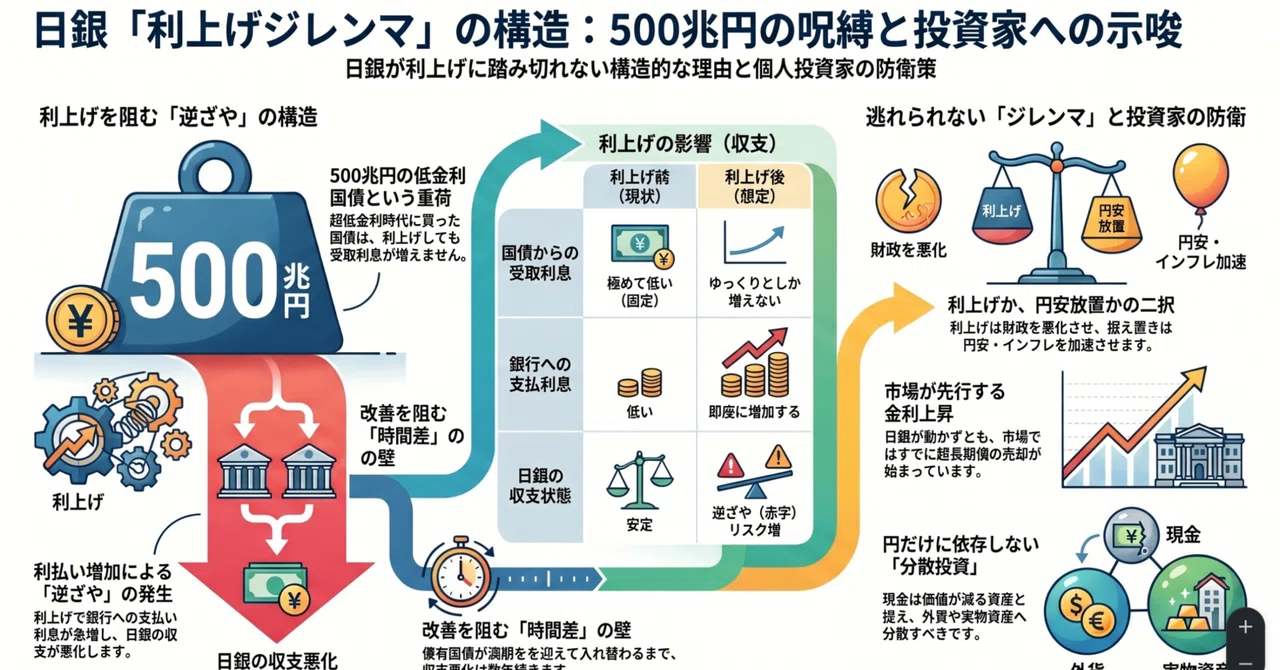
日銀は現在、日本国債を約500兆円保有しています。
しかも、その多くは「超低金利時代」に買った国債です。
つまり、受け取れる利息が極めて低い。
一方で、日銀が利上げをすると何が起きるか。
銀行が日銀に預けている当座預金に対して、より高い利息を払わなければならなくなります。
ここで問題が起きます。
日銀は“逆ざや”に入り始めている
簡単に言えば、
低い金利で国債を大量保有
高い金利で銀行に利息を支払う
という状態です。
つまり、
「入ってくる金より、出ていく金の方が多い」
という逆ざや構造です。
しかも厄介なのは、この構造がすぐには改善しないこと。
なぜなら、日銀が持っている国債は満期まで長いからです。
新しい高金利の国債に入れ替わるには、何年もかかる。
つまり、
利上げすると、
銀行への支払い利息はすぐ増える。
でも、
日銀が受け取る利息はゆっくりしか増えない。
この“時間差”が、日銀を苦しめます。
「利上げしたい。でも、したくない」
ここに日銀の本音が見えます。
インフレを抑えるなら、本来は利上げしたい。
でも利上げすると、
日銀自身の収支悪化
政府の利払い費増加
財政悪化懸念
景気への悪影響
が一気に出てくる。
つまり今の日銀は、
「利上げできない」とは言わない。
でも、「本気で上げたい」とも言えない。
そんな極めて難しい立場にいます。
実は、もう市場は動き始めている
ここで投資脳的に重要なのは、
「政策金利」だけを見ないことです。
日銀が動かなくても、
市場が勝手に長期金利を上げることがあります。
実際、日本の超長期国債はすでに売られ始めています。
つまり、
“日銀がコントロールしているようで、市場が先に動いている”
状態です。
これは非常に重要です。
そして、円安の問題につながる
もし日銀が利上げを遅らせれば、
日米金利差は縮まりにくい。
すると円安圧力が続く。
円安が続けば、
輸入物価上昇
インフレ継続
家計負担増加
につながります。
つまり、
「利上げしたくない」
↓
「でも円安が進む」
↓
「さらに利上げ圧力が強まる」
という循環に入りやすい。
これが“利上げジレンマ”です。
投資脳ポイント
ここで重要なのは、
「日銀が何を言ったか」
ではなく、
「日銀は本当に動けるのか?」
を考えること。
中央銀行ですら、
自分で膨らませたバランスシートの制約から逃げられない。
これは投資家にとって非常に重要な示唆です。
個人投資家としてどう考えるか
私は、この構造を見ると、
「円だけを信じ切る」のは危険だと思っています。
だから、
日本円だけに集中しない
株式・実物資産・外貨を分散する
“現金の実質価値”を意識する
この視点を大切にしています。
インフレ率より低い金利しか得られないなら、
現金は“安全資産”ではなく、
静かに価値が減る資産になるからです。
最後に
投資脳とは、
「ニュースを覚える力」
ではありません。
ニュースの裏にある、
制約
利害
構造
本音
を読む力です。
そして今の日銀を見ると、
中央銀行でさえ、
“自由ではない”
という現実が見えてきます。
その構造を理解した上で、
自分の資産をどう守るか。
そこに、長期投資家としての視点があるのだと思います。
📩
この記事が少しでも参考になった方は、ぜひ「スキ」と「フォロー」で応援いただけると嬉しいです!
「投資脳を鍛える」シリーズでは、日常ニュースを“投資の問い”に変換する思考法を、長期投資家の視点で発信していきます。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

