【実録&完全公開】貯金ゼロから5年で資産1,000万円達成!40代子育て家庭が実施した方法!節約×投資ロードマップと資産推移公開

※この記事は最後有料の部分がありますが前半の貯金と節約解説の部分までの半分ぐらいは無料でもお楽しみいただけます。
💡 はじめに:まず一歩動くことの大切さ
5年前、我が家の貯金はほぼゼロ。
毎月の家計は赤字で、半年ごとのボーナスでどうにか補填する日々。
きっかけは「子どもの教育費」でした。
ちょうど子供が小学生に上がるタイミングで、「今のままでは将来のお金が足りない」と強く感じ、ようやく家計改善に取り組み始めました。
私自身も40代になり、このままで将来大丈夫なのか?老後資金は足りているのか?子供が希望する学校に進学させてあげる事ができるのか?
という不安が積もる日々・・・
このままでは先行き不安だったため、とりあえず何かやってみようという勢いで資産形成を意識し出したタイミングでした。
この記事では、世帯年収700万円前後・子どもありの40代家庭が、
5年間で資産1000万円を達成するまでの実録をまとめています。
「節約しても続かない」「投資が怖い」と感じている方の参考になれば嬉しいです。
2020年:まずは固定費を見直すところから始めた
資産形成を意識し始めた最初の一歩は節約でした
節約といっても効果的に継続してできるものを考え
「固定費の見直し」を開始。
といっても、この時はまだ保険や車までは手を付けられていません。
まずは「手を出しやすいもの」から始めようと思い、スマホ代(通信費)に着目しました。
📱 通信費を格安SIMへ切り替え、光回線の見直し
当時、夫婦2人で大手キャリアを利用しており、
月額は二人でおよそ 25,000円。
「考えてみると高すぎるのでは?」「よく聞く格安SMIって実際どうなんだろう」と思うようになり、思い切って 格安SIM に変更しました。
SoftBank→UQ mobileに変更です。今でこそUQ mobileも高い気がしてきましたが当時はahamoやYMobile同様に
格安SIMの先頭を走る勢いだったはずです。
思い切ってUQモバイルに変更を実行!
結果、月額は夫婦2人で 合計金額が約5,000円 になり固定費の大幅ダウン。
月で計算すると2万円の節約
年間で計算すると 約24万円の節約
しかも、通信速度や使い勝手の不便さは、ほとんど感じませんでした。
むしろ「なぜもっと早くやらなかったんだろう」と思ったくらい。
なんの不便も感じないので格安SIMで十分と実感。
光回線の見直しも同時に実施。10年以上前に契約したNTTフレッツ光と
プロバイダ契約をそのまま維持していました。
変更して速度が遅くなったら動画が見れなくなるかも
今が快適だから下げたくないというバイヤスが働き、携帯と同じくそのまま契約継続をしていました。
「よく聞く光コラボってなんなんだろ?」調べてみたら意外と簡単だなと感じ思い切って変更!
自宅光回線を長年の「フレッツ光+YahooBB(NTT +プロバイダ業者)」から「光コラボ(マネフォ光)」に変更
📱 通信費
携帯代
Before:25,000円/月(夫婦、大手キャリア)
After:5,000円/月(UQモバイル)
光回線
Before:8,000円/月 (自宅光回線フレッツ光+プロバイダ契約)
After:4,500円/月(マネフォ光)
※年間で合計280,000円の削減(月額節約24,000円)
💡 2020年時点での効果まとめ
通信費:年間28万円の節約
他の見直しはこれから
でも、この「まずは1つやってみた」という行動がとても大きかったです。
結果として「節約って思ったより簡単なんだ」と実感でき、翌年以降に続く保険や車の見直しにもつながっていきました。
✨ 2020年を振り返って感じたこと
この年はまだ大きな節約効果が出たわけではありません。
けれども、「行動を起こすきっかけ」を作れたことが何よりの収穫でした。
失敗してもまた戻せばいい
ネットで手続きできるから昔よりもずっと簡単
まずは小さくやってみることが大切
そんな風に気持ちが切り替わった年でした。
毎月の赤字も少なくなり賞与を食い潰す生活からの脱却が見え出したそんな2020年だったと思います。
補足ですがサブスクの見直しも効果的だと思います。
Youtube premiumやAmazon prime、Netflix、Hulu、Spotify、などさまざまなサブスクに入っているのであれば
同質的なものが少なからずあり一つで十分だったりすると思います。
サクスクも見直すのも効果的ですので良かったら検討してみてください!
2021年:車を手放すという大きな決断
2020年に通信代を見直したことで「節約って意外とできる」と実感しました。
その勢いのまま、2021年は思い切って 車を手放す という大きな決断に踏み切りました。
当時の愛車は排気量4000ccの古い4輪駆動の外車でした。
10年以上メンテナンスと修繕しながら乗っていましたがちょうど車検のタイミングがこの年におとづれたのです。
車検更新と同時に何かしらの修理で30万円前後かかるのがいつも痛手でした。
車のない生活を今までした事がないことや、いつでも自由に乗れる環境が当たり前だったので手放すことの不安もありましたが
遠出をするときはレンタカーやカーシェアがあるから大丈夫かなと思い、意を決して車を手放すことにしました。
大きな決断です。
🚗 車を持ち続けるコストの現実
当時所有していた車は、通勤や買い物でそこまで頻繁に使うわけではなかったのですが、維持費は確実に毎年の家計を圧迫していました。
ガソリン代:月 約15,000円(年 180,000円)
自動車税:年 約80,000円(排気量が高くて高額でした)
自動車保険など月 約10,000円(年 120,000)
車検メンテナンス:2年ごとに 30万円前後(故障対応修繕も込み)(年 150,000)
駐車場代:月15,000円(年180,000)
定期的なオイル交換やメンテナンス代も発生
「車がないと生活ができない」「今までずっと持っていたから必要」
と持ち続けていましたが、合計すると年間50〜60万円以上が車関連に消えていたことになります。
🚙 カーシェアへ切り替え
そこで、思い切って「手放す」という選択をしました。
完全になくすのは不安でしたが、代わりに カーシェア を導入。
月に1回程度しか利用しない
利用料は 月1万円程度 に収まる
これにより、年間コストは大幅に減少しました。
なんと、車を所有していたときに比べて 年間30〜40万円の節約 につながったのです。
🧠 車を手放して感じたこと
正直、最初は「不便になるのでは?」と不安もありました。
でも、実際にやってみると意外にも困ることはほとんどありませんでした。
車がないから「無駄なドライブ」「出先での無駄な買い物」が減った
必要なときはいつでもカーシェアで対応できる
「必要になったらまた買えばいい」という気持ちで気楽になれた
結果的に「車って必需品だと思っていたけど、実は贅沢品だったのかもしれない」と気づけました。
✨ 2021年を振り返って
この年は、固定費削減の中でも特にインパクトの大きな「車の手放し」ができました。
節約効果:年間30〜40万円
車を所有しない生活への心理的なハードルが下がった
「思い切ってやってみれば、意外となんとかなる」と自信がついた
お金の流れが変わっただけでなく、生活のスタイルそのものもシンプルになっていきました。
車を手放す検討はとても重要だと思いました。
買い物も子供と手を繋いで歩いていく、それだけで家族のコミュニケーションも増えた気がします。
どうしても車が必要な家庭は、コストのかからない必要最低限の動く手段としての車を検討してみてください!
2022年:家計簿アプリでお金の流れを「見える化」
2020年に通信費を見直し、2021年には車を手放すという大きな節約を実現。
固定費を削減できてきた一方で、「そもそも家計全体のお金の流れが把握できていない」 という課題が残っていました。
そこで2022年、いよいよ 家計簿アプリの導入 に踏み切りました。
📊 家計簿アプリを導入した理由
子どもの成長で食費や衣類代が増えトータルの支出が増大したことや、
コロナ禍が落ち着きだしたことで旅行や外食も少しずつ解禁されてきました。
我が家も貯金が増えたことで無理のない程度で旅行も再開しています。
お金の流れが一段と複雑になる中で現金を止めて全てキャッシュレス化、資金を家計簿アプリ+クレジット電子決済で
「お金の流れがすべて見える化」しました。
これまで家計簿は「つけよう」と思っても三日坊主で続かないことばかり。
レシートをノートに書き写したり、スマホアプリでで写真撮影したり。
Excelで入力したりしても、忙しさに負けて挫折してしまっていました。
そこで使い始めたのが、銀行口座やクレジットカードと連携できる
家計簿アプリ。
これなら「入力の手間」がほぼなく、「自動化」で記録してくれるので継続できました。
🧮家計管理
Before:レシートの山積みでやったりやらなかったり。支出0円/月 時間は無限大
After:家計管理アプリへの支出 540円/月
※年間で5940円の支出 支出が追加で発生していますが必要と判断
連携に必要な要素
不要なクレジットカードを解約し、クレジットカードはメインカード一つする。家族分も家族カードで支払い先も1本化
複数あった銀行口座は全て給与振り込み先の口座のみ残し、他はクレジットカード連携のネット銀行へ統一し管理を簡素化。
家計簿アプリ「マネーフォワード」を導入、口座・クレジットカードを連動させお金の流れを自動化で把握することができる。
💡 家計簿アプリで得られた気づき
アプリを使うことで、今まで気づかなかった無駄遣いや偏りが一気に
「見える化」されました。
コンビニでのちょこちょこ買いが月1〜2万円にもなっていた
サブスクが重複していて、ほとんど使っていないサービスにお金を払っていた
現金払いよりキャッシュレスの方が家計簿に即日反映されて便利
「節約しなきゃ」と思っても具体的な数字が見えないとやる気は続かないですが、アプリだとグラフで可視化されるのでモチベーションも保てました。
✨ 家計簿アプリ導入の効果
家計の全体像が把握できるようになった
無駄な支出を「数字」で確認できる
パートナーとも共有できるので、夫婦間のお金の透明性が増した
特に夫婦でお金の話をするとき、感覚ではなく「データ」を見ながら話せるようになったのは大きな変化でした。
結果として、無駄遣いに対する罪悪感が減り、前向きに改善できるようになったんです。
2022年を振り返って
この年は「行動」よりも「把握」に重点を置いた1年でした。
大きな節約効果というよりは、家計管理の土台を固めた 感覚です。
家計の「見える化」で無駄遣いに気づけた
節約と投資を両立する基盤ができた
家族のお金に対する意識が一段と変わった
これにより、翌年以降の「保険の見直し」「投資への本格的な取り組み」へとつながっていきます。
2023年からは後半投資を実施してきたリアルな数値や証券口座などの画像も添付しています!
前半の「節約編が役に立ったら、スキやフォローで応援いただけると励みになります!」
2023年:投資スタート。初めて「お金を増やす」側に回った年
大きな変化は「投資デビュー」です。
通信費・車・家計簿アプリと、支出を整える基盤ができてきた我が家。
いよいよこの年からは 「貯める」だけでなく「増やす」ことに挑戦 するようになりました。
投資を活用して複利の力でお金を増やすということに挑戦してみました!
「この先では実際の口座推移や家計簿の具体的な数値や証券口座のスクショなどリアルを公開しています!」
📊 我が家の資産推移(5年間のリアル)
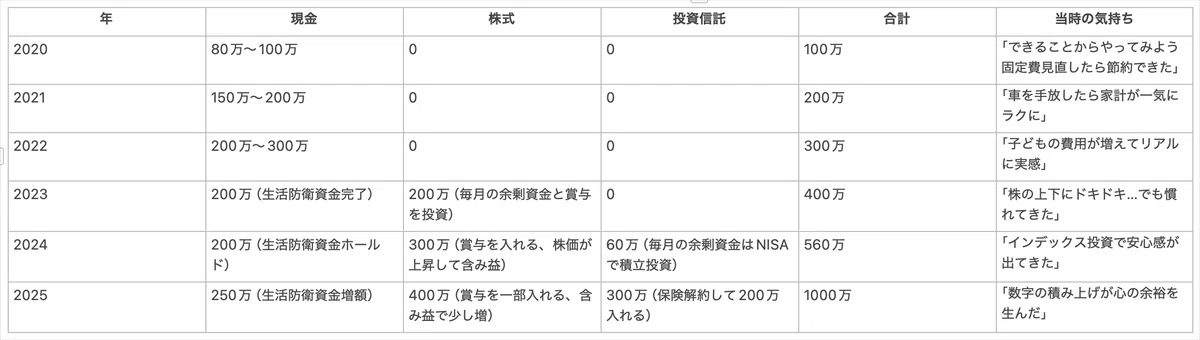
この後記事を読み進めていくにつれて、証券口座の画像なども一部あります。
📈 自社株と持株会からスタート
最初の一歩は、勤務先の 自社株購入 と 持株会への参加。
実はそれまで20年間、会社の持株会の存在は知っていても
「なんとなく怖い」「よくわからない」で避けていました。
ところが調べてみると、持株会には 奨励金(単利で約10%) がついていて、預けた瞬間にお得が確定する仕組み。
「これは普通に銀行に預けておくよりはるかに効率がいい」と気づき、
毎月5万円(※現在は2万円に減額しています)を拠出することにしました。
2023年途中〜2025年8月まで持株会へ毎月積立投資した結果
写真1
自身が積立投資した金額 70万円
会社が出した奨励金 7万円
合計買い付け金額 77万円

写真2
現時点での評価額 88万円
買付金額77万円(自分で積み立てた70万円➕奨励金7万円)
評価損益 ➕10万円(自分で払った金額差額であれば18万円)
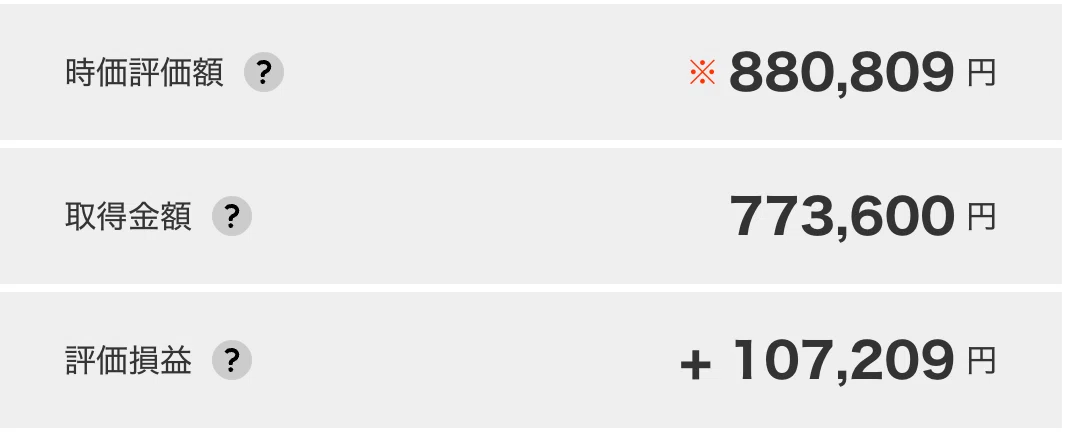
普通に貯金しているより遥かに効率よくお金が増えています。
株価自体が上がり含み益が10万円以上出ているし、奨励金が7万円増えているのを数値で見ると実感します。
またインサイダー取引違反にならないかなど細かく手続き確認し
余剰資金と賞与の合計で自社株も200万円分ほど保有する形になりました。
株式に参加することで一つ変化したことは、自社の業績を今まで以上に気になるようになってきたこと
自分の仕事が企業の業績や成長に直結するということ、今までは会社は働いた対価として給料をもらうところとでしか考えていませんでしたが、
このタイミングから会社の業績が良ければ自分の資産が増えるという風に
今まで以上に考えられるようになりました。
営業職ですが、自分の仕事が違った形で資産に影響してくるなんて思ってもみなかった発送です。
より一層目の前の仕事に一生懸命に取り組むようになれました。
💸 初めての値動きに戸惑う
株式投資を始めた当初は正直かなり不安でした。
1日で数万円、時には10万円単位で資産が上下する
ニュースや株価アプリを見ては一喜一憂してしまう
「このまま暴落したらどうしよう…」という恐怖
そんな不安でメンタルを削られつつも、
1年間はガチホールド すると決めて持ち続けました。
投資握力は貧弱で含み損が出るとこのまま暴落したらどうしようと
不安になる日も多かったです
しかしガチホールドすると決めたため悩んでいてもしょうがないと思い、
最初はドキドキしていた値動きも、徐々に「そういうものだ」と感覚的に慣れてきたんです。
💡 学びと気づき
この経験から大きな気づきがありました。
株価は上がったり下がったりを繰り返すのが当たり前
長期で見れば成長していく会社に投資するのが大切
短期の値動きで右往左往しても意味がない
さらに、「資産をすべて自社株に集中させるのはリスクが高い」
ということも感じるようになりました。
会社の業績と自分の給与の両方が同じリスクにさらされるのは怖い。
ここから「分散投資」に意識が向いていきます。
✨ 2023年の投資スタートまとめ
奨励金のメリットを享受しつつ、株式投資の値動きに慣れた
「集中は危険、分散が必要」という感覚を持つようになった
投資を始めたことによって、単に「お金を貯める」から
「お金に働いてもらう」という視点へシフトできました。
この一歩は、資産形成における大きな転換点になったと思います。
2024年:新NISAで投資信託デビュー!分散投資の大切さに気づく
2023年に自社株と持株会で投資をスタートした我が家。
投資の値動きに慣れつつも、
「資産をすべて自社株に依存しているのはリスクが高い」
という不安も強く感じていました。
そこで2024年は、制度が刷新された 「新NISA」 を活用して、
いよいよ 「投資信託」での「分散投資」 に踏み出しました。
NISAで人気の「三菱UFJ−eMAXIS Slim 全世界株式(オール・カントリー)」(通称オルカン)にて投資信託開始。
全世界企業に広く分散する投資信託でインデックス指数に沿った投資をする方法で運用をしました。
2024年1月から2025年7月中旬までの投資信託の推移画像
評価額799千円
積立金額 715千円
評価損益. ➕83千円
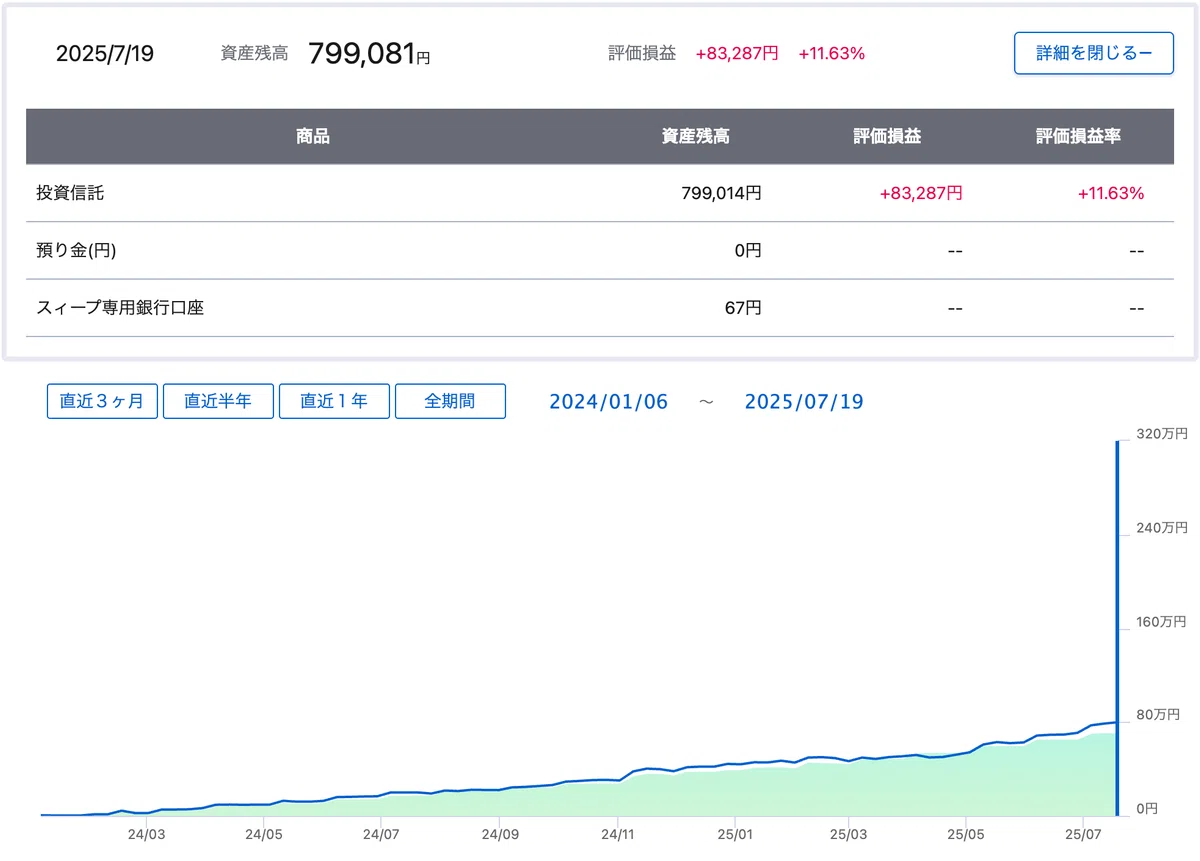
個別株だと自分自身で投資タイミングや企業を選ぶ事が困難です。
オルカンは優良企業に分散してくれる投資手法で世界の経済は成長をしているしこれからも成長するということを信じオルカンを開始。
手数料0.057%という破格な手数料で年間コストも影響がないため
非常に優秀はファンドだと思います。
投資信託インデックス投資は個別株よりも上下変動が緩やかなため
株価(評価額)も気にならなくなり毎日株式チャートも見なくなりました。
💡 投資信託を始めた理由
自社株だけに偏っていると、給与と資産が同じリスクにさらされる
個別株は値動きが激しく、精神的に疲れる
新NISAで「非課税で長期投資できる環境」が整った
この3つが大きなきっかけでした。
特に2023年、自社株が毎日のように数万円〜数十万円単位で上下するのを
体験して、「もう少し穏やかに資産を増やす仕組みが欲しい」
と思ったのです。
そこでタイミングよく「新NISA」が話題になり私もNISA口座を解説して活用開始しました!
📈 毎月の積立を開始
新NISAの枠を使って、まずは毎月2万円、その後5万円を投資信託に積み立てることにしました。
同時に、自社株への拠出は毎月2万円に減額。
2024年末時点でポートフォリオは以下のように変化しました。
現金:200万円
自社株:300万円前後
投資信託:60万円(積立開始直後)
最初は少額でしたが、「世界中の株式に広く分散投資できる」という安心感は、自社株のみの時とは比べ物にならないほど大きかったです。
Before:持株会の投資比率7万円/月
After:持株会2万円/月・投資信託5万円/月
投資方針の変更
日本個別株→全世界株への移行
NISA口座(非課税制度)の活用
🧠 メンタル面での変化
投資信託を始めての変化は値動きに過度に振り回されなくなった こと。
インデックスファンドは日々多少の上下はあるものの、自社株のように極端なボラティリティはありません。
そのため「今日はいくら動いた?」と一喜一憂することが減り、気持ちがとても楽になりました。
過去の実績から「世界の経済は成長する」と信じ、積立設定して
あとは放置、証券口座は月に一度見るかみないか程度で良いと
思えるようにまでなりました
大きな変化として
前年まで自社の業績などはとても気になりましたし新聞を読んでいても自社に関係する記事に絞って見ていましたが、
この頃から世界の情勢や経済状況など幅広く気になるようになってきて人として一つ成長できたとも思っています。
✨ 2024年の学びと成果
新NISAを活用して投資信託デビュー
自社株への依存を減らし、資産を分散
値動きに慣れ、投資に対する不安が大幅に軽減
「資産は一つのカゴに盛るな」という投資の基本を、ようやく体感できた1年でした。
2025年:保険の見直し&投資加速。固定費削減がそのまま資産形成に直結
2024年に新NISAで投資信託を始め、ようやく「分散投資の安心感」を実感できた我が家。
次の課題は、毎月の固定費の中でずっと気になっていた 保険料の高さ でした。
実はこれまで、保険は「必要だから入っておくもの」と思い込んでいて、
更新都度資料が送られてくる内容にそって契約していました。
その結果、毎月に3万円近くを支払っていたのです。
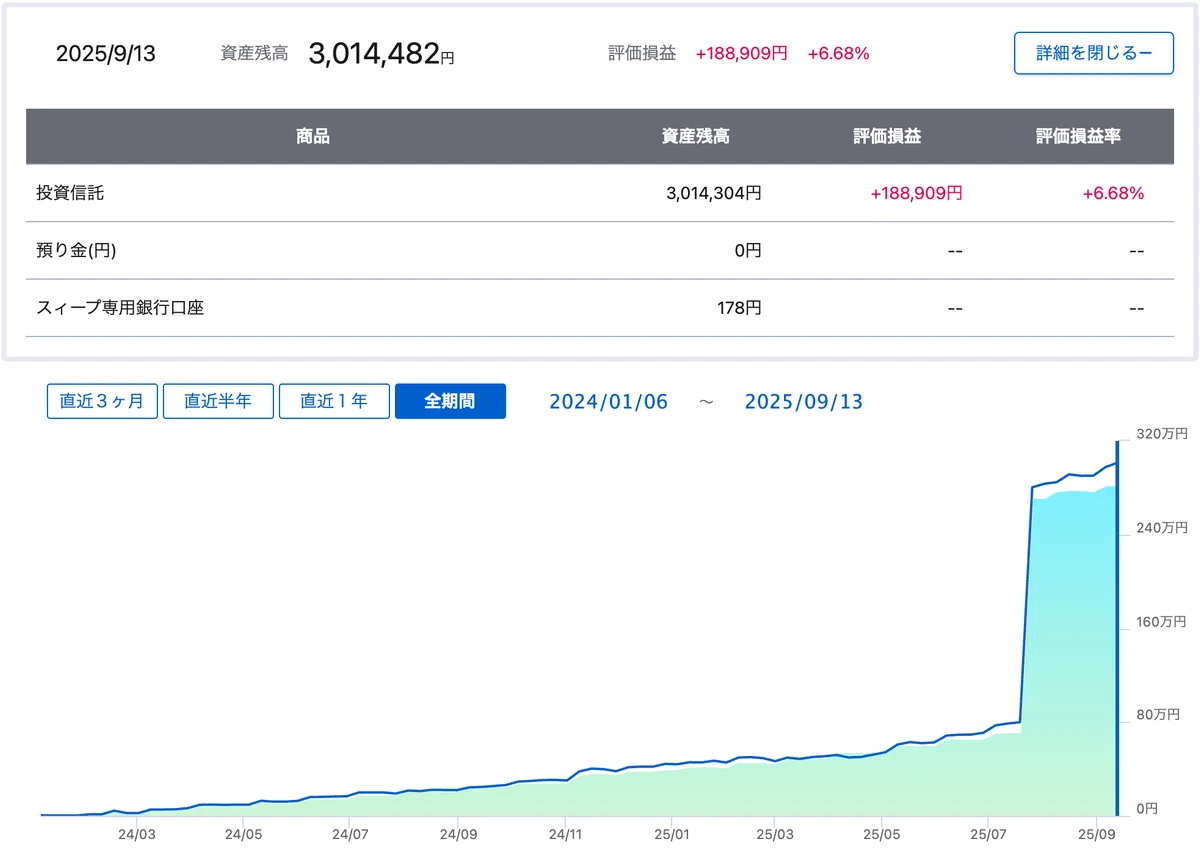
2024年1月から2025年9月中旬までの投資信託の推移画像
2025年8月に貯蓄型保険を解約し解約返戻金200万円を一括投資した後
資金が増えたことで含み益の額も積立時よりも多くなっています。
評価額 3,014千円
投資金額 2,825千円
評価損益. ➕189千円
💡 保険を見直すきっかけ
今年の誕生日以降に補償内容を維持するのであれば
金額がさらに上がるか、保険料を維持するのであれば保証は下がるという
資料が届き本格的に見直そうと思い出しました。
そんななか、妻がすこし長期的な通院が必要な病気になり
国の「高額医療制度」や会社の「付加給付金制度」の存在を実体験。
今まで大手の生命保険会社で「貯蓄型生命保険」「個人型年金保険」に加入していましたが解約する事にしました。
妻が体調不良になり数ヶ月間毎月10万円超える医療費が発生することになりました。お医者様から「高額医療費制度」の手続きを勧められて
申請したことでどんなに多く払っても毎月約10万円までということを経験し国の制度は素晴らしいなと実感。
その後更に会社の「付加給付金」という制度があることも知る事になります
自分の勤務先の企業が加入している健康保険組合は毎月7万円以上払った
金額が戻ってくるということがわかり高額医療制度で支払った10万円と
付加給付金適用額の7万円の差額約3万円が戻ってくる事もわかりました。
貯蓄型保険や個人年金型保険は本当に必要かな?と疑問をもち
医療費は貯蓄で備える(生活防衛資金や医療費を別で積み立てる)
高額になった際は国や企業の制度を利用すれば、ある程度対応可能という事がわかりました。
子供が成人になるまでに、万が世帯主の収入が途絶えるような事が発生した場合に備え最低限必要な金額を掛け捨て保険でかければ十分です。
振り返れば、保険だけは「なんとなく安心料」として払い続けている状態だったため、必要な金額がいくらでどれだけ保険で対応しなくてはいけないのかということを理解していませんでした。
保険に入っているから病気にならないわけではないし保険に入っているから病気が早く治る訳でもないと
冷静に考えるようになり、これでは効率が悪いと感じ2025年はいよいよ本格的に保険を見直すことにしました。
過去の取り組みが心理的に行動に移せたというのも事実です。
貯蓄や投資が増え、万一の備えは現金+金融資産でカバー可能
収入が安定してきており、昔ほど大きな保障は不要
高額な保険料が「固定費の重し」となり、資産形成のブレーキになっている
「守りのつもりが、実は攻めの邪魔をしている」状態だったというのもわかりました。
🔍 見直しで分かったこと
実際に内容を確認してみると、驚きの連続でした。
貯蓄型保険は 利回りがほぼゼロ
「万一のときの保障額」が必要以上に大きく、その分だけ掛け金が高かった
「なぜこんなに払っていたんだろう…?」と過去の自分を責めたくなりましたが、同時に「今気づけてよかった」と心底思いました。
💰 削減できた金額
見直しの結果、
不要な医療保険を解約
掛け捨て型の死亡保険を最小限に絞る
貯蓄型保険は解約して、新NISAへ資金をシフト
これらを実行したところ、
なんと 毎月約3万円の固定費削減 成功。
つまり、年間で33万円。(毎月約3万円の貯蓄型保険を解約し毎月約2000円の掛け捨て保険に切り替えた差額)「保険会社」から「自分の資産」に移動することになります。
解約時に戻ってきた解約返戻金200万円も今までなかったようなものと思い
そのまま新NISA口座の成長投資枠でオルカンに一括投資しました。
📈 投資をさらに加速
保険で浮いた2万円は、そのまま新NISAの積立枠に追加しました。
これで毎月の投資額は 5万円 → 7万円 にアップ。
ポートフォリオも徐々に整ってきて、2025年時点での内訳はこんな感じです。
現金:250万円
自社株:約450万円(毎日変動)
投資信託:約300万円(毎日変動)
まだ道半ばではありますが、「毎月確実に資産が積み上がっていく」感覚を強く実感できるようになりました。
🧠 メンタルの安定も大きな成果
保険を整理し、固定費が下がったことで「毎月の家計に余裕が生まれた」実感は大きかったです。
同時に、投資額を増やしたことで「将来に向けて確実に資産が積み上がっている」という安心感も増しました。
不安から保険にお金を払うのではなく、将来に向けて投資で備える。
お金に対する考え方が、守りから攻めへと大きくシフトした1年でした。
✨ 2025年の学びと成果
「お金の使い方を自分で選ぶ」という意識を持てた
国の制度や会社の制度を知ることの重要性
保険は内容を理解して必要最低限の賭け金で問題
貯蓄型保険は不要、必要な最低限の掛け捨て保険で十分
公的保険はとても優秀な制度という事がわかった一年でした。
まとめ:5年間の家計改善ロードマップ。ゼロから積み上げた成長記録
ここまで読んでいただきありがとうございます
2020年から2025年までの我が家の取り組みを振り返ってきました。
どの年も「小さな一歩」の積み重ねでしたが、振り返るとしっかりとした
成長の軌跡 が見えてきます。
🗓 2020年:固定費を見直す
家計に「余白」をつくる基盤を整備
不要なサブスク・高すぎる通信費をカット
👉 最初の一歩は「無駄を減らす」ことから。支出の最適化なしに資産形成は始まりませんでした。
🗓 2021年:車を持たない選択
維持費のかかる車を手放し、カーシェアで代替
年間数十万円の固定費削減に成功
👉 「必要になったら買えばいい」という発想の転換が、家計にさらなる余裕を生みました。
🗓 2022年:家計簿アプリで可視化
家計簿アプリを導入し、収支を自動で把握
感覚に頼らず「数字で判断」できる状態に
👉 管理の仕組みを整えたことで、改善ポイントが明確になり行動が変わりました。
🗓 2023年:自社株で投資デビュー
持株会・自社株を通じて「投資の第一歩」を踏み出す
値動きを体験し、リスクと向き合うきっかけに
👉 最初は偏った投資でも、「資産が動く」体験をしたこと自体が大きな財産でした。
🗓 2024年:新NISAで投資信託デビュー
自社株依存から一歩進み、インデックス投資で分散投資開始
毎月5万円の積立をスタート
👉 「資産は一つのカゴに盛るな」を体感。精神的な安定感が投資を続ける自信につながりました。
🗓 2025年:保険を見直し、投資加速
不要な保険を解約し、毎月3万円の固定費削減
浮いた一部を新NISAに追加投資(月2万円)
👉 「守りと攻めのバランス」を整えることで、家計が資産形成を自然に後押しする仕組みに進化しました。
🌱 5年間を通して得た気づき
この5年間を一言でまとめるなら、
「仕組みを整えれば、お金は自然に積み上がる」 ということ。
支出の無駄をなくす
管理を自動化する
投資の仕組みを作る
保険を整理して固定費を減らす
これらを一歩ずつ積み重ねるだけで、家計は確実に強くなります。
㊗️ 5年で資産1000万円に到達!感じた変化
気づけば、貯金ほぼゼロから始めて5年。
ついに総資産が 1,000万円 を突破しました。
数字としての達成感もありますが、それ以上に感じるのは「心の余裕」。
以前はお金に振り回されていた毎日が、少しずつ「お金を味方にできている」という実感に変わりました。
資産1,000万円を達成して得られた変化
「不安」より「安心」が増えた
教育費や老後への焦りがやわらいだ
「お金が働いてくれる」実感を得られた
家計や投資に対して前向きな気持ちが芽生えた
お金の知識ができて対応力が増した
特別なことをしたわけではなく、毎年小さな見直しを積み重ねただけ。
それでも5年でゼロから1,000万円に到達できたのは、
やはり「行動したから」だと感じています。
🌟 今後の展望:次の3年で3000万円 5年で資産5000万円を目指す
5年間の積み重ねで「家計の土台」を固め、資産形成の軌道にしっかり乗ることができました。
でも、ここで満足して立ち止まるつもりはありません。
次の3年間で我が家は 資産3000万円 を現実的な目標として掲げています。
1️⃣ 積立投資の継続と拡大
現在は新NISAで毎月7万円を積み立てています。
これを副業を検討し 10万円に増額 することが
直近のアクションプランです。
「積立は生活リズムに組み込む」
これを徹底してきたおかげで、投資が苦痛ではなく 呼吸のように自然な習慣 になりました。
ここをさらに無理のない範囲内で強化していきます。
2️⃣ 国内株式の高配当株にも挑戦
2026年度からは日本国内企業の高配当株にも挑戦したいと思います。
自社の株に投資てしていた時とは違い、セクターや企業も分散し
リスクを分散しながら国内の高配当株に取り組み、
定期的な配当金(インカムゲイン)を得られるように
挑戦していきたいと思います。
現状、日本円は給与と自社株に一本化され、オルカンをドル建てで購入していますが生活の基盤は日本のため日本円を他企業から得られるように
分散して取り組みを強化していきます。
3️⃣ 教育費と老後資金のバランス
子どもは小学生。これから中学・高校・大学と進学していけば、
教育費はどんどん大きくなります。
一方で、自分たちの老後資金も着実に積み立てていかなくてはなりません。
👉 この両立を実現するために、
教育費は証券会社の子供口座を活用してオルカンで複利で増大
老後資金は新NISAをフル活用
といった形で、口座や制度ごとに「目的を分ける」戦略を取っていきます。
4️⃣ライフスタイルの最適化を続ける
節約というと我慢のイメージが強いですが、我が家のスタンスはあくまで 「楽して最適化」。
通信費 → 格安SIM
保険 → 必要最低限だけ
車 → カーシェア活用継続
こうしてきたように、これからも「時代に合わせて楽できる方法」をどんどん取り入れていきたいです。
旅行などレジャー費も管理して人生を楽しく過ごせるようにしていきたいと思います!
⭐️5年後の未来像
次の5年間で到達したいのはこんな姿です。
資産総額 5000万円
教育費の目処が立ち、将来の不安が軽減
生活は我慢ではなく「最適化」で快適に
5000万円を元に年利5%福利を利かせて年間で250万円の収入源を作り
定年前の50代の早い段階でサイドFIREできるようにするのが目標です!
✨ 最後に
ここまで記事を読んでいただきありがとうございます。
私の経験が、同じように将来への不安を抱えている方にとって
少しでも参考になれば嬉しいです。
「この記事が役に立ったら、スキやフォローで応援いただけると励みになります!」
過去記事はこちら
👉「【体験談】固定費を見直して年間34万円節約!我が家が実際にやった方法」
次回の発信予定の記事9/22予定
👉「【体験談+解説】新NISAで投資デビュー!40代から始めた分散投資と資産形成の実践記録」
体験ベースで発信していきますので、ぜひチェックしてください!
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費拡大、良い記事作成に使わせていただきます!
