新NISAの成長投資枠で選ぶべきおすすめETF7選!国内・米国ETFの使い分けと後悔しない選び方

この記事はプロモーションを含みます
毎日終電近くまでオフィスに残り、パソコンの画面と睨み合っていた会社員時代、私はいつも未来への見えない不安に怯えていました。
「このまま会社に自分の時間とお金をすべて預けていて、本当に大丈夫なのだろうか」
毎月振り込まれる給与明細を眺めながら、物価の上昇や増税のニュースを目にするたび、胸の奥が冷たく締め付けられるような感覚を味わっていたのを昨日のことのように思い出します。
自分で自分のお金を守る力を身につけたい一心で、投資や資産形成の勉強を始めたものの、最初にぶつかったのは「投資信託とETFは何が違うのか」「新NISAの成長投資枠では何を買えば正解なのか」という分厚い専門用語の壁でした。
本屋に並ぶマネー本を開いても、ネットの掲示板をスクロールしても、極端な成功談や難解なアルファベットばかりが並び、足がすくんでしまった経験があります。
「損をするのが怖い」「専門的な知識がない自分に、正しい判断ができるのだろうか」と立ち止まってしまうのは、あなたが慎重で誠実にお金と向き合っている証拠です。
実は、新NISAの成長投資枠を賢く活用するうえで、ETF(上場投資信託)は非常に透明性が高く、コストを抑えた堅実な資産形成を叶えてくれる強力な選択肢の一つです。
この記事では、かつての私と同じように将来に不安を抱えながらも一歩を踏み出したい初心者の方へ向けて、新NISAの成長投資枠で検討したいおすすめの国内・米国ETF7銘柄を、客観的なデータと論理に基づいて徹底的に分かりやすく解説します。
投資信託との実践的な違いやメリット・デメリット、証券口座別の活用法まで、専門用語をできる限り噛み砕いてお伝えしますので、焦らず一緒に確認していきましょう。
投資の世界に足を踏み入れるとき、誰しも最初は「何が正解か分からない」という暗闇の中にいます。
独学で遠回りをしてきた私自身、体系的な基礎知識を順序立てて学べる環境のありがたさを痛感しました。
もしあなたが、日々の忙しい仕事の合間に、最短ルートで自分のお金を守り育てるための本質的な知識を身につけたいと考えているなら、まずは無料で学べる学習環境を覗いてみるのも賢明な手段です。
投資や副業の基礎をゼロから体系的に学びたい初心者へ。
スキマ時間にスマホ1台で学べる無料LINE講座「ゼロアカ」なら、難しい専門用語なしで資産形成の本質が身につきます。
メリットは有料級の知識を完全無料で確認できる手軽さ、デメリットは自主的に動画を見る行動が必要な点です。
もし内容が自分に合わないと感じたときは、いつでもワンタップでブロック解除できます。
画面のQRコードから手軽に受講開始できます。
→ 無料LINE登録でゼロアカの副業講座をのぞいてみる
新NISAの成長投資枠とETFの基本を初心者にわかりやすく解説
新NISA制度は、2024年に抜本的な拡充が行われ、非課税保有期間が無期限化された画期的な制度です。
年間最大360万円、生涯で1,800万円までの投資から得られる利益に対して、通常は約20.315%かかる税金が一切かかりません。
この新NISAには「つみたて投資枠」と「成長投資枠」という2つの枠が用意されています。
つみたて投資枠は年間120万円までで、金融庁が厳選した一定の投資信託に限定されています。
一方で、成長投資枠は年間240万円まで投資が可能で、個別株やREIT(不動産投資信託)に加えて、幅広いETF(上場投資信託)を購入できる自由度の高さが特徴です。
ETFとは「Exchange Traded Fund」の略称で、日本語では「上場投資信託」と呼ばれます。
通常の投資信託が1日に1回決まる「基準価額」で取引されるのに対し、ETFは株式市場に上場しているため、株式と同じように市場が開いている時間帯にリアルタイムの価格で売買できます。
この仕組みにより、市場の動きを見ながら指値注文(希望する価格を指定して買うこと)ができるという、高い透明性と自由度が生まれます。
また、ETFは一般的に運用管理費用(信託報酬)が非常に低く抑えられている傾向があり、長期保有におけるコスト負担を極限まで減らしたい投資家に選ばれています。
成長投資枠を活用すれば、つみたて投資枠では購入できない国内外の魅力的なETFを、非課税の恩恵を受けながらポートフォリオに組み込むことが可能です。
ETFと一般的な投資信託の違いを比較して納得する
「投資信託があるのに、なぜわざわざETFを選ぶ必要があるのか」と疑問に感じる方も多いはずです。
両者の違いを曖昧なままにしておくと、購入した後に「こんなはずではなかった」と後悔することになりかねません。
納得して商品を選ぶために、まずは基本的な相違点を整理して比較してみましょう。
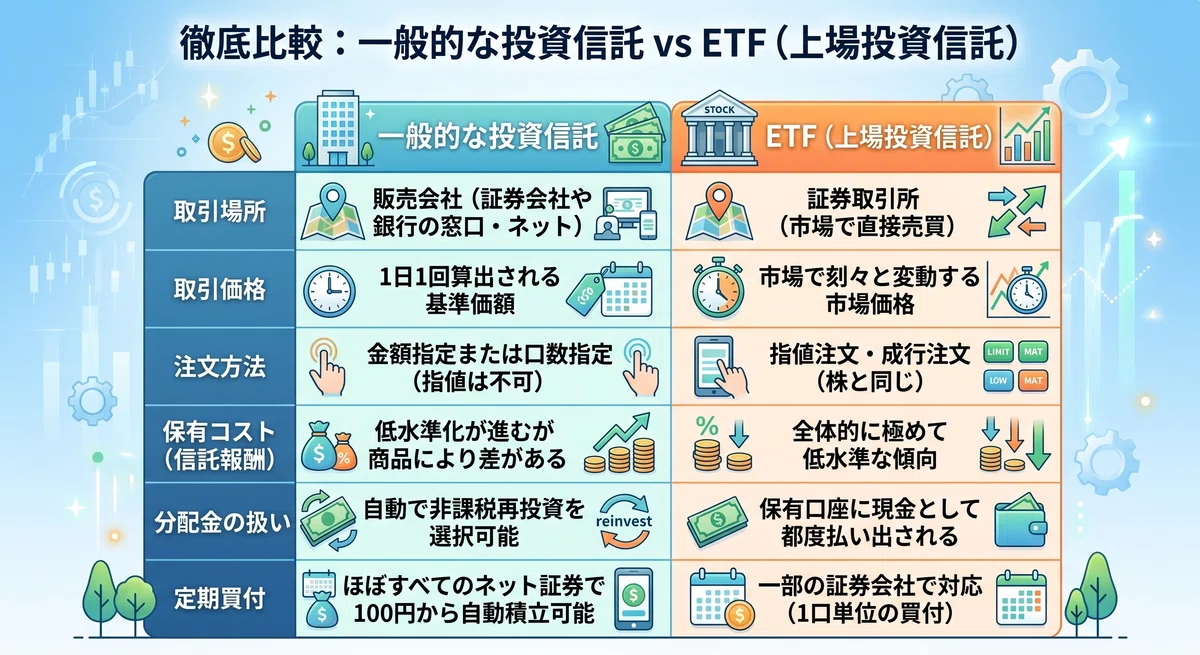
投資信託の最大のメリットは「手軽さと自動化」にあります。
毎月一定額を自動で引き落とし、受け取った分配金も自動で再投資に回してくれるため、一度設定してしまえば手間がかかりません。
複利効果を最大限に活かして資産を雪だるま式に増やしたい場合、投資信託の自動再投資は非常に効率的です。
これに対して、ETFの最大の魅力は「保有コストの低さ」と「キャッシュフロー(分配金)の実感」にあります。
ETFから定期的に支払われる分配金は、再投資に回すこともできれば、そのまま日々の生活費やお小遣いとして使うことも可能です。
「遠い将来の資産額を最大化したいのか」、それとも「今現在の生活にゆとりを生む配当収入が欲しいのか」という目的の違いが、選択の分かれ道となります。
成長投資枠でETFを活用するメリットとデメリット
どのような金融商品にも、必ず表裏一体の長所と短所が存在します。
メリットばかりを強調する情報に惑わされず、リスクやデメリットを正しく認識することが、冷静な資産防衛の第一歩です。
成長投資枠でETFを選ぶメリット
第一のメリットは、信託報酬(運用コスト)の圧倒的な低さです。
特に米国の巨大な市場で運用されているETFは、世界中から巨額の資金が集まるため規模の経済が働き、年率0.03%前後という極小のコストで運用されているものが多数存在します。
数十年にわたる長期保有において、コンマ数パーセントの手数料の差は将来の受取額に大きな影響を及ぼします。
第二のメリットは、リアルタイムで納得のいく価格で購入できる点です。
急な市場の急落局面において「この価格なら買いたい」という指値注文を出せるため、能動的に投資タイミングをコントロールしたい人に向いています。
第三のメリットは、定期的に分配金が手元に入ることによるモチベーションの維持です。
数字の上で資産が増えていく投資信託とは異なり、実際に現金が口座に振り込まれる体験は、投資を継続する大きな原動力になります。
成長投資枠でETFを選ぶデメリットと注意点
一方で、デメリットもしっかりと押さえておかなければなりません。
まず、分配金の再投資に成長投資枠を消費してしまう点です。
投資信託であれば枠を消費せずにファンド内で自動再投資されますが、ETFの分配金を再投資する場合は、自分で新たに買い直す必要があり、その年の非課税投資枠(年間240万円)を消費します。
次に、購入単位が「1口単位」であるため、端数が出やすい点です。
100円から1円単位で金額指定購入ができる投資信託と比べ、ETFはある程度まとまった資金が必要になる場合があります。
さらに、米国ETFに投資する場合は「為替手数料」や「二重課税」の問題が発生します。
新NISA口座内であっても、米国現地で徴収される10%の配当課税は非課税にならず、通常であれば利用できる「外国税額控除」もNISA口座では適用できません。
こうした手間や税制の仕組みを理解したうえで、自分にとって許容できる範囲かどうかを判断することが不可欠です。
資産運用で成果を出すためには、こうした金融商品の構造的な特徴を一つひとつ紐解いていく地道な作業が欠かせません。
会社員として働きながら、独力ですべての規約や税制を読み解くのは骨が折れる作業ですし、途中で挫折してしまう人が多いのも無理のないことです。
私自身もかつて、夜遅くに一人で勉強しながら「誰か要点だけを分かりやすく教えてくれないかな」と悩んだ時期がありました。
一人で悩んで立ち止まる時間を、着実な学びの時間に変えませんか。
「ゼロアカ」の副業LINE講座は、投資や副業の基礎から実践までを、挫折しにくいステップ形式で学べる無料プログラムです。
スマホのスキマ時間で視聴でき、難しい専門用語を使わない解説が初心者に選ばれています。
完全無料で利用でき、無理な勧誘もありませんが、学んだ知識を実際に行動に移す努力は必要です。
講義が合わないと感じたらいつでもブロックして終了できるため、安心して試せます。
下のリンクからQRコードを読み取るだけで、すぐに講座を受講できます。
→ スキマ時間で学べるゼロアカの無料LINE講座に参加する
国内ETFと米国ETFはどちらを選ぶべきか
ETFを検討する際、初心者が最も迷いやすいのが「東証に上場している国内ETF」と「本場アメリカに上場している米国ETF」のどちらを選ぶべきかという問題です。
両者には明確な使い勝手の違いがあります。
それぞれの特徴を比較してみましょう。
国内ETF(東証上場)が向いている人
国内ETFの最大のメリットは、日本円のまま日本株と同じ感覚で取引できる手軽さです。
取引時間が日本の日中であるため価格を把握しやすく、為替両替の手間や為替手数料を意識する必要がありません。
また、分配金にかかる税金も日本国内のルールのみで完結するため、税務処理が極めてシンプルです。
外国税額控除の手間を避けたい方や、夜間に為替レートを気にしながら取引したくない方は、まず東証上場の国内ETFから始めるのが無難です。
米国ETF(現地市場上場)が向いている人
米国ETFの魅力は、世界最大の流動性と、圧倒的なコストの安さ、そして銘柄の豊富さにあります。
運用資産残高が数兆円から数十兆円規模に達するマンモスファンドが多く、純資産総額が大きいぶん、運用が極めて安定しています。
また、最新の米国市場のトレンドを反映したテーマ型や高配当型のバリエーションも豊富です。
ドルを直接保有して資産の通貨分散を図りたい方や、夜間のリアルタイムな米国の値動きに対応できる中上級者には、米国ETFが有力な選択肢になります。
初心者のうちは、まずは日本円で完結する「東証上場の国内ETF」で慣れ親しみ、ドルの扱いや確定申告の知識がついてから「米国ETF」へと視野を広げるのが堅実なステップです。
新NISA成長投資枠でおすすめの厳選ETF7銘柄
ここからは、新NISAの成長投資枠で活用を検討したい、実績と流動性に優れたおすすめのETF7銘柄を厳選してご紹介します。
国内外のバランスを考慮し、王道のインデックス型から安定した配当を目指す高配当型まで幅広くピックアップしました。
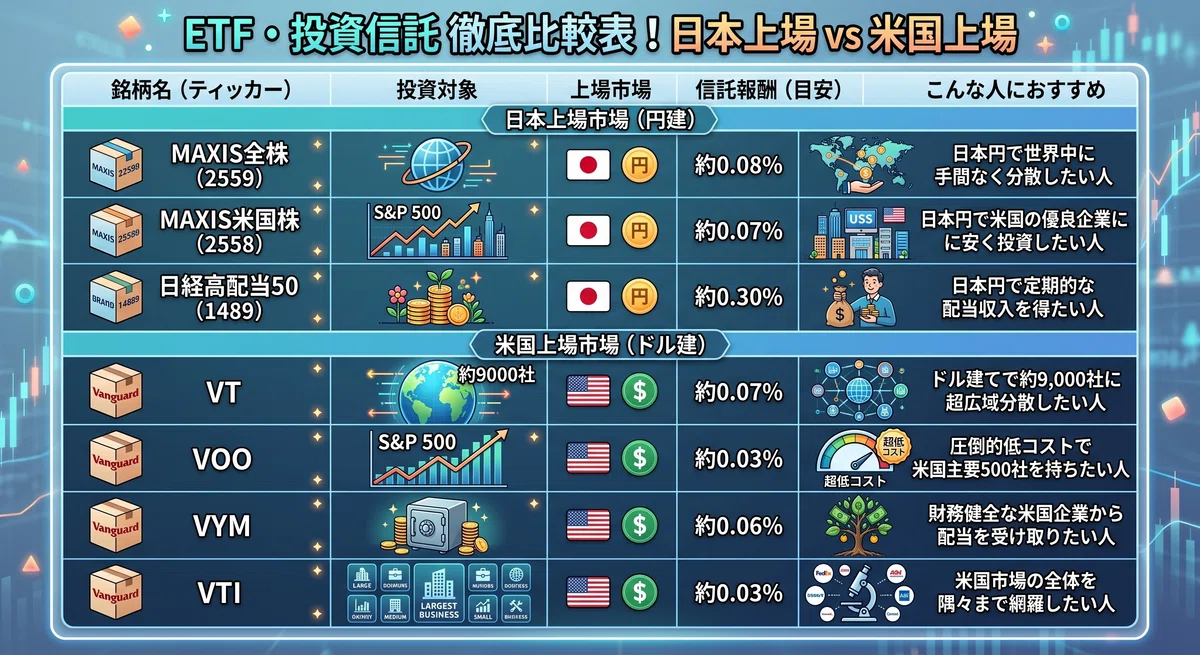
1. MAXIS全世界株式(オール・カントリー)上場投信(2559)
東証に上場しており、日本円で購入できる「全世界株式型」の国内ETFです。
MSCIオール・カントリー・ワールド・インデックスに連動し、これ1本で日本を含む世界中の先進国・新興国の大型・中型株に分散投資できます。
信託報酬は年率0.08%程度と極めて低水準で、日本円のまま低コストで世界経済の成長を取り込みたい方に適しています。
外国税額控除の対象となる「二重課税調整制度」が適用されるため、確定申告の手間なく分配金の税金が調整されるのも大きな利点です。
2. MAXIS米国株式(S&P500)上場投信(2558)
米国の代表的な株価指数である「S&P500」に連動することを目指す、東証上場の国内ETFです。
Apple、Microsoft、Amazonといった世界を牽引する米国トップ企業500社に、日本円で手軽に分散投資できます。
信託報酬は年率0.07%台と国内最安水準であり、米国の成長力に期待しつつも、ドルの両替や為替管理の手間を省きたい方にぴったりです。
こちらも二重課税調整制度の対象となっているため、税制面でも安心して保有できます。
3. NEXT FUNDS 日経平均高配当株50指数連動型上場投信(1489)
日経平均株価の構成銘柄の中から、予想配当利回りの高い50銘柄を選定して作られた、人気の国内高配当株ETFです。
日本の金融、通信、商社などの高配当大型株に手軽に分散投資でき、年4回の分配金が支払われます。
個別で50銘柄を買い集めるには膨大な資金が必要ですが、このETFを活用すれば少額から日本の高配当株ポートフォリオを構築できます。
日本円でのキャッシュフローを定期的に得たい投資家から高い支持を集めています。
4. バンガード・トータル・ワールド・ストックETF(VT)
米国市場に上場している、世界投資の代名詞とも言える超巨大な米国ETFです。
世界約47カ国の大型・中型・小型株を含め、約9,000銘柄以上にこれ1本で丸ごと投資できます。
信託報酬は年率0.07%と極小で、世界中の株式市場をほぼ完全に網羅する圧倒的な分散力が魅力です。
新NISAの成長投資枠を使い、本場の巨大ファンドで世界全体を長期保有したい方にとって、外せない王道の選択肢です。
5. バンガード・S&P 500 ETF(VOO)
米国の主要500社で構成されるS&P500指数への連動を目指す、世界屈指の純資産総額を誇る米国ETFです。
信託報酬は年率わずか0.03%という驚異的な低コストを実現しています。
世界中から資金が集まるため流動性が極めて高く、売買スプレッド(買値と売値の差)が非常に狭い点も大きな強みです。
長期で米国経済の力強い成長を信じ、最も低コストでその果実を享受したい方にとっての決定版と言えます。
6. バンガード・米国高配当株式ETF(VYM)
米国市場において、平均以上の配当利回りを持つ大型株約400銘柄で構成された高配当株ETFです。
高配当利回りでありながら、財務の健全性や過去の配当実績を考慮して選定されているため、安定感のある銘柄構成が特徴です。
テクノロジー株の比率が控えめで、金融、ヘルスケア、生活必需品などの景気変動に強いセクターがバランスよく組み込まれています。
値上がり益だけでなく、四半期ごとに支払われる安定したドル建て分配金を楽しみに長期投資を続けたい方に最適です。
7. バンガード・トータル・ストック・マーケットETF(VTI)
S&P500の大型株だけでなく、米国の小型・中型株まで含めた約3,800社以上にまるごと投資できる米国ETFです。
米国株式市場の投資可能な銘柄のほぼ100%をカバーしており、「アメリカ経済そのものをまるごと買う」設計になっています。
信託報酬はVOOと同じく年率0.03%と最安水準を維持しています。
中小型株の急成長の恩恵も取りこぼさずに享受したいと考える投資家から、長年にわたって熱烈な支持を受けています。
証券会社ごとの特徴とおすすめの買い方
ETFを購入する証券口座の選択も、手数料や利便性を大きく左右する重要な要素です。
現在、主要なネット証券では新NISAにおける売買手数料の無料化が進んでおり、初心者でも非常に取引しやすい環境が整っています。
SBI証券を活用する場合
SBI証券は、新NISA口座内での国内株式・ETFの売買手数料が完全無料化されています。
さらに、米国株式・ETFに関しても、新NISA口座内であれば買付手数料が無料となっており、コスト面で非常に強力です。
米ドルを調達する際の為替手数料も業界最安水準を競っており、国内ETFと米国ETFのどちらを主力にする場合でも、第一候補となる万能な証券会社です。
楽天証券を活用する場合
楽天証券も同様に、新NISA口座内での国内ETF売買手数料および対象の米国ETF買付手数料が無料です。
管理画面の見やすさやアプリの直感的な操作性に定評があり、投資初心者でも迷わず注文を出せるインターフェースが強みです。
楽天銀行との口座連携(マネーブリッジ)を設定することで、入出金の手間を最小限に抑えられます。
後悔しない買い方のコツ
ETFを成長投資枠で購入する際は、一度に全額を投入するのではなく、時期を分散して少しずつ買い進める「時間分散」を意識してください。
リアルタイムで価格が動くため、どうしても「もっと安くなるのではないか」と底値を狙いたくなりますが、プロでも正確な底値を当てることは不可能です。
「毎月第○営業日に1口ずつ買う」「指値で下がったところを狙う」など、自分なりのルールを決めて淡々と積み上げていく姿勢が、相場の荒波に振り回されない秘訣です。
よくある質問(FAQ)
Q1. つみたて投資枠で投資信託を買い、成長投資枠でETFを買うのはアリですか?
非常に理にかなった、おすすめの組み合わせ方です。
つみたて投資枠で投資信託を自動積立し、資産全体の基盤(土台)として複利で雪だるま式に増やします。
そのうえで、成長投資枠を使って高配当ETFや低コストな米国ETFを買い足し、定期的な分配金を得るという戦略は、資産拡大と心のゆとりを両立させる優れたポートフォリオになります。
Q2. ETFの分配金は自動で再投資されますか?
ETFの分配金は自動で再投資されず、証券口座の預り金(または連携銀行口座)に現金として入金されます。
再投資したい場合は、手元に入った分配金を使って手動で買い注文を出す必要があります。
完全自動で手間なく複利運用をしたい場合は、分配金を自動再投資してくれる一般的な投資信託を選ぶ方が適しています。
Q3. 米国ETFの配当にかかる10%の税金は取り戻せますか?
新NISA口座で購入した米国ETFの現地課税(10%)は、残念ながら取り戻すことができません。
通常の特定口座であれば「外国税額控除」を使って確定申告することで一部を取り戻せますが、NISA口座は日本の所得税がそもそも非課税であるため、控除の対象外となります。
この税金コストが気になる場合は、二重課税調整制度が自動で適用される東証上場の国内ETF(2558や2559など)を選ぶのが賢明です。
Q4. ETFはいくらから買えますか?
東証上場の国内ETFであれば、銘柄によって異なりますが、数千円から数万円程度(1口単位)から購入可能です。
米国ETFも同様に1株(1口)単位での購入となり、銘柄によって数千円から数万円(ドル換算)程度が目安となります。
投資信託の100円積立と比べると少しまとまった金額が必要になりますが、小遣いの範囲で十分に始められる水準です。
まとめ:自分の目的に合ったETFで着実な資産形成を
新NISAの成長投資枠は、年間240万円という大きな非課税枠を自由に活用できる貴重な制度です。
今回ご紹介したETFは、どれも長期的な実績と高い流動性を誇る優れた金融商品ばかりです。
世界全体の成長を捉えたいなら「MAXIS全世界株式(2559)」や「VT」。
米国のトップ企業の躍進を低コストで享受したいなら「MAXIS米国株式(2558)」「VOO」「VTI」。
そして日々の生活にゆとりを生む配当収入を得たいなら「日経高配当50(1489)」や「VYM」。
大切なのは、他人の意見や流行に流されることなく、「自分はどのような目的でお金を増やしたいのか」という原点に立ち返って選ぶことです。
相場は常に上下を繰り返します。
一時的な下落に慌てることなく、自分が心から納得した銘柄を長く持ち続けることこそが、資産形成で最も確実な果実をもたらしてくれます。
焦らず、できる範囲の少額から、あなたのペースで確かな一歩を踏み出していきましょう。
止まらない物価の上昇、じわじわと増える社会保険料や税金、そして不透明な年金の未来。
日々の生活を守るだけで精一杯になりそうな現代において、会社の給与だけに依存し続ける生き方には、どうしても限界と不安がつきまといます。
私自身、かつて過酷な会社員生活の中で「自分の未来を誰かに預けてはいけない」と気づき、行動を起こしたことで、お金に対しても人生に対しても穏やかな安心感を手に入れることができました。
お金の不安を消し去り、心から満たされた豊かな人生を歩むために最も必要なのは、特別な才能ではなく「正しい知識を学び、小さな行動を起こすこと」です。
未来のお金の不安を解消し、自分らしい豊かな人生を取り戻したいあなたへ。
初心者向け副業LINE講座「ゼロアカ」では、知識ゼロからスキマ時間で始められる資産形成・副業の基礎を分かりやすくお届けしています。
私自身も学びの場として活用し、遠回りを防ぐための本質的な視点を得ることができました。
メリットは完全無料で有料級のノウハウを体系的に学べる手軽さですが、知識を得るだけでなく自分から学ぶ姿勢は欠かせません。
もちろん、実際に試してみて「自分には合わない」と感じた場合は、いつでもブロックして簡単に解除できます。
画面のQRコードを読み取り、無料のLINE登録を済ませるだけで、今日からすぐに学習をスタートできます。
→ 豊かな未来を築く第一歩を無料で踏み出してみる
信頼できる情報ソース一覧
本記事の執筆にあたり、客観的な事実関係の確認および制度の正確性を担保するため、以下の金融庁および公的機関・取引所の一次情報を参照・確認しています。
金融庁「NISA特設ウェブサイト」:新NISA制度(つみたて投資枠・成長投資枠)の年間投資上限額、非課税保有期間、対象商品の要件に関する最新の公式要綱を確認しています。
https://www.fsa.go.jp/policy/nisa2/日本取引所グループ(JPX)「ETF・ETN」:東証上場ETFの銘柄概要、二重課税調整制度(外国税額控除の自動調整)、信託報酬基準および市場取引ルールを確認しています。
https://www.jpx.co.jp/equities/products/etfs/一般社団法人 投資信託協会「投資信託の基礎知識」:投資信託と上場投資信託(ETF)の仕組みの違い、コスト構造(信託報酬等)、分配金の支払基準について参照しています。
https://www.toushin.or.jp/
※本記事は情報の提供を目的としており、特定の銘柄への投資を推奨・勧誘するものではありません。投資には価格変動リスクや元本割れのリスクが伴います。最終的な投資判断はご自身の責任で行ってください。
#資産運用 #新NISA #副業初心者 #ETF #成長投資枠 #米国株 #高配当株 #インデックス投資 #おすすめの投資本
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

