パワー半導体市場レポート 2026:脱炭素社会の心臓部と材料革命

【この記事でわかること】
・Si(シリコン)からワイドバンドギャップ半導体(SiC:炭化ケイ素 / GaN:窒化ガリウム)、さらに超ワイドバンドギャップ半導体(酸化ガリウム / ダイヤモンド)への材料シフトと物理特性限界
・EV(インバータ・車載充電器)、AIデータセンター電源ユニット、再エネ系統連系インバータ、鉄道・重電における熱設計・高耐圧化の課題
・2026年〜2035年に向けた材料・用途セグメント別のグローバル市場規模予測と、8インチウェハ移行に伴うCAPEX/OPEX(歩留まり・ウェハ単価)構造
・結晶成長、単結晶インゴット加工、トレンチエピタキシャル成長、高耐熱接合材料における日本企業の高利益ポジショニング
【想定読者】
・パワーエレクトロニクス、次世代半導体材料、EV・モビリティ、エネルギーテック領域を担当するVC / CVCのキャピタリスト・アソシエイト
・大手半導体・電子部品、自動車(OEM/Tier 1)、素材・化学、重電機器メーカーの新規事業開発・R&D・戦略投資担当者
・パワーモジュール回路設計、化合物半導体結晶成長、熱設計・実装パッケージング領域での起業や事業化を目指す研究者・技術者
※本マガジン・本記事はnoteの領収書発行機能に対応しております。Web上の購入明細より領収書が発行され、法人・事業者の調査費や研究開発費等での経費処理が可能です。
このレポートを読む前に——著者からの結論
結論から申し上げます。
2026年現在、パワー半導体で今すぐ動くべき日本企業は**「酸化ガリウム(Ga₂O₃)の商用化を進めるスタートアップと、その周辺にいる素材・製造装置メーカー」**です。SiCの量産競争ではInfineonやWolfspeedといった欧米巨人、そして中国の国家資本に正面から挑むことは現実的ではありません。しかし2030年代にSiCの物理限界が見え始めた時、酸化ガリウムという「次の波」で世界標準を握れるのは、今この瞬間に研究開発を加速させている日本だけです。FLOSFIAをはじめとする京都大学発のスタートアップが世界をリードしている今が、知財と製造プロセスを押さえる最後のタイミングです。
VCや大企業の新規事業担当者にとって、パワー半導体は「EVが売れれば儲かる」という単純な話ではありません。2026年時点で世界市場は約574億ドル(約8.6兆円)規模に達しており、EV・データセンター・再生可能エネルギーという三つの巨大需要が同時に押し寄せています。最も投資対効果が高いのは、SiCデバイス本体ではなく**「SiCウエハーの大口径化(8インチ化)を支える製造装置」「歩留まりを改善する欠陥検査技術」「熱設計を革新するパッケージング素材」**を持つ企業です。どの材料が勝っても必ず必要になる「シャベル」のポジションが、最も安定した収益を生みます。
自動車メーカー・Tier1サプライヤーの皆様は、ローム・東芝連合の動向を注視してください。この連合が8インチSiCの量産コストを欧米勢と同水準まで引き下げることに成功すれば、日本の車載パワー半導体サプライチェーンの構図が一変します。今から調達戦略の見直しと、複数サプライヤーとの関係構築を始めることが、2028年以降の競争力を左右します。
この結論の根拠を以下で詳しく解説します。
第1章:パワー半導体の定義と物理的基礎
はじめに
地球規模の課題であるカーボンニュートラルの実現、および電気自動車(EV)への劇的なシフトにおいて、電力の変換と制御を担う「パワー半導体」は、もはや単なる電子部品の一種ではない。それは、限られたエネルギーをいかに効率よく動力や情報へと変換するかを決定づける、社会インフラの「最重要戦略物資」へと昇華している。
本レポートでは、従来のシリコン(Si)から、SiC(炭化ケイ素)やGaN(窒化ガリウム)、さらには日本が世界をリードする酸化ガリウムといった「ワイドバンドギャップ半導体」への材料転換がもたらす産業構造の変化を詳述する。また、グローバルな覇権争いの構図、製造現場におけるコストと歩留まりのリアル、そして2030年に向けた技術ロードマップを多角的に分析した。本資料が、次世代エネルギー産業における意思決定の羅針盤となれば幸いである。
免責事項
情報の正確性および最新性について 本レポートは、2026年3月現在の公開データ、市場調査、および工学的知見に基づき作成されています。内容の正確性には万全を期しておりますが、半導体産業における技術革新および市場変動は極めて速く、その内容の永続的な妥当性を保証するものではありません。
投資・事業判断に関する責任 本レポートに記載された市場予測、企業評価、および技術的見解は、著者の個人的な分析に基づくものであり、特定の有価証券の購入勧誘や投資助言を目的としたものではありません。本資料に基づき行われるいかなる投資や事業判断も、利用者ご自身の責任において行われるものとします。
損害に対する免責 本レポートの情報の利用により生じた直接的、間接的、波及的、あるいは特別損害(事業利益の損失、データの紛失、業務の中断等を含む)について、著者および発行者は一切の責任を負わないものとします。
著作権と転載の禁止 本レポートの著作権は著者に帰属します。事前の書面による許可なく、本レポートの一部または全部を無断で転載、複製、配布、あるいは二次利用することを固く禁じます。
1.1 パワー半導体の定義と役割
パワー半導体(電力用半導体素子)とは、数百ワットから数メガワットにおよぶ電力の変換、制御、および供給を主目的とする半導体デバイスの総称である。
マイコンやメモリ等の情報処理用半導体が「微細な電気信号の演算・記憶」を担うのに対し、パワー半導体は高電圧・大電流環境下において、電力の形態(交流・直流)、電圧、周波数を効率的に変換する役割を担う。エネルギー消費の最適化やシステムの省電力化において、現代の産業インフラを支える最重要コンポーネントの一つと位置付けられている。
1.2 信号処理用半導体との機能的・構造的相違
パワー半導体は、一般的な集積回路(IC)とは異なる独自の工学的要件を備えている。
高耐圧・大電流の許容: 数ミリボルト単位の信号を扱うロジック半導体に対し、パワー半導体は数百〜数千ボルトの電圧に耐え、かつ数百アンペアの電流を損失なく流す必要がある。これを実現するため、素子内部には電界集中を緩和するための厚いドリフト層を備えた「縦型構造」が採用されることが多い。
スイッチング制御による電力変換: パワー半導体の主たる機能は、極めて短時間での「オン(導通)」と「オフ(遮断)」の切り替え(スイッチング動作)にある。この周期的な動作により、直流から交流への変換(インバータ)や、電圧の昇降(コンバータ)を実現する。
熱管理の重要性: 大電力を取り扱う性質上、スイッチング時や導通時に発生する電力損失はすべて「熱」へと変換される。デバイスの信頼性と寿命を維持するため、パッケージング技術やヒートシンクによる高度な熱設計(サーマルマネジメント)が不可欠となる。
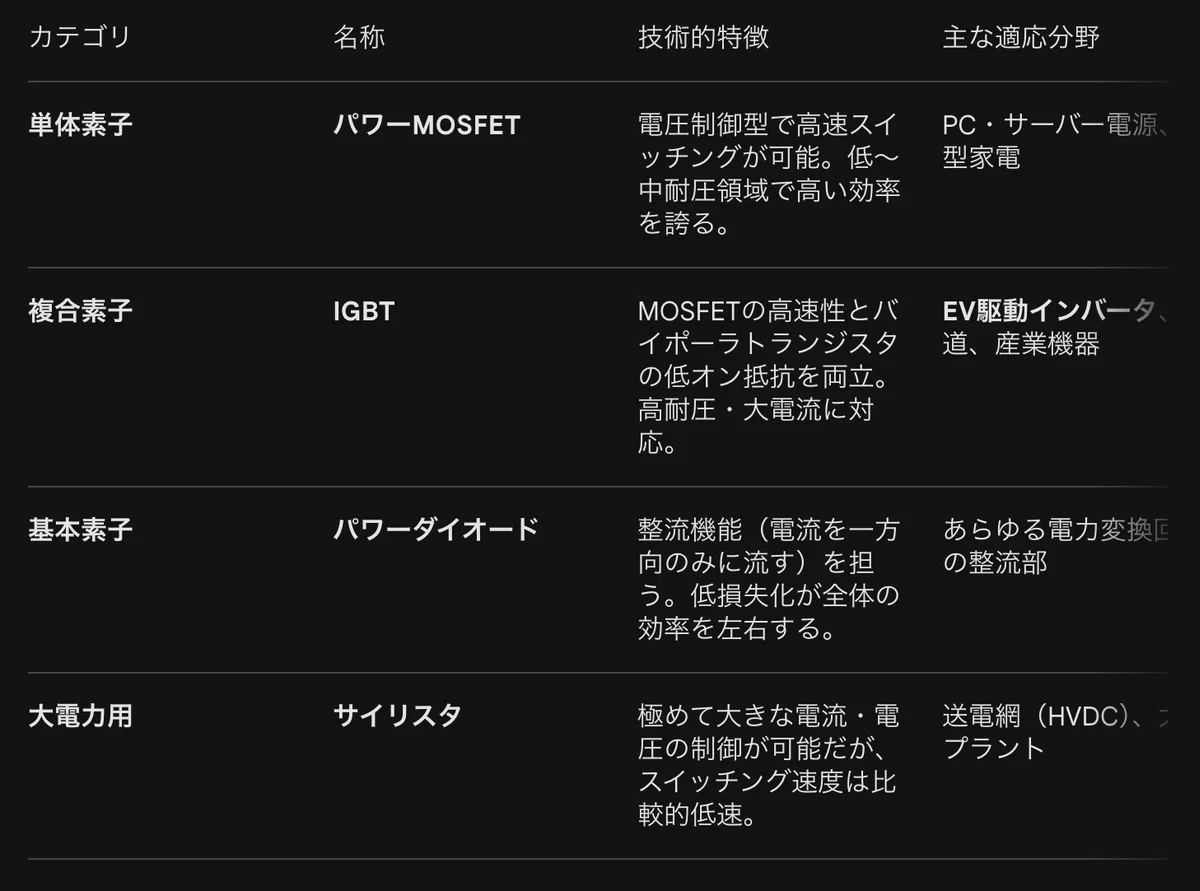
1.3 主要なデバイス種別とその特性
用途に応じた電力容量と動作速度に基づき、主に以下のデバイスが選択される。
1.4 材料工学の進展:ワイドバンドギャップ半導体
長年主役であったシリコン(Si)はその物理限界に近づいており、2020年代後半の現在は「次世代材料」への移行が産業実装の焦点となっている。
SiC(炭化ケイ素):
Siに比べ絶縁破壊電界強度が約10倍と高く、より薄い層で高い耐圧を確保できる。これにより導通損失を劇的に低減可能であり、EVのインバータにおいて劇的な効率向上と小型化を実現している。
GaN(窒化ガリウム):
高い電子移動度を有し、超高速スイッチングに適している。周辺部品(リアクトルやコンデンサ)の小型化を可能にし、電源アダプタや通信基地局の省スペース化に寄与する。
酸化ガリウム($Ga_2O_3$):
SiCやGaNを凌駕する広いバンドギャップエネルギー(約4.5eV以上)を持つ。より高耐圧な次々世代デバイスとして期待されており、2026年現在は日本が世界に先駆けて実用化研究をリードしている。
技術的評価指標:バリガ性能指数(BFOM)
デバイスの電力損失低減性能を定量的に評価する指標として「バリガ性能指数」が用いられる。Siを「1」とした際、物理特性上の潜在能力はSiCで約500、GaNで約900、酸化ガリウムでは3,000以上に達すると算出されており、これが研究開発投資の科学的根拠となっている。
ここまでの分析で、脱炭素化・電動化を支えるパワー半導体の基本特性と、なぜSi(シリコン)の理論限界を超えた「SiC/GaN・次世代材料」へのシフトが不可避となっているのかという全体像をお伝えしました。
これ以降では、事業開発や投資判断に直結する以下の核心部分を詳述します。
・【第2章】SiC vs GaN vs 酸化ガリウム vs ダイヤモンド:物性トレードオフ(絶縁破壊電界、熱伝導率、キャリア移動度)と結晶欠陥・加工の工学的ボトルネック
・【第3章】2026年〜2035年のセグメント別(EV駆動インバータ、データセンター高電圧給電、産業用インバータ、再エネ系統連系)市場規模予測
・【第4章】8インチSiCウェハへの大口径化に伴う製造コスト(CAPEX/OPEX)構造と歩留まり分岐点
・【第5章】結論:グローバル大手IDMの垂直統合・投資競争と、日本企業が握るべき「結晶成長装置・高品質基板・高耐熱パッケージング」のエントリーバリア
※本記事単体でのご購入、またはお得な「DeepTech Analysis 【全記事まとめ買いマガジン】」にてご覧いただけます。法人の調査費・研究開発費等での経費購入(領収書発行)に対応しています。
ここから先は
¥ 3,980

この記事が気に入ったらチップで応援してみませんか?
