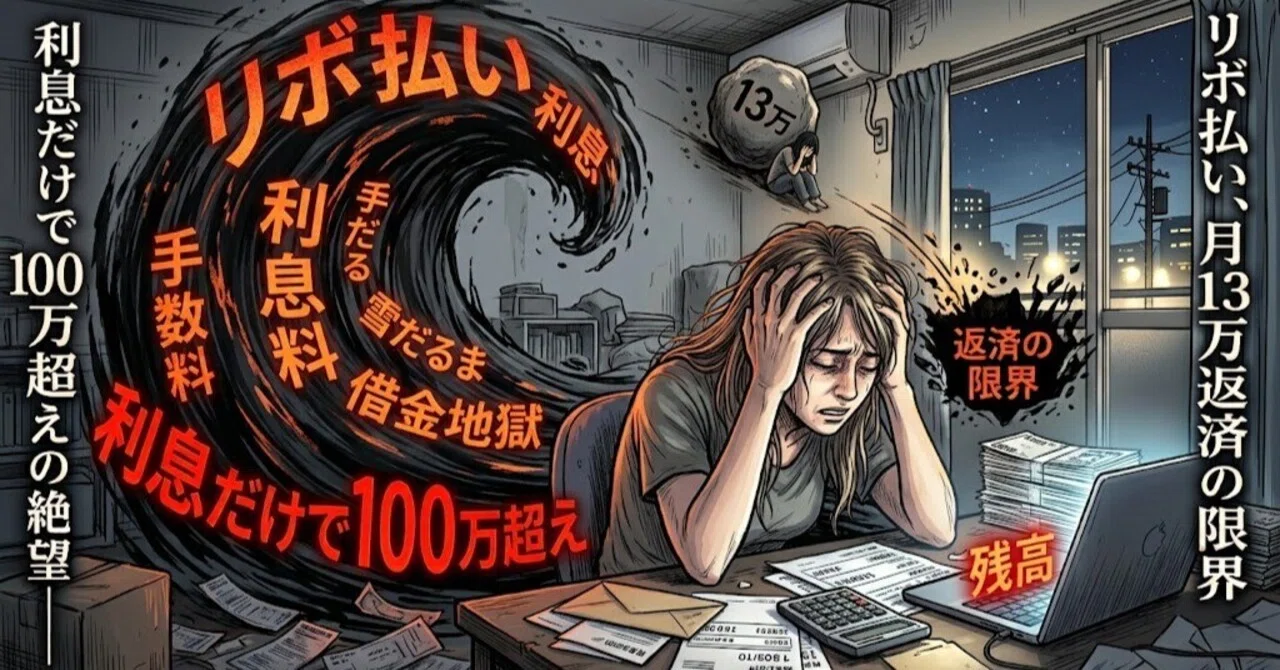
リボ払いで月13万返済の限界…利息だけで100万超えの絶望
リボ払いの膨張で毎月の返済が13万円に…自力返済の限界
気づけば消費者金融やクレジットカード3社からの借入総額は約170万円に膨らんでいました。
きっかけはリボ払いです。「毎月一定額の支払いで済むから」と軽い気持ちで使い始めてしまった結果、残高は減るどころか雪だるま式に増加。
毎月の返済額はなんと合計13万円にまで跳ね上がりました。
手取りの給料から13万円が消えていく生活。家賃や光熱費を払えば手元にはほとんど残らず、生活費のためにまたカードを使うという恐ろしい悪循環に陥り、ついに生活が限界を迎えました。
私がハマった「リボ払い」4つの恐ろしい落とし穴
「ちゃんと毎月払っているのに、なぜか残高が全然減らない…」
そう思い始めた頃には、完全にリボ払いの罠にハマっていました。
実際に経験して分かった、リボ払いの本当の恐ろしさは以下の4つです。
「毎月〇千円でOK」の安心感で金銭感覚が麻痺する
どれだけ買い物をしても毎月の支払額が変わらないため、まるで「借金が増えていない」かのような錯覚に陥ります。気づいた時には利用限度額がいっぱいになっていました。
残高が増えると「毎月の支払額が急に増える」恐怖
リボ払いは残高に応じて毎月の最低返済額が決まる仕組み(残高スライド方式)が多く採用されています。残高が一定のライン(例:70万円など)を超えた途端、「来月から毎月の返済額が2万円➔6万円に急増します」といった通知が届き、一気に生活が破綻へと追い込まれます。
支払っている額の「大半が利息」に消えている
リボ払いの手数料(金利)は年15%〜18%と非常に高額です。毎月3万円返済していても、そのうち1.5万〜2万円近くは「ただの利息」で、元金は1万円程度しか減っていませんでした。
「利用可能額」を自分の貯金だと勘違いしてしまう
枠が空くと「また使える」と思ってしまい、永遠に返済が終わらない無限ループに突入します。
返済シミュレーションで突きつけられた「利息だけで100万円超」の絶望
「このまま払い続けて、一体いつ終わるんだろう…?」
不安になり、現実を確かめるためにこれからの返済計画と最終的に払う利息の総額を計算してみたんです。
そこで目にした数字に、私は血の気が引きました。
仮に毎月5万円を5年間(60ヶ月)頑張って払い続けたとしても、支払う利息の合計だけで100万円を軽々と超えるという事実が判明したのです。
毎月頑張って5万円払っても、その半分は利息の支払いに消えて元金がなかなか減らない
元金を返し終わる頃には、借りた額とは別に100万円以上の利息をドブに捨てていることになる
この絶望的な計算結果を突きつけられたことで、私は「任意整理」をして将来利息をカットし、生活をやり直すことを決意しました。
ここから始まった「相見積もり」の罠と、月約3.9万円への逆転劇
「でも任意整理の費用っていくらかかるんだろう?」
そう思った私は、テレビCMやネット広告でよく見る有名大手事務所から、大阪にある地元の事務所まで片っ端から電話をかけ、相見積もりを取りました。
しかし、そこで待っていたのは「大手で提示された月7万円という絶望の費用」と、「一度は電話を切って断った、大阪の司法書士事務所との出会い」でした。
