特定口座から新NISA口座へ投信を移したら住民税を追加で徴収されたミス
要約
特定口座(源泉徴収あり)の口座のオルカンやS&P500の投信を一度売却して、新NISAの成長投資枠で買いなおした。
売却時点で利益に対して証券会社が住民税を自治体に支払っている。
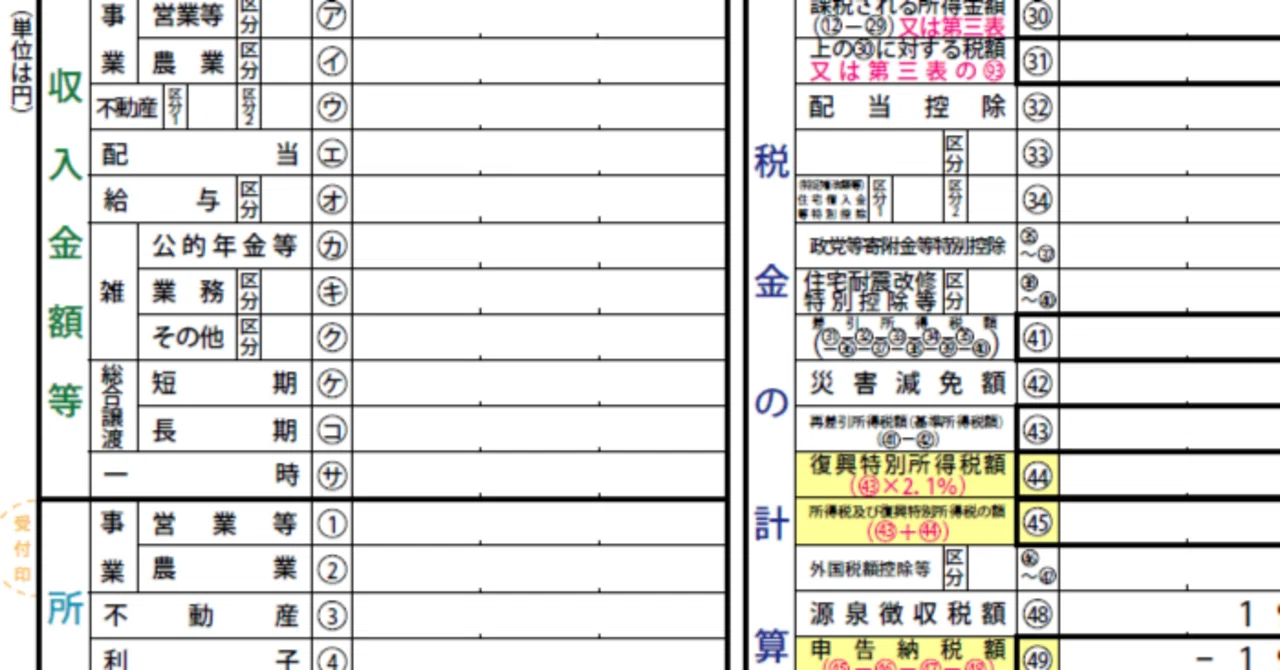
それなのに、確定申告でこの売却益について申告書に記載してしまい、売却益に対して住民税が追加で発生した。
背景と流れ
新卒で会社に入った2018年からインデックス投資をしています。
新NISA制度とかいうすんばらしい制度ができ、2024年に特定口座(源泉徴収あり)のオルカンなどを数百万円分売却し、いちど現金化して、それを元手に同額新NISAの成長投資枠や積立投資枠を購入しました。
つまり、投資総額自体は変わっておらず、売却時点で一定の金額の所得税・住民税を源泉徴収されて納税額を確定させた、ということです。バランスシートで言うところの、有価証券の含み益に対する繰延税金負債を減少させる処理、といっても良いでしょう。
で、結論から言ってしまえば、源泉徴収の時点で売却益に対する住民税は証券会社が代わりに納税してくれているので、本来なら何もする必要はありません。確定申告する際も、記載する必要はまったくありません。
ですが。
例年、特定口座の米国ETFで得られた配当金について、確定申告で外国税の二重払い分の還付を受けていた私は、「同じ収入だし、売却益についても確定申告に記載しないといけないんだろうな」と、2024年分の特定口座年間取引報告書の内容を何も考えずに記載してしまいました。
これが大きな過ちでした。
申告期限の3月17日を過ぎ、およそ3ヶ月が過ぎた6月某日。
自宅に住んでいる○○区から住民税のお知らせ。
私は副業をささやかながらしているので、それの分かな、でも大した額じゃない、せいぜい数百円とかでしょ笑と思っていました。
ですが、そこに書かれた金額は、年額〇万円。
目を疑いました。備蓄米どころか新米が○○kg買えます。
ところが色々調べてみると、どうやら間違えたのは自分だということが分かってきました。
そして、税理士の解説サイトを見ると、どうやら撤回はできない模様。
翌日、念のため○○区役所の納税担当課窓口と、管轄の税務署にも聞いてみました。
区役所の職員は「そうですね、(撤回は)難しいと思います」との回答。
税務署の職員(というか、国税庁の相談センター)のおじさんは、「特定口座の源泉徴収ありで確定申告するかしないかは、選択制です。あなたは今回「申告する」を選択したので、撤回はできません」との回答。
この瞬間、私はまあまあな金額を納税することが確定したのでした……。
さっそく第1期分を納税。うう、痛い。一人焼肉が複数回行ける金額だよう。しかもあと3回もあるよう。しくしく。
さらに調べると、どうやら特定口座(源泉徴収あり)で確定申告するメリットがあるのは、損益通算をしたり、その年の通算で損失の方が大きくなった場合に源泉徴収分の還付を受ける時に使うようです。
つまり、損したときに払い過ぎの源泉徴収分を取り戻すために使うのであって、今回の私の例のようにガッツリ利益が出ているときに使うのはおバカさん、ということです。
↑確定申告した方が良いパターン(松井証券HP)
原因
生兵法は大怪我の元、「確定申告は還付チャンス!」としか思っていませんでした。
配当による利益と、株式の売却による利益は別物であるということを理解していませんでした。
なので、まったく疑うことなく確定申告しちゃった。とほほ。
感想
とはいえ、ポジティブに考えると、もっと後々、数十年後でこれをやっていたら、数十万円~の支払いになっていた可能性もあります。
たかだか〇万円の支払いで良かった、と思うことにしましょう。
自分は図書館で毎年数十万円分本を借りているし、その他住民税を原資としているサービスも、一般的な社会人よりは多いので。
それに、ふるさと納税もガンガン使いまくっているので、このくらいはしゃーないです。
……でも自分のミスで、しなくていい出費をしたのは悔しい!!!
参考サイト
特定口座の株の利益を申告してしまいましたが修正申告は可能ですか(無料アカウント作成で読めます)
給与所得および退職所得以外の所得金額の合計額には、次の所得は含まれません。
2 特定口座の源泉徴収選択口座内の上場株式等の譲渡による所得で、確定申告をしないことを選択したもの
いいなと思ったら応援しよう!
この記事が参加している募集
この記事は noteマネー にピックアップされました

