「長生きリスク」にどう備えるか?個人年金に頼らない私の選択|自由になるためのお金の話 #8

はじめに
「老後が不安だから、個人年金保険に入った方がいいですか?」
こうした質問をよくいただきます。
私の答えは、「基本的には不要です」。
その理由は大きく2つ。
1つは、公的年金がすでに非常に優れた制度であること。
もう1つは、資産形成と柔軟性を重視すれば、民間の個人年金に頼る必要がないことです。
今回は、「長生きリスク」にどう向き合うか。
そして、私がなぜ個人年金に入らないという選択をしたのかを、制度と数字を使って整理します。
■ 年金は本当にもらえるの?「年金破綻論」に答える
「年金なんてもらえないでしょ」と言う人もいます。
ですがこれは、制度を正しく理解していない人の声です。
年金制度が破綻しない理由:
年金制度は政府が運営する公的制度。破綻は国家崩壊と同義で、あり得ません。
賦課方式+税金投入で運営され、財源は分散管理されています。
厚労省は100年先までの財政シミュレーションを行い、支給年齢や金額の調整を通じて制度を維持しています。
「支給額が減る」「開始年齢が繰り下がる」はあっても、ゼロにはなりません。
■ 実際、年金はいくらもらえるのか?
以下は、年収と加入年数に応じた公的年金の受給額(概算)です。
📊【公的年金(国民年金+厚生年金)受給額の目安(年額・万円)】
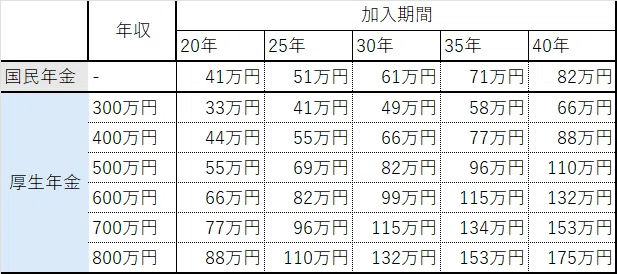
例:年収500万円で40年加入の場合、年金は年間約192万円(月16万円)
夫婦で考えれば、月32万円近くの収入が見込めるケースもあります。
■ 私の備え方:「公的年金+貯金+NISA」
老後の備えは、以下の3本柱で構成しています。
公的年金(生活のベース)
貯金(流動性重視)
NISA/iDeCo(非課税運用)
これで、インフレ対応・支出の自由度・税制優遇のバランスが取れると考えています。
■ 個人年金保険が不要だと考える6つの理由
1. 元本割れのリスクがある
途中解約すると大きく元本割れするケースが多く、自由がききません。
2. インフレに非常に弱い
将来の支給額が固定なので、実質価値が目減りする恐れがあります。
3. 家計の固定費として重くなる
数千円〜数万円の掛金が家計を圧迫し、柔軟性を奪います。
4. 投資の方が圧倒的に有利
同じ金額をNISAなどで長期・分散運用した方が、リターンも使い勝手も良好です。
5. 銀行預金と比べて有利という“錯覚”
個人年金は元本保証がなく、途中解約リスクも高い。
銀行預金(預金保険つき)とは本質的に別物です。
6. 流動性がない
万が一のときにすぐ使えない資産は、生活設計の足かせになります。
■ 結論:「個人年金」は必要ない
私たちが備えるべきは、“もらえなくなるかもしれない”という不安ではなく、
「どう備えるか」で選択肢を広げることです。
公的年金をベースに
流動性ある貯金で守り
賢くNISAで育てる
これが、私が選んだ「自由に老後を生きるための基本設計」です。
🔜 次回予告|自由になるためのお金の話
次回は、「通信費の見直しで月5,000円削減」。
スマホ、ネット、オプション契約など、今すぐ見直せる固定費削減の具体策を共有します。
【ここから先の話】
ここまで読んでくださったあなたに、正直な告白をします。
私がこの資産を築くまでには、FXで50万円を溶かし、テーマ型投資信託で失敗し、30歳まで投資を始められなかった回り道がありました。その全部を、包み隠さず1つのnoteにまとめました。
『元メガバンカーが資産2億円を築いた全戦略|40歳でサイドFIREを実現した方法』
・20代〜40代の資産推移(具体的な倍率で公開)
・ポートフォリオの詳細とその変遷
・私がやらかした失敗投資のすべて
・家賃・保険・通信費、固定費削減のリアルな数字
・実際に使っている証券会社・商品
きれいごとではなく、「何をして、何をしなかったか」を時系列で全公開しています。ブログやこの無料noteでは書けない、具体的な部分です。
約2万字・2,480円。ランチ2回分ほどで、私が20年かけて得た再現性のある戦略が、そのまま手に入ります。
▶︎【シリーズ記事一覧はこちら】
https://note.com/salaryman_fire/n/ncd952bb74f10
📘ブログ「お金の自由地図」も更新中!
▶ 詳しくはこちら:https://okane-map.com/
