投資の成功は「入金力」で9割決まる|元手の増やし方と、年収別の目安

「どの銘柄を買えばいい?」「買い時はいつ?」
投資を始めると、まずこの問いにぶつかります。しかし断言します。この2つは、あなたの資産形成にほとんど影響しません。 プロでも当てられない問いに、時間を使うべきではないからです。
元メガバンカーとして数多くの個人資産を見て、自分自身もインデックス投資でサイドFIREを達成しました。その経験から確信しているのは、投資で成功する人に共通するのは、たった1つのシンプルな要素だということです。
それが「入金力」です。
この記事では、入金力とは何か、なぜそれが決定的なのか、そして年収別の具体的な目安と上げ方まで、数字を使って解説します。読み終えたとき、あなたは「次に何をすべきか」を金額レベルで把握できています。
入金力とは何か──投資の成果を決める3要素のうち、唯一動かせるもの
まず言葉の定義から。入金力とは、投資に回せるお金を生み出す力のことです。毎月いくらを投資口座に入れられるか、その継続的な金額の大きさを指します。
投資の成果は、突き詰めるとこの式で決まります。
資産 = 元手(入金力) × 利回り × 時間
この3つの要素を、個人がどこまでコントロールできるかを考えてみてください。
利回り:市場次第。自分では動かせない(後述しますが、プロでも困難です)
時間:今日始めるかどうかだけ。過去には戻れない
元手(入金力):自分の意思と行動で、いくらでも増やせる
3要素のうち、努力が確実に反映されるのは入金力だけです。だからこそ、ここに集中するのが最も再現性が高い。銘柄選びやタイミングに費やす労力を、入金力を上げることに振り向けるべき理由が、この式に表れています。
なぜ利回りではなく入金力なのか
「入金力より、利回りを上げるほうが効率的では?」と思うかもしれません。しかし、利回りを上げるのは、想像以上に困難です。
投資の神様と呼ばれるウォーレン・バフェットの運用会社バークシャー・ハサウェイでさえ、その成績は長期平均で年率20%前後とされています。世界で最も成功した投資家で、この水準です。一般の個人投資家が、毎年これを安定して超えることは、現実的ではありません。
一方で、全世界株式のインデックスファンドに積み立てれば、市場平均並みのリターン(過去実績では年率5〜7%程度)は、銘柄選びの労力なしに得られます。
つまり、利回りの上積みを狙って労力とリスクを負うより、確実にコントロールできる入金力を上げるほうが、はるかに割がいい。 これがインデックス投資が支持される、本質的な理由です。
元手の差が、どれだけの差を生むか
入金力の重要性は、数字で見ると圧倒的です。利回り5%・20年運用で、毎月の入金額がそのまま何倍もの差になります。
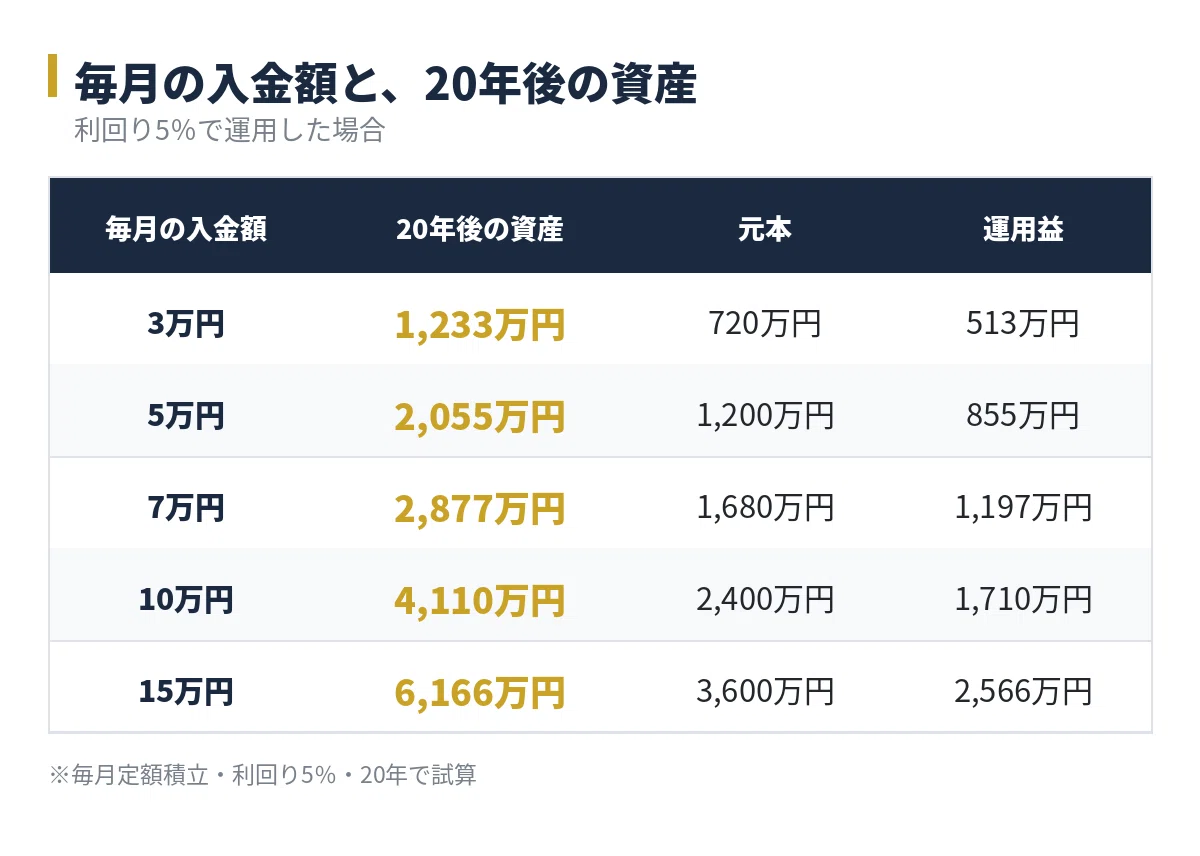
同じ利回り・同じ期間でも、入金力が3万円か10万円かで、最終資産は3倍以上変わります。銘柄選びで利回りを1〜2%上積みする努力より、入金額を月3万円増やすほうが、結果への影響は桁違いに大きい。
そしてもう一つ、見落とされがちな事実があります。インデックス投資では、月1万円を積み立てる手間も、月10万円を積み立てる手間も、まったく同じです。積立設定を一度するだけ。手間が同じで結果が10倍なら、入金力を上げない理由がありません。
【本題】入金力の目安──年収別に、月いくら入れるべきか
「では、自分はいくら入金すればいいのか?」
ここが最も知りたいところだと思います。一般論ではなく、目安の数字を出します。
結論から言うと、目安は「手取りの20〜30%」です。可能なら30%を目指したい。これを年収別に落とすと、こうなります。
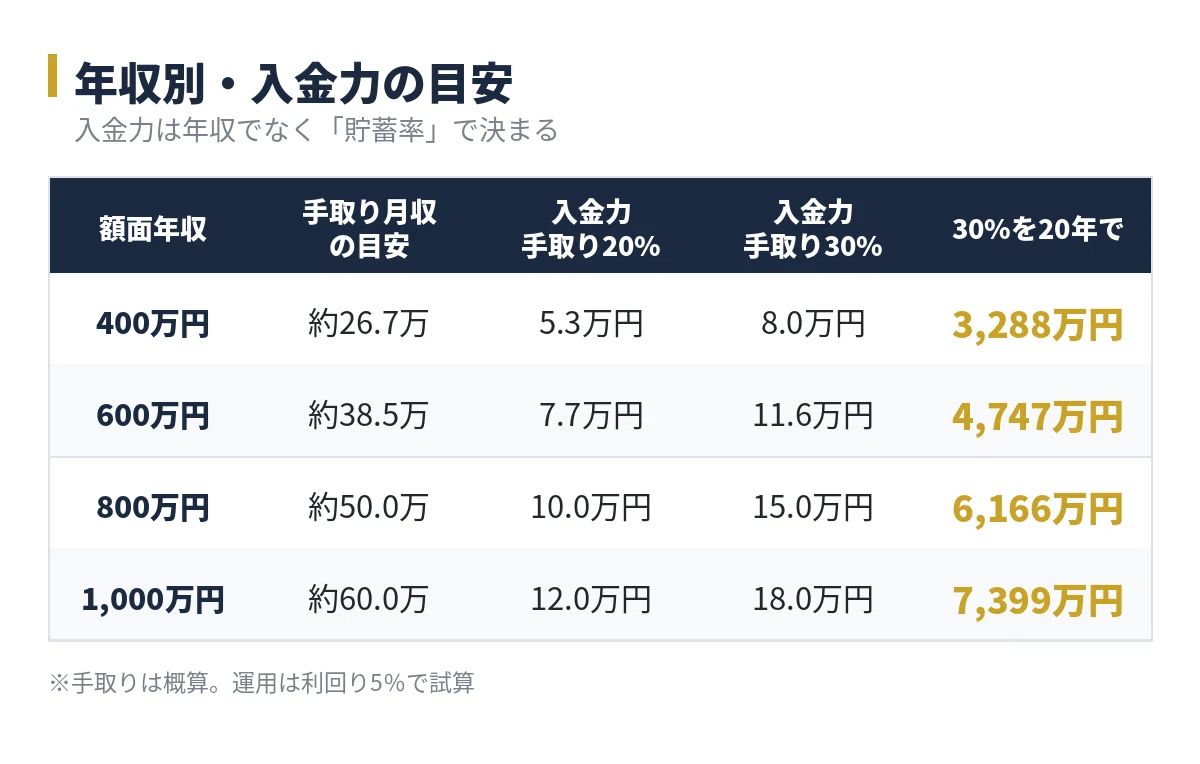
注目してほしいのは、年収400万円でも、手取りの30%を20年続ければ3,000万円を超えるという点です。年収1,000万円で貯蓄率20%の人(月12万円)より、年収600万円で貯蓄率30%の人(月11.6万円)のほうが、入金力はほぼ同じ。
つまり入金力は、年収の絶対額ではなく「貯蓄率」で決まります。 ここが希望です。年収が特別高くなくても、貯蓄率を上げれば、高年収の浪費家を追い越せる。私自身、飛び抜けた高収入だったわけではありません。貯蓄率50%を維持し続けたことが、サイドFIREの原動力でした。
入金力を上げる3つの方法
入金力は「貯蓄率で決まる」と分かれば、やるべきことは明確です。貯蓄率を上げる、つまり「入ってくるお金を増やす」か「出ていくお金を減らす」。方法は3つあります。
① 固定費を削減する(最優先・即効性が最も高い)
支出削減の中でも、固定費が最優先です。理由は、一度見直せば、あとは何もせずに効果が永続するから。食費や娯楽費を我慢する変動費の節約と違い、ストレスなく貯蓄率が上がります。
特に効果が大きいのが、この3つです。
通信費:格安SIMへの乗り換えで、月数千円が固定的に浮く
保険:公的保障(高額療養費制度、遺族年金など)を理解すれば、過剰な民間保険は削れる
住居費:家賃やローンは支出の最大項目。ここの最適化はインパクトが大きい
私の家庭が貯蓄率50%を実現できたのは、収入が高いからではなく、この固定費のスリム化を徹底したからです。生活の満足度を下げずに、支出だけを減らす仕組みを作れば、貯蓄率は無理なく上がります。
② 収入を増やす(天井がない)
支出削減には下限がありますが、収入には上限がありません。
共働きにする(世帯の入金力が構造的に倍増する)
昇給・昇進を狙う
転職で年収を上げる
副業を始める
特に共働きは、入金力を恒常的に引き上げる効果が最も大きい選択です。夫婦の一方の収入をまるごと投資に回せれば、資産形成のスピードは劇的に変わります。
③ 臨時収入を「使わない」
そして、最も簡単で効果が高い習慣がこれです。
ボーナス
税金の還付金
お祝い金
副業の初収益
これらを生活費に溶かさず、そのまま投資に回す。臨時収入は「もともと無かったお金」として扱えば、生活水準を上げずに入金力だけを押し上げられます。ボーナスを丸ごと投資に回すだけで、年間の入金額は大きく変わります。
「元手 × 長期 × 低コスト」が、個人投資家の最強戦略
入金力を軸に据えると、個人投資家が取るべき戦略は、驚くほどシンプルになります。
入金力を最大化する(貯蓄率を上げ、元手を増やす)
長期で運用する(複利の効果を最大化する)
低コストのインデックスファンドを使う(余計な手数料で利回りを削らない)
この3つを守るだけです。難しい銘柄分析も、相場を読むタイミングも要りません。やるべきことが少なく、再現性が高い。 だからこそ、普通の会社員が、着実に資産を築ける戦略なのです。
よくある質問
Q. 初心者も入金力を意識すべき? はい、初心者ほど重要です。銘柄選びの精度を上げる労力より、「最初にいくら入金するか」のほうが、結果に直結します。
Q. 利回りが低くても投資する価値はある? あります。複利は「入金額 × 時間」で効いてきます。利回りはコントロールできませんが、入金額と、始める時期は自分で決められます。
Q. 固定費削減と収入増、どちらが先? 固定費削減が先です。即効性があり、誰でも今日から着手でき、効果が永続するからです。
Q. 貯蓄率の目安は? まず20〜30%。慣れてきたら40〜50%を目指すと、資産形成のスピードが一段変わります。無理のない範囲から始めてください。
まとめ:投資成功は「入金力」で9割決まる
投資で成功する人は、特別な才能を持っているわけではありません。やっていることは、いたってシンプルです。
銘柄選びやタイミングに、こだわりすぎない
固定費を最適化し、貯蓄率を上げる
共働きや副業で、入金力を増やす
臨時収入は使わず、そのまま投資へ
低コストのインデックスファンドで、長期で積み上げる
これを10年、20年と淡々と続けるだけです。
そして、そのすべての土台にあるのが入金力。どれだけ投資に回せるかが、あなたの資産形成のほぼすべてを決めます。利回りを追いかける前に、まず自分の入金力と向き合う。それが、遠回りに見えて最短の道です。
あわせて読みたい
▼固定費の中で、最大級の見直し対象がこれです
▼保険料という固定費を、ゼロにできるか検証しました
▼手取りを増やす、確実な方法
この記事が役に立ったら
元メガバンカーの視点で、「入金力」を軸にした資産形成の具体策を発信しています。フォローで新着記事が届きます。
そして、私が実際にどんな家計で貯蓄率50%を実現し、どのポートフォリオで、いくら積み立ててサイドFIREに至ったのか。ブログにも書いていない具体的な数字と失敗談は、こちらにすべてまとめています。👇(2,480円)
