ロッテは1650円の歯磨き粉で何を売るのか。「Dr.Playful」が1554億円市場で狙う、“商品名を覚えていない人”

「お口の恋人」が菓子から口腔ウェルネスへ広がる日:Dr.Playfulと厚労省U.E.N.O.Planが同じ月に動いた意味 ※写真はイメージです
発売直後の話題量ではなく2本目購入率で測る:企画・販促担当者のためのDr.Playful参入分析
ロッテがオーラルケア市場へ参入した「Dr.Playful」を、1554億円規模のハミガキ市場、既存大手のブランド配置、厚生労働省U.E.N.O.Planの動きと重ねて読み直します。歯磨き粉としての機能競争ではなく、無関心層の未充足ニーズを狙った参入である一方、政策の追い風がそのままDr.Playfulに流れる保証はありません。市場規模の数字の扱い、既に充足された機能ニーズ、残された動機の空白、そしてロッテが本当に測るべき指標を、一次資料から順番に組み立て直します。
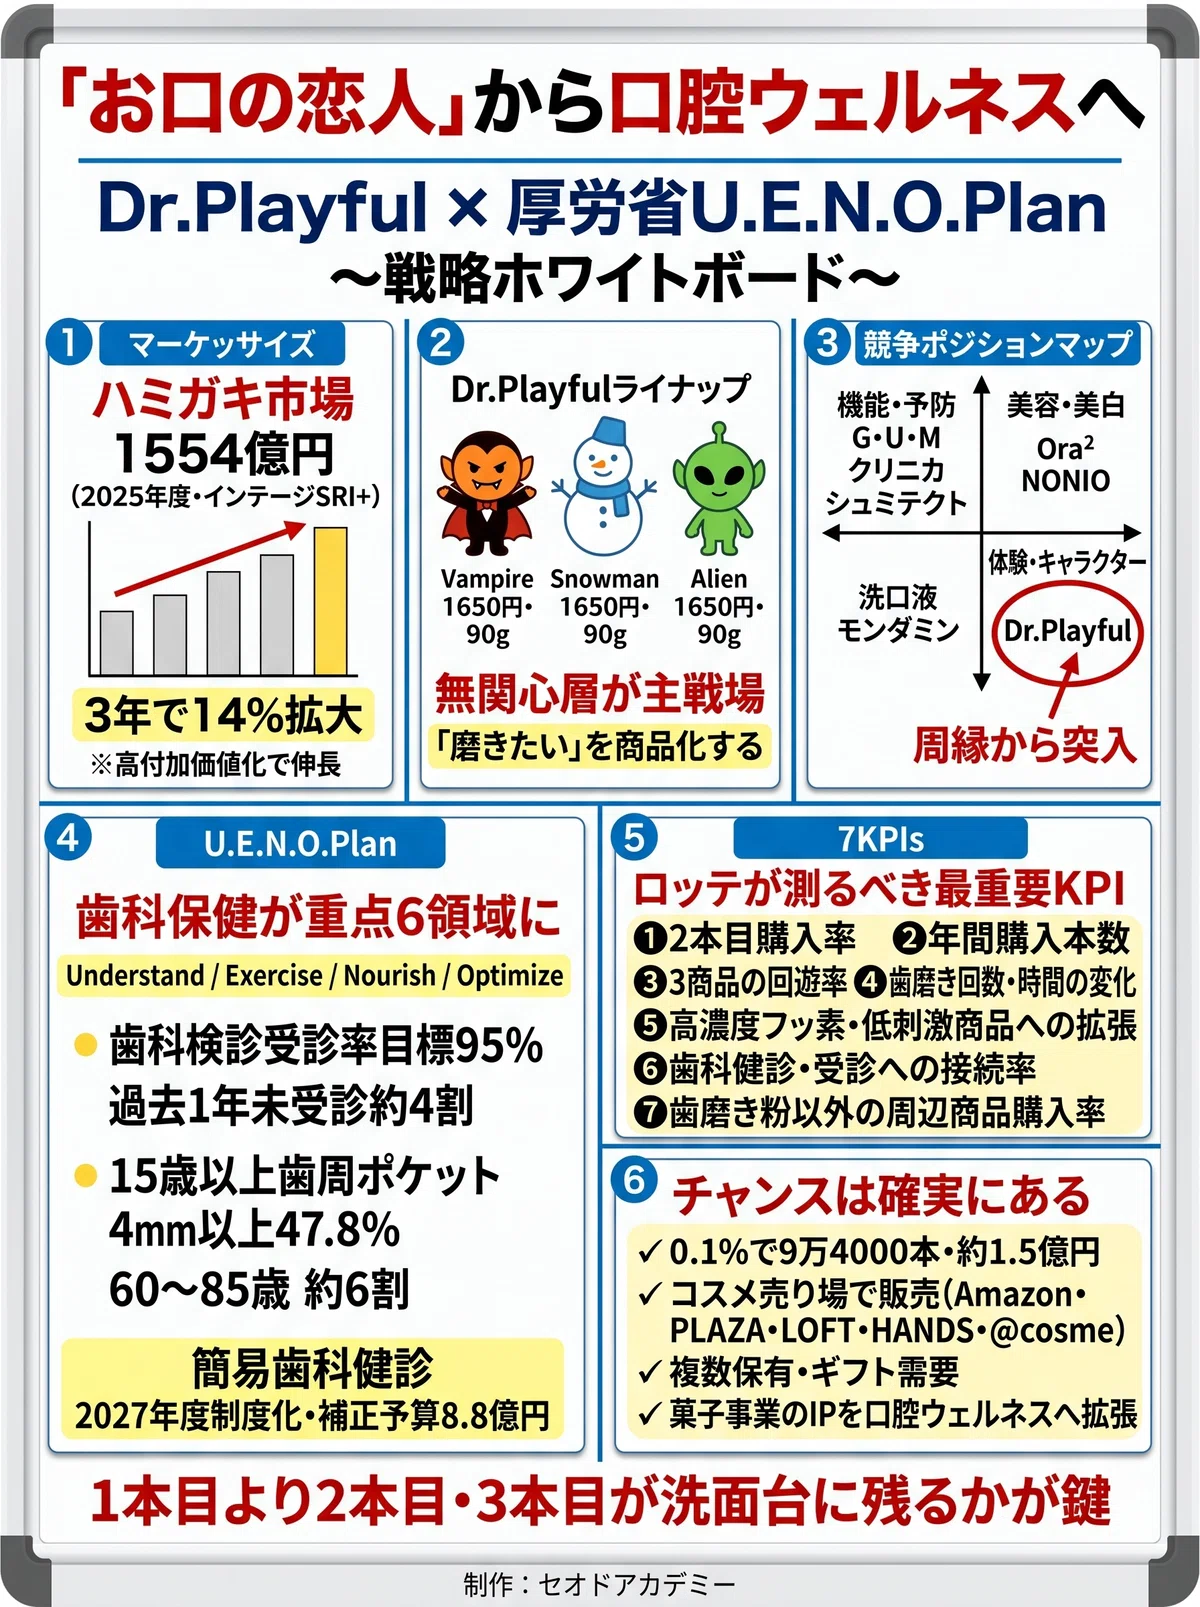
※ただし、政策がDr.Playfulを直接後押しするわけではありません。最終的な成否は、話題になって最初の1本が売れるかではなく、1650円でも2本目、3本目が継続購入されるかで決まります。
2026年7月、ロッテがオーラルケア市場へ参入。
商品は、ヴァンパイア、スノーマン、エイリアンという3体のモンスターを前面に出した歯磨き粉「Dr.Playful(ドクタープレイフル)」です。90g入りで、想定小売価格は各1650円。一般的な歯磨き粉と比べると、明らかな高価格帯に位置します。
国内市場には、ライオン、サンスター、花王、Haleon、アース製薬などの大手が存在します。ドラッグストアの棚、研究開発、広告宣伝、歯科専門職からの信頼、長年のブランド資産を考えれば、新規参入企業が機能や価格で正面対決して勝つのは容易ではありません。
それでも、ロッテはなぜ参入したのでしょうか。
結論から先に置くと、ロッテが狙っているのは、既存大手から「歯周病予防」「むし歯予防」「知覚過敏ケア」の顧客を奪うことではありません。
狙うのは、歯は毎日磨くが、歯磨き粉には関心がなく、商品名も覚えていない人です。
つまり、既に充足されている「病気を防ぐ機能」ではなく、未充足のまま残っている「その商品を使いたいと思わせる動機」を商品化しようとしています。
まず、市場規模はいくらなのか
市場規模を扱う際には、「オーラルケア市場」と「ハミガキ市場」を分ける必要があります。
オーラルケア市場には、歯磨き粉だけでなく、歯ブラシ、洗口液、歯間ブラシ、デンタルフロス、口中清涼用品などが含まれます。
一方、Dr.Playfulが直接参入したのは、歯磨き粉を中心とする「ハミガキ市場」です。
HaleonがインテージSRI+を引用した2026年8月の公式資料によると、2025年度の国内ハミガキ市場の販売金額は1554億円。2023年度から3年間で14%、金額にして185億円拡大しています。
特に知覚過敏用ハミガキは、同じ3年間で21%、48億円増加したとされています。
市場が伸びている理由は、人口や使用本数が急増したからというより、高濃度フッ素、歯周病予防、知覚過敏、ホワイトニング、口臭予防、複数機能を持つオールインワン、500円以上の高付加価値品への買い替えにより、平均単価が上がっている影響が大きいと考えられます。
ライオンも、国内オーラルヘルスケア事業では高価格帯商品の成長によって商品構成と収益性が改善していると説明しています。2026年第1四半期も、高価格帯ハミガキや歯科用ルート商品が増収に寄与しました。
つまり、ロッテが参入したのは「成熟して縮小するだけの市場」ではありません。
数量の大幅増加は期待しにくいものの、高付加価値化によって販売金額が伸びている市場です。
「940億円」と「1554億円」はどちらを信じるのか
ロッテ担当者への取材記事では、口腔ケア市場を約1500億円、うち歯みがき市場を約940億円としています。
一方、HaleonがインテージSRI+を引用した資料では、2025年度のハミガキ市場は1554億円です。
この2つは大きく異なります。
調査対象となる販売チャネル、期間、商品範囲、税込・税抜、推計方法などが異なる可能性がありますが、ロッテ側の940億円については記事上で詳しい算出条件が示されていません。
したがって、両者を同じ定義の市場規模として比較したり、「1年で市場が600億円増えた」と解釈したりしてはいけません。
本稿では、調査名と年度が明示されているインテージSRI+の1554億円を、ハミガキ市場の基準値として使用します。
ただし、この1554億円も、国内のすべての販売を完全に把握した確定値ではなく、小売店パネルから推計された販売金額です。会議で数字を引用する際は、「インテージSRI+の2025年度推計値で1554億円」と条件を添えることをおすすめします。
市場シェアはどうなっているのか
ここでも、「オーラルケア全体のメーカーシェア」と「ハミガキ単独のブランドシェア」を混同してはいけません。
2023年の国内オーラルケア市場全体では、週刊粧業の集計によると、ライオンが3割弱、アース製薬が1割強、サンスターが1割強、花王が1割弱という構図です。
ただし、アース製薬はモンダミンなど洗口液で強いため、この順位をそのまま歯磨き粉のシェアと読み替えることはできません。
2025年については、ライオンがハミガキ、歯ブラシ、口中衛生用品など主要4カテゴリーのうち3カテゴリーで首位と報じられています。
一方、Haleonは「シュミテクト」が2016年から2025年までの10年間累計で、ハミガキ市場のブランド別販売金額シェア1位だったと説明しています。
これは矛盾ではありません。メーカー単位では、クリニカ、NONIO、システマなどを持つライオンが強い。単一ブランドでは、シュミテクトが強い。歯周病予防では、G・U・Mが強い。洗口液では、アース製薬が強い。美白・若年女性では、Ora²が強い。集計単位とカテゴリーが違うためです。
2025年または2026年時点のハミガキ単独・メーカー別シェアの正確な数値は、公開資料だけでは確認できません。インテージなどの有料POSデータを入手せずに、ロッテの参入時点のシェアを小数点付きで断定することは避けるべきです。
競争構造を言葉で整理すると、総合・予防歯科の中央にライオンのクリニカが座り、口臭領域ではNONIOが若年層とデザイン性で存在感を持ちます。歯周病領域はサンスターのG・U・Mが歯科専門性と殺菌・抗炎症で押さえ、知覚過敏ではHaleonのシュミテクトが症状起点の強い指名買いを獲得しています。歯垢・歯周病の花王ピュオーラは炭酸処方と密着泡で差別化し、洗口液の売り場はアース製薬のモンダミンが圧倒的な認知で占めています。美白・美容の周縁ではサンスターのOra²が若年女性の香味・デザイン需要を吸収してきました。
ロッテのDr.Playfulは、この地図の中央にあるライオンやサンスターの「科学的機能」に正面から挑むのではなく、美容、感情、体験に近い周縁から入っています。位置取りとしてはOra²に近い場所ですが、切り口はキャラクターと選ぶ楽しさであり、既存のどのプレーヤーとも重ならない立ち位置を選んでいます。
今回概要まとめ図
ここから先は

ありがとうございます!引き続きよろしくお願いいたします!
