2040年に90兆円市場へ!フィジカルAIとバーティカルAIが塗り替える日本の産業地図:成長率34.4%の衝撃。フィジカルAIで日本企業が存在価値を示す5つの条件

55兆円 vs 35兆円:フィジカルAIとバーティカルAIの成長曲線から読む「日本の勝ち筋」
「AIってチャットで質問に答えてくれるやつでしょ?」と思っている方、その認識はすでに半分だけ正しい状態になっています。
いま世界のAI競争は、画面の中で完結する知的作業の効率化(バーティカルAI)から、ロボットや機械を自律的に動かして現実世界そのものを変える技術(フィジカルAI)へと急速に軸足を移しつつあります。
2040年には両者合計で約90兆円規模の市場が出現すると予測され、米中が巨額の資金を投じて先行する中、日本には果たして居場所があるのか。
今回のNOTEでは経済産業省・内閣府の最新資料を読み解きながら、「日本の勝ち筋」を掘り下げます。
現場で働く方が「自分の業界にどう関係するか」を腹落ちできる内容を目指しました。
AIは「頭脳」から「身体」を持つ時代へ
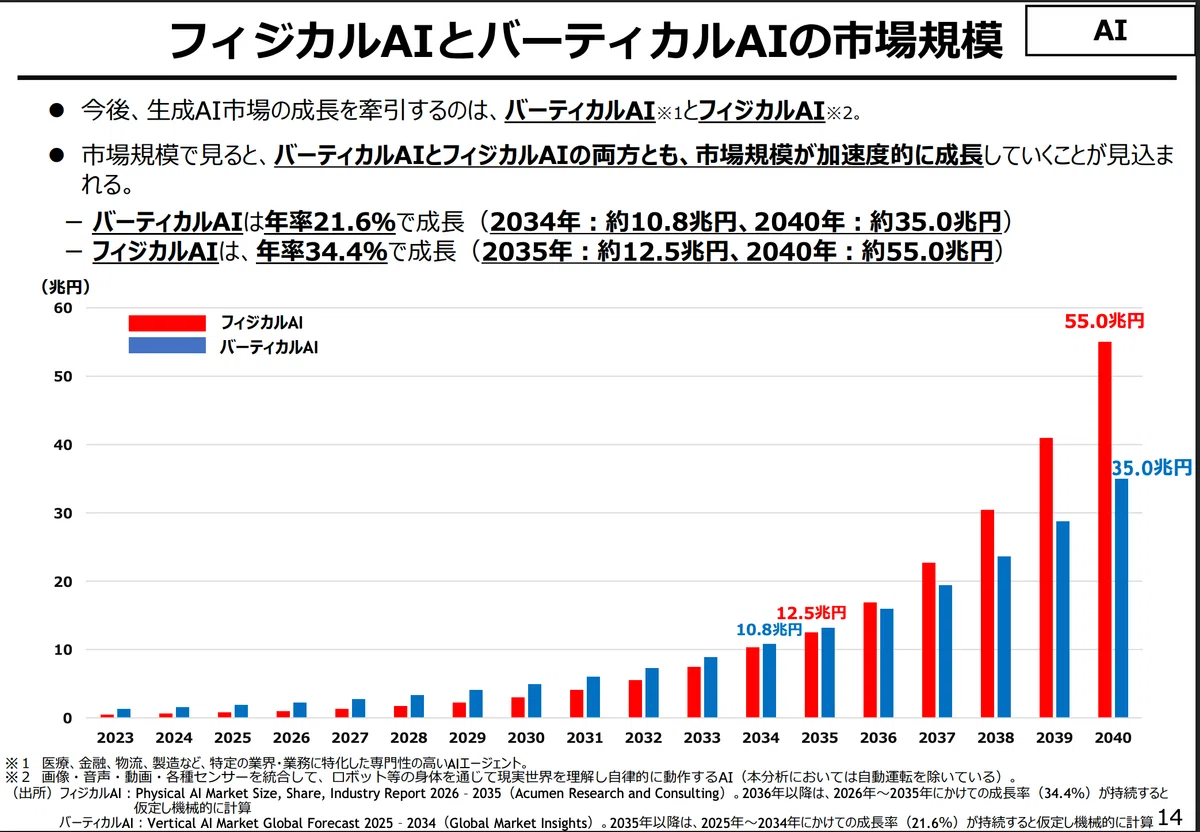
2026年2月、内閣府と経済産業省が合同で開催した第1回AI・半導体ワーキンググループの資料に、1枚のグラフが掲載されました。赤い棒がフィジカルAI、青い棒がバーティカルAI。2023年時点ではどちらも1兆円に満たない小さなバーですが、2030年代後半から赤い棒が急激に伸び始め、2040年には55兆円に到達する。
この曲線をじっと眺めていると、AIという技術が「人間の頭脳を助けるもの」から「人間の身体を代替するもの」へと役割を拡張していく未来が、数字で可視化されている感覚を覚えます。経済産業省「AI・半導体WG 事務局説明資料」(2026年2月)
バーティカルAIとは、医療・金融・物流・製造といった特定の業界に特化した専門性の高いAIエージェントを指します。
年率21.6%で成長を続け、2034年には約10.8兆円、2040年には約35兆円に達する見込みです。企業の基幹業務を代替・支援し、ホワイトカラーの生産性を飛躍的に高めるポテンシャルを持っています。
一方のフィジカルAIは、画像・音声・動画・各種センサーを統合し、ロボットなどの「身体」を通じて現実世界を理解し、自律的に動作するAIです。年率34.4%という成長率はバーティカルAIの1.6倍に相当し、2035年に約12.5兆円、2040年には約55兆円と、後半にかけて爆発的に膨張する予測が立てられています。
同資料ではこの数字の出所としてAcumen Research and ConsultingおよびGlobal Market Insightsの市場レポートが示されており、2036年以降は直近の成長率が持続する前提での機械的推計であることも明記されています。つまり、あくまで「この勢いが続けば」の条件付きではあるものの、方向性としてフィジカルAIが生成AI市場の主役を奪う潮流は、複数の調査機関が一致して指し示しているわけです。
ここで「うちの会社にはまだ関係ない話だな」と感じた方にこそ、続きを読んでいただきたいのです。フィジカルAIが拡大するということは、工場、倉庫、建設現場、介護施設、農地。。。つまり「人が身体を使って働いている場所」のすべてが変革の射程に入ることを意味しています。
数字が語る「成長の質」の違い
バーティカルAIとフィジカルAIは成長のメカニズムが根本的に異なります。ここを理解しておくと、今後の投資判断やキャリア選択にも役立つはずです。
バーティカルAIの成長は、いわばSaaS型の積み上げモデルに近い構造を持っています。粗利率が高く、一度導入されれば月額課金が継続する。顧客獲得コスト(CAC)を回収した後はネットワーク効果でユーザーが増え、データが蓄積されるほどモデルの精度が上がる好循環が生まれます。
ゴールドマン・サックスの2023年3月の調査では、生成AIがオフィス・事務サポートの46%、法務の44%、ビジネス・金融オペレーションの37%を自動化する可能性があると試算されています。
ホワイトカラーの業務効率化という「確実に需要がある領域」を堅実に刈り取っていく姿が、年率21.6%という数字の背景にあります。Goldman Sachs「The Potentially Large Effects of Artificial Intelligence on Economic Growth」(2023年3月)
今話題の、Saasの死!ですね。
対するフィジカルAIは設備投資(CAPEX)主導型です。ロボット本体、センサー、エッジコンピュータ、通信インフラ、そしてそれらを統合するソフトウェア。初期投資は大きいものの、稼働し始めれば減価償却モデルの中でROIC(投下資本利益率)が改善していきます。しかも、対象となる市場は製造業、建設業、物流業、農業、介護。いずれもGDPに直結する実体経済そのものです。ゴールドマン・サックスの同調査で「自動化率が低い」とされた建設・採掘(6%)、機械設置・保守(4%)、介護(1%)といった領域は、裏を返せばフィジカルAIにとって広大な未開拓市場であることを示しています。
財務の観点から整理すると、投資家が着目すべき指標もそれぞれ異なります。バーティカルAIではストック売上比率やCAC回収期間が重視され、フィジカルAIではROICがWACC(加重平均資本コスト)を上回るかどうか、そしてフリーキャッシュフロー(FCF)の創出力が評価軸になります。同じ「AI投資」であっても、バランスシート上の性質はまったく別物なのです。
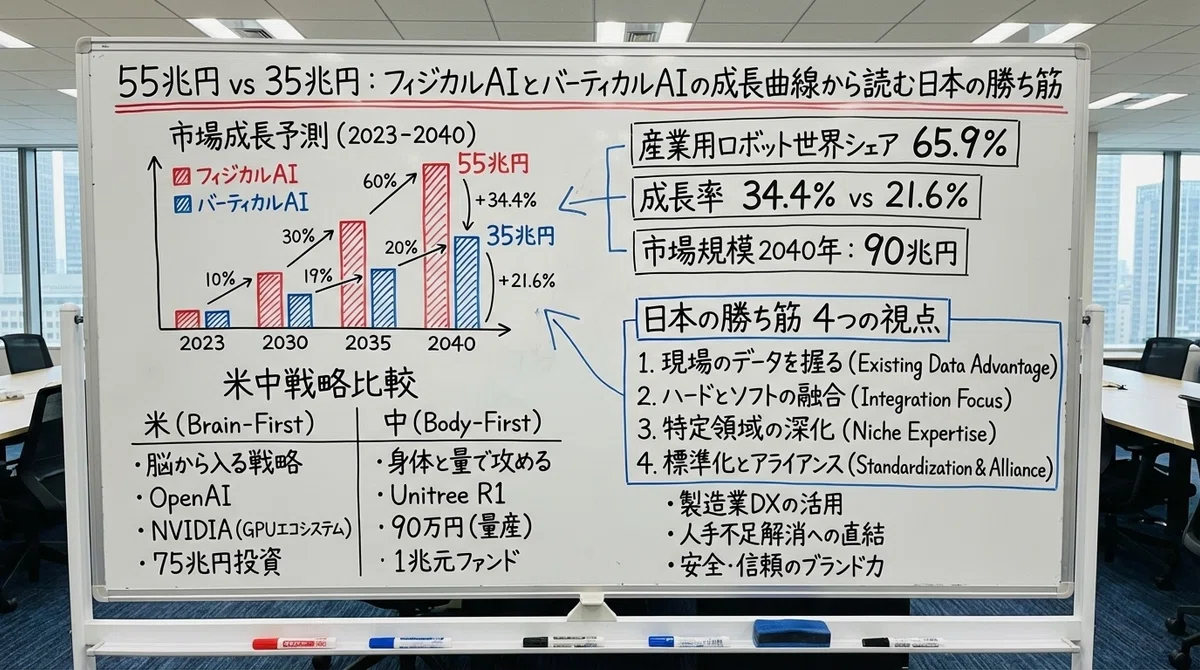
今回概要まとめ図
ここから先は
¥ 400
この記事は noteマネー にピックアップされました

ありがとうございます!引き続きよろしくお願いいたします!
