
"静かな退職"の背景は恵まれた家庭環境?「親ガチャ当たり」の確率をシンガポールと日本の二国で比較してみる。

はじめに
前回の記事では、シンガポールの若者の間で広がる「静かな退職(quiet quitting)」—つまり、必死に働くことを避ける傾向—について取り上げました。その背景には、建国以来続いてきた「貧しさから脱却するための努力」が、いまや多くの国民が豊かさを手にしたことで、そのモチベーション自体が薄れつつあるのではないか、という仮説が浮かび上がってきます。
これはシンガポールに限らず日本でも同様ですが、親が経済的に成功している場合、必要以上に上昇志向を持たなくなるという可能性はあります。特にシンガポールのように相続税が無く、かつ老後の生活も政府からサポートを受けられる場合、会社での出世の為に自分を犠牲にしたり、リスクを取って危険な賭けに出る必要も無くなるのではないかと想像できます。
ではその「親ガチャ当たり」とも言える環境は、実際どの程度存在するのでしょうか。
親ガチャとはなにか?
「親ガチャ」とは、日本において親の経済力や教育水準、社会的地位など、子どもが生まれながらにして選べない家庭環境を指す俗語です。特に若者の間で、自身の将来や生活の質が「親によって決まる」と感じることから、この言葉が広まりました。
その基準は、親の収入、資産、才能、学歴、容姿などです。努力で変えられるもの、変えられないもの、基準のあるもの、ないものなどいろいろありますが、ここではデータが取りやすい「親の収入と資産」に限って扱いたいと思います。
なお人間は相対的な生き物ですので、実際は裕福であっても、他の人と比べて自分の家庭が貧乏だと感じれば、イコール親ガチャハズレじゃないかという意見もあると思います。 また、家は裕福でも子供がたくさんいたら?、祖父祖母の支援は?、など複数の要素が影響しますので、一口に当たりハズレは論じられないですけれども、それでは話が進みませんので、
ここではざっくりと
「親が持ち家で、子供を大学に無理なく通わせられる経済環境の家庭」
を「親ガチャ当たり」と考えることとします。
では、シンガポールと日本において、どれだけの若者が「親ガチャ当たり」と言えるのでしょうか?統計データをもとに考察してみましょう。
シンガポールには、日本の「親ガチャ」に完全に一致するスラングや表現は存在しません。が、似た概念を指す言葉や文脈はいくつかあります。以下にご紹介します。
1.“Born with a silver spoon🥄”
意味:裕福な家庭に生まれたこと。
使用例:"He was born with a silver spoon in his mouth."
シンガポールの英語教育社会ではよく使われる表現で、金銭的・教育的に恵まれた家庭環境に言及する際に登場します。
2.“Background privilege” / “Family background matters”
学歴・職歴だけでなく、「家庭環境」が成功や選択肢に強く影響するという現実に触れる言い回しです。
たとえば、大学進学やHDB購入で「親からの支援があって当然」という空気のなかで使われます。
3.Meritocracy vs. Elitism
シンガポールでは「能力主義 (meritocracy)」が国是とされていますが、
実際には「出発点が違う」として批判的に語られることがあり、こうした中で以下のような発言が見られます:
“Meritocracy only works if everyone starts from the same line.”
“It’s not meritocracy, it’s parentocracy.” ←これは一部の批評家やSNSでの風刺的表現です。
・ネットスラング的な言い回し
Redditのr/SingaporeやTikTokでは、
“SG parent starter pack”
“Your parents bought you a condo? Wah, you won already.”
“CPF top-up from daddy”
などのミーム的な言い回しで親の資産=人生イージーモード的な価値観が暗黙的に表現されています。
ただし、「親ガチャ」という単語のような定型語句はないのが現状です。シンガポールでは親が資産家の場合、10億円単位の財産があるケースもありますので、平等でないのが当然という価値観の影響もあるでしょう。
シンガポールの「親ガチャ当たり」
前述の定義に沿ってここでは、
HDBまたはコンド等の住宅を所有し、かつ子どもを大学に進学させる経済的余裕がある家庭
この2つを同時に満たすのが、シンガポールにおける「親ガチャ当たり」と仮定します。すると下記のような試算になります。
① 持ち家:政策により多くの国民が持ち家
シンガポールの住宅所有率は約89.3%(2023年)
→ その多くがHDB(公営住宅):約77.4%。ただし、ローン完済者は不明であり、特に30代~40代は多くが返済中。
それでもCPF制度のお陰で返済リスクは少ないと考えられます。(CPFについては以前の記事参照)
② 大学進学費用:日本より高額
地元大学(NUS, NTUなど)の授業料は年間S$8,000〜S$9,600程度(シンガポール人価格)。
寮費・生活費等含めると公立大学で年間約S$15,000〜S$20,000必要。
世帯年収で考えると、S$8,000 (約92万円) /月以上あれば無理なく進学可と考えられます。(政府からのサポートがあるので資金的な不安は日本より少ないです。)
■ この2条件を満たす層の割合は?
HDB/コンド保有世帯:89.3%
月収S$8,000以上の世帯:56.2%
これらを両方満たすとすると、理論上
→ 89.3% × 56.2% ≒ 約50.2%となりますが、シンガポールの場合、月収S$8000以上の収入がある世帯はほぼ持ち家であると考えられますので
結論:この条件に基づく「親ガチャ当たり」率は約56.2%
つまり、シンガポールの若者の約56.2%が、
住居の安定と
高等教育への金銭的ハードルの少なさ
を享受しており、「親ガチャ当たり」と言えます。
ただしNUSなどの公立大学に行かず、私立や海外大学に通う場合は、ある程度裕福である必要があります。その場合は、総額S$200,000〜S$400,000(日本円でおよそ2,300万〜4,600万円)ほど、大学に3年ないし4年通うのに必要なため、無理なく通えるレベルの収入に当てはめると上位20%ほどになります。シンガポール国内での相対的「親ガチャ当たり」という感覚は、この水準と想像することもできますね。
日本の「親ガチャ当たり」
日本の場合はシンガポールより複雑で、都会から田舎まで、生活スタイルと資産価値が多岐にわたっていること、土地の相続が代々行われていること、また高齢者が多く平均のデータがブレやすいなどの問題があります。
よってここでは日本における「親ガチャ当たり」の基準を、主観で以下のように定義します。
A.代々土地を所有している
B.住宅ローンを完済した持ち家を所有している
C.世帯年収が800万円以上
の"いずれか"を満たす家庭。
収入が少なくても相続した土地があれば、また住宅ローンを完済していたら、それぞれ当たりと考えます。シンガポールの場合と違い1つでも満たしていればOKとして、高所得者と資産家の両方をカバーします。この条件なら子供も無理なく大学に通わせられるでしょう。
では実際に、どの程度の家庭が「親ガチャ当たり」に該当するのでしょうか。今回は「親が50代以下」の現役世代を対象に、AIを用いてその該当率を推定してみます。
なお、子どもの成長過程において、親の経済状況は変化する可能性があるため、ここでの推定はあくまで「家庭の経済力の全体的な傾向を捉えるための目安」としてご理解ください。
① 条件の該当率
A. 代々土地を所有している家庭(≒地主系)
公的統計は存在しませんが、相続税納税者・農地・事業用地データなどから推計。
全国世帯の約5%前後がこれに該当すると考えられます。
B. 住宅ローンを完済した持ち家を所有している家庭
下記のような計算式を用いて推定します。
・親の年代ごとの家庭数分布(想定)
20代の親:10%。30代の親:30%。40代の親:40%。50代の親:20%
・各年代における「住宅ローン完済+ローンなし持ち家取得」の推定率
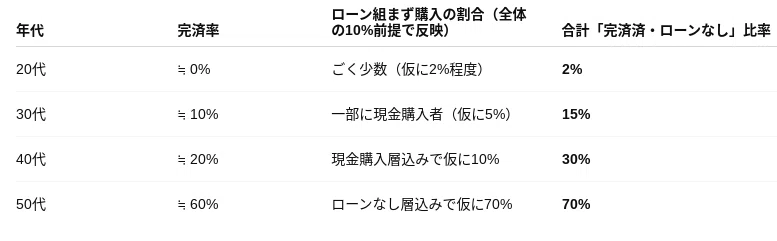
なおリクルート社の調査によると、2023年に首都圏でマンションを購入した人の中で、住宅ローンを借り入れず全額キャッシュで支払った人の割合は11.4%と報告されています。このデータは首都圏のマンション購入者を対象としたものであり、全国的な住宅購入者全体の割合を示すものではありませんが、住宅購入時にローンを利用しないケースが一定数存在することを示しています。推定率に反映させています。
・ 加重平均による推定(全体に対する寄与率)
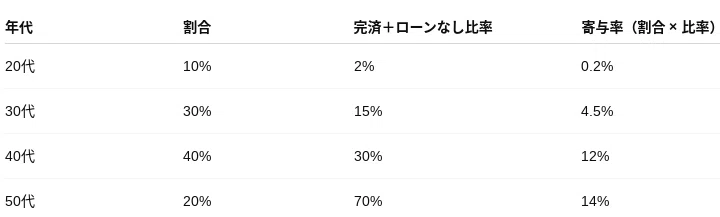
結論:住宅ローンを完済した、またはローンなしで持ち家を取得済みの家庭の割合は約30.7%。
C. 世帯年収800万円以上の家庭
若年世帯は少なく、40代〜50代の世帯が主な層。
国税庁データ(2023年)によると、全世帯の約21%が該当しています。
D.補足︰地域・年齢別差
都市部(特に首都圏)では持ち家ローン完済率が低く、相続土地も稀少。
地方では土地・持ち家率は高いが、給与として年収800万円以上になる割合は下がります。しかし不動産があれば賃貸収入がある可能性も高い。
30代以下の親(20代・30代)では、3条件を満たす家庭は少数。
よって「親ガチャ当たり」は、40〜60代の中堅親世代をもつ層に偏ると考えられます。
② 重複を考慮して、「当たり率」を見積もる
上記の条件は独立しているわけではありません。
例:代々土地を持つ家庭は住宅も所有している可能性が高い。
また、年収が高ければローン返済も早いです。
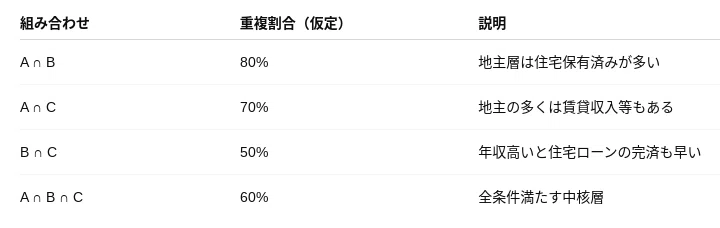
現実的には3つの条件はかなり重なりやすいため、以下のように重複率を仮定して試算します:
重複仮定(保守的推定)
推定方法(インクルージョン=除外法に近似)
以下、「いずれか1つ以上に該当」する家庭の割合を求めます。
単純合計(重複を無視)
A + B + C = 5% + 30.7% + 21% = 57%
重複を控除:
・A∩B ≈ 5% × 80% = 4%
・A∩C ≈ 5% × 70% = 3.5%
・B∩C ≈ 30.7% × 50% = 15.35%
・A∩B∩C ≈ 5% × 60% = 3%
A + B + C− (A∩B + A∩C + B∩C) +A∩B∩C= 5 + 30.7 + 21− (4.0 + 3.5 + 15.35) +3.0= 56.7 − 22.85 + 3.0
= 36.85%
上記を計算すると、いずれかの条件(A〜C)に該当する家庭:約36.9% と推定されます。
結論:日本の「親ガチャ当たり率」は36.9% (ただし高齢親が中心)
SNSやメディアでは経済が厳しい家庭の情報が多く見られますが、リアルはこんなものではないでしょうか。なお本人が当たりと自覚しているかは別問題です。
親の経済力が子どもにもたらす「隠れた差」とは?
■ シンガポール版:親の経済力がもたらす「隠れた差」
さてここからは、親の経済力が子供にどのような差を水面下で生み出しているか、について考察します。親ガチャがどんな影響を人生に及ぼしているのでしょうか。
学区と住宅価格の連動
有名小学校(例:南洋・Raffles系)に近い場所はHDBでも価格が高騰。
結果として「親の住む場所=教育格差」の温床に。
購入能力のある親は、入学前に人気校の周辺に引っ越して“教育戦略”を実施。
海外教育機会(インター校・ボーディング)
月S$3,000以上のインター校や、英国・豪州のボーディングスクールに送れる家庭は限られます。
経済力のある家庭ほど、グローバルなネットワークと英語力が身につく環境に子を置くことができます。
大学進学の資金援助(≠奨学金)
NUS・NTUは学費が安価だが、授業料以外(生活費・交換留学・課外活動など)の支援は親の力次第。
子どもは借金せずに学業・活動に集中できるかどうかに差が出ます。
NS後のスタートダッシュ
兵役後の就職・留学準備で、経済的支援を得られる層とそうでない層でスピードが分かれる。
海外大学への進学準備や、無償インターン期間を乗り切れるかは“実家支援”にかかっています。
結婚・住宅取得の初期支援
HDBのBTO申請に必要な頭金や新居の家具・家電は、親の支援次第。
“Fully sponsored by parents”という言葉は珍しくないが、それができない家庭との差は大きくなります。
親の人的ネットワーク(“Kaki”と呼ばれる)
財界・官僚・教育界の上層に知人がいる家庭は、推薦・内定・留学の情報アクセスが段違い。
「Meritocracy(実力主義)」を謳う社会でも、“Merit”のための土台は家から始まっています。
制度が整っていても「親の初期投資」で差は開く
シンガポールは社会保障や教育制度が整っており、形式上は「努力すれば報われる国」です。
しかし、制度の上に乗る“スタート台”自体が家庭に依存しており、見えにくい差が人生の初期に埋め込まれていることもまた事実です。
・「HDBはある。でも親の資金援助がなかったから、BTO申請は2年遅れた」
・「学歴は同じ。でも留学経験と語学力で、就職先が違った」
これらはすべて、「親の経済力がもたらす隠れた差」シンガポール版の現実です。
■ 日本版:親の経済力がもたらす「隠れた差」
進学や有力学習塾へのアクセス
有名私立中学や高校への進学には年間100万円単位の教育費が必要。
公立でも塾代・模試・参考書など、継続的な出費は避けられません。
大学進学時の初期投資
入学金・学費の前払い・引っ越し費用に加え、保証人・敷金など親の信用力も問われる。
国公立でも初年度50万円〜、私立文系なら100万円を超える出費が一気に発生します。
奨学金の要否と返済負担
経済的支援を受けられない家庭では奨学金(実質ローン)に依存せざるを得ない。
社会人になっても返済が続き、人生の初期キャッシュフローに影響してきます。
就職・上京コスト
地方出身者にとって、首都圏企業への就職は「家賃・引っ越し・家電購入」で初期費用が重くのしかかる。
親の支援があるかないかで、就職先の選択肢すら変わってきます。
失業・転職・挑戦時の“実家セーフティネット”
実家が健在で経済的余裕があれば、転職や留学、資格取得に挑戦しやすい。
一方、支援ゼロの家庭では「今の職を辞める」ことすらリスクになってきます。
家を買うときの“頭金援助”の有無
都市部では親からの援助なしでは住宅購入が困難なケースも多い。
親世代の資産がない若者は、住宅ローンで“スタート地点”がまったく異なります。
制度の裏にある“目に見えないスタートライン”
日本社会では、表面的には教育機会や就職の自由が保証されています。しかし実際には、親の経済力によって進学、職業選択、居住地、さらには挑戦できる回数までもが制限される構造があります。つまり、“努力の前に差がある”状態が、固定化されつつあるのです。
シンガポール・日本、どちらにしてもこういった「親ガチャ」の差が、若者の上昇志向やハングリー精神にも影響を与えているでしょう。
🤔シンガポールの「親ガチャ」については、半数以上が“当たり”で政府のサポートも厚いという状況だと、もはやそれは当たりを通り越して「当たり前」なのでは?という気もします。これは国家が住宅、教育、医療、年金といった生活基盤を制度的に支えているからこそ実現できる構造です。
ただ本質的な課題はそこから先で、日本の高度経済成長期と同じく、親世代が築いた豊かさの上で、次世代がそれを“当然のもの”として受け継ぐ中、はたしてどのようにして新たな挑戦意欲や国を動かすエネルギーを生み出せるのでしょうか。
日本について振り返ると、一億総中流で豊かさを手にした後、訪れた経済格差ステージで「若者に低賃金層を回し」「格差を固定しようと努力した」為に、結果的に豊かなのは高齢者ばかりという、今のような社会が出来たと言えます。戦後復興を実現した世代が自分達の権益を守りたいというのは、理解できないこともありません。一方シンガポールは小さい都市国家ゆえに、政府のプランのもと外国人を入れてメイドや作業員など低賃金層を形成しており、またシンガポール人というだけで下駄を履いた状態で仕事も選べるため、日本のような問題は現在起きていません。
しかし未来はわかりません。将来シンガポール株式会社(のような国家)が細れば、国民に跳ね返ってくることになります。米中の対立が激化したりシンガポールの基幹産業である貿易や金融が脅かされるリスクは常にあります。環境が違いすぎて日本と単純比較はできません。
ただし本noteでは、ジェネレーションZを中心とした若者がどんな価値観で生きているかをもう少し考察していきたいので、引き続き"若者のリアル"を掘っていこうと思います。
