
一人会社の資金繰り対策|20年経営した私が解説するファクラボとファクタリング

売上はあるのに現金が足りない。20年間一人会社を経営した筆者が、資金繰りの悩み、ファクタリングの仕組み、ファクラボの特徴・手数料・注意点をわかりやすく解説します。
※この記事には広告・PRが含まれます。
こんにちは。
62歳のしげです。
私は以前、約20年間、一人会社を経営していました。
会社を経営していると、売上があっても安心できないことがあります。
なぜなら、売上があることと、手元に現金があることは別だからです。
請求書は発行した。
仕事も終わっている。
でも、取引先からの入金は来月。
一方で、家賃や外注費、仕入れ代金の支払いは待ってくれません。
私も会社を経営していた頃は、毎月の支払いが本当に気がかりでした。
今回は、そんな経営者の資金繰りについて考えながら、売掛金を早期に現金化する「ファクタリング」という方法と、法人向けサービス「ファクラボ」を紹介します。
1.売上があるのに資金繰りが苦しい理由
中小企業の経営で難しいのは、売上だけを見ていても会社のお金の状態がわからないことです。
例えば、こんなケースを考えてみます。
今月の売上:300万円
取引先からの入金:翌月末
今月支払う外注費:100万円
仕入れ代金:80万円
家賃・その他の経費:40万円
売上は300万円あっても、今月必要な220万円を支払う現金がなければ、資金繰りは苦しくなります。
利益が出ている会社でも、入金と支払いのタイミングが合わなければ、経営は不安定になります。
これが資金繰りの怖いところです。
2.一人会社の社長は、お金の心配を一人で抱えやすい
大きな会社なら、経理部や財務担当者がいるかもしれません。
しかし、一人会社ではそうはいきません。
営業も自分。
取引先との交渉も自分。
請求書の管理も自分。
銀行との相談も自分。
そして、最後にお金の責任を負うのも自分です。
私が20年間の経営で感じたのは、会社にとって大切なのは、売上を増やすことだけではなく、お金を残し、支払いを続けられる状態をつくることでした。
そんな経験があるからこそ、資金繰りに悩む経営者の気持ちはよくわかります。
3.ファクタリングとは?銀行融資との違い
ファクタリングとは、企業が持っている売掛債権を専門会社に売却し、支払期日より前に現金化する方法です。
例えば、取引先から来月末に入金される100万円の請求書があるとします。
その売掛債権をファクタリング会社に買い取ってもらえば、手数料を差し引いた金額を早めに受け取れる場合があります。
銀行融資との大きな違いは、原則としてお金を借りるのではなく、売掛債権を売却する点です。
ただし、手数料がかかります。
また、契約内容によっては実質的に融資とみなされる場合もあるため、契約条件の確認が欠かせません。
4.法人向けファクタリング「ファクラボ」とは?
今回紹介するのは、株式会社エスリライフが運営するファクタリングサービス「ファクラボ」です。
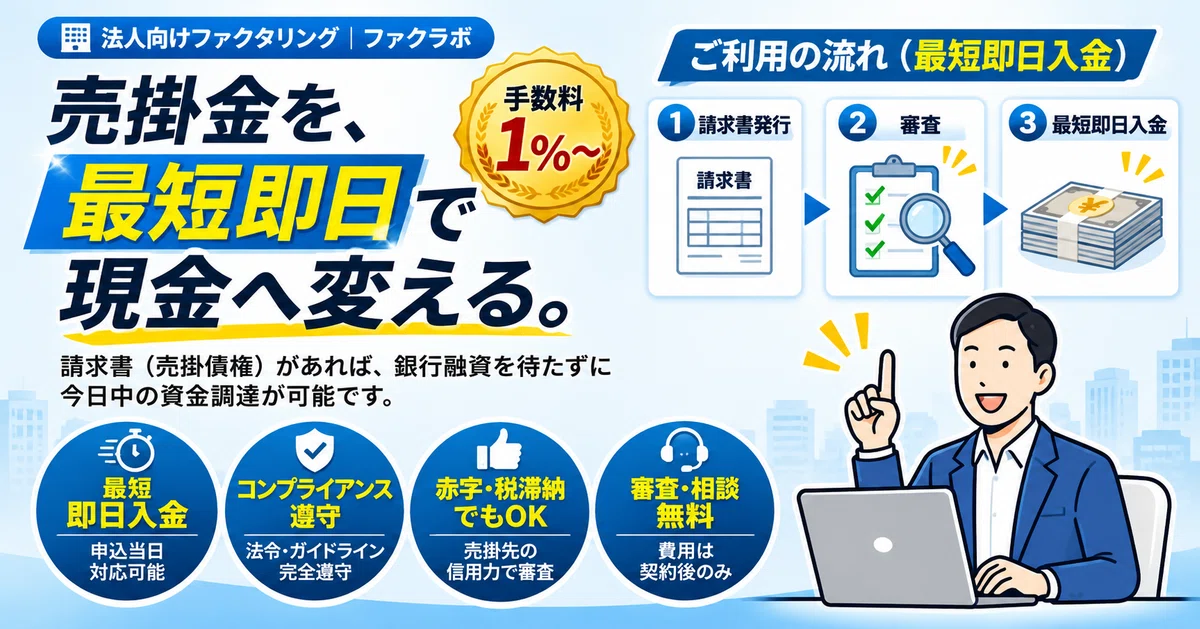
公式サイトでは、次のような特徴が案内されています。
① 最短即日の資金化に対応
請求書などの必要書類を提出し、審査や契約が進めば、最短即日の入金に対応しています。
ただし、必ず即日入金されるわけではありません。
② 相談・審査は無料
資金調達が可能かどうか、まず相談することができます。
③ 赤字決算や税金滞納がある場合も相談可能
ファクタリングでは、売掛先の信用力が重要な判断材料になります。
そのため、自社の経営状況が厳しくても相談できる場合があります。
もちろん、審査が通る保証はありません。
④ 2社間・3社間のファクタリングに対応
取引先への通知を原則必要としない2社間と、取引先も契約に関わる3社間の方法があります。
自社の事情に合わせて、契約方法を比較できます。
5.ファクラボの手数料はどれくらい?
公式サイトに掲載されている目安は、次のとおりです。


例えば、100万円の売掛債権を手数料10%で売却すると、単純計算では手元に残るのは90万円です。
つまり、10万円が手数料として差し引かれます。
※これは説明用の計算例であり、実際の買取条件を示すものではありません。
手数料は決して小さな金額ではありません。
入金を早めるメリットと、差し引かれる費用の両方を考える必要があります。
正式な条件は審査後の見積もりで確認しましょう。
6.ファクラボへの申し込みの流れ
公式サイトでは、次の5段階が案内されています。
ステップ1:申し込み
公式サイトのフォームから、会社情報や売掛債権の内容を入力します。
ステップ2:必要書類の提出
請求書、通帳コピー、法人登記簿謄本などを提出します。
ステップ3:審査・条件提示
売掛債権の内容などを確認した後、買取条件が提示されます。
ステップ4:契約
手数料、入金額、契約内容を確認し、納得できれば契約します。
ステップ5:入金
契約後、指定口座への入金が行われます。
急いでいるときこそ、契約書を最後まで確認することが大切です。
7.ファクタリングを利用する前に確認したい5つのこと
私は、資金繰りに困ったときほど、焦って判断しないことが大切だと思っています。
特に確認したいのは次の5つです。
手数料を引いた後、実際にいくら入金されるのか
いつまでに入金されるのか
売掛先への通知が必要か
債権譲渡に関する契約や償還請求権の有無はどうなっているか
来月以降も資金不足が続かないか
ファクタリングは、将来入る予定のお金を前倒しで受け取る方法です。
新しい売上や利益が生まれるわけではありません。
そのため、毎月繰り返して使えば、手数料が経営を圧迫する可能性もあります。
銀行融資、支払条件の見直し、取引先への入金条件の相談など、ほかの手段と比較して判断することをおすすめします。
8.こんな法人経営者は、一度調べてみてもよいかもしれません
例えば、
売掛金の入金まで時間がかかる
外注費や仕入れ代金の支払いが迫っている
急な大型案件で運転資金が必要になった
銀行融資以外の資金調達方法を知りたい
取引先への通知の有無も含めて比較したい
こうした場合は、選択肢のひとつとしてファクタリングを調べる価値があります。
ただし、売掛債権の内容や審査結果によって利用できない場合もあります。
9.ファクラボの無料相談はこちら
資金繰りの方法を比較したい法人経営者は、ファクラボの公式サイトでサービス内容を確認できます。
相談・審査は無料と案内されています。
ただし、実際に契約する場合は手数料などの費用がかかります。

▶ ファクラボのサービス内容・無料相談を確認する
※申し込み前に、対象条件・必要書類・手数料・契約内容をご確認ください。
10.20年間の経営で感じた、お金との向き合い方
私は62歳になった今でも、会社を経営していた頃のことを思い出します。
売上が入るとうれしい。
でも、次の支払いが頭から離れない。
社長という仕事は、外から見るよりずっと地味で、責任の重い仕事だと思います。
だからこそ、資金繰りが厳しいときに、一人で抱え込まないことも大切です。
ファクタリングは、すべての会社に必要なサービスではありません。
でも、資金調達の選択肢を知っておくことには意味があります。
大切なのは、目先の支払いを乗り切るだけでなく、半年後、1年後も会社が続いていること。
20年間、一人会社を経営してきた私が、今も大切だと思っている考え方です。
最後まで読んでいただき、ありがとうございました。
60代からでも、まだできる。
しげ
※この記事は一般的な情報提供を目的としています。ファクタリングの利用を推奨・保証するものではありません。契約条件は必ず事業者に確認し、必要に応じて税理士・弁護士などの専門家へご相談ください。
