
【2027年】こどもNISAとは?SBI証券のこども口座をやさしく解説

2027年開始のこどもNISAとは?0歳から17歳までの対象年齢、年間60万円の非課税投資枠、SBI証券のこども口座の特徴や申込方法を、50代・60代にもわかりやすく解説します。
※この記事には広告・アフィリエイトリンクが含まれます。
こんにちは、しげです。
私は62歳。
最近、老後のお金やNISAについて調べる機会が増えました。
そんななか、気になるニュースを見つけました。
2027年1月から、0歳〜17歳の子どももNISAを利用できるようになります。
これまでのNISAは、基本的に18歳以上が対象でした。
それが、子どもの将来に向けた資産づくりにも利用できるようになるのです。
私は妻と二人暮らしで、子どもはいません。
それでも、これからの子どもたちが安心して学び、生活できる社会であってほしいと思っています。
50代・60代の方のなかには、
「孫の教育資金を少しでも応援したい」
「子どもの将来のために、何か準備しておきたい」
そんな方もいるのではないでしょうか。
今回は、SBI証券の「こども口座」と、2027年に始まる「こどもNISA」について調べてみました。
投資が初めての方にも、できるだけやさしく紹介します。
1.2027年から始まる「こどもNISA」とは?
こどもNISAは、未成年者も利用できるようになるNISAの新しい仕組みです。
NISAとは、対象となる投資で得た利益に税金がかからない制度のこと。
通常、株式や投資信託の利益には約20%の税金がかかります。
しかし、NISAの対象となる運用益は非課税です。
2027年1月から、0歳〜17歳も「つみたて投資枠」を利用できるようになります。
こどもNISAの主な内容
対象年齢:0歳〜17歳
年間投資枠:60万円
非課税保有限度額:600万円
非課税保有期間:無期限
投資対象:長期の積立・分散投資に適した一定の投資信託
開始時期:2027年1月
ただし、成人向けNISAと同じように自由に引き出せるわけではありません。
18歳になるまでは原則として払出しが制限されます。
12歳以降は、子どものために使うことや本人の同意など、一定の条件を満たした場合に払出しが認められます。
教育費として使う時期を考えながら、無理のない金額を準備することが大切です。
2.SBI証券の「こども口座」とは?
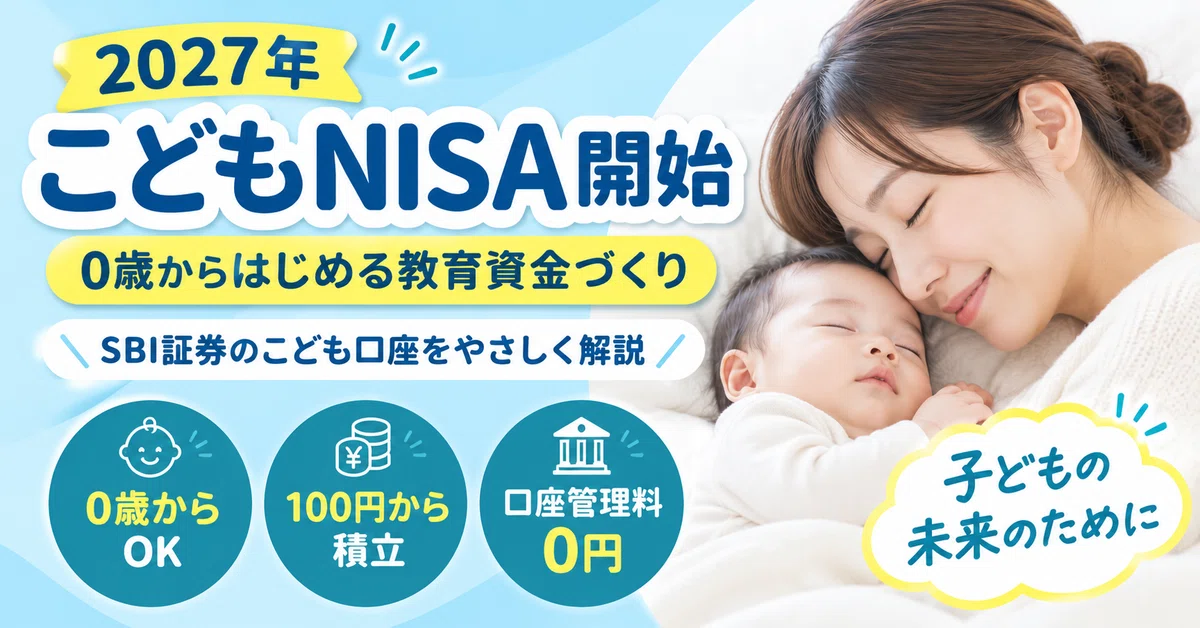
今回注目したのが、SBI証券の「こども口座」です。
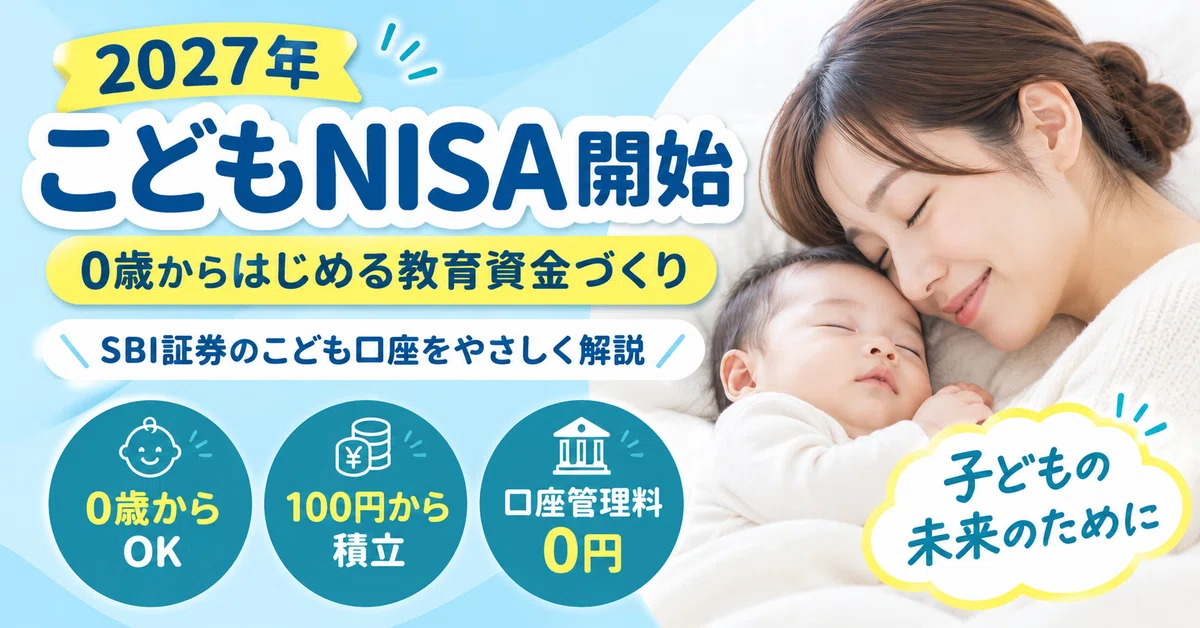
SBI証券は、インターネットで株式や投資信託などを取引できる証券会社です。
子ども名義の口座も用意されています。
SBI証券のこども口座の特徴
① 0歳から17歳まで口座開設できる
子どもが生まれたばかりでも、親権者が手続きを進めて口座を開設できます。
② 口座開設費用・管理費用が0円
口座を作っただけで毎月の管理料金がかかることはありません。
③ 投資信託は100円から積立できる
まとまったお金を用意しなくても、少額から資産形成を考えられます。
④ 国内株式の売買手数料が条件付きで0円
インターネットコースや電子交付設定など、所定の条件を満たす必要があります。
⑤ 親子でお金について学ぶきっかけになる
保護者が運用状況を確認しながら、子どもと一緒にお金の使い方や貯め方を考える機会にもなります。
なお、現在の「こども口座(未成年口座)」と、2027年に始まる「こどもNISA」は別の仕組みです。
通常の未成年口座で得た利益が、すべて非課税になるわけではありません。
こどもNISAの利用には、別途NISAの制度に沿った手続きや条件の確認が必要です。
3.教育資金はいくら必要なの?
子どもの教育費は、進学先によって大きく変わります。
公立の学校に進むのか。
私立の学校に進むのか。
大学では自宅から通うのか、一人暮らしをするのか。
それだけでも負担は違います。
SBI証券の紹介ページでは、幼稚園から大学までの教育費について、公立中心でも1,000万円以上という試算が紹介されています。
もちろん、すべての家庭で同じ金額が必要になるわけではありません。
重要なのは、必要になってから慌てるのではなく、早い段階で準備を考えることだと思います。
ただし、教育費のすべてを投資で用意する必要はありません。
近いうちに使う入学金や学費は、預貯金などでも確保しておきたいところです。
4.毎月いくら積み立てればいい?
たとえば、子どもが生まれたときから、毎月少しずつお金を積み立てる場合を考えてみましょう。
毎月3,000円なら、
1年間で36,000円。
10年間で360,000円。
17年間で612,000円です。
毎月5,000円なら、17年間で1,020,000円。
毎月10,000円なら、17年間で2,040,000円になります。
※いずれも運用益を含まない単純な積立額です。
投資信託で運用すると、資産が増える可能性があります。
一方で、値下がりして元本を下回ることもあります。
必ず増えるわけではありません。
家計に無理のない金額を考え、生活費や急な出費に必要なお金を先に確保することが大切です。
5.50代・60代の祖父母にも関係がある?
私は62歳ですが、同世代にはお孫さんがいる方も多くいます。
「誕生日やお正月に、何かしてあげたい」
「将来の学費を少し応援したい」
そんな気持ちは自然なことだと思います。
ただ、こども口座の開設や管理は、基本的に親権者が中心になります。
祖父母が勝手に孫名義の口座を作れるわけではありません。
また、祖父母から孫へ投資資金を渡す場合には、贈与税などの確認が必要になることがあります。
もし、お孫さんの将来を応援したいなら、まずはお子さん夫婦と相談するのがよいでしょう。
大切なのは金額の大きさではなく、家族で将来について話し合うことだと思います。
6.SBI証券のこども口座を開設する方法
SBI証券のこども口座は、保護者の口座の有無によって申込手順が異なります。
すでに親権者がSBI証券の口座を持っている場合
親権者の口座にログインする
こども口座の申込みを進める
必要書類を提出する
審査・口座開設の案内を確認する
まだ親権者がSBI証券の口座を持っていない場合
最初に、親権者本人の証券総合口座を開設する必要があります。
その後、子ども名義の口座開設手続きを進めます。
必要書類には、住民票、子どものマイナンバー確認書類、本人確認書類などがあります。
家族構成や申込方法によって異なるため、公式サイトの最新案内を確認してください。
SBI証券の公式案内はこちら
【親権者がすでにSBI証券の口座を持っている方】
▶SBI証券のこども口座を確認する
【親権者がまだSBI証券の口座を持っていない方】
※申込方法や口座開設条件は公式サイトでご確認ください。
7.こども口座を利用する前の注意点
子どものためのお金だからこそ、慎重に考えたいものです。
① 投資には元本割れのリスクがある
将来の運用益が保証されるものではありません。
② すぐに使う教育費まで投資に回さない
数年以内に必要なお金は、価格変動の少ない方法で確保することも大切です。
③ こどもNISAと通常のこども口座は違う
2027年の制度開始前に、通常の未成年口座で購入した投資商品が自動的に非課税になるわけではありません。
④ 途中で引き出す条件を確認する
こどもNISAには未成年者特有の払出し制限があります。
⑤ 手数料や税金を確認する
口座管理費が無料でも、投資信託の信託報酬など、商品によって費用が発生します。
投資を始める前に、目論見書などの説明資料を確認しましょう。
8.まとめ|子どもの将来に、今できる小さな準備を
62歳になって思うことがあります。
お金は、たくさんあれば安心というものでもありません。
でも、必要なときに少しでも準備ができていると、選択肢が広がります。
教育費も同じではないでしょうか。
2027年から始まるこどもNISAは、子どもの将来に向けた資産形成を考えるきっかけになります。
そしてSBI証券のこども口座は、子ども名義で資産づくりを始めるための選択肢の一つです。
大切なのは、焦って投資を始めることではありません。
制度を知る。
家族で相談する。
無理のない金額を考える。
その小さな一歩からで十分だと思います。
60代からでも、まだできる。
自分の老後だけでなく、次の世代のお金について考えることも、これからの人生の大切なテーマかもしれませんね。
SBI証券のこども口座を詳しく見る
※本記事は2026年11月10日時点の公開情報をもとに作成しています。制度・サービス内容は変更される場合があります。
※本記事は一般的な情報提供を目的としたもので、特定の金融商品の購入を推奨するものではありません。
※投資には価格変動等による損失の可能性があります。最終的な判断は、公式資料を確認したうえでご自身で行ってください。
