40代独身のサイドFIREに副業は必要?会社員が作りたいもう1本の収入源 #10

「サイドFIREに必要な資産をつくるには、投資しかないのか。」
そう思っている人は多いはずです。
でも、サイドFIREの難易度を大きく変えるのは、投資だけではありません。
もうひとつの柱が、副業による収入源です。
結論から言うと、40代独身のサイドFIRE準備では、副業はかなり効きます。
理由はシンプルです。副業収入があると、資産だけで背負う金額が減るからです。
たとえば副業で月5万円稼げるようになると、資産でまかなうべき金額は月5万円減ります。
年間では60万円。4%ルールで逆算すると、必要資産は約1,500万円下がります。
投資だけで1,500万円増やすのと、月5万円の副収入を作るのとでは、どちらが現実的か。
多くの人にとって、後者のほうが早いはずです。
しかも、副業の価値はお金だけではありません。
本業以外に収入源ができる
会社への依存が薄くなる
退職後の働き方を、会社員のうちに試せる
「辞めたら終わり」という感覚が薄くなる
40代独身は、退職後の収入をひとりで設計する必要があります。
だからこそ、本業とは別の柱を1本育てておく意味が大きいです。
この記事では、副業がサイドFIREの難易度をどう変えるのかを、40代独身会社員の前提で整理します。
稼ぐ額の派手さより、再現性と続けやすさを軸に見ていきます。
サイドFIREでは副業があると現実味が増す
副業をサイドFIREの設計に入れると、必要資産の見え方が大きく変わります。
「投資だけで全部まかなう」という前提を外せるからです。
資産収入だけに頼らなくていい
サイドFIREは、完全リタイアとは違います。
完全リタイアは、生活費のすべてを資産収入でまかなう設計です。
たとえば、生活費が月20万円なら年間240万円。
4%ルールなら、必要資産は約6,000万円です。
でも、副業で月10万円稼げるなら、資産でまかなうのは月10万円だけです。
必要資産は約3,000万円まで下がります。
差は3,000万円。
この差はかなり大きいです。
「6,000万円は遠すぎる」と感じる人でも、
副業込みで3,000万円なら、40代からでも現実味が出てきます。
副業があると、投資に背負わせる役割が軽くなります。
全部を資産で解決しなくてよくなる。
ここが、サイドFIREに副業が効くいちばん大きな理由です。
ここまで読んで、「副業が効くのは分かった。でも、何から始めて月3万円まで育てればいいのか」と感じた方へ。
有料記事では、副業をいきなり大きく稼ぐものではなく、月1万円、月3万円へ段階的に育てる流れで整理しています。
この記事では「副業がサイドFIREに効く理由」を説明しますが、実際に動くなら、
最初の1万円をどう作るか
月3万円まで何を積み上げるか
週5時間以内でどう続けるか
本業を壊さないペースをどう作るか
まで決めておくと、かなり動きやすくなります。
投資だけで全部背負わず、会社以外の収入源を小さく作りたい方は、こちらで具体的に整理してみてください。
必要資産を下げられる
生活費を月20万円として、副業収入ごとの必要資産を並べるとこうなります。
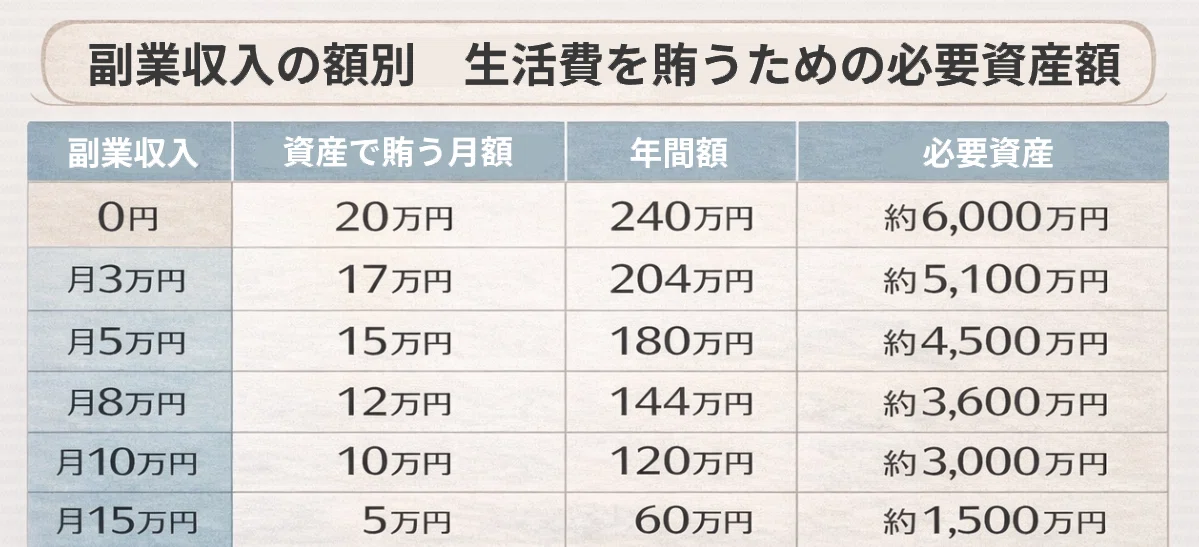
月5万円の副業収入で1,500万円差。月10万円なら3,000万円差。
数字で見ると、副業の効き方はかなりはっきりしています。
しかも、副業収入は投資と違って、毎日の値動きに振り回されません。
もちろん月ごとの波はありますが、スキルや経験から生まれる収入は、一度形になると比較的読みやすいです。
この安心感も大きいです。
資産評価額だけを見ていると、相場が下がった月に気持ちまで引きずられます。
副業で月3万円でも5万円でも入ってくると、「全部が市場任せではない」と思えます。
退職後の不安を小さくできる
副業が育っていると、会社を辞めた後の不安が変わります。
「今の仕事を辞めたら収入がゼロ」という状態と、
「副業で月5万〜10万円入ってくる」という状態では、精神的な余裕がまったく違います。
副業収入があると、サイドFIREへの踏み出しやすさが変わります。
会社に縛られている感覚が薄くなります。
体調や気分に合わせて、働き方を調整しやすくなります。
40代独身は、退職後の収入をひとりで設計する必要があります。
パートナー収入や家族サポートに頼りにくいぶん、本業以外の収入源が1本あるだけで安心感が変わります。
40代独身会社員が副業を持つメリット
副業の効果は、必要資産の圧縮だけではありません。
生活の質や精神的な余裕にも効きます。
生活費の不足分を埋めやすい
サイドFIRE後の生活では、月によって収入が揺れることがあります。
相場が弱い月。
体調を崩して働く量を減らす月。
季節的に仕事が少ない月。
こういう波は普通にあります。
副業収入があると、この波への耐性が上がります。
足りない月は副業で補う。
余裕がある月は積立に回す。
こういう調整ができます。
資産を取り崩すしかない設計より、ずっと柔らかいです。
取り崩しを減らせる月が増えるほど、資産の寿命も伸びます。
本業以外の居場所ができる
副業が育つと、会社以外に「自分が役立てる場所」ができます。
これは想像以上に大きいです。
会社だけが居場所だと、会社への依存が強くなります。
評価されない。
人間関係が合わない。
働き方がきつい。
そういう変化が起きたときのダメージが大きいです。
副業で少しでも稼げるようになると、「会社がすべてではない」と思えるようになります。
この感覚は、本業のメンタルにも効きます。
40代独身は、年齢とともに仕事以外のコミュニティが細くなりやすい時期でもあります。
副業を通じて、会社以外の人間関係や役割ができるのは大きいです。
独身の将来不安を減らしやすい
40代独身が感じやすい不安のひとつが、
「老後を一人で乗り切れるのか」という不安です。
副業は、この不安に対するかなり現実的な答えになります。
たとえば、副業で月5万円が安定すれば、年間60万円です。
年金が始まる65歳以降も、その収入が細く長く続けば、老後の見え方はかなり変わります。
漠然とした不安は、具体的な仕組みができると薄くなります。
副業を始めることは、将来不安を小さくする行動でもあります。
40代から始めやすい副業の考え方
副業を始めるときは、「何をやるか」より先に「どう選ぶか」を決めたほうが動きやすいです。
低コストで始められる
40代から始める副業で優先したいのは、初期費用がほぼかからないものです。
副業のためにスクールへ通う。
高いツールを買う。
設備投資をする。
これが悪いわけではありませんが、回収できるかわからない段階でコストをかけすぎるのは重いです。
本業で積み上げたスキルや知識をそのまま使える副業なら、初期費用ほぼゼロで始められます。
たとえば、
ライティング、編集、校正
資料作成、リサーチ
本業知識を使ったコンサルや業務委託
教える仕事、教材販売
情報発信、コンテンツ販売
こうした仕事は、パソコンとネット環境があれば始めやすいです。
40代独身は、家族全体の予定に左右されにくいぶん、自分のスキルに時間とお金を集中しやすい。
ここは強みです。
継続しやすい
副業は、1か月で月10万円稼ぐより、毎月3万円を1年続けるほうが価値があります。
選ぶときは「続けやすいか」を先に見たほうがいいです。
続けやすい副業の特徴はこうです。
本業の合間や週末に動ける
体力に大きく依存しない
やっていて苦になりにくい
成果が少しずつ見えやすい
逆に、
高収入だけれど体力的にきつい。
本業が忙しい時期に回らない。
こういう副業は続かない可能性が高いです。
40代は、若い頃と同じ体力前提で組むと苦しくなります。
無理をしなくても回せる内容を選んだほうが、長く残ります。
将来も細く長く続けられる
サイドFIRE後まで考えるなら、もうひとつ条件があります。
会社員でなくなっても続けられるかです。
会社の名刺や肩書きがなくても、自分のスキルや実績で仕事が取れる。
この形が理想です。
たとえば、
業務委託で続けられる仕事
情報発信からの収益化
教える仕事
クライアントワーク型のスキル職
こうしたものは、会社員の肩書きに依存しにくいです。
逆に、会社の人脈だけで成り立つ副業は、退職後に続けにくくなります。
「今の副業は、会社を辞めても続けられるか」
この視点を持っておくと、選び方が変わります。
副業を始めるときの注意点
副業は、始め方を間違えると続きません。
よくある失敗を先に潰しておくと、かなりラクです。
最初から大きく稼ごうとしない
最初から月10万円を狙うと、うまくいかないときに止まりやすくなります。
最初は月1万〜3万円で十分です。
最初の目的は、「本業以外で稼げた」という実感を作ることです。
そこから、やり方が見え、単価が上がり、依頼が増えていきます。
副業は、始めた直後より、6か月後、1年後のほうが明らかにやりやすくなります。
だから入口のハードルを低くしておくほうが長続きします。
本業に支障を出さない
副業は、本業の収入を守ることが前提です。
本業がメイン収入であるうちは、ここを崩さないほうがいいです。
平日の深夜に無理をする。
休日を全部副業に使う。
短期ならできても、長くは持ちません。
週に数時間の余力で回せる量から始めて、少しずつ育てていく。
このほうが現実的です。
また、会社によっては就業規則で副業が制限されていることがあります。
ここは先に確認しておいたほうが安全です。
収入より再現性を重視する
副業を評価するときは、「先月いくら稼げたか」より、
毎月同じくらい稼げるかを見たほうがいいです。
たまたま高単価案件が1件入って月10万円稼げても、翌月ゼロなら設計に組み込みにくいです。
逆に、毎月3万〜5万円が安定する副業なら、サイドFIRE設計にはかなり使えます。
再現性が高いのは、たとえば、
継続依頼が来る
問い合わせの入口がある
繰り返し使えるスキルがある
こういう状態です。
サイドFIRE準備として副業を見るなら、派手な一発より、毎月積み上がる仕組みのほうがずっと強いです。
サイドFIRE準備として副業を活かす方法
副業で収入が入り始めたとき、使い方を間違えると資産が増えません。
ここはかなり大事です。
副業収入は生活水準アップに使わない
副業で月2万円、3万円と入ると、少し生活を楽にしたくなります。
外食を増やす。
服を買う。
旅行予算を上げる。
気持ちはよくわかります。
でも、副業収入を生活費に混ぜると、「副業がない月に苦しい状態」になりやすいです。
生活水準が上がると、それを維持するために副業を続けなければならなくなります。
副業収入は、生活費とは分けておく。
最初にこの線を引いておくほうが安全です。
投資や生活防衛資金に回す
副業収入の使い道で、いちばん効くのは
生活防衛資金
積立投資
のどちらかです。
生活防衛資金がまだ少ないなら、まずそこです。
目安は生活費の6か月〜1年分。
月20万円生活なら、120万〜240万円です。
そこが整ったら、副業収入を積立に上乗せします。
本業だけでは月3万円だった積立が、副業込みで月5万円、月8万円に増えると、到達時期はかなり変わります。
副業収入は波があるので、毎月固定額ではなく、「入った月だけ上乗せ」で十分です。
本業分の積立を崩さずに続けられることのほうが大切です。
将来の働き方の練習と考える
副業の意味は、お金だけではありません。
サイドFIRE後の働き方を、今のうちに試せることも大きいです。
会社員をしながら副業している状態は、サイドFIRE後の働き方にかなり近いです。
「会社を辞めたあとも、この仕事で月いくら稼げるか」を先に確かめられます。
副業で小さくでも稼げた経験は、
「会社を辞めても生きていけるかもしれない」
という実感につながります。
どんな仕事が自分に合うか。
どのくらいの稼ぎなら無理なく続くか。
どういう相手と働くと気持ちよく回るか。
これは、やってみないとわかりません。
会社員のうちに小さく試せる。
これが副業のかなり大きな価値です。
まとめ
副業がサイドFIREの難易度を下げる理由は、必要資産を減らせるからです。
月5万円の副業収入が安定すれば、4%ルール換算で約1,500万円分の資産効果があります。
投資と副業の両方を育てることで、必要資産の目標はかなり近づきます。
副業を選ぶ基準は3つです。
低コストで始められる
続けやすい
会社員でなくなっても続けられる
始めるときに意識したいのも3つです。
最初は月1万〜3万円から
本業のパフォーマンスを守る
収入より再現性を見る
そして、副業収入が入り始めたら、生活水準には使わず、積立や生活防衛資金に回す。
そのうえで、将来の働き方の練習として使う。
この流れが、サイドFIRE準備としていちばん機能します。
今日やることはひとつです。
本業で積み上げたスキルを書き出して、副業に転用できるものを探してみてください。
稼ぐ額より、まずは続けられる形を作る。
そこからです。
次に読むなら
何から始めるかを整理したい人はこちら
投資とのバランスを考えたい人はこちら
新NISAの使い方へ進みたい人はこちら
いいなと思ったら応援しよう!
 この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
