【自動計算シート付き】40代独身のサイドFIRE設計図|生活費・必要資産・辞めどきを自分の数字で決める

この記事の本文は、最後まで無料で読めます。
有料部分は、この記事で紹介している計算を自分の数字で行い、最後に「自分のサイドFIRE設計図」を1枚にまとめられるスプレッドシートです。
考え方や私の記入例だけ知りたい方は、そのまま無料で読んでください。
自分の生活費・資産・働き方を入力して、実際に設計図を作りたい方は付属シートを使えます。
正直に言うと、最初はサイドFIREを勘違いしていました。
「資産3,000万円を作って会社を辞める話」
そう思っていたんです。だから、貯蓄が1,000万円もない40代の自分には関係がないと思っていました。
でも、調べながら自分の生活費や働き方を数字にしていくと、見え方が変わりました。
問題は、資産額そのものではありません。
自分の生活費と、会社を辞めた後に残したい収入で計算していなかったこと。
ここが最初のズレでした。
月15万円で暮らす人と、月25万円必要な人では、準備する金額は変わります。
会社を辞めた後も月7万円働く人と、収入を完全にゼロにする人でも、必要資産は大きく変わります。
それなのに、誰かが使っていた「3,000万円」という数字だけを、そのまま自分の目標にしていました。
それは、他人のサイズの服を自分に無理やり合わせるようなものです。
サイドFIREは、他人の正解をなぞるだけでは機能しません。
必要なのは、自分の条件で作った設計図です。
この記事では、付属の自動計算スプレッドシートを使いながら、次の数字を順番に決めていきます。
現在と将来の月間生活費
生活防衛資金と投資資産の分け方
サイドFIRE後に残したい労働収入
3%・3.5%・4%で見た必要運用資産
生活防衛資金などを含めた総目標資産
現在地と目標までの不足額
今後12か月で取り組むこと
自分用のサイドFIRE設計図
読み終えたときのゴールは、知識が増えていることではありません。
「自分のサイドFIRE設計図が1枚できていること」です。
この記事で完成するもの
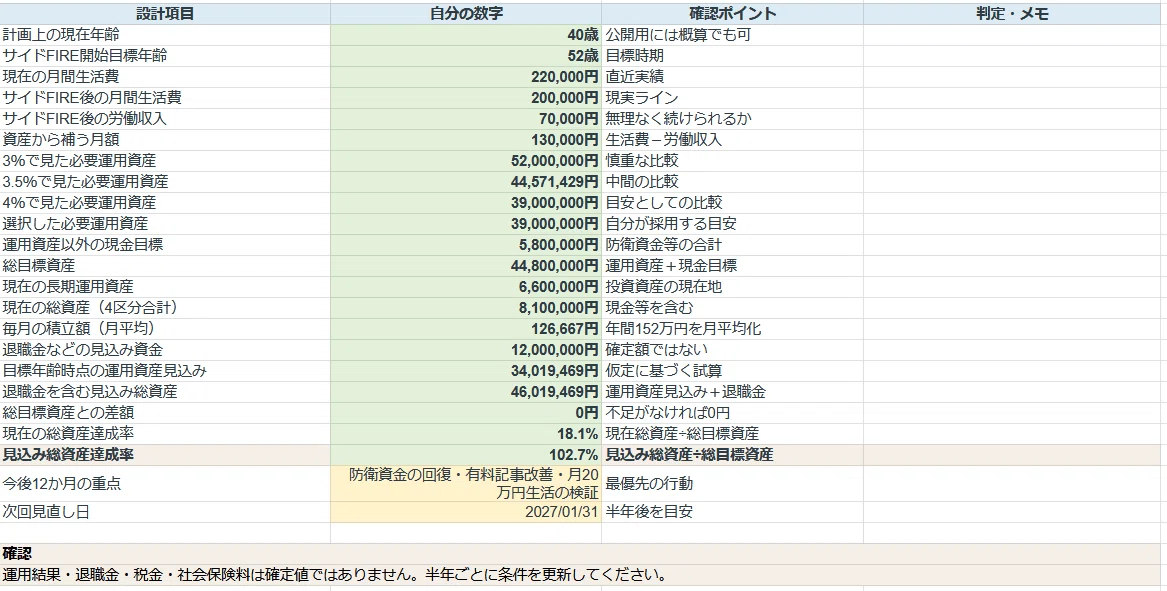
付属シートを順番に入力すると、最後に次のような設計図がまとまります。
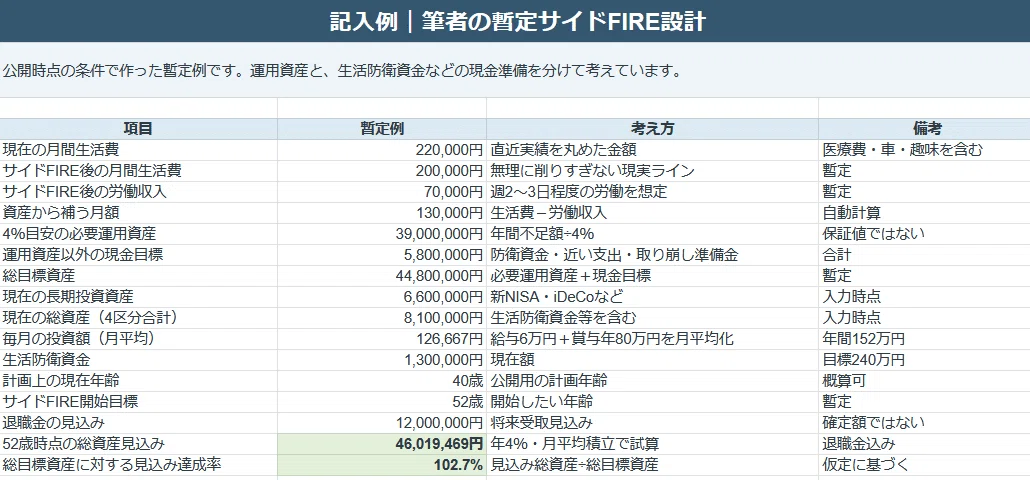
毎月の投資額は、給与から月6万円、賞与から40万円を年2回投資する前提です。
年間では152万円になり、付属シートでは計算を分かりやすくするため、月平均約12万6,667円として試算しています。
また、4%を目安にした3,900万円は、生活費の不足分を補うための運用資産です。
これとは別に、私は次の現金を確保する設計にしています。
生活防衛資金:240万円
近い将来に使うお金:40万円
取り崩し準備金:300万円
合計は580万円です。
そのため、私の暫定的な総目標資産は、
必要運用資産3,900万円+現金目標580万円=4,480万円
となります。
これは、すでに完成した成功例ではありません。
私自身が会社員として準備を続けるなかで作っている、現時点の暫定設計図です。生活費や資産額、働き方が変われば、数字も更新します。
サイドFIREの設計図は、一度決めたら終わりではありません。
半年ごと、1年ごとに見直しながら、自分の現実に合わせて育てていくものだと考えています。
付属スプレッドシートに入っているもの
この記事には、次のワークをまとめたスプレッドシートを付けています。
記入例
私の暫定的な数字を使った完成イメージです。生活費3ライン
最低ライン、現実ライン、理想ラインの生活費を項目別に整理します。資産の振り分け
生活防衛資金、近い将来に使うお金、長期投資資産、取り崩し準備金を分けます。必要資産計算
3%、3.5%、4%の3つの目安で必要運用資産を計算し、現金準備を加えた総目標資産も確認します。労働収入比較
月0円、3万円、5万円、7万円、10万円働く場合の必要資産を比較します。現在地と目標
現在の投資資産、積立額、目標年齢、退職金などを入れ、必要運用資産と総目標資産の両方までの距離を確認します。12か月計画
私の現状に合わせた記入例を入れています。自分の優先順位に合わせて変更できます。完成版設計図
各シートの数字を1枚にまとめます。
黄色のセルが入力欄です。
計算結果は自動で反映されるため、電卓を使って何度も計算し直す必要はありません。
この有料記事が向いている人
次のどれかに当てはまる人を想定しています。
サイドFIREに興味はあるが、何から決めるべきか分からない
投資は始めたものの、いくらまで増やせばよいか分からない
毎月の生活費は把握しているが、目標資産につなげられていない
会社を辞めた後も少し働くつもりだが、必要な収入額が見えていない
40代から準備を始めても間に合うのか、自分の数字で確認したい
情報を読むだけでなく、実際に計画を1枚にまとめたい
反対に、次のような人には向いていません。
今すぐ会社を辞めるための方法を探している人
短期間で資産を何倍にもする方法を求めている人
投資の銘柄や売買タイミングだけを知りたい人
自分の生活費や資産額を一切確認したくない人
この設計図は、会社員のまま少しずつ準備を進め、会社を辞めても困らない状態を作りたい人向けです。
無料本文と付属シートの役割
この本文では、私自身の数字を使いながら、サイドFIRE設計図を作る順番と考え方を最後まで無料で紹介します。
付属シートの役割は、その内容をもう一度読むことではありません。
自分の数字へ置き換えて、計算と整理を実際に終わらせることです。
本文を読めば、考え方は分かります。
付属シートを使えば、
「自分はいくら必要なのか」
「今どこまで来ているのか」
「あと何をすればいいのか」
を1枚の設計図にまとめられます。
無料本文が「作り方」、付属シートが「自分用の完成版を作る道具」という役割分担です。
ここからは、私自身の記入例を見ながら付属シートを順番に入力し、最後に自分のサイドFIRE設計図を1枚完成させます。
STEP0|最初に付属スプレッドシートを開く
購入済みの方は、付属ファイル「サイドFIRE設計図ワーク.xlsx」を開き、本文を読みながら黄色いセルへ自分の数字を入力してください。
まだ購入していない方も、この本文は最後まで無料で読めます。以下では私自身の記入例を使いながら、設計図を作る順番と考え方を紹介します。
同じ手順を自分の数字で実行したい場合は、付属シートを使うと計算結果が自動で反映されます。
最初からすべての数字を正確に入力する必要はありません。
家計簿を細かくつけていない場合は、
銀行口座やクレジットカードの履歴を見ながら、
最初は概算で入力しても大丈夫です。
設計図は、最初から100点を目指すよりも、
70点の数字で一度作り、あとから更新したほうが前に進みます。
入力する順番は次のとおりです。
生活費3ライン
資産の振り分け
必要資産計算
労働収入比較
現在地と目標
12か月計画
完成版設計図の確認
「記入例」シートには、私の暫定的な設計を掲載しています。
空欄の状態で迷ったときは、
先に記入例を見てから自分の数字を入力してください。
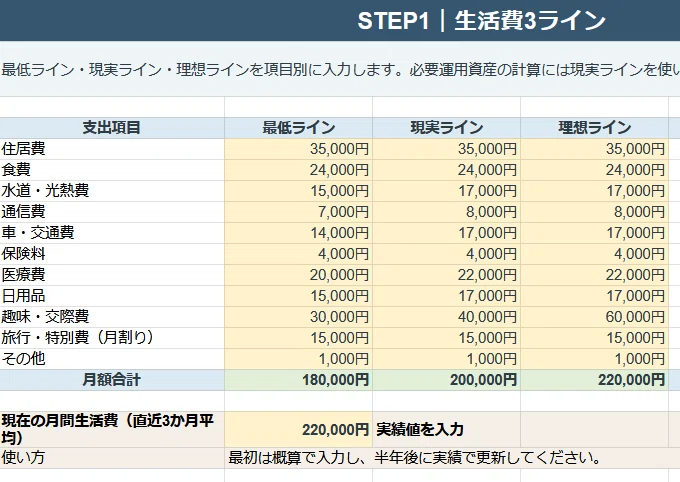
STEP1|生活費を3つのラインに分ける
必要資産を計算する前に、まず月の生活費を決めます。
ここで使う生活費は、現在の支出をそのまま一つの数字にするのではなく、次の3段階に分けます。
最低ライン
これ以下では生活を維持しにくい金額です。
住居費、食費、光熱費、通信費、医療費など、
生活を続けるために必要な支出を中心にします。
趣味や旅行などをすべてゼロにする必要はありませんが、支出をかなり抑えた状態です。
現実ライン
固定費を見直したうえで、無理なく続けられる金額です。
外食、趣味、交際費なども一定程度残します。
必要資産の中心的な計算には、基本的にこの現実ラインを使います。
理想ライン
旅行や趣味などを今よりも楽しみ、あまり我慢しない場合の金額です。
必ずしもこの金額を目標にする必要はありません。
将来、収入や資産に余裕ができたときの上限として持っておきます。
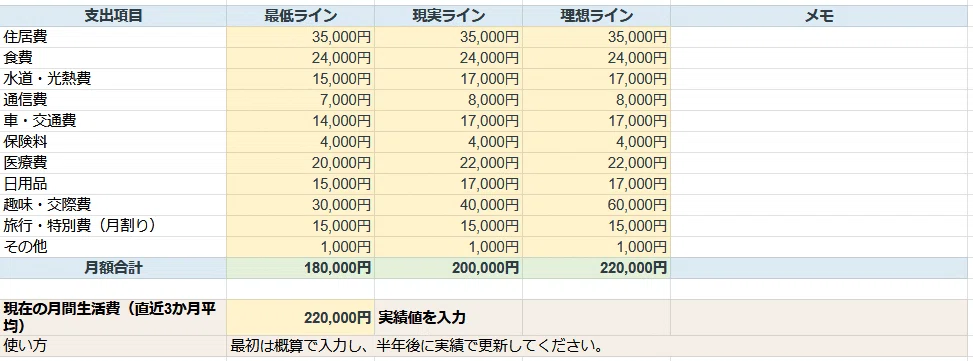
私の場合、現在の生活費は月22万円前後です。
ただし、これは医療費や車関連費、趣味の支出も含んだ実績値であり、そのままサイドFIRE後の生活費になるとは限りません。
そこで、設計上は次のように考えています。
最低ライン:生活を維持するための水準
現実ライン:月20万円前後
理想ライン:旅行や趣味を多めに含む水準
ここで重要なのは、無理に生活費を低く見積もらないことです。
月15万円では実際に暮らせないのに、
必要資産を小さく見せるために15万円を入れても、
設計図としては機能しません。
まずは、付属シートの「生活費3ライン」に項目別の金額を入力してください。
STEP2|資産を4つの役割に分ける
預金や投資資産を、すべて一つの「資産」として扱うと、実際に使える金額が分からなくなります。
少なくとも、次の4つに分けます。
1.生活防衛資金
病気、失業、収入減少などに備える現金です。
目安として、現実ラインの生活費の6〜12か月分を置きます。
独身の場合、収入が止まったときに自分一人で生活を維持する必要があるため、私は12か月分を目標にしています。
現実ラインを月20万円とすると、目標額は240万円です。
現在は130万円なので、あと110万円を少しずつ積み増す計画です。
2.近い将来に使うお金
車の購入、引っ越し、家電の買い替え、医療費など、数年以内に使う予定があるお金です。
近い時期に使う予定の資金まで投資に回すと、相場が下がったときに売却しなければならない可能性があります。
私は現在20万円、目標40万円として分けています。
3.長期運用資産
新NISAやiDeCoなど、サイドFIRE後の生活を支えるために長期間運用する資産です。
日常の支払いには使わない前提で考えます。
私の現在額は660万円です。
目標額は、STEP3で選ぶ必要運用資産と自動で連動します。4%を選んだ現在の設計では3,900万円です。
4.取り崩し準備金
サイドFIRE後、相場が大きく下がった時期に投資資産を安値で売らずに済むように持つ現金です。
準備段階で全額を用意する必要はありませんが、サイドFIRE開始が近づいたら少しずつ積み上げます。
私は300万円を暫定目標にしています。
現在の振り分けは次のとおりです。
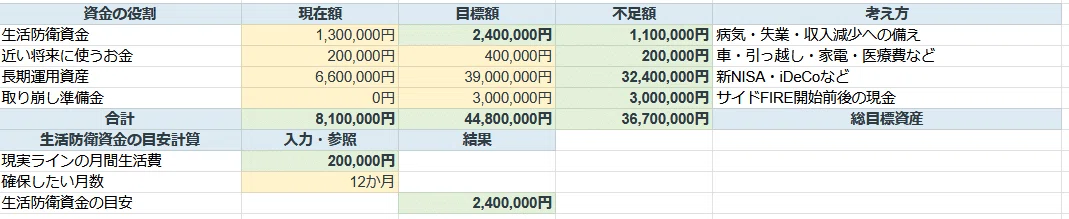
このように分けると、3,900万円は資産全体の目標ではなく、生活費の不足分を補うための運用資産だと分かります。
付属シートでは、現在額、目標額、不足額、合計が自動で反映されます。
STEP3|必要運用資産と総目標資産を確認する
必要運用資産の基本的な考え方は、次のとおりです。
年間生活費 − 年間労働収入 = 資産から補う年間額
その金額を、想定する取り崩し率で割ります。
私の暫定条件は次のとおりです。
サイドFIRE後の生活費:月20万円
サイドFIRE後の労働収入:月7万円
資産から補う金額:月13万円
資産から補う年間額:156万円
この年間156万円を、それぞれの割合で割ると次のようになります。
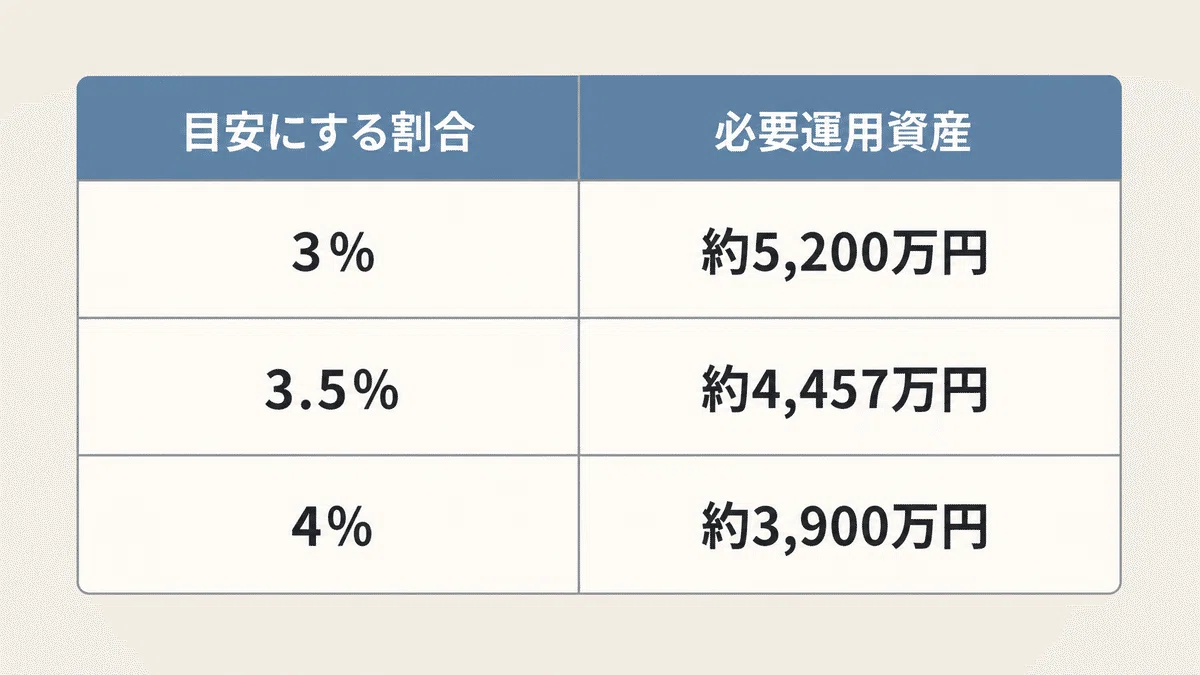
4%だけを見ると約3,900万円ですが、3%で考えると約5,200万円です。
この差は小さくありません。
一つの割合だけを「正解」として決めるのではなく、複数の数字を見て、自分がどの程度の余裕を持ちたいかを考えます。
私は現在、比較の基準として4%を選び、
必要運用資産を3,900万円としています。
ただし、これは資産全体の目標ではありません。
ここに、STEP2で決めた現金目標580万円を加えます。
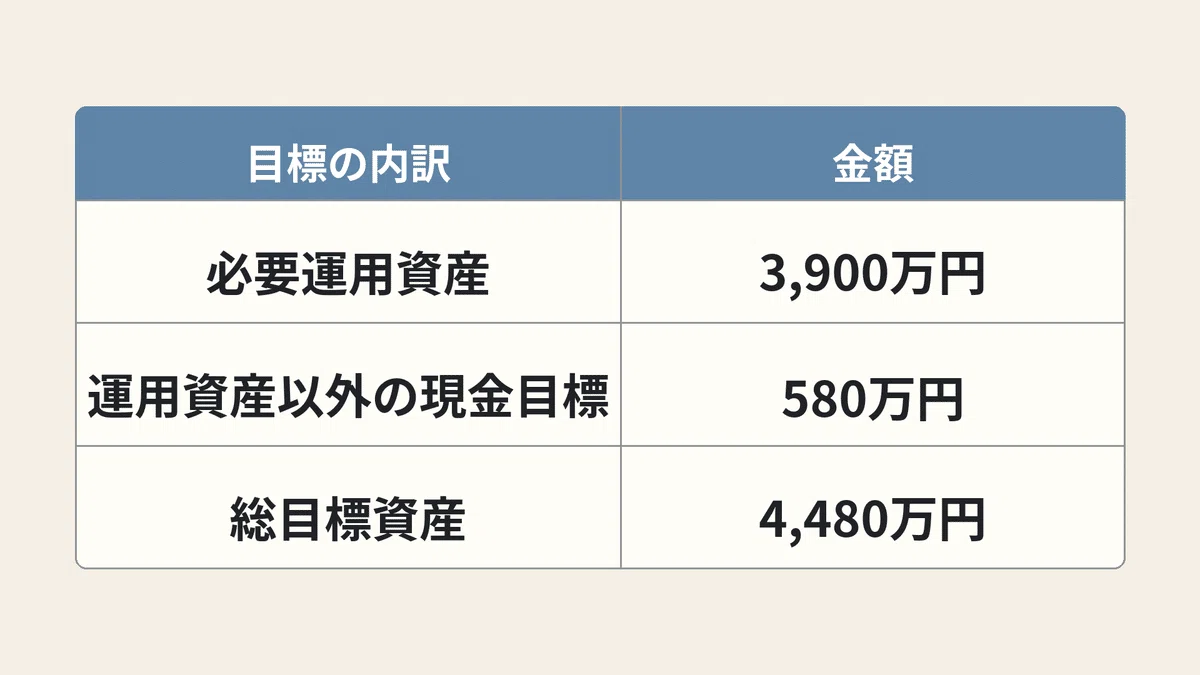
付属シートでは、取り崩し率を変更すると必要運用資産が変わり、長期運用資産の目標額と総目標資産にも自動で反映されます。
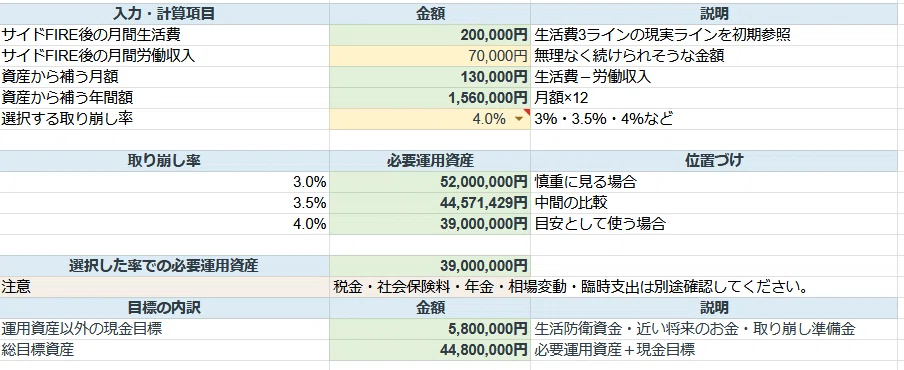
なお、これらは将来の運用成果や資産寿命を保証する数字ではありません。
税金、社会保険料、年金、相場の変動、大きな臨時支出などによって結果は変わるため、あくまで設計を始めるための目安として使います。
STEP4|少し働くと必要運用資産がどう変わるかを見る
サイドFIREでは、会社員収入を完全にゼロにする必要はありません。
月に数万円でも働く収入を残せれば、資産から取り崩す金額を減らせます。
サイドFIRE後の生活費を月20万円とした場合、取り崩し率4%を目安にした必要運用資産は次のようになります。
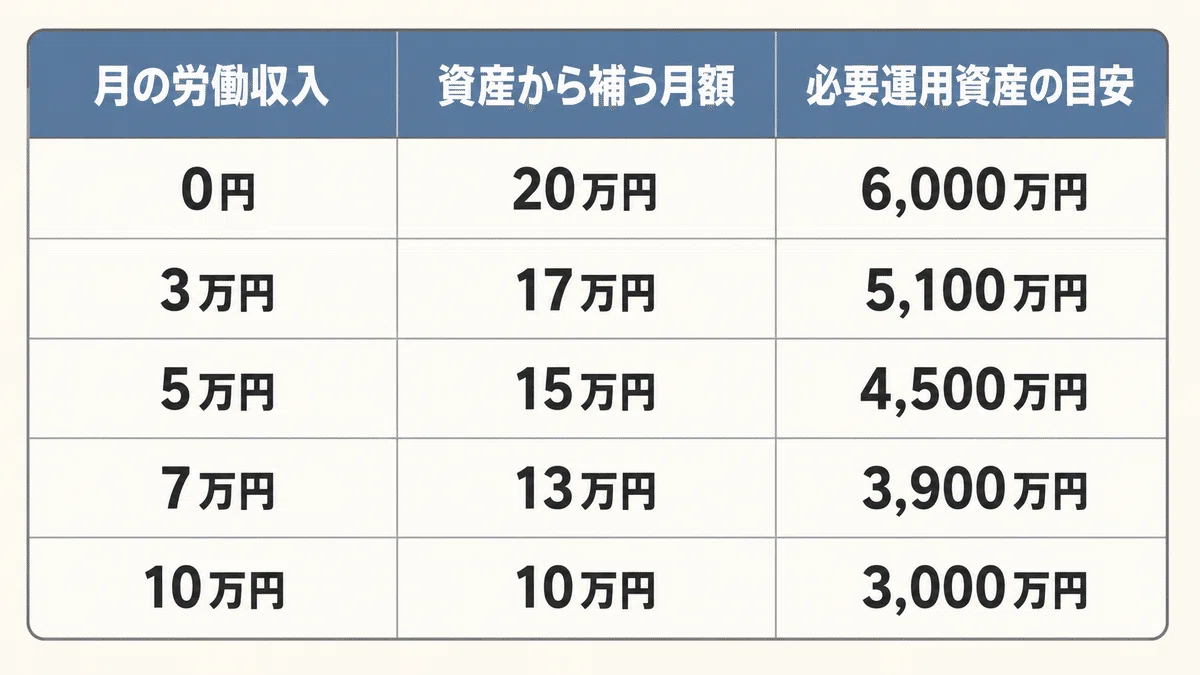
月3万円の収入があれば、必要運用資産は約900万円下がります。
月5万円なら約1,500万円、月10万円なら約3,000万円です。
だからこそ私は、投資だけですべてをまかなう設計ではなく、週2〜3日程度の労働や副収入を組み合わせる形を考えています。
ただし、将来の労働収入を高く見積もりすぎると、体調や仕事の状況が変わったときに設計が崩れます。
付属シートの「労働収入比較」では、3%、3.5%、4%のそれぞれについて必要運用資産を比較できます。
無理なく続けられそうな労働収入を選び、そのうえで現金準備を加えた総目標資産も確認してください。
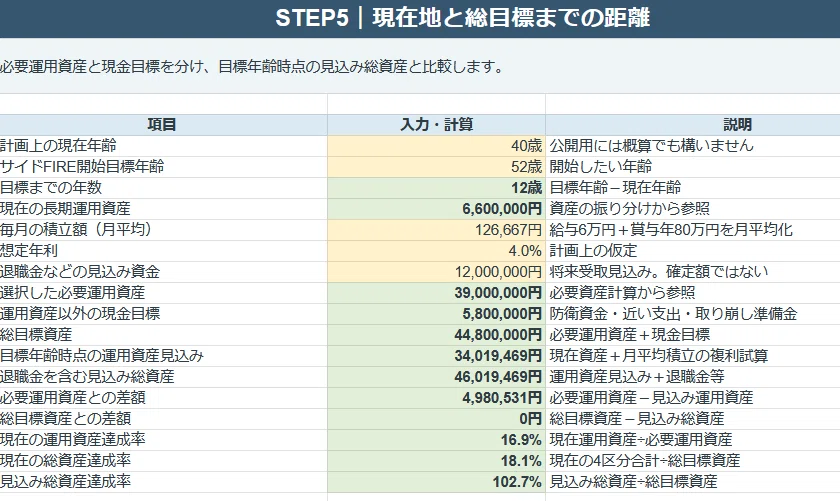
STEP5|現在地と総目標までの距離を確認する
目標資産が分かっても、数字が大きすぎると現実感を失いやすくなります。
そこで、必要運用資産と総目標資産を分けて確認します。
私が現在シートに入れている条件は次のとおりです。
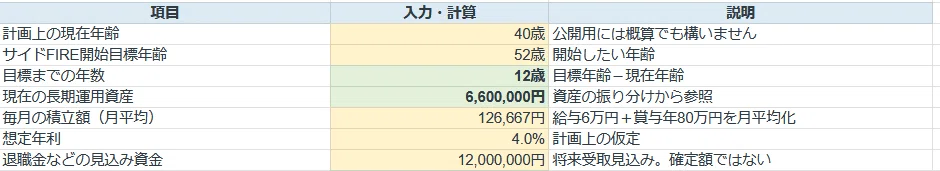
毎月の積立額は、給与から6万円、賞与から40万円を年2回投資する前提です。
年間では、
給与からの投資:6万円×12か月=72万円
賞与からの投資:40万円×2回=80万円
年間投資額:152万円
となります。
付属シートでは、年間152万円を12で割り、月平均約12万6,667円として複利計算しています。
この条件を12年間続け、年4%で運用できたと仮定すると、52歳時点の長期運用資産は約3,402万円です。
退職金の見込み1,200万円を加えると、見込み総資産は約4,602万円になります。
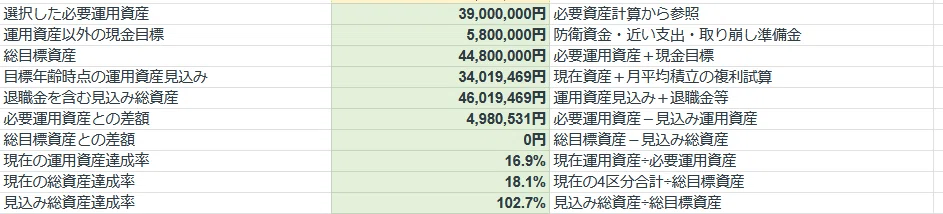
数字上は総目標資産へ届く試算になりました。
ただし、余裕は約122万円です。
12年間の相場変動、積立額の変更、退職金の手取り額、税金や社会保険料、大きな支出を考えると、「もう達成できる」と安心できるほどの差ではありません。
また、長期運用資産だけを見ると、52歳時点の見込みは約3,402万円で、必要運用資産3,900万円には約498万円届きません。
その不足を退職金で補いながら、生活防衛資金や取り崩し準備金にも振り分ける設計です。
だから私は、次の3点を今後も確認します。
年間152万円の投資を、生活防衛資金を崩さず続けられるか
月20万円の生活費が、無理のない現実ラインか
サイドFIRE後に月7万円の労働収入を継続できるか
付属シートの計算結果は未来を確定するものではありません。
今の条件を続けた場合の「仮の現在地」を確認し、条件が変わったら更新するために使ってください。
STEP6|今後12か月の行動を決める
設計図を作った後に、家計改善、投資、副収入をすべて同時に始める必要はありません。
現在地によって、優先順位は変わります。
生活防衛資金が不足している場合
現金の積み増しを優先します。
投資額を無理に増やすよりも、急な出費で投資資産を売らずに済む状態を作ります。
毎月の収支が赤字の場合
固定費と大きな変動費を確認します。
細かな節約よりも、住居費、車関連費、保険料、通信費など、毎月続く支出から見直します。
家計が黒字で投資をしていない場合
無理なく続けられる金額で、自動積立を設定します。
最初から最大額を目指す必要はありません。
すでに投資を続けている場合
副収入やサイドFIRE後の働き方を、小さく試します。
会社を辞めてから仕事を探すのではなく、会社員のうちに月1万円でも会社以外の収入を経験しておくと、設計の現実性が高まります。
私の12か月計画では、次の3つを中心にしています。
生活防衛資金を積み増す仕組みを作る
noteの有料記事と導線を改善し、会社以外の収入を試す
月20万円の生活と、月7万円の労働収入が現実的か検証する
付属シートには、2026年8月から2027年7月までの記入例を入れました。
主な内容は次のとおりです。
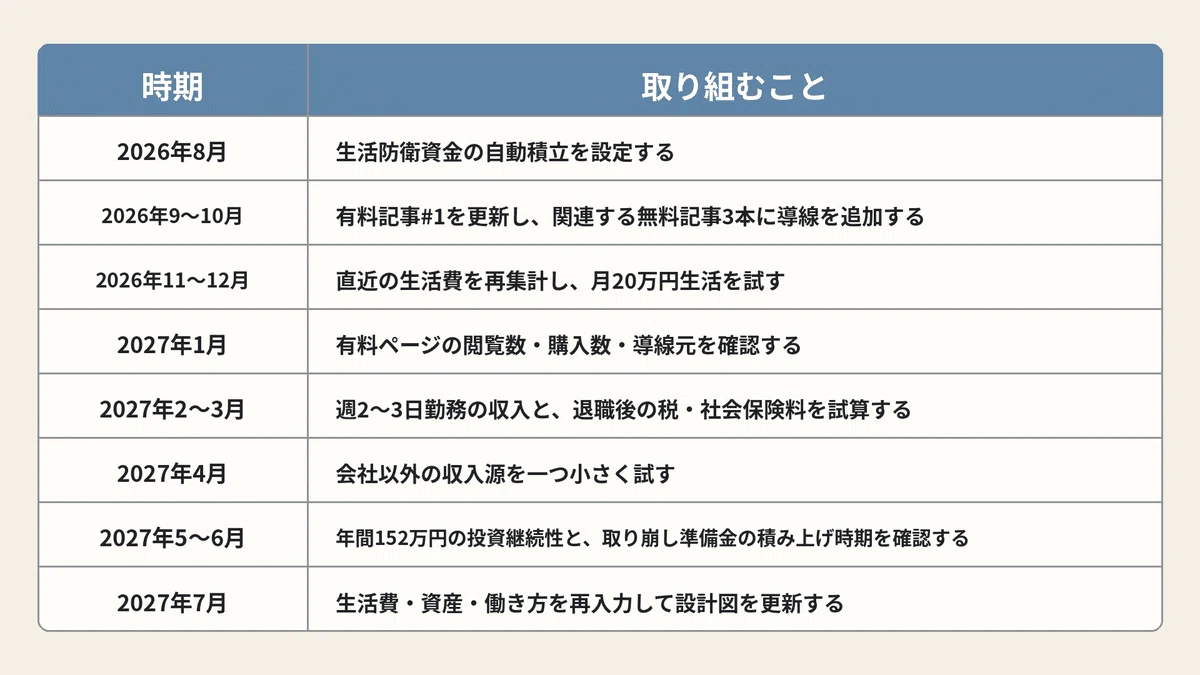
計画を埋めるときは、1か月に一つの行動でも十分です。
行動を増やしすぎるよりも、12か月後に実際に残る変化を優先します。
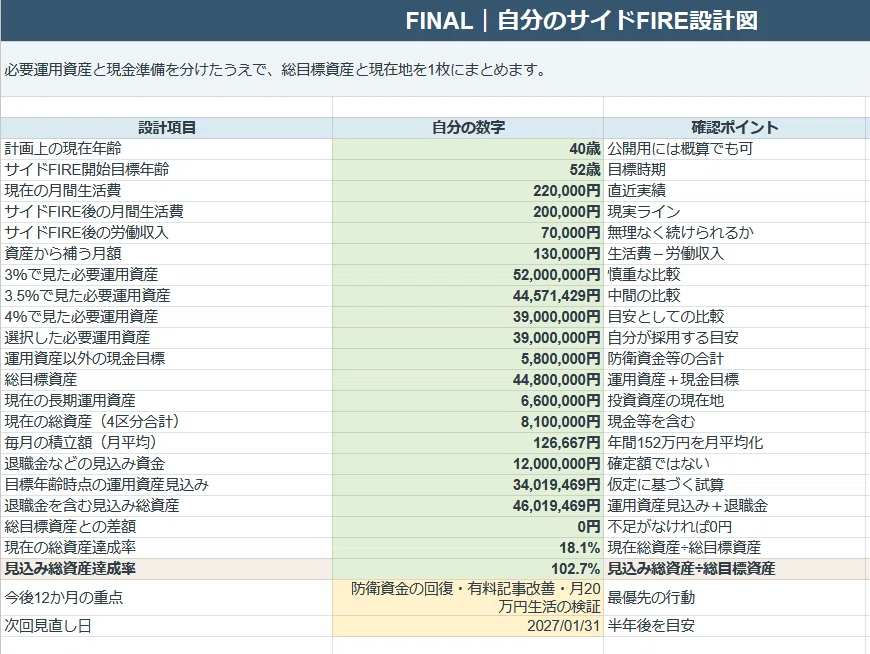
FINAL|自分のサイドFIRE設計図を1枚にまとめる
各シートへの入力が終わると、「完成版設計図」に主な数字が自動でまとまります。
確認するのは、次の項目です。
計画上の現在年齢
サイドFIREを始めたい年齢
現在の月間生活費
サイドFIRE後の月間生活費
サイドFIRE後の労働収入
資産から補う月額
3%・3.5%・4%で見た必要運用資産
自分が選んだ必要運用資産
生活防衛資金などの現金目標
運用資産と現金を合わせた総目標資産
現在の長期運用資産
現在の総資産
毎月の積立額
退職金などの見込み資金
目標年齢時点の運用資産見込み
退職金を含む見込み総資産
総目標資産との差額
現在と将来の達成率
今後12か月の重点行動
次回の見直し日
この1枚ができれば、誰かの「3,000万円」や「5,000万円」に振り回されにくくなります。
自分の生活費では、いくらの運用資産が必要なのか。
生活防衛資金や取り崩し準備金を含めると、総額はいくらになるのか。
どのくらい働けば目標を軽くできるのか。
今の資産と積立で、どこまで進めそうなのか。
そのために今年は何をするのか。
すべてを完璧に決める必要はありません。
まずは暫定版を作り、半年後に見直してください。
生活費、収入、資産、体調、働き方は変化します。
設計図も、それに合わせて更新して構いません。
大事なのは、最初から正解を出すことではなく、自分の数字で考えられる状態を作ることです。
最後に
サイドFIREを調べていると、大きな資産額や高い運用実績が目に入ります。
それを見るたびに、
自分には無理かもしれないと感じることがあります。
私もそうでした。
ただ、自分の生活費と、
残したい労働収入を入れて計算すると、
必要資産は一つではないことが分かります。
生活費を少し整える。
会社以外の収入を月数万円作る。
会社員として働ける期間を利用して積み立てる。
生活防衛資金を確保する。
その組み合わせによって、
自分に合った現実的な道が見えてきます。
付属シートを一度埋めた時点で、設計は完成ではありません。
そこが、自分のサイドFIRE準備のスタート地点です。
半年後、数字がどう変わったかを見直しながら、
自分の設計図を育てていきましょう。
自分の設計図を、これから何度も更新して使いたい方へ
ここまで読めば、サイドFIREの必要資産を考える基本的な流れは分かります。
ただ、実際の設計では、一度だけ数字を出して終わりにはなりません。
たとえば、
サイドFIRE後の生活費を月20万円から18万円に変える
労働収入を月7万円から5万円に変える
取り崩し率を4%から3.5%に変える
毎月の積立額を増減する
目標年齢や退職金の見込みを更新する
といった変化があるたびに、必要運用資産、現金目標、総目標資産、目標時点の見込み、現在地との差も変わります。
付属の「サイドFIRE設計図ワーク」は、単に計算を自動化するためのExcelではありません。
生活費・働き方・資産・積立・開始時期を一つにつなげて、自分の基準案を1枚にまとめ、条件が変わるたびに更新するための設計ツールです。
黄色いセルへ自分の数字を入れると、
生活費を3つのラインに整理する
現金と長期運用資産を役割ごとに分ける
3%・3.5%・4%で必要運用資産を比較する
サイドFIRE後の労働収入を変えて必要資産を見る
今の資産・積立額から目標までの距離を確認する
12か月の行動へ落とし込む
最後に「完成版設計図」へまとめる
ところまで、同じ条件でつながります。
このシートで作るのは、「一度だけ使う答え」ではありません。
生活費や資産額、働き方が変わったときに数字を入れ直し、
「今の自分なら、どの条件を基準にするか」
を何度でも確認できる状態です。
半年後に資産が増えたとき。
車や住居費が変わったとき。
サイドFIRE後に想定する働き方が変わったとき。
そのたびに同じ設計図を更新できます。
自分のサイドFIRE条件を一度きちんと形にし、その後も育てていきたい方のためのツールです。
ここから先は、Excelファイルのダウンロードと購入者向けの使い方です。
ここから先は
40代独身会社員が、サイドFIREの「基準案を作る」ところから「条件を変えて検証する」ところまで進める実践セットです。 収録しているのは…
この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
