NISAとiDeCo結局どっちがお得?各年代ごと、毎月2万円積立時で比較。

【素朴な疑問】NISAとiDeCoどっちがお得?
こんばんは(こんにちは)
週末が終わってしまいました…。
でも次の週末は4連休!
それが心の支え… あかぱるです😅。
さて本日は多くの人が持つ疑問。
「NISAとiDeCo、結局どっちがお得なの?」
投資を始めようと思ったとき、
人によっては悩むところですよね。
どちらも国が用意した
「資産形成を応援する制度」。
でも、仕組みはけっこう違います。
ざっくり言えば、
NISA=自由度の高い資産形成制度
iDeCo=節税しながら老後資金を作る制度
こんなイメージです。
今回は、
NISAとiDeCoの違い
それぞれのメリット・デメリット
20歳〜50歳でシュミレーション
iDeCoの節税額
60歳で一括受取した場合の税金
NISAとiDeCoをトータルで比較
同条件で積立した場合、単純にお金で
「どっちがお得なのか?」
比較してみたいと思います。
今回の記事では
「投資を始めたい!」
「でもNISAとかiDeCoとかあるけど
結局どっちが良いの?」
そんな疑問をもっている方に向け
メリット・デメリットを知った上で
実際にシュミレーションしたお金を比較
「自分にはどっちが向いているのか?」
ここが分かるようになります♪
☝️まずはNISAとiDeCoを比較!
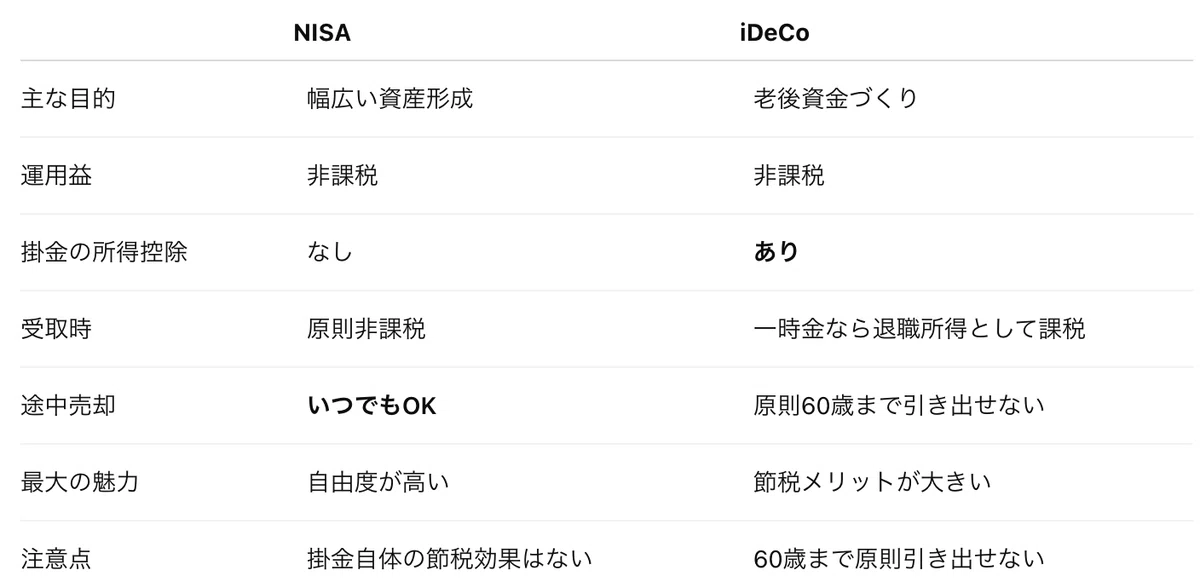
NISAの大きな魅力は、
「いつでも使える」という自由度です。
一方、iDeCoの最大の魅力は、
「掛金が所得控除になる」こと。
さらに運用益も非課税で、
受け取るときにも控除があります。
iDeCoでは一時金で受け取る場合、
退職所得控除の対象になります。
つまり、
NISAは「自由」
iDeCoは「節税」
という違いが大きいわけです。
●NISAのメリット・デメリット
【NISAのメリット】
NISA最大のメリットは、
やっぱり自由度。
例えば、
「老後資金にしたい」
「住宅リフォームに使いたい」
「子どもの教育費にしたい」
「車を買いたい」
など、目的に応じて
自分の好きなタイミングで売却して
使うことができます。
しかも、
運用した商品の利益は非課税。
通常の投資では運用益に
約20%の税金がかかりますが、
NISAならその税金がかかりません♪
【NISAのデメリット】
これはあくまで
「iDeCoと比較した場合」ですが
掛金を払ったことによる所得控除はありません。
つまり、
「投資したら、その年の税金が安くなる」
という仕組みはありません。
NISAの強みは、
「運用中と売却時の自由度」
にあると考えると分かりやすいでしょう。
●iDeCoのメリット・デメリット
【iDeCoのメリット】
iDeCo最大の魅力は、
掛金が全額所得控除になること。
例えば毎月2万円なら、
2万円 × 12か月
=年間24万円
を所得から差し引くことができます。
ここがNISAとの大きな違いです。
【iDeCoのデメリット】
最大のデメリットは、
原則60歳まで引き出せないこと。
NISAなら、
「ちょっとお金が必要だから売ろう」
ができます。
でもiDeCoは「年金」なので、
老後資金としての性格が強く、
原則として60歳まで引き出せません。
逆に考えると、
「使えないからこそ、
老後資金を強制的に作れる」
とも言えます♪
またNISAと違い、売却時に税金がかかります。
ただ売却時に受け取り方によって
退職所得控除や公的年金等控除が使えますが
これが「よく分からない」「面倒くさい」
と敬遠される理由にもなっております。
売却時に税金をとる…ここで嫌われちゃうんですよね…💦
●では、実際に数字で比較してみよう!
では、本日の本題
「じゃあどっちがお得なの?」
を実際の数字で見てみましょう♪
今回は条件をそろえて、
【共通条件】
毎月の積立額:2万円
運用利回り:年5%
60歳まで積立
NISAとiDeCoで同じ商品に投資したと仮定
iDeCoは60歳で一括受取
会社からの退職金はないものとする
さらにiDeCoの節税効果については、
会社員の平均給与478万円
をモデルケースにします。
国税庁の令和6年分「民間給与実態統計調査」によると、
1年を通じて勤務した給与所得者の平均給与は478万円です。
今回はこの平均年収の会社員が、
所得税10%+住民税10%
の税率でiDeCoの所得控除を受けるものとして試算します。
※実際の節税額は、年収だけでなく、
社会保険料、扶養家族、各種所得控除
などによって変わります。
あくまで比較用のモデルケースです。
iDeCoは毎月いくら節税できる?
毎月2万円なら、
2万円 × 12か月
=年間24万円の掛金。
所得税10%なら、
24万円 × 10%
= 2万4,000円
住民税10%なら、
24万円 × 10%
= 2万4,000円
合わせて、
年間約4万8,000円
の節税効果です。
所得税には復興特別所得税もあるため、
厳密にはもう少し大きくなりますが、
この記事では分かりやすく、
年間約4.8万円
として比較します。
つまり、
毎月2万円のiDeCo
↓
年間約4.8万円の節税
ここをベースに算出していきます。
①20歳から毎月2万円
20歳から60歳までなら、
40年間、積み立てることになります。
元本は、
2万円 × 12か月 × 40年
=960万円
です。
これを年利5%で運用すると……
約3,052万円になります。
「毎月2万円」が、40年後には約3,000万円。
複利の力、恐るべしです。
【iDeCoの節税効果と売却時の税金】
年間約4.8万円の節税が40年間続くと、
4.8万円 × 40年
=約192万円の節税効果。
そして60歳で一括受取します。
40年間の加入期間なら、
退職所得控除は、2,200万円。
今回の運用残高は約3,052万円なので、
3,052万円-2,200万円
=約852万円。
その2分の1が課税対象となるため、
約426万円が課税対象。
これを所得税・住民税等で計算すると、
受取時の税金は約86万円
と試算できます。
つまり、
約3,052万円-約86万円
=約2,966万円
が手元に残る計算です。
②30歳から毎月2万円
30歳から60歳までなら、
30年間の積立です。
元本は、
2万円 × 12か月 × 30年
=720万円
年利5%なら、
約1,665万円になります。
【iDeCoの節税効果と売却時の税金】
iDeCoの節税効果は、
年間約4.8万円 × 30年
=約144万円です。
30年間の退職所得控除は、
1,500万円
運用残高との差は、
1,665万円-1,500万円
=約165万円。
その2分の1、
約82万円が課税対象になります。
今回の条件では、受取時の税金は、
約12万円と試算されます。
したがって、
1,665万円-12万円
=約1,653万円
が手元に残る計算です。
③40歳から毎月2万円
40歳から60歳までなら、
20年間の積立。
元本は、
2万円 × 12か月 × 20年
=480万円
年利5%で運用すると、
約822万円になります。
【iDeCoの節税効果と売却時の税金】
iDeCoの節税効果は、
4.8万円 × 20年
=約96万円
20年間の退職所得控除は、
800万円です。
運用残高約822万円との差は、
約22万円。
その2分の1なので、
課税対象は約11万円
今回の条件では、受取時の税金は、
約1.7万円程度です。
つまり、
822万円-約1.7万円
=約820万円
が手元に残る計算です。
④50歳から毎月2万円
そして50代。
「もうiDeCoなんて遅いんじゃない?」
と思う人もいるかもしれません。
でも、数字を見てみましょう。
50歳から60歳まで、
10年間積み立て出来ます。
元本は、
2万円 × 12か月 × 10年
=240万円
年利5%なら、
約311万円になります。
【iDeCoの節税効果と売却時の税金】
iDeCoの節税効果は、
4.8万円 × 10年
=約48万円
そして10年間の退職所得控除は、
400万円です。
今回の運用残高は約311万円なので、
311万円 < 400万円
つまり今回の条件では、
受取時の税金は0円となります。
50歳からでも、
約311万円の資産+約48万円の節税効果
が期待できるわけです。
「50代だから遅い」
とは、言えないほどの効果あると思いませんか?
さらに50代であれば
「60歳まで引き出せない」
iDeCo最大のデメリットも気にならない♪
そんな方が多いのではないでしょうか?
💹4つの年齢をまとめて比較!
ここまでを一覧表にしてみましょう。
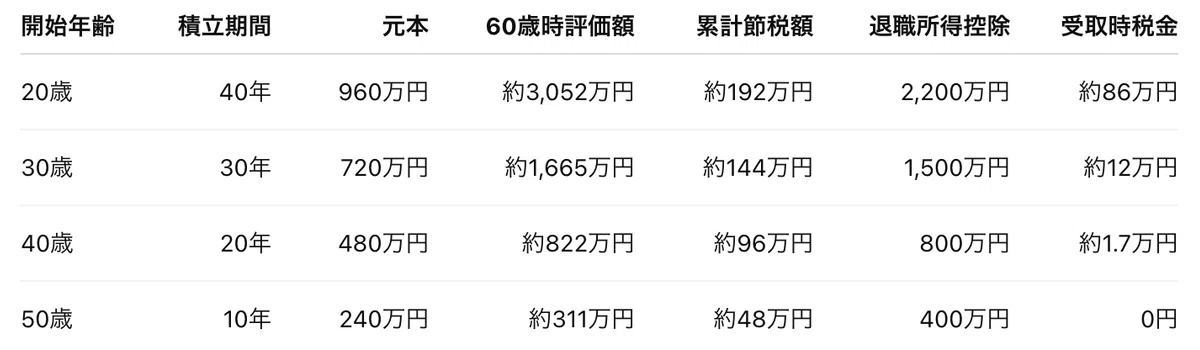
※運用利回り5%の試算。
実際の運用結果を保証するものではありません。
※節税額は平均給与478万円の会社員をモデルに、
所得税10%+住民税10%として簡易計算。
※60歳で全額受け取りと仮定した場合の試算です。
※実際の税額は所得状況、各種控除、退職金の有無、
受取時期などによって変わります。
💰NISAとiDeCo、差がつくのは「税金」
同じ金額を、同じ期間、同じ利回り
で運用するなら、
NISAとiDeCoの評価額は同じです。
では、どこで差がつくのでしょうか?
NISAには、
掛金の所得控除がありません。
その代わり、
売却しても、税金はかかりません。
一方iDeCoは、
積立時に節税できる
というメリットがあります。
しかし、
受取時には税金がかかる場合があります。
つまり、
【NISA】
「積立時の節税なし」
↓
「運用益は非課税」
↓
「売却時も原則非課税」
【iDeCo】
「積立時に節税」
↓
「運用益も非課税」
↓
「受取時に控除を利用」
という違いです。
⁉️トータルで見るとどっちがお得?
今回の条件で比較してみましょう。
「iDeCoの節税額-受取時の税金」
で考えると……
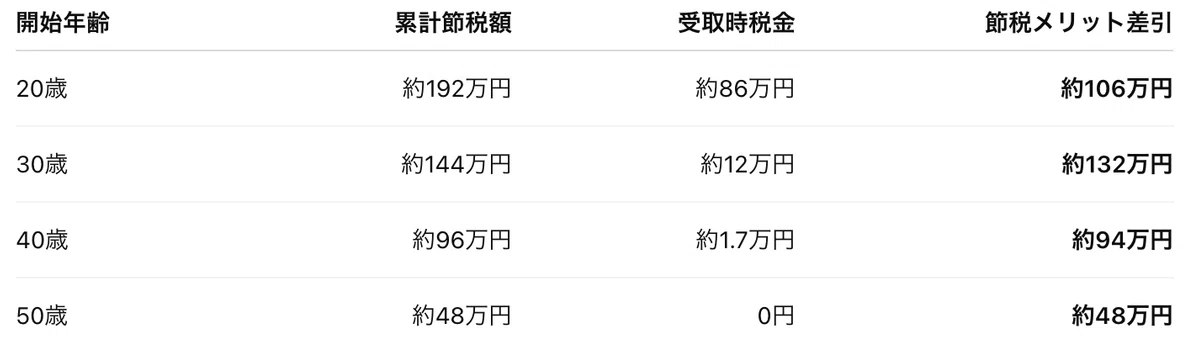
今回の条件では、
すべての年齢でiDeCoの節税メリットが上回る
という結果になりました。
ただし、これはあくまで、
「平均給与478万円の会社員」
というモデルケースでの話です。
実際には所得税率が5%の人もいれば、
20%以上の人もいます。
所得が高い人ほど、
iDeCoの所得控除によるメリットは大きくなります。
☝️結論!NISAとiDeCoは「どっちか」ではない
今回のシミュレーションから分かるのは、
NISAとiDeCoは、そもそも役割が違う
ということです。
NISAは……
「自由に使える資産を作る」
iDeCoは……
「老後まで使わないお金を、節税しながら作る」
こんなイメージです。
だから、
NISAとiDeCo、どっちがいい?
ではなく、
「いつ使う予定のお金なのか?」
から考えるのがおすすめです。
【迷ったら、この考え方でOK!】
60歳まで使わないお金
=iDeCo
途中で使う可能性があるお金
=NISA
余裕があるなら
=NISA+iDeCo
とりあえずはこの考えで良いかな?と思います。
😊まとめ
最後に、超シンプルにまとめます。
NISAがおすすめな人
☑ いつでも使えるお金を作りたい
☑ 老後以外の資金も準備したい
☑ 自由度を重視したい
iDeCoがおすすめな人
☑ 老後資金を準備したい
☑ 所得控除による節税メリットを受けたい
☑ 60歳まで使わないお金を確保できる
収入状況や家族構成などによって
「どっちがお得」かは変わります。
ただ多くの場合、金銭面でのお得度は
iDeCoを併用した方が「ちょっとお得」
になるのでは?と感じております。
なので「60歳まで使わないお金」
ここを確保出来るのであれば
iDeCoを利用して毎月の税金負担を減らし
「今」の生活をちょっと楽しくする
そのために使えるお金を増やすのも
良いのではないかと思います😊。
ですが、
どちらか一つを選ぶ必要はありません。
NISAとiDeCo、それぞれの特徴を理解して、
「使うお金はNISA」
「老後まで使わないお金はiDeCo」
と使い分ける。
これが初心者でも分かりやすい資産形成の考え方だと思います。
いいなと思ったら応援しよう!
 ポチッとしていただければおじさんのモチベーションがアップします♪よろしければ応援お願いいたします!
この記事は noteマネー にピックアップされました

