10 低Capexのアップル社は長期で時価総額トップを奪還できるか

本シリーズでは個社のパワーハンティング戦略につきご紹介してきましたが、本稿では、パワーハングリーなハイパースケーラーとは対照的に低Capexポリシーを堅持しているApple社のポジションを取り上げます。「Nah, we're good.」 — AIインフラの軍拡競争で疾駆する競合他社を横目に、Appleが選んだのは驚きの「低Capex(資本支出)」戦略でした。他社がデータセンター建設に数兆円単位の資金を投じる中、効率的なSoC (System on Chip)* とオンデバイスAIに賭けるAppleの姿勢は、同社が最強のローカルAI端末を保持していることの裏返しでもあります。潤沢なキャッシュを武器に、インフラを持たざる者が「分散型AI」で時価総額トップを奪還できるのか。FactSetのviral chartから、2035年に向けたAppleの動線を探ります。
*効率的なSoC: 他社(Google、Microsoft、Metaなど)が巨大なデータセンター(外側の箱)を数兆円かけて作ろうとしているのに対し、Appleはユーザーが手に持つデバイスの中にある「チップ(SoC)」を賢くして、そこでAIを動かそうとしています。
パワーハンティング10低Capexのアップル社は長期で時価総額トップを奪還できるか
目次
1. FactSetのチャートから何を読み取るか
2. 読み取りデータ
3. AIインフラの軍拡競争とアップルのユニークポジション
4. 深掘りクエスチョン
1. FactSetのチャートから何を読み取るか
このチャートは、FactSetのデータに基づき、AI6Zによって作成されたもの(FactSetの生データ → Snacks [FactSetの内部/クライアント向け更新、2/9/26版] → a16zが加工・タイトル付与して公開 → Xなどでviral、という流れ)で、2016年から2024年までのApple、Amazon、Microsoft、Alphabet、Metaの標準化された四半期資本支出(Capex: Capital Expenditure)を示しています。
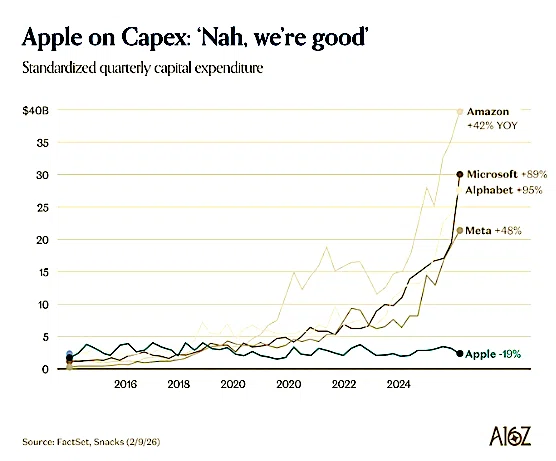
Capexとは、企業が長期的な資産(例: データセンター、サーバー、工場、設備など)に投資する支出を指し、主に事業拡大や技術革新のためのインフラ構築に使われます。ここでは金額を米ドルで40億ドル単位で縦軸にプロットし、横軸は年単位で推移を線グラフで描いています。「標準化された(Standardized)」とは、季節変動や一時的な要因を調整した平滑化された値(おそらくTrailing Twelve Months: 直近12ヶ月平均や類似の指標)を意味し、トレンドを明確にするための処理が施されている可能性が高いです。
2. 読み取りデータ
Appleの線(緑色、右端で-19% YoY): 2016年頃は約5億ドル前後からスタートし、全体的に平坦または緩やかに減少傾向。2024年末時点で約5億ドル程度と低水準を維持し、前年比(YoY)で-19%減少。Appleは消費者向けデバイス(iPhone、Macなど)とサービス(App Store、Apple Musicなど)を主力とし、大量のデータセンター投資を必要としないビジネスモデルです。代わりに、効率的なチップ設計(Mシリーズプロセッサ)やサプライチェーン最適化に注力しており、Capexを抑えつつ高利益率を保っています。このチャートのタイトル「Apple on Capex: 'Nah, we're good'」(AppleのCapex姿勢: 「いや、俺たちはこれでいいよ」)は、AppleがAIブームのインフラ投資競争から距離を置いていることを皮肉った表現です。しかし、投稿の文脈からわかるように、これは「幸運な事故」としてAppleのデバイスがAIインフラとして利用される状況を生んでいます。例えば、Mac MiniやMac StudioがAIモデル(OpenClawやLlama 70Bなど)をローカルで実行するのに適しており、在庫切れやバックログが発生するほどの需要を生んでいます。
他の企業の線(Amazon: +42% YoY, Microsoft: +89%, Alphabet: +95%, Meta: +48%): これらはすべて急激な上昇曲線を描き、2020年頃から特に加速。2024年末ではAmazonが約40億ドル、MicrosoftとAlphabetが30億ドル前後、Metaが20億ドル超と、Appleの数倍から10倍以上の規模。YoY増加率も二桁から三桁と爆発的です。これらの企業は「ハイパースケーラー」(大規模クラウドプロバイダー)と呼ばれ、AWS(Amazon)、Azure(Microsoft)、Google Cloud(Alphabet)、Metaの内部AIインフラを中心に、AIトレーニング/インファレンスのためのGPUサーバーやデータセンターを大量構築しています。AIブーム(ChatGPT以降)の影響で、2020年代初頭からCapexが急増し、NVIDIAのGPU需要を支えています。この差は、クラウド中心のビジネス vs. デバイス中心のビジネスの構造的違いを象徴しており、Appleが「インフラを所有せず、利用する」戦略を取っていることを強調します。

応援、どうぞよろしくお願いします。
