防衛・テロ対策関連 厳選20銘柄【2026年11月最新版】大型の本命から放射線計測・防護服の小型株まで、"有事相場"の全体地図

11月13日、防衛関連株に冷や水が浴びせられました。年末に決まる次期防衛力整備計画(2027〜31年度)について、財務省が防衛省に「5年で50兆円台」という基準を示したとロイターが報じ、防衛省は企業に装備品の数量・金額を半分程度に減らすと伝え始めたとされます。政府・与党内で浮上していた70兆〜80兆円を大きく下回る水準で、三菱重工業は一時8%超下落し、川崎重工業やIHI、日本製鋼所、日本アビオニクス、石川製作所、豊和工業なども売られました。
ただ、これは防衛費の「縮小」ではなく「期待の修正」と見るべきです。50兆円台後半なら現行計画の約43兆円から3割程度の増額で、2026年度の防衛省予算はすでに過去最大の9兆353億円です。金額は年末まで協議が続き、防衛省も「何も決まっていない」としています。政府は12月中下旬にも安保3文書を改定する方針で、11月11日に示した方向性では、侵攻を思いとどまらせる「拒否力」の強化、平時からの装備品の増産体制、AIや無人機を使った「新しい戦い方」が柱に据えられました。総額が絞られるほど、予算は優先度の高い分野に集中します。防衛関連株を一括りに売り買いするのではなく、どこにお金が向かうのかを見極める局面です。
もう一つの軸がテロ対策です。政府は8月、化学・生物・放射性物質・核・爆発物を使う「CBRNEテロ」の対策で中間取りまとめを決め、専門家会議の創設や装備資機材の充実を打ち出しました。中東では米国・イスラエルとイランの戦争が尾を引き、中国は2025年11月に3隻目の空母を就役させています。
本記事では、受注残を抱える大型の本命、防衛省向け比率の高い中堅・小型の装備品メーカー、予算の重点が移る宇宙・ドローン・サイバー、そして防衛費とは別の予算でも動く警備・防災・防護服・放射線計測の4層に分け、20銘柄を「有事相場の全体地図」として整理しました。各社の数値は、2026年11月16日までに確認できた決算・開示情報に基づいています。
【免責事項】 本記事は、公開情報や各社の決算資料、報道をもとに、投資判断の参考となる情報の提供を目的として作成したものです。特定の銘柄の売買を推奨・勧誘するものではありません。掲載内容の正確性には万全を期していますが、その完全性・正確性を保証するものではありません。防衛費の規模など報道ベースの情報は今後変わる可能性があり、数値は執筆時点(2026年11月17日)のものです。投資の最終判断はご自身の責任で行い、最新の情報は必ず各企業のIR資料等でご確認ください。
第1層 大型の本命 受注残と増産投資を握る重工・電機5社
防衛省との契約額で上位に並ぶ重工・電機は、11月13日の報道で最も大きく売られた層です。ただ、重工3社はいずれも上期決算で通期予想を引き上げており、防衛は事業の一部にすぎません。総額が絞られても、積み上がった受注残の消化と輸出、増産投資の回収が業績を支える構図です。
【受注8兆円、防衛装備の増産に2,500億円を投じる"防衛産業の屋台骨"】三菱重工業 (7011)
◎ 事業内容: 国内最大の重工メーカーで、ガスタービン複合発電(GTCC)や原子力のエナジー、プラント・インフラ、物流・冷熱・ドライブシステム、航空・防衛・宇宙の各事業を展開しています。防衛省の調達額で首位に立ち、護衛艦や戦車、ミサイル、戦闘機関連、H3ロケットなどを手がけ、日英伊の次期戦闘機の共同開発にも参画しています。 ・ 会社HP:
◎ 注目理由: 11月6日に発表した2027年3月期上期は、売上収益2兆5,232億円(19.4%増)、事業利益2,493億円(45.3%増)、純利益2,032億円(76.9%増)と、いずれも上期として過去最高でした。航空・防衛・宇宙セグメントは売上収益6,334億円、事業利益763億円(27%増)で、同部門の通期予想を売上収益1兆6,000億円、事業利益1,800億円に引き上げています。防衛・宇宙の売上は工事の順調な進捗を背景に、通期で1兆3,200億円を見込みます。
全社の通期予想も、売上収益6兆円、事業利益6,000億円、純利益4,400億円へ上方修正され、最大3,000億円の自社株買いも決まりました。あわせて示した投資計画では、防衛装備品の生産能力に2,500億円を充てます。前期には豪州の次期フリゲートとして「もがみ」型護衛艦の能力向上型の契約を獲得しており、装備品の輸出という新しい柱も育っています。
11月13日には防衛費抑制の報道で一時8%超下落しましたが、利益の主役はGTCCや原子力です。防衛費の"量"をめぐる不確実性を他の事業で吸収できる点が、防衛専業の銘柄との大きな違いです。
◎ 企業沿革・最近の動向: 1884年に岩崎弥太郎が長崎造船所を借り受けて事業を始めたのが起源で、造船から発電、航空、宇宙へと領域を広げてきました。現在は東証プライム市場に上場しています。2026年3月期は純利益3,321億円(35.3%増)で、受注高・事業利益・純利益が過去最高を更新しました。三菱ロジスネクストの売却で事業を絞り込み、今期の年間配当は29円を予定しています。一方、上期にはIGCC(石炭ガス化複合発電)プラントの部品交換費用として約700億円の引当金を計上しました。
◎ リスク要因: 防衛費の総額が年末の計画決定で絞られれば、防衛の受注計画が後ずれする可能性があります。大型プラントの採算悪化や為替の変動、時価総額が大きく株価が指数に連動しやすい点にも注意が必要です。
◎ 参考URL(みんかぶ):
◎ 参考URL(カブヨミ):
◎ 参考URL(最新のIRや関連ニュース):
【潜水艦・哨戒機・輸送機を一社で担う、防衛売上5,000億円超の重工】川崎重工業 (7012)
◎ 事業内容: 航空宇宙システム、車両、エネルギーソリューション&マリン、精密機械・ロボット、パワースポーツ&エンジンの5セグメントを持つ総合重工メーカーです。防衛分野ではP-1哨戒機やC-2輸送機、潜水艦、ヘリコプター、航空エンジンなどを手がけ、二輪車「Kawasaki」や産業用ロボットでも知られています。2027年3月期の売上収益は2兆5,600億円を計画しています。 ・ 会社HP:
◎ 注目理由: 川崎重工は、防衛が業績に占める比重が重工3社の中でも大きい会社です。会社は2027年3月期の防衛省向け売上を5,140億円と計画しており、全社売上の約2割にあたります。10月6日の進捗報告会では、2030年度の防衛事業の売上見通しを従来の5,000億〜7,000億円から7,000億〜8,000億円へ大きく引き上げ、2027年度以降は防衛事業の利益率10%超を見込むと説明しました。
足元の業績も好調です。11月10日に発表した上期は売上収益1兆840億円(8.8%増)、事業利益738億円と前年同期の約2.1倍で、上期として過去最高でした。通期の事業利益予想は1,850億円に引き上げられ、9月末の受注残高は3兆2,118億円に積み上がっています。
一方で、防衛の上期受注は746億円と前年同期の2,050億円を下回りました。会社は下期の回復要因としてボーイング787の増産と防衛売上の下期偏重を挙げており、年末の調達数量をめぐる政策決定が最も効いてくる銘柄といえます。エアバスとの対潜無人機の検討など、新しい戦い方への布石も打っています。
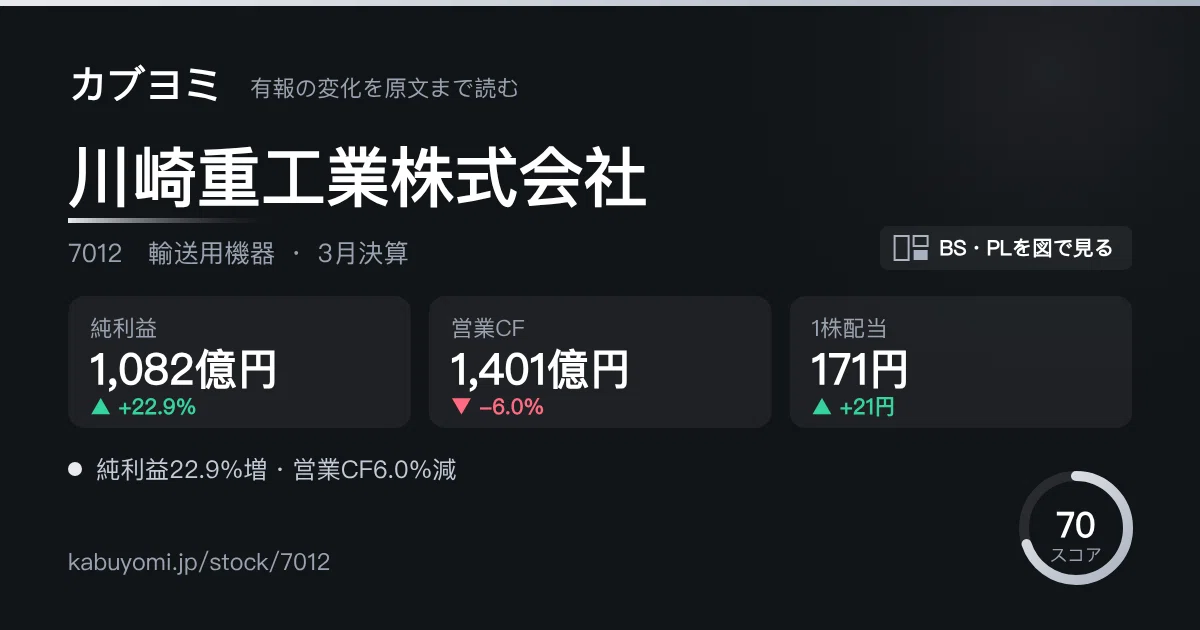
◎ 企業沿革・最近の動向: 1878年に川崎正蔵が東京・築地に造船所を開いたのが始まりで、船から鉄道車両、航空機、二輪車へと事業を広げてきました。現在は東証プライム市場に上場しています。2026年3月期は純利益1,081億円(22.9%増)と最高益でした。2026年7月には公募増資と転換社債で約2,000億円の資本性資金を調達し、ロボットの増産や航空エンジン工場、水素関連に投じる方針です。2030年度に売上収益3.3兆円超、事業利益3,300億円超を目指しています。
◎ リスク要因: 米国関税の影響を受ける二輪車・四輪車事業の採算や、増資・転換社債による1株利益の希薄化に注意が必要です。防衛受注は計上時期で大きく振れ、年末の調達数量見直しの影響も受けやすい会社です。
◎ 参考URL(みんかぶ):
◎ 参考URL(カブヨミ):
◎ 参考URL(最新のIRや関連ニュース):