アンソロピック上場で日本の個人投資家は何が変わる?評価額2兆ドル級"史上最大IPO"への参加方法、買うべきか待つべきか、日本株への波及を5分で整理

2026年10月26日(米国時間)、対話型AI「Claude(クロード)」を開発する米アンソロピックが、米証券取引委員会(SEC)に新規株式公開(IPO)の登録届出書「Form S-1」を公開提出しました。早ければ11月中旬にもナスダック市場で売買が始まる見通しで、報道ベースの想定評価額は最大2兆ドル、日本円にしておよそ315兆〜320兆円という桁外れの規模です。
6月に上場したスペースXに続く「メガIPO」の第2弾であり、しかも今回は目論見書の段階で「日本でも募集を行う」と明記されています。日本の個人投資家にとって、これは遠い海の向こうのニュースではありません。公開価格で申し込めるチャンス、NISAでの扱い、インデックスファンドへの組み入れ、そして日本株への波及まで、私たちの資産運用に直接かかわる論点がいくつも含まれています。
この記事では、冒頭で「5分で読める要点」をまとめ、そのあとで各論点を順番に掘り下げていきます。すべて読むと2万字ほどのボリュームになりますが、気になる章だけ拾い読みしていただいても理解できる構成にしています。
なお、本記事は特定の銘柄の売買を推奨するものではありません。数字は2026年10月28日時点で確認できた公開情報と報道にもとづいており、今後提出される訂正目論見書などで変わる可能性がある点をご了承ください。
5分で読める要点
アンソロピックはナスダック・グローバル・セレクト市場にティッカー「ANT」で上場する予定です。公開価格、株数、上場日はまだ空欄で、ロードショー(機関投資家への説明行脚)は最短で11月10日から始められます。
2026年上半期の売上高は約163億ドルで、前年同期の約14倍に達しました。一方で純損失は約807億ドルですが、その約9割は転換社債の評価替えによる「現金が出ていかない損失」です。
目論見書には日本での公募が明記され、引受団にはみずほとMUFGが加わっています。スペースXのときのように、国内ネット証券から公開価格で申し込める可能性があります。
申し込まなくても、ナスダックの「ファストエントリー」ルールにより、上場から約15営業日でナスダック100指数に組み入れられる可能性が高いとみられています。NASDAQ100連動の投資信託を持っている方は、自動的に間接保有することになります。
強気材料は成長の速さと顧客基盤の厚み、慎重材料は評価額の高さ、巨額で固定的な計算資源コスト、一般株主の議決権の弱さ、段階的に進むロックアップ解除、米政府との対立です。
スペースXは上場初日に約19%上昇したものの、約5週間後には公開価格を割り込む場面がありました。「上場直後に飛びつくか、需給が落ち着くまで待つか」は、今回も最大の論点になります。
日本株では、S-1公開翌日の10月27日に日経平均が前場で1191円上昇し、AI・半導体株が買われました。中小型株では、Claudeの導入支援や再販を手がける企業に「発掘の余地」があります。
第1章 まずは事実整理:アンソロピックIPOの基本スペック
確定していること、まだ決まっていないこと
最初に、確定している情報とまだ決まっていない情報を分けて整理しておきます。メガIPOの報道には憶測が混ざりやすいため、この区別がとても大切です。
S-1で確定している主な情報は次のとおりです。
上場市場:ナスダック・グローバル・セレクト・マーケット
ティッカー:ANT
上場する株式:クラスA普通株(1株1議決権)
主幹事:ゴールドマン・サックス(筆頭)とモルガン・スタンレー。表紙に名を連ねる引受銀行は計22行
募集地域:米国に加え、オーストラリア、カナダ、欧州経済領域の一部、日本、スイス、英国
手続きの経過:2026年6月1日に非公開で草案を提出、10月26日に公開提出
一方で、公開価格の仮条件、発行株数、調達額、上場日はいずれも空欄のままです。これらは今後提出される訂正目論見書で順次埋まっていきます。報道では調達額は最大1000億ドル規模、上場は感謝祭(11月26日)の週の前後とされており、CNNは早ければ11月16日にも取引が始まり得ると伝えています。
日本語で全体像をつかむなら、Forbes JAPANの速報記事も要点がよくまとまっています。
一次情報を確認したい方は、アンソロピック自身の発表と、SECに提出されたS-1本体を見るのが確実です。英語の長大な書類ですが、目次から「Risk Factors(リスク要因)」や「Underwriting(引受)」の章だけを拾い読みするだけでも、ニュース記事では得られない情報がたくさん見つかります。
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
数字で見るアンソロピック:売上は14倍、損失の9割は「紙の上」
今回のS-1で、アンソロピックの監査済み財務数値が初めて公開されました。米国の金融情報サイトStockTitanが数字を丁寧に分解しているので、そちらも参考にしながらポイントを整理します。
https://www.stocktitan.net/articles/anthropic-ipo-s1-2026-guide
まずは売上です。2026年1〜6月の売上高は約163億ドルで、前年同期の約11.6億ドルから約14倍になりました。四半期ごとに見ると、2025年1〜3月期の約4億ドルから、2026年4〜6月期には約116億ドルまで拡大しています。4〜6月期の1四半期だけで、2025年の通年売上(約46億ドル)を大きく上回った計算です。
売上の約8割は、利用したトークン(AIが読み書きする文字の単位)の量に応じて課金される従量制で、残りがサブスクリプションです。年間10万ドル以上を支払う法人顧客は1年で約950社から約1万1900社へ増え、年間100万ドル以上の顧客も1900社を超えています。上位5社の売上比率は約25%で、単独で10%を超える顧客はいません。
次に利益です。ここは見出しの数字に惑わされないことが大切です。2026年上半期の純損失は約807億ドルと巨額ですが、そのうち約724億ドルは、企業価値の上昇にともなって転換社債などの公正価値が膨らんだことによる評価損です。この部分は現金が出ていくわけではありません。ただし、将来それらの社債が株式に転換されれば、既存株主の持ち分は薄まりますので、まったく無関係というわけでもありません。
本業の儲けを示す営業損益は、上半期合計では約6.9億ドルの赤字でしたが、4〜6月期単独では約9.7億ドルの黒字に転じました。営業キャッシュフローも上半期で約39億ドルのプラスです。6月末時点の現金および短期投資は約1317億ドルと、手元資金は潤沢です。
さらに10月中旬には、投資家向けの説明の場で、7〜9月期の売上が約168億ドル(前四半期比約45%増)に達し、調整後ベースで黒字だったと伝えられました。ただし、この7〜9月期の数字はS-1にはまだ載っておらず、訂正目論見書で正式に開示されるかどうかを確認する必要があります。
評価額2兆ドルは高いのか:ざっくり倍率で考える
「2兆ドル」と聞いてもピンとこない方が多いと思いますので、売上高に対する倍率(PSR、株価売上高倍率)でざっくり考えてみます。
報道ベースの7〜9月期売上約168億ドルを単純に4倍すると、年換算で約670億ドルです。これを基準にすると、評価額2兆ドルならPSRは約30倍、多くのアナリストが想定し始めている1.5兆ドルなら約22倍になります。既存投資家が見込んでいるように、年末時点の年換算売上が1000億〜1200億ドルに達するなら、2兆ドルでも約17〜20倍まで下がります。
つまり、この評価額は「今の売上」ではなく「この成長があと数年続くこと」を前提にした価格です。成長が続けば正当化され、鈍化すれば一気に割高に見えてしまう。メガIPOとはいえ、性格は典型的なグロース株であることを押さえておきましょう。
評価額の見方には、専門家の間でも大きな幅があります。米調査会社のニュー・コンストラクツは、適正価値を1500億ドル程度と試算し、2兆ドルは行き過ぎだと指摘しています。一方で、既存株主の一部は2兆ドル超を見込んでいると報じられました。どちらが正しいかは誰にもわかりませんが、「専門家の評価に10倍以上の開きがある」という事実そのものが、この銘柄の値動きが大きくなりやすいことを示唆しています。
誰が会社を支配しているのか:一般株主の発言力は小さい
意外と見落とされがちなのが、ガバナンス(企業統治)の構造です。アンソロピックは「パブリック・ベネフィット・コーポレーション(PBC)」という会社形態をとっています。これは、取締役が利益と並んで、定款に定めた公益目的も考慮することが求められる会社です。
さらに特徴的なのが、長期利益信託(Long-Term Benefit Trust)の存在です。この信託が保有する特別なクラスT株式が取締役の過半数を選ぶ権限を持ち、加えて7人の共同創業者が所有する会社が、クラスF株式を通じて残りの取締役選任で50.1%の票を握ります。IPOで私たちが買うクラスA株は1株1票ですが、取締役会の構成に影響を与える余地はほとんどありません。
また、同社はこれまで配当を払ったことがなく、今後も予定していないとS-1に明記しています。つまり、株主のリターンは基本的に値上がり益だけです。これは良し悪しの問題ではありません。「物言う株主が経営を変えることはできない会社」であり、「配当ではなく成長に賭ける会社」であることを理解したうえで投資すべき、ということです。
第2章 日本の個人投資家にとって何が変わるのか
変化1:米国メガIPOに「公開価格で」申し込める可能性
これまで、日本の個人投資家が米国株のIPOに上場前から参加する機会はほとんどありませんでした。米国IPOの株は、基本的に米国の機関投資家や富裕層に配分されます。私たちは上場後に市場でつく初値以降に買うのが普通でした。
その常識が変わったのが、2026年6月のスペースXでした。引受団に入っていた米国みずほ証券が日本での販売を国内に委託し、みずほ証券の対面窓口に加えて、楽天証券とSBI証券が需要申告(ブックビルディング)を受け付けたのです。SBI証券にとっては米国株IPOの募集取扱いが初めてで、購入手数料は無料、NISA成長投資枠での購入が可能、決済は米ドルのみという条件でした。楽天証券は円貨決済のみという条件でした。
当選結果を見ると、大口の申込者に集中させるより、多くの申込者に3〜4株ずつ配分する傾向があったと報告されています。日本の個人投資家にできるだけ広く行き渡らせる方針だったと考えられます。
今回のアンソロピックでは、目論見書の段階で日本での公募が明記され、引受団にはみずほ証券とMUFGが加わっています。テレビ朝日系の報道でも、日本の投資家から資金を集める見通しだと伝えられました。どの証券会社が取り扱うかはまだ発表されていませんが、日本で有価証券届出書が提出されるタイミング(11月上旬との見方があります)で、具体的な取扱会社や申込期間がわかる可能性が高いでしょう。
変化2:NISAで持てる「AIど真ん中」の新しい選択肢
スペースXの際は、SBI証券と楽天証券のどちらもNISA成長投資枠での申し込みが可能でした。もしアンソロピックでも同様の扱いになれば、値上がり益が国内で非課税になるNISAで、生成AIの開発企業そのものに投資できるようになります。
これまで「AIに投資したい」と考えた日本の個人投資家の選択肢は、エヌビディアのような半導体メーカー、マイクロソフトやアマゾンのようなクラウド企業、あるいはAI関連の投資信託が中心でした。AIモデルを開発する会社そのものは未上場だったため、間接的にしか投資できなかったのです。ANTの上場によって、ようやく「AIモデル企業への直接投資」という選択肢が加わることになります。
ただし、配当のない銘柄なので、NISAの非課税メリットは値上がり益に限られます。成長投資枠の年間上限は240万円です。その枠をこの1銘柄にどれだけ割くかは、ポートフォリオ全体のバランスで考える必要があるでしょう。
変化3:買わなくても「持つことになる」指数への早期組み入れ
日本の個人投資家にとって、実は最も影響が大きいのがこの点かもしれません。
ナスダックは2026年5月、新規上場した超大型株を素早く指数に入れる「ファストエントリー」というルールを導入しました。上場7営業日目の終値時点で、時価総額がナスダック100構成銘柄の上位40位以内に入っていれば、5営業日前の予告を経て、上場から15営業日後に指数へ組み入れられる仕組みです。従来は、組み入れまで数カ月から1年近く待つ必要がありました。
スペースXはこのルールで7月にナスダック100入りしており、アンソロピックも報道どおりの評価額で上場すれば、同じ道をたどる可能性が高いとみられています。仮に11月中旬に上場した場合、感謝祭の休場を挟むため、組み入れは12月上旬から中旬ごろになる計算です。
日本では、NASDAQ100連動の投資信託が積み立て投資などで大変人気があります。こうしたファンドを保有している方は、自分では何もしなくても、組み入れの時点でアンソロピック株を間接的に保有することになります。米モトリー・フールも、メガIPOが上場直後に指数ファンドに入ってくる流れを解説しています。
ここで注意したいのが「二重保有」です。NASDAQ100連動ファンドをたくさん持っている方が、さらにIPOや個別株でANTを買い増すと、知らないうちに特定銘柄への集中度が高まってしまいます。
一方、S&P500への組み入れは、直近の利益が黒字であることなどの条件があるため、純損失を計上しているアンソロピックがすぐに採用される可能性は低いとみられています(S&P側も大型IPOを早めに組み入れる見直しを検討中とは報じられています)。また、全世界株式型の指数を算出するMSCIやFTSEラッセルなども、大型IPOを早く組み入れるためのルール変更を行ったと報じられています。自分の投資信託が何の指数に連動しているのかを、この機会に確認しておくとよいでしょう。
変化4:AI企業の「答え合わせ」が四半期ごとに見えるようになる
上場企業になれば、アンソロピックは四半期ごとに決算を開示する義務を負います。これまで報道の断片でしか見えなかったAIモデル企業の売上、利益、計算資源のコストが、定期的に公式な数字として出てくるのです。
これは、ANTを買う人だけでなく、日本のAI関連株に投資している人にとっても大きな意味があります。AI投資ブームが実需をともなっているのか、それとも過剰投資なのか。その「答え合わせ」の材料が、四半期ごとに市場へ提供されるようになるからです。米アクシオスは、このIPOが1社の株式公開にとどまらず、AIというビジネスそのものの是非を問う住民投票のような意味合いを帯びると論じています。
https://www.axios.com/2026/10/26/anthropic-ipo
第3章 参加方法を具体的に:3つのルートと事前準備
ルート1:IPO(ブックビルディング)に申し込む
公開価格で買える可能性があるのがこのルートです。スペースXの前例から想定される流れは、おおむね次のとおりです。
日本での有価証券届出書の提出と、取扱証券会社の発表
証券会社のサイトで目論見書を確認し、需要申告(希望株数の申し込み)
公開価格の決定後、抽選と配分
当選した場合は購入手続き(決済通貨は証券会社によって円またはドル)
米国で上場し、売買開始
米国IPOは、条件が判明してから申し込み締め切りまでの期間が、日本のIPOに比べて短い傾向があります。スペースXのときも、楽天証券では申し込み開始から締め切りまで1週間ほどしかありませんでした。口座開設には数日から1週間ほどかかることがあるため、関心のある方は早めに準備しておくのが無難です。
また、スペースXのときは楽天証券の需要申告が円貨決済のみ、SBI証券が米ドル決済のみといったように、証券会社ごとに条件が異なりました。今回も同様の違いが出る可能性があります。取扱いが発表されたら、決済通貨、NISA対応の有無、手数料、配分方針の4点を必ず比べてください。
IPOの申し込みには、もう一つ大切な心構えがあります。それは「当選したら本当に買うのか」を申し込む前に決めておくことです。米国IPOの公開価格は、需要の強さによって仮条件の上限を超えて決まることもあります。想定より高い価格で決まった場合でも購入するのか、上限を決めて申し込むのか。証券会社によっては申込時に価格の上限を指定できる場合もあるので、仕組みを事前に確認しておきましょう。
ルート2:上場後に市場で買う
IPOに申し込めなかった場合や、抽選に外れた場合でも、上場後は米国株を扱う国内の証券会社で普通に買うことができます。SBI証券、楽天証券、マネックス証券、松井証券などの主要ネット証券は、大型IPO銘柄を上場初日から取り扱うことが多いです。
ただし、上場初日の取引にはいくつかの落とし穴があります。
初値がつくまで時間がかかる:米国の大型IPOは、取引開始時刻(日本時間の夜)から初値がつくまで数時間かかることがあります。
成行注文の危険:初値がつく前後は価格が大きく振れやすく、成行注文では想定外の高値で約定するおそれがあります。指値注文を基本にしましょう。
証券会社ごとの注文受付時間の差:スペースXのときは、上場日の注文受付開始時刻が証券会社によって数時間違いました。
上場初日は、世界中の投資家が同じタイミングで売買しようとするため、システムが混雑することもあります。自分の使う証券会社の注文画面や、注文の種類(指値、逆指値など)を事前に確認しておくことをおすすめします。「初日に買うかどうか」については、第4章で詳しく考えます。
ルート3:投資信託やETFで間接的に持つ
個別株で1銘柄に集中するのが不安な方は、投資信託やETFを通じて間接的に保有する方法もあります。
先ほど触れたNASDAQ100連動ファンドは、ファストエントリーによる組み入れが実現すれば、その代表例になります。また、東証に上場している「iシェアーズ AIグローバル・イノベーション アクティブETF(408A)」は、スペースX、OpenAI、アンソロピックといった未上場の有力AI企業の株式も組み入れたアクティブETFとして話題になりました。円建てで東証の取引時間に売買でき、NISA成長投資枠の対象です。
ただし、ETFの中でアンソロピックが占める比率はごく小さく、信託報酬もインデックスファンドより高めです。「アンソロピックの値動きをそのまま取りたい」という目的には向きません。「AI分野全体への分散投資の一部として、アンソロピックも入っている」という位置づけで考えるのが適切でしょう。
今からやっておきたい準備チェックリスト
米国株の取引ができる証券口座を開設しておく(複数社に口座があると申込機会が増えます)
外国株式取引口座の開設手続きも済ませておく(総合口座とは別に申し込みが必要な場合があります)
NISA口座がどの証券会社にあるかを確認する(NISA口座は1人1金融機関です)
米ドル決済になる場合に備え、必要に応じて外貨を用意しておく
保有している投資信託の連動指数(NASDAQ100、S&P500、全世界株式など)を確認する
投資する場合の上限額を、生活資金と切り離して先に決めておく
税金と為替の基本も押さえておく
米国株の売却益は、日本の居住者であれば原則として米国では課税されず、日本で20.315%(所得税、住民税、復興特別所得税の合計)が課税されます。NISA口座で買った場合は、この日本での課税が非課税になります。アンソロピックは配当を出さない方針なので、配当にかかる米国での源泉徴収や二重課税の問題は、当面ほとんど考えなくてよいでしょう。
一方で忘れてはいけないのが為替リスクです。株価がドル建てで上がっても、円高が進めば円換算のリターンは目減りします。逆に円安になれば上乗せされます。メガIPOの熱気の中では株価にばかり目が行きがちですが、円建ての投資家は常に「株価と為替の掛け算」で損益が決まることを意識しておきましょう。
第4章 買うべきか、待つべきか:判断材料を両側から
ここからは、多くの方が最も気になっている「買うべきか、待つべきか」について考えます。結論を先に申し上げると、どちらが正解かを事前に断言できる人はいません。そこで、強気の材料と慎重な材料を同じ重さで並べ、ご自身で判断するための枠組みをお伝えします。
強気派が挙げる材料
1つ目は、成長の速さです。売上が1年で約14倍、直近では四半期ごとにほぼ倍増というペースは、上場企業ではほとんど例がありません。特に、プログラミング支援の「Claude Code」や、事務作業を代行するAIエージェント「Claude Cowork」が法人需要を押し上げています。
2つ目は、顧客基盤の厚みと分散です。年間100万ドル以上を支払う顧客が1900社超、上位5社への依存度が約25%という構成は、一部の大口顧客頼みではないことを示しています。英大手銀行のバークレイズがClaudeの全社展開を発表するなど、規制の厳しい金融業界での採用も広がっています。
3つ目は、本業の黒字化です。4〜6月期に営業黒字に転じ、7〜9月期も調整後で黒字と伝えられています。純損失の大半が非現金項目である点を踏まえると、「赤字を垂れ流している会社」というイメージとは実態がかなり異なります。
4つ目は、需給の追い風です。ナスダック100へのファストエントリーが実現すれば、指数連動ファンドからの機械的な買いが入ります。スペースXの際も、ナスダック100入りによって数十億ドル規模の受動的な資金流入が見込まれるとの試算が出ていました。
5つ目は、競合より先に上場するという希少性です。OpenAIは上場を2027年に先送りする見通しと報じられており、当面は「上場しているフロンティアAIモデル企業」として、アンソロピックが代表的な存在になります。AIへの投資配分を考える機関投資家にとって、避けて通れない銘柄になる可能性があります。
慎重派が挙げる材料
1つ目は、評価額の高さです。前述のとおり、年換算売上に対して20〜30倍という評価は、高い成長が数年続くことを前提にしています。そして、成長率は時間とともに低下する可能性が高いことを、会社自身がS-1の中で認めています。
2つ目は、巨額で固定的な計算資源のコストです。StockTitanの集計によると、アマゾンとグーグルに対しては、利用量にかかわらず支払う最低保証額だけで少なくとも2245億ドル、マイクロソフトを加えると約2694億ドルに達します。ブロードコム製機器のリース料約1612億ドルや、スペースXのAI部門からの計算資源調達(最大約1205億ドル)なども控えています。一方で、顧客の多くは利用量を減らしたり、短い予告で解約したりできる契約です。売上は変動しやすく、コストは固定的という構造は、成長が鈍化した局面で利益を急激に圧迫するリスクがあります。
3つ目は、株主、取引先、販売チャネルが重なっていることです。アマゾンやグーグルは大株主であると同時に計算資源の供給元であり、さらにClaudeを自社クラウドで販売する販売チャネルでもあります。上半期売上の約48%が、アマゾン、グーグル、マイクロソフトのクラウド経由でした。この関係は強みでもありますが、利害が衝突した場合にはリスクにもなり得ます。
4つ目は、段階的なロックアップ解除です。通常のIPOでは、創業者や既存株主は上場後180日間ほど株を売れないのが一般的です。しかしアンソロピックでは、一部の役員や従業員が上場初日から保有株の最大10%を売れるなど、解除が細かい段階に分かれています。多くの株主は2027年1〜3月期決算の発表後か上場180日後の早い方で全面解除となり、大株主や共同創業者は最長で約1年です。売り圧力が一度に集中しない設計ともいえますが、裏を返せば、上場後しばらくは解除のたびに需給が意識される日程が続くということです。
5つ目は、政治と規制のリスクです。S-1によると、アンソロピックがClaudeを大規模監視や完全自律型兵器に使わせない方針を示したことをきっかけに、2026年2月に米大統領が連邦機関に同社技術の使用停止を指示し、国防当局はサプライチェーン上のリスクに指定する動きを見せました。8月にはカリフォルニア州の連邦地裁がおおむね同社に有利な判断を示しましたが、9月25日にはワシントンの連邦控訴裁が2対1で指定の一つを支持し、同社は大法廷での再審理を求めています。政府向けの売上は全体の約1%にすぎませんが、政府と取引のある企業への影響が懸念材料として記載されています。
また、2026年6月には米商務省の輸出規制を受け、同社は最新モデル「Fable 5」と「Mythos 5」の提供を、規制が解除されるまで全顧客に対して停止しました。規制は6月末に解除され、7月1日に提供が再開されています。とはいえ、当局の判断ひとつで主力製品が止まり得ることを示した出来事でした。
6つ目は、AIの安全性をめぐる社会の目線です。ブルームバーグは、暴走したAIエージェントによるとされるハッキング事案が相次ぎ、AI企業への監視の目が強まっていることが上場の逆風になり得ると伝えています。会社自身もS-1の中で、高度なAIが壊滅的なリスクをもたらし得るという懸念について率直に記載しています。リスク要因を隠さずに書く姿勢は評価できますが、投資家としては「そうしたリスクが現実になったとき、株価にどう響くか」も想定しておく必要があります。
https://www.bloomberg.com/jp/news/articles/2026-10-26/TNIN5LKGZAKP00
スペースXの「その後」が教えてくれること
判断の参考になるのが、4カ月前のスペースXの値動きです。スペースXは公開価格135ドルで750億ドルを調達し、上場初日は約19%高の160.95ドルで取引を終えました。初日の出来高は5億株を超え、個人投資家の買いも記録的な水準に達したと報じられています。
ところが、熱狂は長く続きませんでした。上場から約5週間後には、株価が公開価格の135ドルを割り込む場面がありました。ナスダック100入りという需給イベントも、組み入れ当日はむしろ小幅安だったと伝えられています。
この前例から学べることは、主に次の3点です。
公開価格で当選できた人には、初日の上昇で利益を確定する選択肢があった
初日の高値圏で買った人は、その後しばらく含み損を抱えることになった
指数組み入れのような「誰もが知っているイベント」は、事前に株価へ織り込まれやすい
もちろん、アンソロピックがスペースXと同じ値動きをするとは限りません。事業の中身も、投資家層も、上場時の市場環境も異なります。ただ、「メガIPOは初日に飛びつけば儲かる」という単純な構図ではないことは、記憶にとどめておく価値があるでしょう。
3つの投資家タイプ別の考え方
ここまでの材料を踏まえ、投資スタイル別に考え方を整理してみます。あくまで考え方の例であり、売買をおすすめするものではありません。
タイプA「当たればラッキー」派は、IPOの抽選には申し込むものの、当選株数はもともと少ないと割り切るタイプです。公開価格で取得できれば、初日の値動きを見て一部または全部を売却するか、長期で保有するかを選べます。取扱いがあれば検討しやすいルートですが、前述のとおり「当選したら本当に買うのか」「いくらまでなら買うのか」は、申し込む前に決めておきましょう。
タイプB「需給が落ち着くまで待つ」派は、上場直後の熱狂、指数組み入れ、ロックアップの段階的な解除、そして上場企業として初めての決算発表といったイベントを見届けてから判断するタイプです。2026年通期の決算発表後には、一部株主のロックアップ解除の枠が広がる設計になっているため、2027年初めの決算は大きな節目になります。上昇局面を逃すリスクはありますが、割高な価格で買ってしまうリスクは減らせます。
タイプC「間接保有で十分」派は、NASDAQ100連動ファンドや全世界株式ファンドを通じて、時価総額に応じた比率で保有できればよいと考えるタイプです。個別銘柄のリスクを取らずに、AIモデル企業の成長の恩恵を一部受けることができます。すでにこうしたファンドを多く保有している方は、個別株を買い増すと集中しすぎないかを点検しておくとよいでしょう。
どのタイプを選ぶにしても大切なのは、「いくらまでなら、ゼロになっても生活に困らないか」を先に決めておくことです。メガIPOは話題性が大きいぶん、冷静さを失いやすいイベントでもあります。SNSで「当たった」「初値で何倍」といった投稿が飛び交う中でも、自分のルールを守れるかどうかが、結果を大きく左右します。
押さえておきたい日程カレンダー
10月26日:S-1を公開提出(済み)
11月10日以降:ロードショーの開始が可能に(SECスタッフの運用上の最短日)
11月上旬:日本での有価証券届出書の提出、国内取扱証券会社の発表が想定される時期
11月中旬〜下旬:公開価格の決定と上場(早ければ11月16日、感謝祭週の前後との報道)
上場7営業日目:ナスダック100ファストエントリーの判定
上場から15営業日後:指数への組み入れ(12月上旬〜中旬ごろの見込み)
2027年初め:2026年通期決算の発表、一部株主のロックアップ解除枠が拡大
2027年1〜3月期決算の発表後か上場180日後の早い方:多くの株主のロックアップが全面解除
2027年7〜9月期決算の発表後か上場365日後の早い方:大株主と共同創業者のロックアップが全面解除
日程は今後の訂正目論見書や市場環境によって変わる可能性があるため、目安としてご覧ください。
第5章 日本株への波及を整理する
S-1公開の翌日、日経平均は前場で1191円高
アンソロピックがS-1を公開した翌日の10月27日、東京市場では日経平均株価が大きく反発し、前場は前日比1191円64銭高の6万3381円29銭で取引を終えました。前日の米国市場でAI・半導体株が買われた流れを引き継ぎ、ソフトバンクグループ1銘柄だけで日経平均を600円あまり押し上げたほか、東京エレクトロン、イビデン、レーザーテックなどにも買いが入りました。
この反応は、アンソロピックのIPOが単独のイベントではなく、AI関連株全体のセンチメント(投資家心理)を左右する材料として受け止められていることを示しています。
波及の経路1:AI相場の「温度計」になる
アンソロピックの公開価格や上場後の株価は、AI投資が報われるのかどうかを測る温度計の役割を果たすでしょう。上場が成功して株価が堅調に推移すれば、AIへの設備投資が続くという期待が強まり、半導体製造装置や電子部品、データセンター関連の日本株にも追い風になりやすいと考えられます。
反対に、公開価格が想定を下回ったり、上場後に大きく値崩れしたりすれば、「AIバブル」への警戒感が一気に広がる可能性があります。アンソロピックは今後数年で、クラウドや計算資源に巨額の支出を約束しています。その支出の先には、半導体や電子部品を供給する日本企業も連なっています。ANTの株価は、日本のAI・半導体株を持つ人にとっても無視できない指標になるはずです。
波及の経路2:提携企業への思惑
日本企業とアンソロピックの提携も、この1年で一気に増えました。NECは2026年4月に日本企業として初めてアンソロピックのグローバルパートナーとなり、富士通も5月に戦略的パートナーシップを結んでいます。6月にはNECとの協業に金融機関8社が参加しました。SBI証券の投資情報メディアが、こうした提携企業を一覧で整理しています。
また、SBIホールディングスも6月に、Claudeを活用した全社的なAI変革を進めることでアンソロピックと合意し、日本の金融規制に沿ったAIエージェントの共同開発にも取り組むとしています。
ただし、NECや富士通、野村総合研究所のような大型株は、すでに多くの投資家が「アンソロピック関連」として認識しており、提携の思惑はある程度株価に織り込まれていると考えるのが自然です。むしろ発掘の余地があるのは、Claudeの再販や導入支援を地道に手がけている中小型株のほうでしょう。これについては次の章で具体的に紹介します。
波及の経路3:資金の「吸い上げ」と「SaaSの死」の再燃
見落としてはいけないのが、ネガティブな波及です。
1つは、資金の吸い上げ効果です。最大1000億ドル規模の調達は、それだけの投資資金がANTに向かうことを意味します。グローバルな機関投資家が、ANTを買うために既存のAI関連株やハイテク株の一部を売却する可能性もあります。上場の前後に、日本の値がさハイテク株が一時的に売られる場面があっても不思議ではありません。
もう1つは、いわゆる「SaaSの死」の再燃です。2026年1月にClaude Coworkが登場した際、AIエージェントが業務ソフトの役割を置き換えるのではないかという見方が広がり、SaaS関連株が世界的に急落しました。上場によって、アンソロピックの製品戦略やAIエージェントの普及度合いが四半期ごとに開示されるようになれば、その数字次第で、日本の業務ソフト会社やSIer(システム開発会社)の株価が揺さぶられる場面も出てくるでしょう。
AIは「導入を支援する企業」にとっては追い風ですが、「AIに仕事を置き換えられる企業」にとっては逆風になり得ます。同じ「AI関連」でも、どちら側に立つ企業なのかを見極める視点が欠かせません。
波及の経路4:引受を担う国内金融機関
最後に、地味ですが確実な波及先として、引受団に加わるみずほとMUFGが挙げられます。史上最大級のIPOの引受は、手数料収入だけでなく、グローバルな投資銀行ビジネスでの存在感という意味でも価値があります。ただし、メガバンクの収益規模からすれば1件のIPOの影響は限定的で、株価を大きく動かす材料になるとは考えにくいでしょう。
第6章 発掘の楽しみ:アンソロピック上場で注目したい中小型5銘柄
ここからは、記事のテーマに関連する銘柄を5つ紹介します。NECや富士通のような誰もが知る大型株ではなく、「Claudeを企業に届ける現場」を担う中小型株を中心に選びました。いずれも推奨ではなく、ご自身で調べ始めるきっかけとしてご覧ください。
選定にあたっては、アンソロピックの売上の約半分がアマゾン、グーグル、マイクロソフトのクラウド経由であることに注目しました。つまり、クラウド上でClaudeを企業が安全に使えるようにする「導入、管理、再販」の担い手は、アンソロピックの成長と業績が連動しやすい立場にあります。ANTの上場によってClaudeの認知度が日本企業の経営層にまで広がれば、こうした会社への問い合わせが増える可能性もあります。
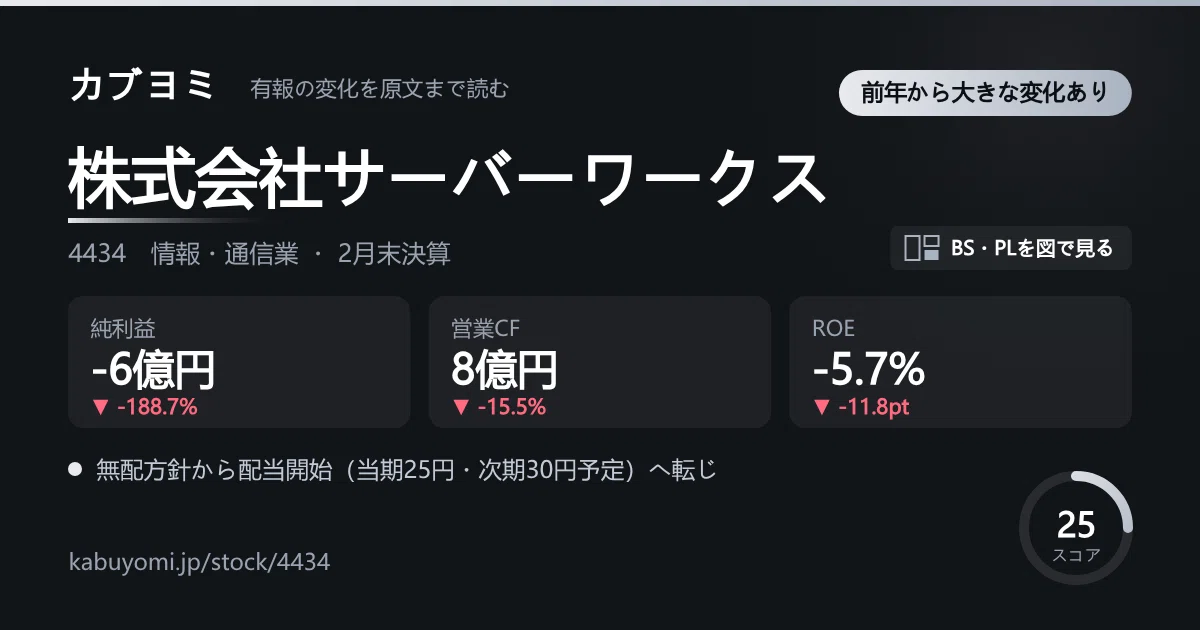
サーバーワークス(4434):AWS経由のClaude導入を「パッケージ化」
サーバーワークスは、AWS(アマゾン・ウェブ・サービス)の最上位パートナーの一社として、企業のクラウド移行や運用を支援している会社です。2026年2月にアンソロピックとAmazon Bedrock経由のリセラー契約を結び、Claudeの全モデルのライセンス再販と導入支援を正式に始めました。4月には、自社でも企業向けプラン「Claude Enterprise」を全社導入しています。
注目したいのは、10月16日に提供を始めた「Claude 導入パッケージ on Amazon Bedrock」です。企業がClaudeを業務で使うには、認証、監査、コスト管理、セキュリティといった管理体制を整える必要があり、これが導入の大きなハードルになっています。同社はこれらをまとめて顧客のAWS環境に構築し、利用額や利用者ごとの上限を管理画面から確認、設定できるようにしました。
アンソロピックの上場をきっかけに「Claudeを本格導入したい」という企業が増えれば、こうした導入と管理の需要も増えやすいと考えられます。一方で、同様のリセラーは大手SIerを含めて増えており、競争は激しくなっています。AWSへの依存度が高いことも、裏を返せばリスクです。再販そのものは利幅が薄くなりがちなので、導入支援や運用サービスでどれだけ付加価値を取れるかが、今後の確認ポイントになるでしょう。
エクサウィザーズ(4259):Claudeの最新モデルをすばやく企業に届ける
エクサウィザーズは、グループ会社のExa Enterprise AIを通じて、法人向け生成AIサービス「エクサベース AI」(2026年7月に「exaBase 生成AI」から改称)を展開しています。調査会社の市場シェア調査で1位を獲得したとしており、約1700社が利用しています。
特徴は、アンソロピックが新しいモデルを出すたびに、ほとんど間を置かずに自社サービスへ搭載していることです。2026年だけでも、2月にClaude Opus 4.6、5月末にOpus 4.8、6月10日にFable 5、7月末にOpus 5の提供を始めています。企業は自社で個別に契約しなくても、管理機能つきの環境で最新のClaudeを使えるわけです。
2026年3月期の連結売上高は約120億円(前期比22.3%増)、営業利益は約16億円で、三井住友フィナンシャルグループとの資本業務提携も発表しています。官公庁や自治体への導入は200を超え、都道府県庁でのシェアは5割を超えたとしています。ただし、同社のサービスはClaudeだけでなく複数のAIモデルを扱っており、「Claude専業」ではない点は押さえておきましょう。AIモデルの提供元による価格改定が利益率に影響するリスクもあります。
Finatextホールディングス(4419):金融とAI駆動開発を結ぶ黒子
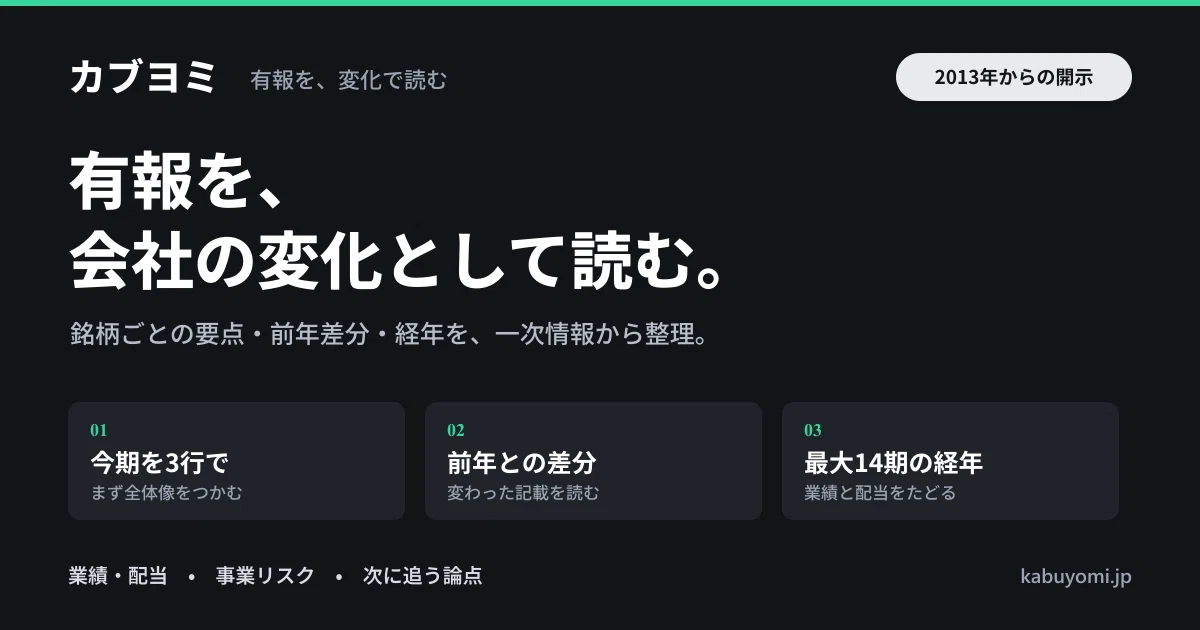
Finatextホールディングスは、証券、保険、貸金といった金融サービスを裏側で支えるクラウド型の金融インフラを提供している会社です。グループ内でも証券や保険の事業を運営しています。2026年2月にはAI活用支援を本格化させ、Claude Codeなどを社内に配布するとともに、金融機関がAIを使いやすい基盤づくりを打ち出しました。
興味深いのは、8月に発表されたみずほ証券向けの支援事例です。グループ会社のナウキャストとともに、大規模データベースのクラウド移管から、AIを前提にしたシステム開発手法「AI駆動開発」の現場定着までを包括的に支援したといいます。みずほフィナンシャルグループは2026年度から2028年度にかけてAI関連で最大1000億円を投資する方針を掲げており、そのみずほはアンソロピックIPOの引受団にも名を連ねています。
もちろん、みずほがIPOの引受に入っていることと、Finatextの業績の間に直接の因果関係はありません。ただ、金融業界でAI駆動開発が「実証」から「定着」の段階に移りつつあることを象徴する事例として、追いかける価値はあるでしょう。直近の四半期は増収ながら営業減益となっており、AIへの取り組みが利益に結びつくかどうかは、今後の決算で確認したいポイントです。
TOKAIホールディングス(3167):LPガス会社の中に隠れたClaude再販
5銘柄の中で最も意外に感じられるのが、静岡に本社を置くTOKAIホールディングスかもしれません。LPガスや都市ガスのイメージが強い会社ですが、実は情報通信事業も大きな柱の一つです。
同社の子会社で情報通信事業を担うTOKAIコミュニケーションズは、2026年6月30日にアンソロピックとAmazon Bedrock向けのリセラー契約を結び、7月1日からClaudeの提供を始めました。TOKAIホールディングスは5月に策定した中期経営計画で、法人向けの情報通信事業を成長の核の一つに位置づけ、クラウド市場でのシェア拡大を重点施策に掲げています。
https://www.tokaiholdings.co.jp/news/assets/pdf/20260630release.pdf
「AI関連銘柄」としては、まず名前が挙がらない会社だからこそ、発掘の楽しみがある一社です。ただし、グループ全体の利益に占めるClaude関連事業の比率はまだ小さいとみられ、株価はエネルギー事業の動向や金利、株主還元の方針などに左右される部分が大きい点には注意が必要です。「AIテーマで急騰する銘柄」というより、「本業の安定感の中に新しい成長の芽を持つ銘柄」として見るのが適切でしょう。
マネーフォワード(3994):「SaaSの死」に対するAI活用側の答え
最後は、会計や給与などのクラウドサービスを手がけるマネーフォワードです。家計簿アプリで名前をご存じの方も多いと思いますが、アンソロピック関連という文脈で語られることはまだ多くありません。
同社は、Claude Codeを活用した開発組織づくりが、アンソロピックの活用事例として取り上げられています。第5章で触れたように、AIエージェントの普及はSaaS企業にとって脅威と見られがちです。しかし、AIを自社の開発に取り込んで製品改善のスピードを上げることができれば、逆に競争力を高める武器にもなります。マネーフォワードは、そうした「AIを使いこなす側のSaaS」として観察するのに適した一社です。
2026年11月期上半期の売上高は約290億円(前年同期比24.8%増)で、営業赤字は約16億円から約2億円へと大きく縮小しました。ただ、開発のスピードが上がっても、それが顧客の契約継続や単価の上昇につながるとは限りません。AIエージェントが会計業務そのものを代替する方向に進めば、逆風が強まる可能性もあります。アンソロピックの決算でAIエージェントの普及度合いが見えるようになるほど、同社の株価もその影響を受けやすくなるでしょう。
関連銘柄を見るときの3つの注意点
最後に、アンソロピック関連銘柄を調べる際に気をつけたい点を3つ挙げておきます。
1つ目は、「関連」の濃さを区別することです。出資関係があるのか、Claudeを再販しているのか、自社の業務で使っているだけなのかによって、業績への影響はまったく違います。
2つ目は、売上の何割がClaude関連なのかを確認することです。多くの企業にとって、Claude関連の事業はまだ全体のごく一部です。ニュースで株価が跳ねても、業績の裏付けがなければ長続きしません。決算説明資料で生成AI関連の売上や導入社数がどう推移しているかを、四半期ごとに追いかけるのがおすすめです。
3つ目は、イベント通過後の反動です。テーマ株は、IPOのような大きなイベントの前に期待で買われ、イベントを通過すると売られる「噂で買って事実で売る」パターンになりやすい傾向があります。上場日の前後の値動きには、特に注意しましょう。
まとめ:メガIPOは「参加するかどうか」より「どう向き合うか」
アンソロピックの上場は、日本の個人投資家にとって次のような変化をもたらします。
公開価格でのIPO申し込みというチャンスが、スペースXに続いて再び訪れる可能性がある
NISAで「AIモデル企業」に直接投資できる選択肢が生まれる
NASDAQ100連動ファンドなどを通じて、多くの人が自動的に間接保有することになる
AI企業の実態が四半期ごとに開示され、日本のAI関連株の「答え合わせ」の材料が増える
一方で、評価額の高さ、巨額で固定的なコスト、一般株主の発言力の小ささ、段階的なロックアップ解除、政治と規制のリスクなど、慎重に考えるべき材料も少なくありません。スペースXの前例が示すように、メガIPOは初日に飛びつけば必ず報われるわけではありません。
大切なのは、ニュースの熱気に流されず、自分がどのタイプの投資家なのかを見極め、投資額の上限を先に決めておくことです。そして、ANTそのものに投資するかどうかにかかわらず、その株価と決算は、これから数年の日本のAI関連株を見るうえで欠かせない指標になります。上場をきっかけに、AI関連の中小型株を発掘する楽しみも広がるはずです。
まずは、11月上旬に見込まれる日本での届出と、国内証券会社の取扱い発表に注目しておきましょう。
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任で行ってください。記載の数値は2026年10月28日時点の公開情報と報道にもとづくもので、今後変わる可能性があります。