創業578年、世界最古の会社「金剛組」はなぜ上場企業の傘下で生き残れたのか?1400年企業から学ぶ"潰れない会社"の見分け方

「世界最古の会社はどこか」と聞かれて、すぐに答えられる方は意外と少ないかもしれません。答えは、大阪市天王寺区に本社を置く宮大工の会社、金剛組です。創業は西暦578年。聖徳太子が四天王寺を建立するために朝鮮半島の百済から招いた工匠の一人が始まりとされ、2026年の今年で創業から1448年を数えます。
ところが、この「世界最古の会社」は、今から20年ほど前に一度、経営破綻の瀬戸際まで追い込まれています。そして現在は、東証プライム市場に上場する髙松コンストラクショングループの一員として事業を続けています。1400年以上にわたった金剛家による同族経営は、2006年に事実上幕を閉じたのです。
この話を聞くと「結局、潰れたのでは?」と思われる方もいるでしょう。しかし、宮大工の技術も、職人たちも、四天王寺との関係も、そして「金剛組」という名前も、今もそのまま生きています。会社という「器」は入れ替わっても、事業という「中身」は途切れなかったのです。
個人投資家にとって、この物語は単なる歴史の雑学ではありません。「なぜ長く続いた会社が潰れかけるのか」「潰れかけた会社はなぜ救われたのか」「救った側の上場企業にはどんな意味があったのか」という問いには、銘柄選びに直結するヒントが詰まっています。
本記事では、金剛組の1400年を投資家の目線で読み解き、そこから「潰れない会社」を見分けるためのチェックポイントを整理します。最後に、記事のテーマに関連する、あまり知られていない老舗・長寿銘柄を5つご紹介しますので、銘柄発掘のきっかけにしていただければ幸いです。
なお、本記事は特定銘柄の売買を推奨するものではありません。記事中の数値は執筆時点(2026年10月)で確認できた公開情報にもとづいており、株価指標は日々変動します。最終的な投資判断はご自身の責任でお願いいたします。
第1章 世界最古の会社・金剛組とはどんな会社か
聖徳太子に招かれた百済の工匠が始まり
金剛組の歴史は、日本に仏教が伝わって間もない飛鳥時代にさかのぼります。当時の日本には、本格的な寺院を建てられる技術者がほとんどいませんでした。そこで聖徳太子は、仏教の先進国だった百済から3人の工匠を招きます。そのうちの一人、金剛重光が金剛組の初代とされています。
彼らが建立を命じられたのが、日本で最初の官立寺院とされる四天王寺です。五重塔や金堂など主要な伽藍が完成したのは593年とされ、ほかの2人の工匠はその後、大和や山城へと移っていきました。一方で金剛重光は四天王寺にとどまり、寺を守り続ける役目を与えられます。以来、金剛家の当主は代々「正大工職」という称号を受け継いできました。
金剛組の公式サイトでは、社寺の新築や修復を専門に手がける職人集団としての、現在の姿を見ることができます。
現代ビジネスの記事でも、金剛組が江戸時代まで四天王寺のお抱え宮大工であり続け、戦火や災害で焼失した四天王寺の再建に歴代の当主が取り組んできた経緯が紹介されています。
四天王寺とともに歩んだ「超ストック型」のビジネスモデル
投資家の目線で金剛組の歴史を見ると、まず驚かされるのは、そのビジネスモデルの安定性です。
江戸時代までの金剛家は、四天王寺から毎年決まった扶持米(給与にあたるもの)を受け取っていました。四天王寺の境内には大小多数の建物があり、その新築・修繕・維持管理をほぼ一手に引き受けていたのです。しかも四天王寺は、織田信長と石山本願寺の争いに巻き込まれた1576年の焼失や、1614年の大坂冬の陣などで、たびたび焼失と再建を繰り返しています。五重塔だけでも7回失われたと伝えられています。
言い換えれば、金剛組には「決まった顧客から、決まった報酬が、長期にわたって入り続ける」構造がありました。現代の言葉でいえば究極のストック型ビジネスであり、特定顧客への独占的な供給契約です。仕事の量が安定していたからこそ、時間をかけて弟子を育て、技術を磨くことができました。
ただし、この強みは裏を返せば「一つの顧客に依存しすぎている」というリスクでもあります。投資の世界でも、売上の大半を特定の取引先に頼る企業は、その取引先の方針転換ひとつで業績が急変することがあります。実際、金剛組もこの構造が崩れたときに、最初の大きな危機を迎えることになります。
幾度となく訪れた存続の危機
1868年、明治政府が神仏分離令を出すと、四天王寺は多くの寺領を失い、金剛家も扶持米を受け取れなくなりました。四天王寺の仕事が激減したため、金剛家は各地の寺社の仕事を新たに開拓せざるを得なくなります。しかし、長年一つの寺だけを相手にしてきた職人集団には、営業や見積もりといった「商売」のノウハウが乏しく、経営は次第に苦しくなっていきました。
昭和に入っても苦境は続きます。職人気質で知られた第37代の金剛治一は経営難に追い詰められ、1932年に先祖の墓前で自ら命を絶ちました。その後を継いだのが、妻の金剛よしゑです。歴代初の女性棟梁となった彼女は精力的に事業を立て直し、1934年の室戸台風で倒壊した四天王寺五重塔を1940年に再建しました。しかし1945年の大阪大空襲で境内は再び焼失し、戦時中は寺社の仕事がなくなったため、軍事用の木箱を作ってしのいだといいます。
こうした苦難の歴史がありながらも、金剛組は「宮大工の家」としての役割を守り続けてきました。四天王寺の金堂で毎年1月11日に行われる大工職の仕事始めの儀式「ちょんな始め式」は大阪市の無形民俗文化財に指定されており、その保持者は株式会社金剛組となっています。
https://www.city.osaka.lg.jp/kyoiku/cmsfiles/contents/0000673/673937/16.pdf
32代目が残した「遺言書」に込められた経営哲学
金剛組の長寿を語るうえで欠かせないのが、第32代の金剛八郎喜定が残した遺言書「職家心得之事」です。そこには、入札では安く正直な見積もりを出すこと、質素倹約に努めること、必要以上に儲けようとしないことなどが説かれていたといいます。
また、金剛家では後継者を血縁だけで決めず、能力を重視して選んできたとされます。長男であっても適性がなければ当主にしない、という実力主義です。日本経済新聞も、金剛組の長寿を支えた要因として、この古くからの実力主義に注目しています。
「儲けすぎない」「能力で後継者を選ぶ」「職人を大切にする」。どれも現代のコーポレートガバナンス論に通じる考え方です。ただし、のちに見るように、こうした美徳だけでは会社を守り切ることはできませんでした。
第2章 なぜ世界最古の会社は潰れかけたのか
戦後の「コンクリート化」という時代の変化
戦後、焼失した寺社を再建する際には、防火・防災やコストの面から鉄筋コンクリート工法が好まれるようになりました。象徴的だったのが、四天王寺五重塔の戦後の再建です。コンクリート工法の経験がなかった金剛組ではなく、大手ゼネコンが工事を担うことになったのです。四天王寺の歴史始まって以来の出来事でした。
これに強い危機感を抱いたのが、のちに第39代となる金剛利隆です。熊谷組出身で金剛家の婿養子となった利隆は、1955年に金剛組を株式会社化して経営の近代化を進め、コンクリートを使いながらも木造建築の美しさを損なわない独自の工法を開発しました。この工法はほかの社寺建築にも広がり、金剛組は時代の変化に見事に対応したかに見えました。
「技術があるならマンションも」という落とし穴
問題はその先にありました。コンクリートの技術を手に入れた金剛組は規模の拡大を急ぎ、マンションや老人ホーム、オフィスビルといった一般建築にも進出していきます。東洋経済オンラインの記事によれば、1990年代後半には売上高の6〜7割を、社寺ではないコンクリート建築が占めるまでになっていました。
しかし、一般建築の世界には大手から中小まで数え切れないほどのゼネコンがひしめいています。金剛組は大手と同じ品質の建物を建てることはできても、資材の仕入れ価格や工事費の競争では太刀打ちできませんでした。赤字の工事が積み重なり、借入金が膨らんでいきます。そこへバブル崩壊後の長い建設不況が重なり、資金繰りは急速に悪化していきました。
金剛利隆が2013年に著した『創業一四〇〇年 世界最古の会社に受け継がれる一六の教え』(ダイヤモンド社)の目次には、「経営悪化の原因は不得手な事業に手を出したこと」という一節があります。ほかにも、給与の引き下げや人員削減を重ねた極限状態の経営や、自力での再建を諦めて倒産の準備を始めたことにも章が割かれています。当事者自身が、危機の原因は「原点を見失ったこと」にあったと振り返っているのです。
投資家への教訓:「本業の延長に見える多角化」ほど危ない
この失敗は、投資家にとって非常に示唆に富んでいます。
金剛組にとって、コンクリート建築への進出は「まったくの異業種」ではありませんでした。同じ建設業であり、自社で開発した技術を応用できる分野です。経営者の目には、むしろ合理的な成長戦略に映ったはずです。
しかし、社寺建築と一般建築とでは、競争のルールがまったく違いました。社寺建築では、宮大工の技術や伝統への理解、寺社との長年の信頼関係が価値を生みます。価格だけで比べられることが比較的少ない世界です。一方、一般建築では、規模の経済と調達力、そして何より価格がものを言います。金剛組の強みがほとんど通用しない土俵だったのです。
上場企業を見ていても、「既存の技術を活かして新市場へ」という説明で始まった新規事業が、本業の利益を食いつぶしてしまう例は少なくありません。決算説明資料で新規事業の話が華々しく語られるときこそ、「その市場で、この会社は本当に勝てるのか」「競争相手は誰で、何で勝負するのか」を冷静に考える必要があります。
もう一つ見逃せないのは、拡大を借入金で支えていた点です。成長がうまくいっているうちは、借入は事業を加速させるアクセルになります。しかし、ひとたび採算が崩れると、利息と返済の負担が重くのしかかり、立て直しのための時間も選択肢も奪っていきます。「不得手な分野への拡大」と「借入による背伸び」が重なったとき、1400年の歴史を持つ会社でさえ持ちこたえられなかったのです。
第3章 なぜ上場企業の傘下で生き残れたのか
「潰したら大阪の恥」―髙松孝育会長の決断
2005年の秋、金剛組はまさに瀕死の状態にありました。その噂を、取引銀行が同じだった髙松建設(現在の髙松コンストラクショングループ)の髙松孝育会長が耳にします。会長は堺市にある金剛組の加工センターまで自ら足を運び、宮大工たちの仕事ぶりを自分の目で確かめました。そして戻るなり役員を集め、支援を決めたといいます。
リクナビNEXTジャーナルに掲載された当時の金剛組社長・刀根健一氏のインタビューによれば、会長が口にしたのは「金剛組を潰したら大阪の恥や」という言葉だったそうです。一度失われた古い技術は二度と元に戻らない、商人の街・大阪の上場企業としてそれを見過ごすことはできない、という思いでした。刀根氏は、一般の建設会社であれば支援はしていなかっただろう、国宝級の技術があったからこそ支援が決まったのだ、と振り返っています。
もちろん、上場企業である以上、義理人情だけで大きな支援を決めることはできません。それでも、この判断の根底に「失われたら二度と手に入らない無形資産への評価」があったことは、投資家として覚えておきたいポイントです。財務諸表に載る数字だけでは、企業の本当の価値は測れないのです。
「器」と「中身」を分けた再建スキーム
金剛組の再建で用いられたのは、事業譲渡という手法でした。髙松コンストラクショングループの有価証券報告書の沿革には、2005年11月に子会社として新しい「株式会社金剛組」を設立し、2006年1月に旧金剛組から社寺建築事業を全面的に譲り受けて、新生金剛組としてスタートしたことが記されています。
https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YDDS.pdf
一方、負債を抱えた旧金剛組は社名を変えたうえで、2006年に自己破産しました。日経ビジネスの記事によると、その負債はおよそ40億円でした。同記事は、金剛家第39代の金剛利隆氏が著書で「倒産は誤解」と反論していることにも触れ、会社を「器」と捉えるか「中身」と捉えるかで見方が分かれるのではないか、と論じています。
この「器と中身を分ける」考え方は、企業再生の世界ではよく使われる手法です。価値のある事業(技術、人材、顧客、ブランド)だけを新しい会社に移し、過去の負債は古い会社とともに整理する。こうすることで、事業そのものを傷つけずに財務だけをリセットできます。
ここで重要なのは、債権者の協力がなければこのスキームは成り立たないという点です。前述の東洋経済オンラインの記事によれば、金融機関は担保でカバーされない部分の債権を放棄しました。中立を重んじる銀行としては異例の判断だったとされます。金剛利隆氏の著書にも、伝統の看板があったからこそ銀行の債権放棄が実現した、という趣旨の章があります。債権者会議でも反発は少なく、四天王寺を守り続けてきた技術を今度は自分たちが守ろう、という空気が広がったと伝えられています。
つまり金剛組は、いざというときに「助けてもらえる会社」だったのです。これは財務諸表には載らない、しかし存続を左右する決定的に重要な資産でした。
再建の4つの柱―「普通の会社」に戻す
新体制のもとで行われた改革は、大きく4つに整理できます。
1つ目は「ガラス張り経営」です。それまでは経営判断の多くを経営者が一人で下していましたが、会議体を設けて情報を共有し、営業と見積もり担当だけで作っていた見積書づくりに、設計や工事の担当者も加わるようにしました。
2つ目は「本業回帰」です。経営不振の原因となった一般建築からは完全に撤退し、社寺建築に特化しました。金剛利隆氏の著書の目次にも、原点に立ち返って社寺建築以外の仕事を禁止したことが記されています。
3つ目は「コスト意識」の徹底です。良い材料で良いものを作ることを何より重んじてきた職人の世界に、「赤字を出さない」という経営感覚を持ち込みました。棟梁を頂点とする「組」を、採算を管理する「株式会社」へと変えていったのです。
4つ目は「営業強化」です。髙松建設が得意とする企画提案型の営業を取り入れ、寺社の悩みや困りごとを聞いたうえで計画を提案するスタイルに変えていきました。
日本経済新聞の記事でも、会長を務めた刀根健一氏が、再建のポイントは金剛組を「普通の会社に戻す」ことだったと語っています。伝統の技術はそのままに、経営の仕組みだけを近代化したわけです。技術と経営を分けて考え、それぞれに適した人が責任を持つ。これは多くの老舗企業の再生に共通する考え方でもあります。
宮大工は一人も辞めなかった
再建の成否を分けたもう一つの要素が「人」です。事業譲渡にあたって、従業員の大半と宮大工はそのまま新会社に移りました。当時約120人いた社員の間で、新体制への異論はなかったといいます。
金剛組の最大の強みは、専属の宮大工集団を抱えていることです。2014年時点で、宮大工は大阪に6組、東京に2組の計8組、総勢110人前後で構成されていました。技術は親方から弟子へと受け継がれ、腕利きの職人はティッシュペーパー1枚よりもはるかに薄い、わずか数ミクロンの厚さでかんなをかけるといいます。
もし再建の過程で宮大工が離散していたら、どれだけ資金を注ぎ込んでも金剛組は元に戻らなかったでしょう。人こそが事業価値の源泉であり、その人が残ったからこそ、器を替えても中身が続いたのです。
現在の金剛組と、親会社から見た合理性
その後、金剛組は2007年に同じく社寺建築を手がける中村社寺を子会社化し、2008年には山車やだんじり、神輿の新調・修理を専門とする子会社も設立しました。現在は髙松コンストラクショングループの中核会社である髙松建設の傘下にあり、グループの社寺建築部門を担っています。
日本経済新聞の2020年の記事では、金剛組の年間売上高はおよそ40億円で、大型案件の有無によって年ごとの変動はあるものの、傘下に入ってから経営は安定し、黒字を回復していると報じられています。
では、親会社の髙松コンストラクショングループにとって、金剛組を傘下に持つことにはどんな意味があるのでしょうか。同社の決算説明資料によると、2026年3月期のグループ全体の売上高は約3,576億円です。金剛組の売上規模が仮に40億円前後だとすると、連結売上高に占める比率は1%強にすぎません。
https://www2.jpx.co.jp/disc/17620/140120260513529799.pdf
業績への直接的な貢献は小さくても、「世界最古の企業を支えるグループ」というブランド価値、社寺・文化財という参入障壁の高い市場での地位、採用面でのアピール力など、数字に表れにくい効果は小さくないと考えられます。金剛組の求人情報に「東証プライム上場グループ」という一文が添えられていることも、両者の関係をよく表しているように思えます。
逆に金剛組の側から見ると、上場企業グループの信用力は受注の大きな支えになっています。社寺の工事は計画から完成まで何年もかかることが珍しくなく、施主である寺社や檀家にとって、施工会社が途中で潰れないことは何より重要です。金剛利隆氏の著書の目次に、経営不安を乗り越えたことで仕事が急増したという趣旨の章があるのは、まさにこの点を示しているといえるでしょう。
投資家目線で整理する「生き残れた5つの理由」
ここまでの話を、投資家の目線で整理してみます。
代替不可能な技術と人材という「核」があった
負債と事業を切り離す再建スキームを使えた
債権者や取引先が協力してくれるだけの信用があった
信用力と経営ノウハウを持つ上場企業が後ろ盾になった
不得手な事業から撤退し、強みのある本業に集中した
これらは、上場企業を分析するときにもそのまま使える視点です。特に「核となる強み」と「信用」は、平時には目立たないものの、危機のときに企業の運命を大きく分けます。
コラム 上場企業による「老舗救済型M&A」を投資家はどう見るか
金剛組のように、経営難に陥った老舗を上場企業が引き受けるケースは、今後も各地で起こり得ます。後継者難や人手不足に悩む中小の老舗は多く、技術や顧客基盤を持つ会社を、資金力のある上場企業が迎え入れる構図は珍しくありません。では、買う側の上場企業の株主として、こうしたM&Aをどう評価すればよいのでしょうか。
1つ目のポイントは、スキームです。金剛組のように事業譲渡で「中身」だけを引き受ける形であれば、買い手は過去の負債を背負わずに済みます。一方、会社ごと株式を取得する場合は、簿外の債務や訴訟リスクまで引き継ぐ可能性があります。適時開示の資料で、どのような形で取得したのかを確認しておきましょう。
2つ目は、本業とのつながりです。髙松コンストラクショングループは、2002年に青木建設、2007年には金剛組を通じて民事再生手続き中だった中村社寺を迎え入れるなど、建設という同じ土俵の中でグループを広げてきました。自社の得意分野の延長線上にある再建案件であれば、経営ノウハウを移植しやすく、成功の確率も高まります。逆に、まったく土地勘のない業種の老舗を「ブランドが魅力だから」という理由だけで買う場合は、慎重に見る必要があります。
3つ目は、親会社の体力です。再建には時間がかかり、その間は赤字の補填や運転資金の手当てが必要になることもあります。買収額や支援額が親会社の純資産や利益に比べて過大でないか、決算資料でのれんや特別損失の動きを追っておくと安心です。
「救済」という言葉には美談の響きがありますが、株主にとって大切なのは、その判断が長い目で見て企業価値を高めるかどうかです。金剛組の場合、規模は小さくともブランドと技術という独自の価値をグループにもたらし、自らも黒字化を果たしたことで、救った側と救われた側の双方にとって意味のある結果になったといえるでしょう。
次の章では、まず日本の老舗企業を取り巻くデータを確認し、そのうえで「潰れない会社」の見分け方を具体的なチェックポイントに落とし込んでいきます。
第4章 データで見る日本の老舗企業と「潰れる老舗」
日本は世界有数の「老舗大国」
帝国データバンクが2026年3月に公表した調査によると、2025年12月時点で業歴100年以上の老舗企業は4万6708社にのぼり、全企業に占める割合(老舗出現率)は3.11%と、初めて3%を超えました。内訳を見ると、業歴200年以上が1836社、300年以上が905社、500年以上が47社、そして1000年以上続く企業も11社あります。
その頂点に立つのが金剛組です。1000年企業には、705年創業で「世界最古の宿」としてギネス世界記録に認定されている山梨県の西山温泉慶雲館なども名を連ねています。
上場企業に目を向けると、最も歴史が古いのは1586年創業の松井建設とされています。日刊工業新聞の記事では、それに続く古い上場企業として、1590年創業の住友金属鉱山や1598年創業の綿半ホールディングスなどが挙げられています。同じ記事には、金剛組の社長へのインタビューも掲載されています。
それでも老舗は潰れる
「100年続いた会社なら安心」と考えたくなりますが、データはそう甘くありません。帝国データバンクの調査では、2024年に倒産した業歴100年以上の老舗企業は145件と過去最多を記録しました。前年の96件から約1.5倍に急増し、リーマン・ショックが起きた2008年(120件)をも上回っています。
https://www.logi-today.com/713148
東京商工リサーチの集計では、2025年度の業歴100年超企業の倒産は120件と4年ぶりに減少しましたが、それでも決して少ない数ではありません。倒産の原因は「販売不振」が約7割を占めました。また、負債額の上位には、簿外債務を隠す粉飾決算が発覚して信用を失った老舗も含まれていました。
老舗の歴史やブランドは、売上の減少や資金繰りの悪化を自動的に防いでくれるわけではありません。むしろ長い歴史が、「昔からこうしてきた」という変われない理由になってしまうこともあるのです。
倒産企業の平均寿命は23.5年
東京商工リサーチによると、2025年に倒産した企業の平均寿命は23.5年でした。また、業歴30年以上の「老舗」が倒産全体の32.2%を占めており、倒産は決して若い企業だけの問題ではないことがわかります。
「消える老舗」と「勝ち残る老舗」を分けるもの
では、生き残る老舗と消えていく老舗の違いはどこにあるのでしょうか。現代ビジネスの記事では、東京商工リサーチの担当者が、成功している老舗は不採算事業を素早く整理する一方で新しい挑戦にも積極的であり、伝統的な事業以外にも収益の柱を育てていることが多い、と分析しています。
ここで面白いのは、金剛組の教訓と一見矛盾するように見える点です。金剛組は「本業以外に手を出して」失敗しました。一方で、勝ち残る老舗は「伝統以外の収益の柱を育てている」というのです。
この矛盾を解くカギは、「自社の強みが活きる分野かどうか」にあると筆者は考えます。金剛組が進出した一般建築は、強みである宮大工の技術がほとんど活きず、価格競争に巻き込まれやすい分野でした。一方で、後ほど紹介する小津産業は、和紙問屋として培った「紙」と「素材を目利きして届ける力」を活かして、不織布へと主力を移してきました。
変化そのものが悪いのではありません。問われているのは「何を守り、何を変えるか」の判断なのです。
日本の老舗に共通する「血縁にこだわらない承継」
日本に老舗が多い理由の一つとして、よく挙げられるのが事業承継の柔軟さです。家業を継ぐ人を血縁だけに限らず、婿養子や養子を迎えてでも、ふさわしい人物に家と事業を託してきた歴史があります。
実は金剛組でも、この仕組みが大きな役割を果たしてきました。株式会社化を進め、戦後の金剛組を率いた第39代の金剛利隆氏は、熊谷組で働いていた建築技術者で、金剛家の婿養子として迎えられた人物です。前述の遺言書が説いた「後継者は能力で選ぶ」という考え方が、まさに実践されていたわけです。
上場企業に置き換えれば、創業家出身かどうかよりも、経営者としての資質や後継者育成の仕組みが整っているかが重要だということです。創業家が長く経営を担う企業を調べるときは、次の世代へのバトンがどのように準備されているかにも目を向けてみてください。
第5章 1400年企業から学ぶ「潰れない会社」の見分け方
ここからは、金剛組の物語と老舗企業のデータを踏まえて、個人投資家が実際に銘柄を選ぶときに使える7つのチェックポイントをご紹介します。いずれも、有価証券報告書や決算短信など、誰でも無料で見られる資料で確認できるものです。
上場企業の有価証券報告書は、金融庁の電子開示システムEDINETで閲覧できます。会社名で検索すれば、過去数年分の報告書をさかのぼって読むことができます。
チェック1 「この会社にしかできないこと」は何か
金剛組が救われた最大の理由は、代わりのきかない宮大工の技術と人材があったことでした。投資先を検討するときも、まず「この会社がなくなったら、顧客は本当に困るか」と自問してみてください。
確認のヒントとしては、有価証券報告書の「事業の内容」や「沿革」を読み、その会社が何によって顧客に選ばれてきたのかを、自分の言葉で説明できるかどうかを試してみるのがおすすめです。説明できない場合は、その会社の強みをまだ理解できていないか、あるいは強みそのものが曖昧なのかもしれません。
沿革のページは読み飛ばされがちですが、実は宝の山です。どんな危機をどう乗り越えてきたのか、どのタイミングで事業の柱を入れ替えてきたのかが、短い年表の中に凝縮されています。
チェック2 「不得手な多角化」をしていないか
金剛組の危機は、本業の延長に見えて、実は競争のルールがまったく違う分野へ進出したことから始まりました。
有価証券報告書のセグメント情報を見て、事業ごとの売上と利益を確認しましょう。売上は伸びているのに利益率が低い事業や、何年も赤字が続いている事業はないでしょうか。また、M&Aによって多額ののれんを計上している場合は、その事業が本業とどう結びつくのか、経営陣の説明に納得できるかを確認したいところです。
「既存技術を活かした新分野」という説明は魅力的に聞こえます。しかし、その分野の主要な競合は誰で、何で差別化するのかまで具体的に語られているかどうかが、本当の分かれ目です。
チェック3 借金で背伸びしていないか
旧金剛組は、拡大路線を借入金で支え、その借入金が最終的に会社を押しつぶしました。財務の守りを見るうえで、まず確認したいのは次の3つです。
自己資本比率:総資産に占める自己資本の割合です。業種によって適正水準は異なるため、同業他社と比べて極端に低くないかを見ます
ネットキャッシュ:現預金から有利子負債を差し引いた額です。プラスであれば、実質的に無借金といえます
有利子負債の推移:売上や利益の伸び以上に、借入金が膨らんでいないかを確認します
なお、建設業のように工事代金の入金と支払いのタイミングがずれる業種では、一時的に借入が増えることもあります。1年分の数字だけで判断せず、数年分の推移で見ることが大切です。
チェック4 利益が現金を伴っているか
損益計算書上は黒字でも、現金が入ってこなければ会社は倒産します。いわゆる「黒字倒産」です。前章で触れたように、近年倒産した老舗の中には、粉飾決算が発覚したことで一気に信用を失ったケースもありました。
そこで確認したいのが、キャッシュフロー計算書の「営業活動によるキャッシュフロー(営業CF)」です。純利益と営業CFを数年分並べて、営業CFが継続的に純利益を大きく下回っていないかを見てみましょう。もし利益は出ているのに営業CFが毎年マイナスなら、売掛金や在庫が積み上がっていないか、その理由を決算資料で確認する必要があります。
ただし、不動産開発のように、販売用不動産を仕入れる段階で営業CFが一時的にマイナスになる事業もあります。マイナスそのものを悪と決めつけるのではなく、「なぜマイナスなのか」を会社の説明から理解できるかがポイントです。
チェック5 安売り競争に巻き込まれていないか
一般建築に進出した金剛組は、大手ゼネコンとの価格競争に巻き込まれて赤字工事を重ねました。逆に、社寺建築に特化した後は、価格だけで比べられにくい土俵で勝負できるようになりました。
価格決定力を見るうえで参考になるのが、売上総利益率(粗利率)の推移です。原材料費や人件費が上がる局面でも粗利率を維持できている会社は、値上げを受け入れてもらえる力、つまり価格決定力を持っている可能性が高いといえます。反対に、売上が伸びているのに粗利率がじりじり下がっている場合は、安売りで売上を作っていないか注意が必要です。
チェック6 人と技術を受け継げているか
金剛組の再建は、宮大工が一人も辞めなかったからこそ成功しました。また、老舗企業の倒産理由として後継者難がたびたび挙げられているように、人の継承は長寿企業にとって最大のテーマの一つです。
有価証券報告書の「従業員の状況」では、従業員数や平均年齢、平均勤続年数、平均年間給与を確認できます。近年は人的資本に関する開示も充実してきており、人材育成の方針や離職率を公表する企業も増えています。経営陣の後継者育成についても、コーポレートガバナンス報告書などで方針を確認しておくと安心です。
金剛家が血縁よりも能力で後継者を選んできたように、創業家が経営に関わる企業であっても、外部人材の登用や後継者の育成に前向きかどうかは重要な判断材料になります。
チェック7 「守るもの」と「変えるもの」を見極めているか
最後のチェックポイントは、変化への対応力です。金剛組は戦後、コンクリート工法という新技術に対応しました。これは正しい判断でした。しかし、その技術を一般建築にまで広げたことで道を誤りました。そして再建後は、伝統技術という「守るもの」を守りつつ、経営管理や営業という「変えるもの」を変えて復活しました。
長く続く会社は、何もかも昔のままというわけではありません。むしろ、核となる価値を守るために、それ以外の部分を大胆に変え続けてきた会社が多いのです。中期経営計画や社長メッセージを読むときは、「この会社は何を守ろうとしていて、何を変えようとしているのか」を意識してみてください。それがはっきり語られている会社は、長期投資の候補として信頼しやすいといえます。
金剛組をチェックリストに当てはめてみると
試しに、この7つのチェックポイントを、危機前の旧金剛組と再建後の新金剛組に当てはめてみましょう。
危機前の旧金剛組は、チェック1の「核となる強み」こそ持っていたものの、チェック2では一般建築という不得手な分野へ拡大し、チェック3では借入金で背伸びをし、チェック5では価格競争に巻き込まれていました。強みがあっても、ほかの項目で次々と赤信号が灯っていたことになります。
一方、再建後の新金剛組は、社寺建築に特化してチェック2とチェック5を改善し、親会社の信用力によってチェック3の不安を解消し、宮大工がそのまま残ったことでチェック6を満たしました。そして伝統を守りながら経営を変えたことで、チェック7も満たしています。
このように、同じ会社でも経営の判断次第で評価はがらりと変わります。だからこそ投資家は、一度調べて終わりにせず、決算のたびに「赤信号が灯っていないか」を点検し続けることが大切です。
実践編 有価証券報告書をこの順番で読んでみる
7つのチェックポイントを実際に確かめるには、有価証券報告書を読むのが近道です。ただ、100ページを超える資料を頭から読むのは大変ですので、次の順番で必要な箇所だけを拾い読みするのがおすすめです。
ステップ1「沿革」:会社がどこから来て、どんな危機と転換を経てきたのかをつかみます(チェック1、チェック7)
ステップ2「事業の内容」と「セグメント情報」:何で稼いでいるのか、利益の柱は一つか複数かを確認します(チェック1、チェック2)
ステップ3「事業等のリスク」:経営陣自身が何をリスクと考えているかを読みます。特定顧客への依存や、市況・金利の影響が書かれていることが多い箇所です(チェック2、チェック3)
ステップ4「経理の状況」の貸借対照表とキャッシュフロー計算書:自己資本比率や有利子負債、営業CFを数年分並べて確認します(チェック3、チェック4)
ステップ5「従業員の状況」と「コーポレート・ガバナンスの状況」:人材の定着度合いや、経営陣の構成、後継者育成の考え方を見ます(チェック6)
慣れてくれば、1社あたり30分ほどで全体像をつかめるようになります。気になる会社を見つけたら、まずは最新の報告書と5年前の報告書を並べて読み比べてみてください。数字だけでなく、会社が語る言葉の変化からも、多くのことが見えてくるはずです。
補足 「老舗だから安全」「割安だからお得」ではない
最後に、注意点を2つ挙げておきます。
1つ目は、「老舗=安全」ではないということです。前章のデータが示すとおり、100年企業でも毎年100件以上が倒産しています。業歴はあくまで参考情報であり、今の財務と事業の状況を確認することが欠かせません。
2つ目は、「財務が堅い=良い投資先」とも限らないということです。老舗企業の中には、潤沢な現金を持ちながら有効に活用できず、ROE(自己資本利益率)が低いままの会社も少なくありません。こうした会社はPBR(株価純資産倍率)が1倍を下回る水準で放置されやすく、いわゆる「バリュートラップ(割安なまま株価が上がらない状態)」に陥ることもあります。潰れにくさと稼ぐ力、そして株主還元のバランスを見ることが大切です。
第6章 金剛組の物語から発掘する、注目の老舗・長寿銘柄5選
ここからは、本記事のテーマに関連する銘柄を5つご紹介します。誰もが知る大型株ではなく、知る人ぞ知る老舗・長寿企業を中心に選びました。前章のチェックポイントに照らして、それぞれの強みと注意点も整理しています。
繰り返しになりますが、特定銘柄の売買を推奨するものではありません。記載の数値は各社の決算資料や株式情報サイトで確認できた時点のもので、株価指標は日々変動します。投資判断の際は、必ず最新の情報をご確認ください。
銘柄1 髙松コンストラクショングループ(1762)
金剛組を傘下に持つ、まさに本記事のもう一人の主役ともいえる企業です。1917年に髙松留吉が創業した髙松組を起源とする大阪発の建設グループで、東証プライム市場に上場しています。中核の髙松建設は土地オーナー向けの賃貸マンションなど不動産の有効活用を得意とし、グループには青木あすなろ建設、みらい建設工業、東興ジオテック、タカマツハウスなどが名を連ねています。2002年に青木建設の株式を取得し、2006年には金剛組の事業を引き受けるなど、苦境に陥った建設会社を迎え入れて再建しながらグループを広げてきた歴史もユニークです。
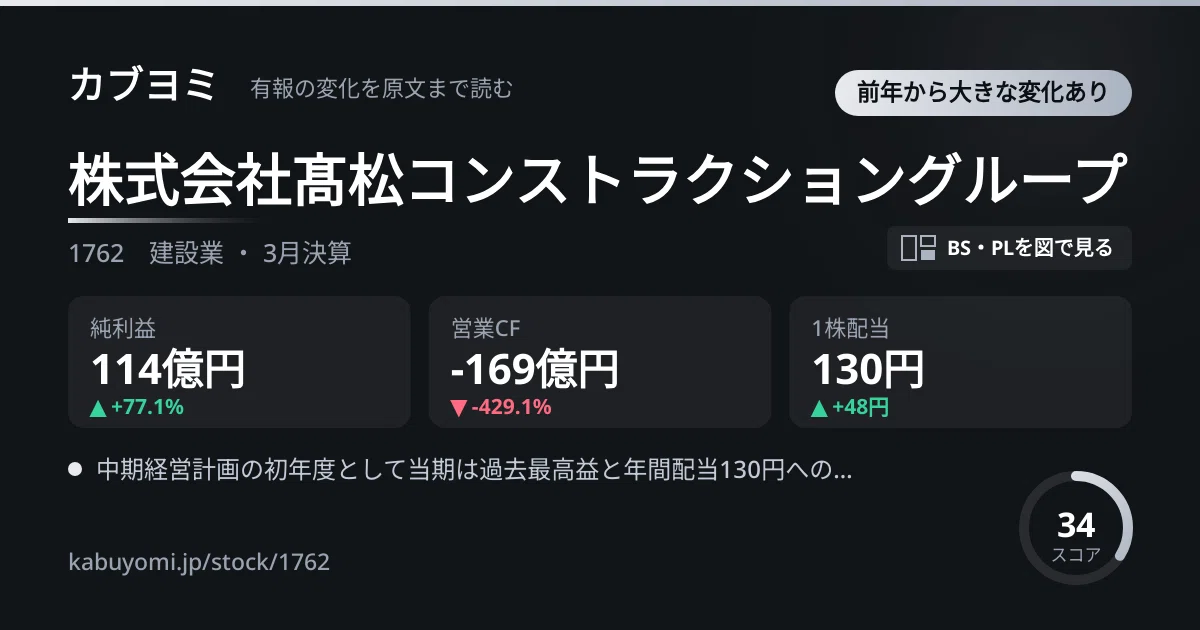
2026年3月期の連結業績は、受注高4,360億円(前期比11.4%増)、売上高3,576億円(同3.2%増)、営業利益178億円(同56.2%増)、親会社株主に帰属する当期純利益114億円(同77.1%増)と、大幅な増益となりました。EDINET DBのデータでは、同期の自己資本比率は46.7%、ROEは8.0%、1株配当は130円で、2027年3月期は144円への増配が予想されています。
チェックポイントに照らして注目したいのは、営業CFです。2026年3月期の営業CFは約169億円のマイナスでした。同社は中期経営計画で、建設請負に加えて、用地取得や企画・設計といった川上領域、不動産の管理・賃貸・売却といった川下領域への展開を掲げ、ストックビジネスの実現を基本方針の一つにしています。販売用不動産への投資が増えれば営業CFは一時的にマイナスになりやすいため、それが計画どおりの先行投資なのか、今後どのように回収されていくのかを継続して確認したい銘柄です。
https://www2.jpx.co.jp/disc/17620/140120250514549373.pdf
金剛組の物語に心を動かされた方にとっては、「その後」を見守る意味でもウォッチしておきたい1社です。
銘柄2 松井建設(1810)
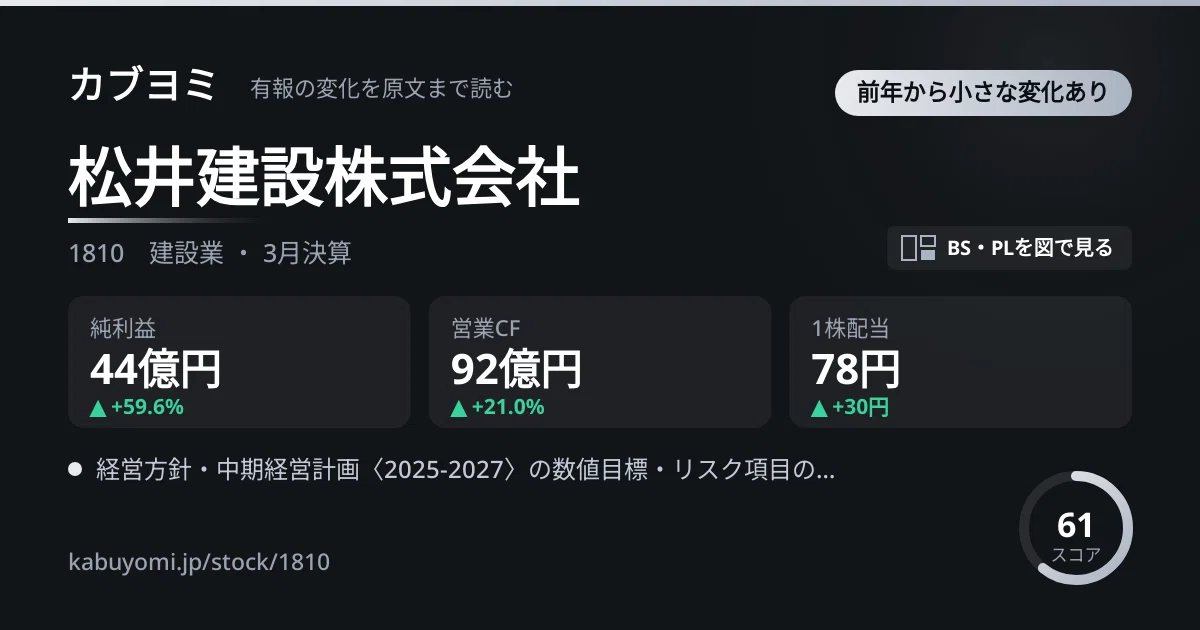
1586年創業、日本の上場企業の中で最も業歴が古いとされる中堅ゼネコンです。加賀藩第2代藩主・前田利長の命を受けて越中守山城(現在の富山県高岡市)の普請に携わったのが始まりで、その後は富山県の井波を拠点に、代々神社仏閣の造営を手がけてきました。1922年に家業を継いだ第15代松井角平が一般建築へと業容を広げ、関東大震災を機に東京へ進出します。1934年に竣工した築地本願寺本堂は、のちに国の重要文化財に指定されています。
「社寺の松井」として知られ、社寺建築の施工実績は1,700件を超えるといいます。現在は売上の大半をマンションや病院、学校などの一般建築が占めていますが、文化財の修理や耐震化といった分野で、今も伝統技術を活かし続けています。
金剛組との比較で興味深いのは、同じく社寺建築を祖業としながら、一般建築への展開に成功している点です。松井建設は震災復興という大きな需要をきっかけに東京へ出て、約100年かけて一般建築の地盤を築いてきました。短期間での急拡大に走った金剛組とは、変化のスピードと進め方が大きく異なっていたといえるでしょう。同社が掲げる「身の丈経営」という言葉にも、その姿勢がよく表れています。
株式情報サイトのデータでは、2026年6月時点で自己資本比率は65.1%と財務は堅く、PBRは0.66倍、予想配当利回りは5%台でした。一方、2027年3月期は減益の会社予想となっており、建設業界全体で続く人手不足や資材高の影響を、受注採算の改善でどこまで吸収できるかが注目点です。なお、2023年に東証プライム市場からスタンダード市場へ移行している点も、知っておきたい情報です。
銘柄3 綿半ホールディングス(3199)
1598年に長野県飯田市で綿屋として創業した、こちらも上場企業屈指の老舗です。社名の「綿半」は、代々の当主が襲名した「綿屋半三郎」に由来します。明治期に綿の商いから金物店へと転じ、戦後は鉄骨加工や屋根の改修工事、そして1977年からはホームセンター事業へと、時代に合わせて主力事業を次々と変えてきました。工場の操業を止めずに屋根を改修できるカバー工法や、自走式立体駐車場の開発でも知られています。
https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YJZ2.pdf
綿半は、本記事で取り上げる5社の中でも、最も「変わり続けてきた」会社といえるかもしれません。綿から金物へ、金物から建設資材へ、そして小売へ。いずれも、地域の暮らしや産業の変化に寄り添う形で業態を転換してきました。「変化を恐れない老舗」の代表例として、勝ち残る老舗の条件を体現しているように見えます。
2026年3月期の連結業績は、売上高約1,355億円、経常利益39億円、親会社株主に帰属する当期純利益21億円でした。EDINET DBのデータでは、ROEは9.0%と、5社の中では比較的高い水準です。
一方で、チェック3とチェック4の観点からは注意も必要です。自己資本比率は29.4%と、今回紹介する5社の中では最も低い水準にあります。また、2026年3月期の営業CFは約9億円と、純利益を下回りました。小売や建設は運転資金を多く必要とする事業のため一概には言えませんが、借入金の動きとあわせて推移を確認しておきたいところです。「変化の力」と「財務の厚み」の両面から評価したい銘柄です。
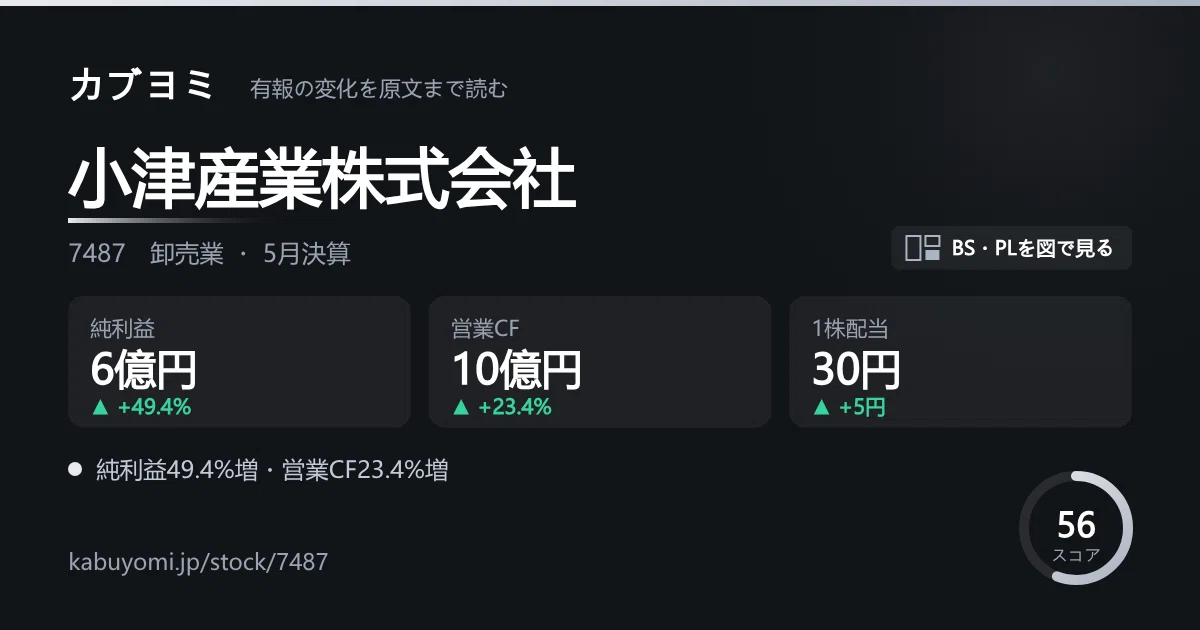
銘柄4 小津産業(7487)
1653年、伊勢松阪出身の小津清左衛門長弘が江戸の大伝馬町に開いた和紙問屋「小津屋」を起源とする会社です。驚くべきことに、創業から370年以上たった今も、創業の地で営業を続けています。2025年2月に開かれた個人投資家向け説明会では、上場企業の中で5番目に創業が古く、卸売業に限れば最も古い企業だと紹介されています。
https://www.daiwair.co.jp/e-cast_files/6408/pdf/meeting_memo_pdf.pdf
小津産業の歴史は、「紙」を軸にした変化の歴史です。大名家や寺社に和紙を納めることから始まり、時代とともに印刷用紙やトイレットペーパーなどの洋紙・紙製品へ、そして現在は不織布製品を中心とする「製造商社」へと姿を変えてきました。1973年には旭化成との折半出資で合弁会社を設立しています。主力の一つが、コットン由来の不織布を使ったクリーンルーム用ワイパー「ベンコット」で、1960年代から半導体や電子部品、カメラなどの製造現場で使われ続けているそうです。先の説明会資料では、半導体などの製造現場向けのクリーン分野が売上の約4割、医療・介護や美容向けのウェルネスケア分野が約25%を占めると説明されています。
和紙問屋として培った「素材を見極め、用途に合わせて届ける力」を、時代ごとの成長分野に向け直してきた点は、金剛組がつまずいた「不得手な多角化」とは対照的です。強みが活きる分野へ移ってきたからこそ、変化が成長につながったといえるでしょう。
財務の堅さは際立っています。2026年5月期の決算短信によれば、自己資本比率は74.5%、現金及び現金同等物は約96億円でした。株式情報サイトで確認できる時価総額は150億円前後ですから、時価総額の6割以上に相当する現金を持っている計算になります。2026年5月期は経常利益が前期比44.5%増の約8億円と好調で、配当も30円に増配しました。
一方で、ROEは3%台にとどまり、PBRも1倍を下回る水準です。まさに前章の補足で触れた「潰れにくいが、稼ぐ力に課題がある」タイプといえます。2027年5月期は減益・減配の会社予想となっていますが、同社は2034年度に連結売上高150億円を目指す長期ビジョンを掲げ、製造機能の強化に向けた設備投資を検討しています。厚い手元資金を成長に結びつけられるかどうかが、今後の見どころです。
銘柄5 岡谷鋼機(7485)
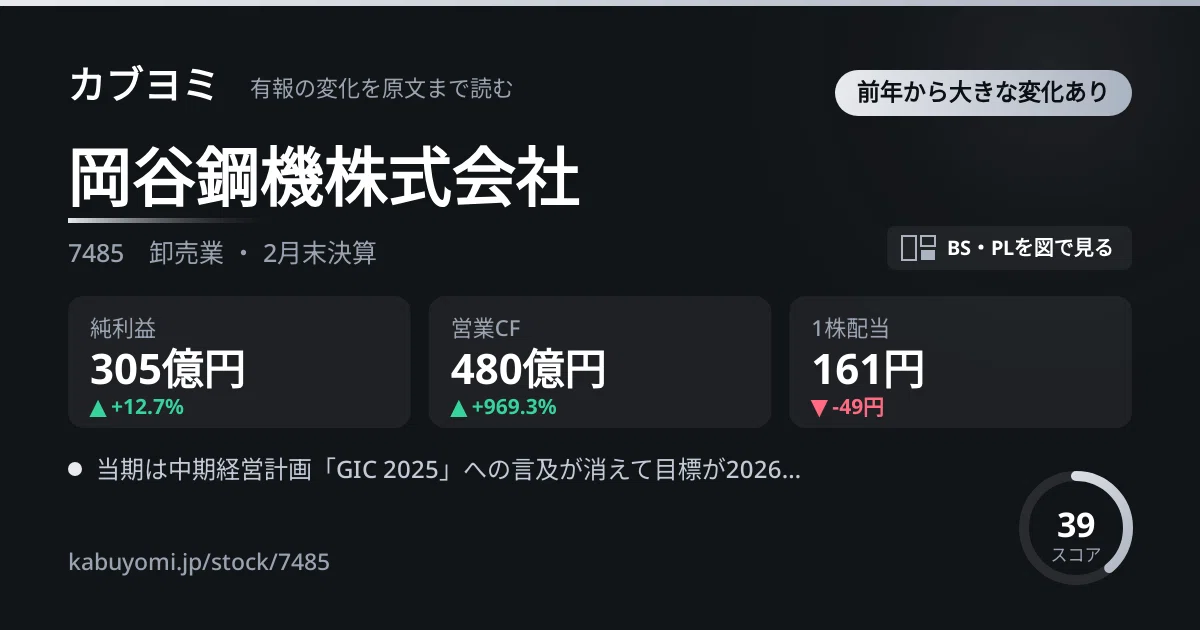
1669年、名古屋で金物商「笹屋」として創業した老舗商社です。鉄鋼、情報・電機、産業資材、生活産業の4つの事業を展開し、中部地方を地盤にものづくりの現場を支えてきました。売上高は1兆円を超える規模でありながら、上場しているのは名古屋証券取引所のプレミア市場のみで、東証には上場していません。規模の割に個人投資家の間での知名度がそれほど高くない理由の一つは、ここにあるのかもしれません。
2026年2月期の連結業績は、売上高1兆1,557億円、営業利益404億円、経常利益454億円、親会社株主に帰属する当期純利益305億円と、いずれも過去最高を更新しました。EDINET DBのデータでは、自己資本比率は49.6%、営業CFは約480億円のプラスで、利益がしっかりと現金を伴っていることがわかります。
同じデータでは、PERは6倍台、PBRは0.4倍前後と、指標面ではかなりの割安水準にあります。一方で、配当性向は約10%と低く、3,000億円を超える投資有価証券(主に取引先などの株式)を保有している点も特徴です。チェックポイントの観点からは、財務の守りと稼ぐ力は十分である一方、資本効率と株主還元に改善の余地があるタイプといえます。政策保有株の見直しや還元方針の変化があれば、評価が大きく変わる可能性を秘めた銘柄です。
名証単独上場のため、売買の際は取り扱いのある証券会社や流動性(出来高)もあわせて確認しておきましょう。
5銘柄をチェックリストで振り返る
最後に、今回の5銘柄を前章のチェックポイントで簡単に振り返ってみます。
財務の守りが特に厚い:小津産業、松井建設
利益とキャッシュの関係を継続して確認したい:髙松コンストラクショングループ、綿半ホールディングス
変化への対応力が際立つ:綿半ホールディングス、小津産業
資本効率や株主還元の改善余地が大きい:岡谷鋼機、小津産業
祖業の伝統技術を今も強みとして持つ:髙松コンストラクショングループ(金剛組)、松井建設
それぞれに強みと課題があり、「完璧な老舗」は存在しません。だからこそ、自分が重視するポイントを決めたうえで、数字と物語の両方から企業を見ていくことが大切です。
おわりに 「器」が変わっても「中身」が続く会社を探そう
金剛組の1400年は、決して順風満帆な歴史ではありませんでした。顧客を失い、当主を失い、戦火で仕事場を失い、そして最後には、会社という器そのものを失いました。それでも、宮大工の技術と人、そして四天王寺をはじめとする寺社からの信頼という「中身」は、一度も途切れることなく受け継がれてきました。
投資家として私たちが学べるのは、企業の価値は必ずしも法人格や看板そのものに宿るわけではない、ということです。本当に見るべきは、その会社にしか生み出せない価値は何か、それを支える人と技術は受け継がれているか、そしてその価値を守るために経営が正しい判断を下せているか、という点です。
同時に、どれほど価値のある中身を持っていても、財務という器が壊れてしまえば、誰かに助けてもらわない限り事業は続けられません。金剛組は幸運にも救い手に恵まれましたが、すべての会社がそうなるとは限りません。だからこそ投資家は、「中身」と「器」の両方を確認する必要があるのです。
今回ご紹介したチェックポイントを手がかりに、ぜひご自身の保有銘柄や気になる企業の有価証券報告書を開いてみてください。沿革のページに、思いもよらない歴史や、その会社が生き残ってきた理由が書かれていることがあります。数字の裏にある物語に気づいたとき、銘柄発掘はもっと楽しくなるはずです。
最後までお読みいただき、ありがとうございました。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。記事中のデータは執筆時点で確認できた公開情報にもとづいており、その正確性や将来の成果を保証するものではありません。投資に関する最終決定は、ご自身の判断と責任においてお願いいたします。