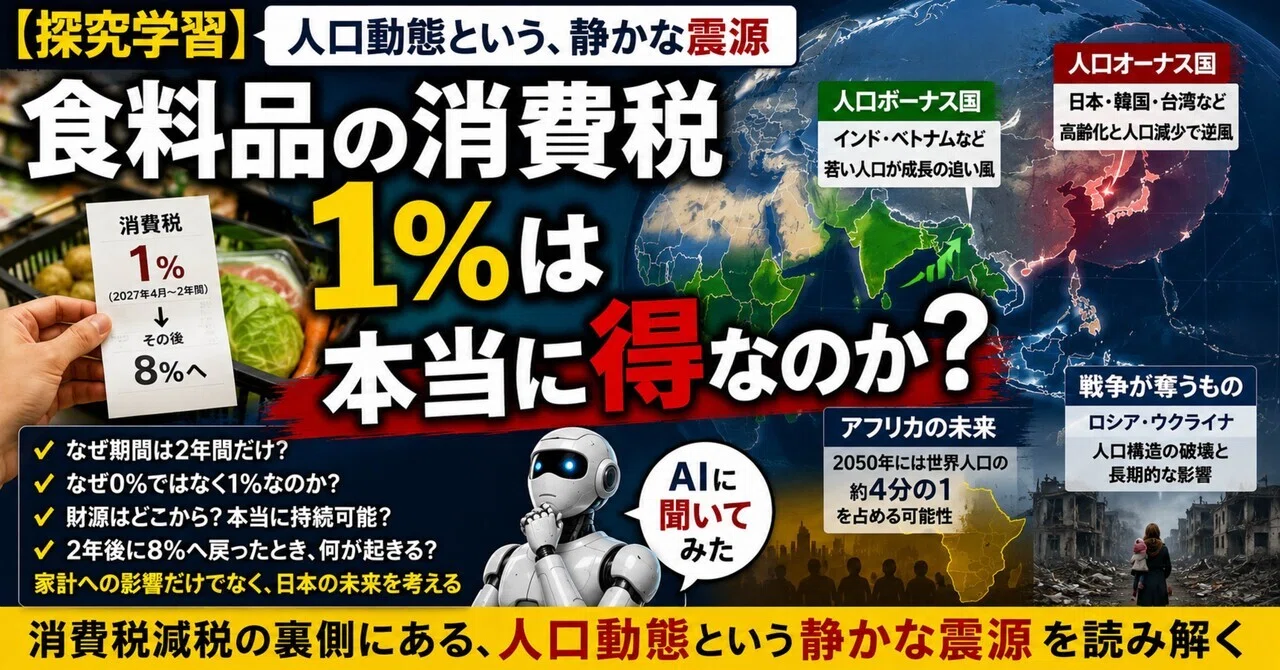
【探究学習】人口動態という、静かな震源

ニュースの見出しを追っているだけでは、たぶん気づけない。
韓国で起きた個別銘柄レバレッジ型ETFの騒動を追いかけているうちに、話はいつの間にか「人口」という、もっと大きく、もっと静かなテーマへと流れ着いていました。
今回は、そこに至るまでのAIとの壁打ちを、そのまま記録しておこうと思います。
発端は、たった一つのETF
2026年5月、韓国の金融委員会は、サムスン電子とSKハイニックスに連動する個別銘柄レバレッジ型ETFを承認しました。
AI半導体ブームに乗ろうとした個人マネーが殺到し、一時は市場全体の売買代金の7割以上を、この二銘柄に関連する取引が占めるという、異常な過熱ぶりを見せたそうです。
ところが7月、半導体株が急落すると、レバレッジ商品の構造が下落を増幅する方向に働きました。強制決済が連鎖し、KOSPIは一時12%を超えて急落。金融委員長が国会で謝罪する事態にまで発展しました。
政策担当者が公の場で頭を下げる光景というのは、なんというか、見ていて少し胸が痛くなります。
興味深かったのは、この施策が導入された動機です。
承認の背景には、「海外、とりわけ米国株への資金流出を防ぎたい」という思惑があったといいます。国内でも高いリターンを狙える商品を用意すれば、若者の資金を国内市場につなぎ留められる。そう考えたわけです。
しかし結果として、資金を国内に引き留めるための施策が、かえって市場の不安定さを増幅させることになりました。
韓国株が国際的に割安に評価されがちな「コリア・ディスカウント」という既存の問題に、新たな不安材料を積み重ねてしまった形です。
若者は、なぜ海外へ向かうのか
ここで気になったのは、
「そもそも、なぜ若者は海外株へ向かうのか」
ということでした。
調べてみると、これは韓国だけの話ではありませんでした。
日本でも、外貨建て資産の比率を増やしたと答えた人の割合は、20代で52%、30代で44%。日本株を保有する理由として「特にない」と答えた人が27%だったのに対し、外国株ではわずか6%だったという調査もあります。
この対比は、何かを静かに物語っています。
ところが、面白いのはここからでした。
インドでは、まったく逆の現象が起きていたのです。
証券口座数は2024年に1億口座を突破し、株式市場の売買高の過半を個人投資家が占める。若者を中心に、自国の株式市場そのものが盛り上がっています。
つまり、「若者は海外へ向かう」という単純な図式ではありません。
より正確には、自国の成長期待が乏しい国で、若者の資金が海外へ向かいやすいという構図なのだと思います。
日本や韓国では海外投資への関心が強まり、インドやベトナムでは自国市場への期待が膨らんでいる。
韓国の個人投資家の平均的な資産配分が、自国株6割、海外株4割だという数字を見ながら、ふと思いました。
これは単なる資産運用の問題ではなく、その国の未来に対する「信任投票」のようなものではないか、と。
人口ボーナスという、期限付きの追い風
なぜインドやベトナムの若者は、自国の未来に強気でいられるのか。
その答えの一つが、人口動態でした。
生産年齢人口の割合が高まる「人口ボーナス期」にある国では、社会保障の負担がまだ比較的軽く、その分の資金や労働力が、新しいビジネスや投資に回りやすくなります。
ベトナムでは証券口座数がこの6年ほどで5倍近くに増え、株式市場の時価総額も大きく成長しました。インドネシアでも、フィンテックの普及とともに、個人の投資意欲が急速に高まっています。
ただし、この追い風には期限があります。
インドの人口ボーナスは、2030年前後に一つの節目を迎えるという見方があります。
最初にこの数字を見たとき、正直、
「あと4年しかないのか」
と、少し拍子抜けしました。
しかし、考え直してみると、人口ボーナスの終了が、そのまま経済成長の終わりを意味するわけではありません。
中国は人口ボーナス期を終えたあとも、蓄積された資本やインフラ、教育投資を背景に、長期間にわたって成長を続けました。人口ボーナス期につくられた基盤は、その後もしばらく社会を押し上げます。
さらに、インドは巨大な連邦国家です。州ごとに出生率や年齢構成が大きく異なり、北部の州には若い人口が多く残っています。国全体を一つの数字だけで捉えることはできません。
何より、比較対象が、すでに何十年も人口オーナス期にある日本であることを考えれば、「あと4年」という数字の意味も相対的に見えてきます。
人口ボーナスの終わりが近い国と、人口オーナスがさらに深まっていく国。
両者は、同じ「高齢化」という言葉だけではくくれません。
日本という、前例のない実験
ここで話は、自然と自国である日本へ戻ってきました。
内閣府の報告書には、日本が直面している人口減少について、「過去に例のない新しい事象」であるという趣旨の記述があります。
政策の中枢にいる人たち自身が、前例がない以上、将来を確信することはできないと認めているわけです。
これは、なかなか重いことだと思いました。
歴史上の人口減少は、疫病や戦争、飢饉といった外的ショックによって起こることがほとんどでした。
ところが現在の日本では、豊かさや医療の進歩、長寿化と少子化の結果として、平時のうちに人口が減少しています。
これほど長期的かつ持続的な人口減少を、現代的な経済システムの中で経験するのは、人類にとっても前例の乏しい事態です。
将来、誰が国内の株や国債を買うのか。
貯蓄を積み上げる世代より、取り崩す世代が多くなったとき、資産価格はどのように動くのか。
移民やロボット化によって、どこまで労働力を補うことができるのか。
いずれも、完全に参照できる過去の実例は存在しません。
人口ボーナス国への投資が、「過去に実例のある成長パターンへの賭け」だとすれば、日本の人口オーナスの深化は、「十分な前例のない領域への突入」です。
この非対称性こそが、若い世代が米国株や人口ボーナスを持つ新興国といった、「実績のある成長物語」に引かれていく背景なのかもしれません。
それは心理的な逃避というより、ある意味では合理的な選択でもあります。
台湾、そしてアフリカという、もう一つの震源
台湾の人口構成を調べていて、少し意外だったことがあります。
TSMCという世界的な成長企業を抱えながら、合計特殊出生率は0.695と世界最低水準にあり、生産年齢人口の割合も急速に縮小しているという事実です。
最先端の技術力と、世界でも最速級の少子高齢化が、同じ社会の中に同居している。
優れた企業が存在することと、国や地域全体が人口面で成長することは、必ずしも一致しないのだと気づかされます。
そして、長期的な視点に立つほど、存在感を増してくるのがアフリカです。
国連の推計では、2050年にはアフリカの人口が世界人口の約4分の1を占めるとされています。アジアの人口増加が頭打ちになったあとも、21世紀を通じて大幅な人口増加が続く地域として、アフリカの重要性は高まっていきます。
ただし、ここで安易に「次の人口ボーナスだ」と喜ぶことはできません。
政治的不安定さも、気候変動への脆弱性も、現実に存在する大きなリスクです。
しかも、その多くは単にアフリカが「もともと不安定だった」から生じたものではありません。
民族や文化圏を無視した国境線を引き、資源を外部へ流出させる経済構造を残した植民地支配の歴史が、現在の問題に深く影響しています。
一方で、ケニアのモバイル決済サービス「M-Pesa」のように、既存の技術段階を飛び越え、次の仕組みへ一気に移行する「リープフロッグ」と呼ばれる現象も起きています。
医療、農業、教育、金融。
AIが、歴史的なインフラ不足を一段ずつ埋めるのではなく、途中の段階を飛び越える形で機能する可能性は、確かにあります。
ただし、技術には統治構造そのものを解決する力まではありません。
AI監視技術が、独裁政権による弾圧や国民管理に転用される危険もあります。
技術は機会を広げる触媒にはなり得ても、それが良い方向へ使われるかどうかは、最終的にはその国の制度や統治の質に左右される。この制約から逃れることはできません。
将来、世界人口の4分の1を占める地域が、旧宗主国主導の収奪的な構造から抜け出し、自律的な成長経路へ移行できるのか。
その成否は、21世紀後半の世界の格差構造そのものを左右するでしょう。
これは大げさな話ではなく、人類全体にとって最大級の実験なのだと思います。
戦争が破壊した人口構造という、もう一つの断面
最後にたどり着いたのが、ロシアとウクライナでした。
ロシアは、女性100人に対して男性が86人程度と、男女比が大きく偏った人口構成になっています。
ウクライナでは、死亡数が出生数を大幅に上回り、国外へ避難した人々の多くを女性や子どもが占めています。高学歴層を含め、EU諸国ですでに生活基盤を築いた人たちが、戦争終結後に帰還する保証はありません。
これは、平時の緩やかな高齢化とも、人口ボーナスとも違います。
戦争という外的ショックによって、人口構造そのものが急激に破壊されているのです。
戦争が終われば、人口構成も元に戻る。
そのような単純な回復は、すでに望めない段階に入っているのかもしれません。
だとすれば、両国は移民か、自動化か、あるいはその両方を選ばざるを得なくなります。
そして皮肉なことに、ウクライナはすでに、戦場におけるドローンやAI画像認識技術の運用で、世界の軍事技術の潮流を左右する存在になっています。
戦争の中で発達した技術が、戦後には農業用ドローンや地雷除去ロボットなどへ民生転用される可能性もあります。
深刻な労働力不足を経験した社会だからこそ、省人化や自動化に対する合意も、ほかの国より得やすくなるのかもしれません。
その国の未来を、どこまで信じられるか
てくてくと、深く。
一つのETF騒動を追いかけていただけだったのに、気づけば、コリア・ディスカウント、日本の人口オーナス、インドの人口ボーナス、アフリカの植民地史、そして戦争によって破壊された人口構造へと、話はどんどん広がっていきました。
しかし振り返ってみると、これらはすべて、一本の線でつながっているように思います。
その国の未来を、どこまで信じられるか。
極めてシンプルな問いです。
韓国の若者が米国株を買うことも、インドの若者が自国株を買うことも、日本の政策担当者が「前例がない」と認めることも、根底にあるのは同じ問いです。
違うのは、その問いに対する、それぞれの答え方なのだと思います。
自分自身は、2030年という一つの区切りまで、人口ボーナスを持つ国のETFを少額で保有してみてもよいのではないか、と考え始めています。
もちろん、人口が増えるから株価も上がる、というほど投資は単純ではありません。
政治体制、企業統治、通貨、産業構造、株価の割高・割安。確認しなければならないことは、いくらでもあります。
そんなに簡単に手を出してよい投資先だとも思っていません。
だからこそ、もう少し調べてみようと思っています。

