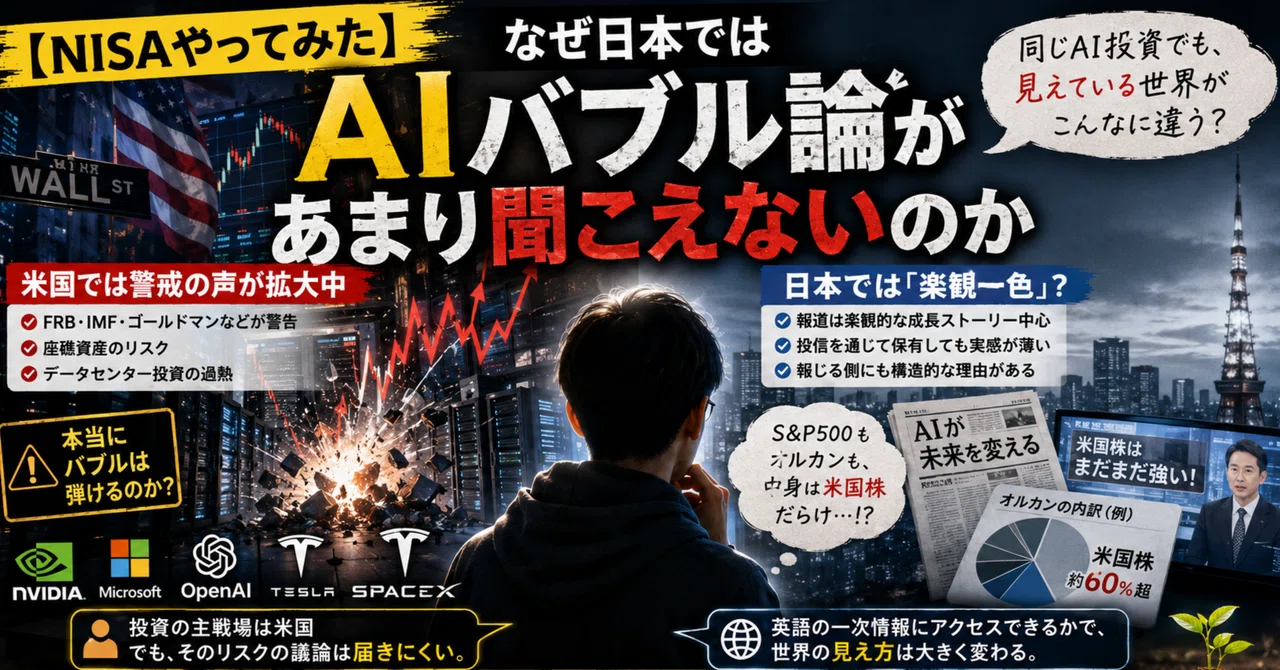
【NISAやってみた】なぜ日本ではAIバブル論があまり報じられないのか

米国株を、少しずつ買ってみようと思い立ちました。
きっかけは、SpaceXの上場です。楽天証券のIPOに、おそるおそる1株だけ申し込んでみた。それだけのことなのですが、不思議なもので、株主になれるかもしれないと思った途端、これまで流して見ていたニュースが、急に自分ごととして立ち上がってきたのです。
(傍観者から、当事者へ。ほんの1株で、世界の見え方が変わるものですね。)
そうやってAIに壁打ちをしながら、米国のテック企業まわりを少しずつ掘っていったのですが、途中であることに気づきました。英語の報道で当たり前のように飛び交っている話が、日本語の報道ではほとんど聞こえてこない。
それが「AIバブル」の話です。
■ 英語圏では、もう「弾けるかどうか」を論争している
まず、私が驚いた事実から書きます。
AIへの投資が過熱しすぎていて、近いうちに弾けるのではないか——この議論を、いま英語圏では一部の悲観論者ではなく、ど真ん中の権威ある機関が口にしています。
ゴールドマン・サックス、IMF、JPモルガンが、2025年の秋以降そろって警告を出しました。さらに、米連邦準備制度(FRB)までもが、AIを金融システム全体を揺るがしかねないリスクとして名指ししています。中央銀行が「これは危ないかもしれない」と言っているわけです。
専門用語まで生まれています。「座礁資産(stranded assets)」という言葉です。巨額を投じて建てたデータセンターや、大量に買い込んだGPU(AI用の半導体)が、需要が思ったほど伸びなければ、ある日突然、使い道のないお荷物になる。その可能性が、まじめに語られているのです。
実際、兆候も出始めています。OracleとOpenAIが、テキサスで進めていた大規模なデータセンター拡張を白紙に戻した、という報道もありました。
■ なぜ「今回は危ない」と言われるのか
少しだけ、理屈の部分に立ち入らせてください。
過去のバブルといえば、2000年前後のドットコムバブルが思い出されます。あのとき、通信会社は「インターネットの通信量が爆発する」と信じて、米国中に大量の光ファイバーを敷きました。ところが需要が追いつかず、敷いたケーブルの大半は何年も使われないまま放置された。これが座礁資産の典型です。
では、今回のAIは同じなのか。実は「今回のほうがタチが悪いかもしれない」という指摘があります。
理由は、回収のスピードです。1960年に造った高速道路は、2026年のいまも車を通しています。50年かけてゆっくり元を取れる。ところが、今日買ったGPUは、3年から5年でほぼ時代遅れになってしまう。投資を回収できる期間が、歴史上の大きな投資のなかでも飛び抜けて短いのです。
しかも、その多くが借金で建てられている。だから、もくろみが外れたときに財務的な問題が表面化するのが速い。ある分析は「ビジネスモデルの甘いAIインフラ企業には、36か月ほどしか猶予がない」とまで書いていました。
誤差の許される幅が、ドットコムのときより狭い。これが「今回は速く弾けるかもしれない」と言われる理由です。
■ それでも、全部が無に帰すわけではない
ここはフェアに書いておきたいところです。
「弾ける」と言っても、すべてが灰になるわけではありません。ドットコムバブルで敷かれた光ファイバーは、その後2010年代のインターネット経済の背骨になりました。今回も同じで、仮にAIの需要が期待外れに終わっても、建てたデータセンターはクラウドや動画配信、企業向けソフトといった、AI以前から存在する需要に使えます。
つまり、AIに特化しすぎた過剰な部分は座礁するかもしれないけれど、汎用のインフラとしての下支えはある。崩れるとしても、根こそぎではない、という見立てです。
それに——これも大事なのですが——警告がたくさん出ていることと、実際に弾けることは別の話です。「危ない、危ない」と言われ続けながら、相場が何年も上がり続けることは、歴史上いくらでもありました。最悪のシナリオは現実に存在する。けれど、確定したわけではない。この距離感は、保っておきたいと思います。
■ 本題。なぜ日本では、この話が聞こえてこないのか
さて、ここからが本題です。
これだけ英語圏で論争になっている話が、日本語の報道では、なぜか大きく扱われない。気のせいかとも思ったのですが、どうやら構造的な理由がありそうなのです。
ひとつめは、当事者性の差です。
バブルの中心にいる企業——NVIDIA、Microsoft、OpenAI、SpaceX——は、ほぼ全部アメリカの会社です。アメリカにとっては「自国の株式市場と経済そのものが揺れるかどうか」の話なので、報道が過熱する。一方、日本から見れば「海の向こうの出来事」です。どうしても温度が一段下がる。
ふたつめは、私たち日本の個人投資家の、お金の持ち方です。
これは調べていて、自分のことかと思いました。いま新NISAで圧倒的に人気なのは、S&P500やオルカン(全世界株式)といった投資信託です。ところが、その中身をのぞくと、S&P500は当然100%が米国株。オルカンも「全世界」と言いながら、6割以上が米国株で、しかも上位はNVIDIAやMicrosoftといった巨大テックがずらりと並んでいます。
つまり、多くの日本人は、自覚のないまま、資産の大半を米国のテック企業に預けている。投信という箱に入っているせいで、中身が見えにくいのです。
だから、「AIバブルが弾けたら、自分の積立も直撃する」という当事者意識が、なかなか湧かない。報じる側も、視聴者がピンとこない話を大きくは扱いにくい。需要と供給の両面で、報道が控えめになる——そういう循環があるように思います。
みっつめは、報じる側の事情です。
経済メディアにとって、AIや半導体は「成長」「次の投資テーマ」として明るく語るほうが、座りがいい。広告主とも、読者の期待とも合う。「弾けるかもしれません」と水を差す論調は、どうしても前に出にくいのです。
■ そして、これは「情報のアクセス格差」の話でもある
ここまで書いてきて、私は別のことを考えていました。
日本語の報道だけを追っていると、AIまわりの楽観的な情報に、知らず知らず偏ってしまう。一方で、英語の一次情報——FRBやIMFの警告、海外メディアの分析——まで取りにいくと、リスクの議論まで含めた、もっとバランスの取れた像が見えてくる。
同じ「AI投資」というテーマを見ていても、日本語の世界だけにいる人と、英語の一次情報にAIを使ってアクセスできる人とでは、見えている解像度がまるで違う。
これは、私がこのところずっと気になっている「情報へのアクセスの差が、そのまま認識の差になる」という話、そのものでした。お金や語学やツールの有無で、世界の見え方に格差が生まれる。AIは、その格差を埋める道具にもなれば、使わなければ格差の下側に取り残される道具にもなる。
皮肉なことに、私はAIに壁打ちをしながらこの記事を書いている。そのプロセス自体が、まさにその「格差の上側」を、ささやかに体験していることになるのですね。
■ ただし、日本の報道を見下すのは違う
最後に、ひとつだけ留保を。
「日本の報道は遅れている」「劣っている」と切り捨てるのは、たぶん違います。温度差には温度差なりの、合理的な理由がある。中心にいないものを、中心にいる国ほど熱く語れないのは、ある意味で当たり前のことです。優劣の話ではなく、立ち位置の違いとして捉えるほうが、事実に近いのだと思います。
大事なのは、自分がいまどの情報環境に立っているのかを、自覚しておくこと。日本語の報道は、楽観に寄りやすいクセがあるかもしれない。だったら、ときどき英語の一次情報まで足を伸ばして、リスクの側の声も聞いておく。それだけで、見える景色はだいぶ変わります。
私はまだ、米国株を1株しか持っていません。けれど、その1株のおかげで、海の向こうの「弾けるかどうか」の論争が、ようやく自分ごととして読めるようになりました。
買うか買わないか、増やすか様子を見るか。答えはまだ出していません。出さなくていいと思っています。まずは、当事者の目で、ゆっくり眺めてみる。
牛歩のように、ゆっくりと。

