(2017年当時の)日本の輸出、拡大軌道に乗ったか?~~Japan Spotlight 2017年9-10月号(連載第7回)

隔月刊のウエブマガジンJapan Spotlightの私の日本語原稿をnoteに転載することをご了承いただたことをうけて、最新のものから遡る形で過去の連載をコツコツと転載いたしております。今回は連載第7回の「(2017年当時の)日本の輸出、拡大軌道に乗ったか?」です。英語版のリンクは下記の通りです。あわせてご高覧いただければ幸いです。
https://www.jef.or.jp/journal/pdf/215th_Economic_Indicators.pdf
日本の貿易統計
輸出は設備投資と並んで景気のエンジンとよく称される。その輸出が昨年(2016年)夏ごろから回復基調にあり、実質GDP成長率のけん引役の一つになっている。この輸出動向を知る上で欠かせない統計の一つが貿易統計である。日本の貿易統計は、関税法および関連する国際条約の規定に基づき、財務省および税関によって作成・公表されている。
別名、通関統計とも呼ばれるように、貿易統計では税関を通過した、すなわち輸出入した財をカウントしている。この点で、サービスの輸出入を含む国際収支統計や、国民経済計算 (SNA)におけるGDPの内訳である輸出入とは異なる。
輸出金額は地域別、商品別のデータも公表されている。2016年の日本の輸出金額は約70兆円であるが、その半分以上をアジア向け(約37兆円)を占める。また、アジア向けのうち中国向けが約12兆円である。一方、米国向けは14兆円で、米国と中国が日本の主力輸出先であることが確認できる。
一方、2016年の輸出金額を商品別にみると、自動車やその部品など輸送用機器が約17兆円と最大である。また、輸送用機器と一般機械、電気機械といったいわゆる機械関連が53兆円と7割強を占めている。
価格要因と数量要因が混在
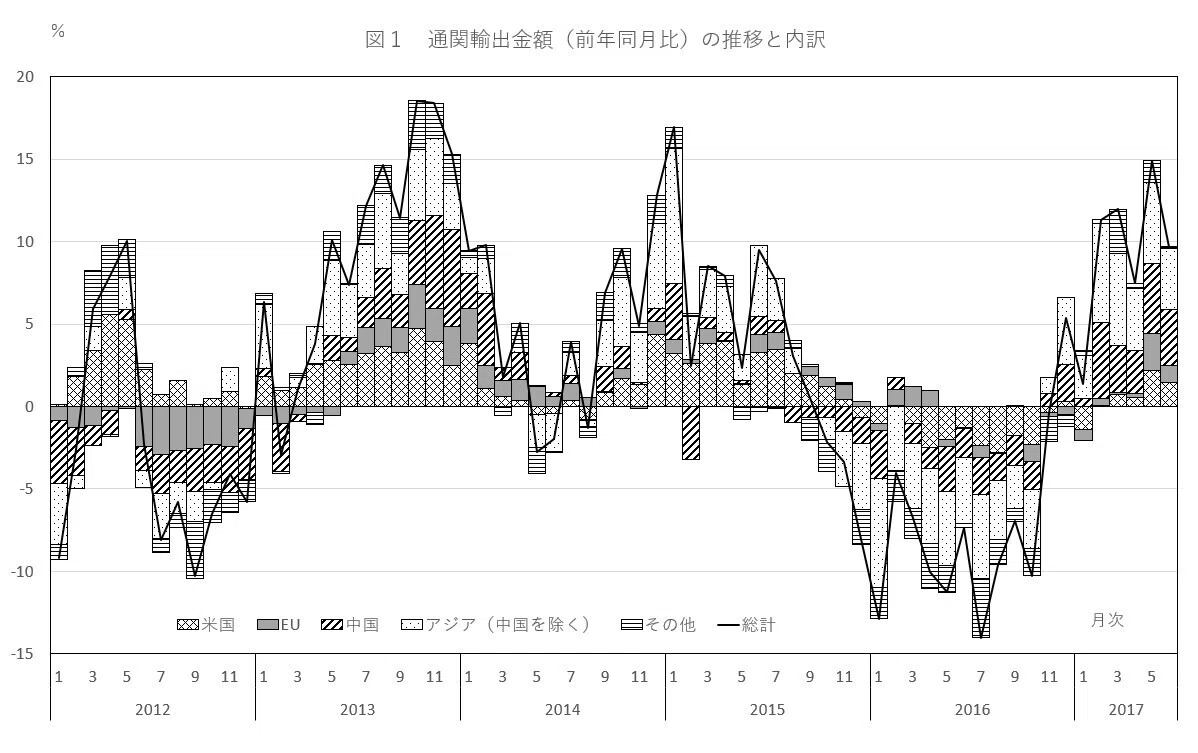
図1に示したように輸出金額は、いわゆるアベノミクスが始まった2012年暮れ以降、前年同月に比べて増加傾向にあった。その後、2015年10月から減少に転じ、一時は10%を上回る減少を記録した。そして、2016年12月から再び増加基調となり、プラス幅は徐々に拡大している。直近の2017年6月分では前年同月に比べて9.7%増加となった。内訳を確認すると、中国を含めたアジアの寄与が大きい。2017年6月においては、中国の寄与が3.4%ポイント、中国を除くアジアの寄与が3.7%ポイントである。商品別でみると、機械関連の寄与が1.2%ポイントとなっている。
一方、こうした輸出金額の変動には数量と価格の変動が混在している。価格変動には為替レートの影響も少なからず含まれる。国内の生産活動に影響を与えるのは、輸出金額というよりもむしろ数量である。
こうした数量面での輸出を把握するのに役立つのは、日本銀行が毎月公表している実質輸出入の動向である。貿易統計の輸出入金額を、日本銀行の輸出入物価指数デフレ―トすることで作成している。
財務省の貿易統計にも数量や価格の変動を把握する指数は存在する。しかし、この数量指数は、例えば自動車の台数などをカウントしている。値段の高い車も安い車も1台は1台だ。こうした付加価値の変化も考慮に入れられ、実質GDPにおける輸出入データとも整合的ということで、日銀版の実質輸出入が用いられることが多い。
近年は実質輸出も増加基調
図2は、実質輸出と輸出金額(ともに季節調整値、輸出金額は2015年=100の指数に換算)の推移を確認したものである。いわゆるアベノミクスが始まった2013年前半の動きをみると、輸出金額は大きく増えているのに実質輸出はそれほどでもない。この時期の輸出金額の急増は、急激な円安に伴い、円に換算した輸出金額が膨らんだためであったことがわかる。また、2015年後半に輸出金額が落ち込んだときも、実質輸出は横ばい圏内で推移しており、これも、当時進んだ円高ドル安が、輸出金額を減らしたことがわかる。
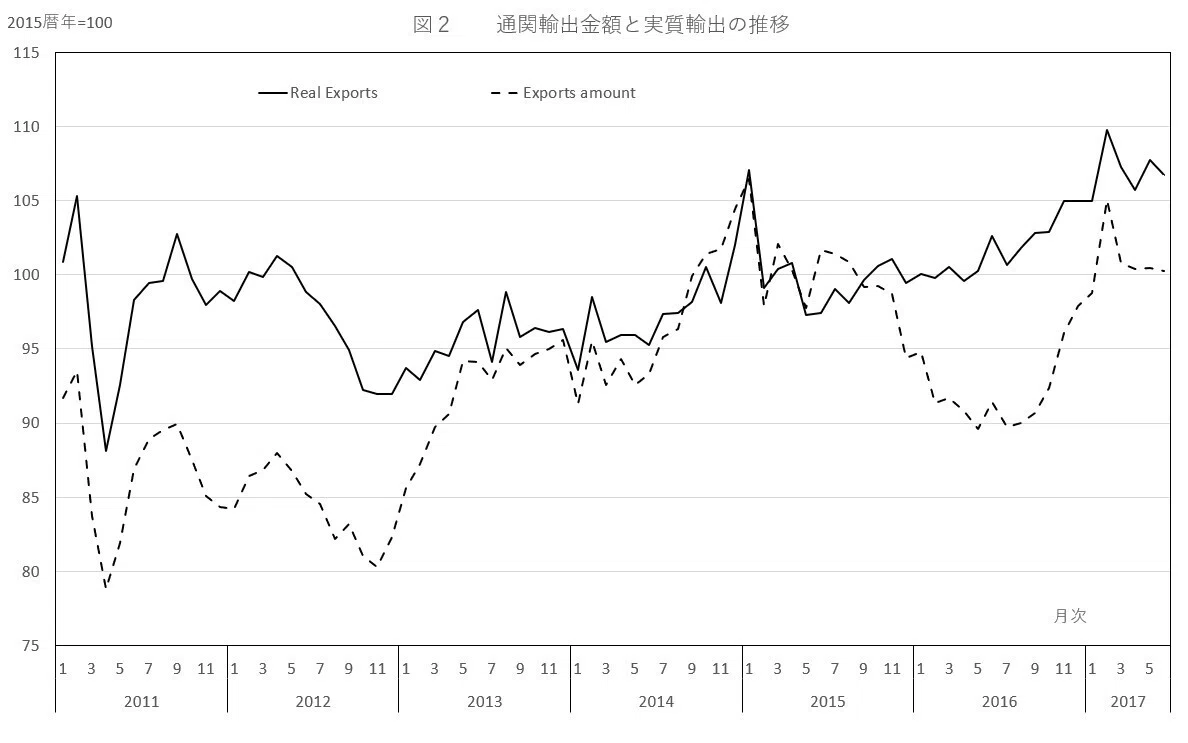
そして、昨年夏以降は実質輸出も増加基調にあり、2017年6月の実質輸出は1年前に比べて4%増えている。地域別では中国向け、財別では資本財の伸びが著しい。中国経済の先行きを懸念する声も少なからずある中で、輸出の回復が持続するのか、今後も注視したい。
(注)本稿は2017年7月28日までに得られた情報をもとに執筆している。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

