
高卒、地方公務員の不動産投資:2億円借入までの話

物件価格や融資事情は現在と異なっていますが、これから不動産投資をはじめたいと思ってる人に、私の体験が役に立つと思い記事にしてます。
本記事は一部有料です。
理由は、実際に提出した兼業許可申請書の画像を掲載していることや、不動産購入業者・管理会社の実名を明かしているためです。
現役公務員が不動産投資をするという選択肢
公務員が不動産投資に取り組むことに対して、賛否両論あるのは承知しています。
しかし、私は実際にこの道を歩んできた経験から「公務員と不動産投資は相性が良い」と感じています。
これから、私の経験をもとに、公務員ならではの強みを活かした不動産投資の実践例をお伝えします。
特に「誰にも相談できない」という状況に陥りがちな公務員にとって、役立てる内容だと考えています。
実際に提出した兼業許可申請書なども画像として載せてます。(ダウンロード可能なものも多数あり)
物件を購入した業者も実名を載せました。
公務員の信用力をマイホーム購入だけで使うなんて、もったいないと思いませんか?
マイホームは一人で返済ですが、投資物件は入居者と一緒に返済していくようなものです。
どちらのリスクが大きいのでしょうか、、
退職するなら、公務員の信用力を使い切ってからでも遅くはありません。
そんな提案も兼ねています。
中古ワンルームマンション編
前回の記事で1部屋目の購入を書きました。
このワンルームマンションを購入した不動産会社は、「日本財託」という会社です。
途中、よくある「新築ワンルームマンション投資」に手を出しそうになったこともありました、、
皆さんの職場にも定期的に営業電話がありませんか!?
あれだけはやめた方がいいと思います!!
日本財託の特徴としては以下のとおりですが、デメリットとしては物件の価格が、やや割高なところです。(最初はわからなかったけど😂)
東京の中古ワンルームマンションに特化した会社
販売から管理、運営までの一貫したサービスを提供
全国平均は81%の中、入居率98%以上を実現
東京の中古ワンルームマンションを選んだ理由
当時、ネットや書籍で情報収集をしていたとき、「サラリーマン向け」の不動産投資会社は少なく、その中で日本財託が勧める「東京の中古ワンルームマンション投資」というのが、理にかなっていると感じたからです。(紹介された最初の物件は横浜になった)
そして実際に個別面談に行った際も、不動産会社によくある「上から目線」みたいな態度をとられることもなく、信頼がおけそうに思えました。
実際どうだったのか
最初の物件は、購入したときは空室でした。リフォーム後に引き渡しとなりましたが、入居者はすぐに決まり賃料も想定のとおりでした。
その後、退去が出てもすぐに次の入居者は決まり、日本財託の客付けに心配することはありませんでした。
最終的には、購入したワンルームマンション4部屋のうち3部屋を日本財託で購入しています。
今でも、中古ワンルームマンション投資の業者としては〇だと思っています。
特に、不動産投資初心者向けのサービスが充実していて、物件購入後の確定申告セミナーなども開催しています。
2部屋目の購入
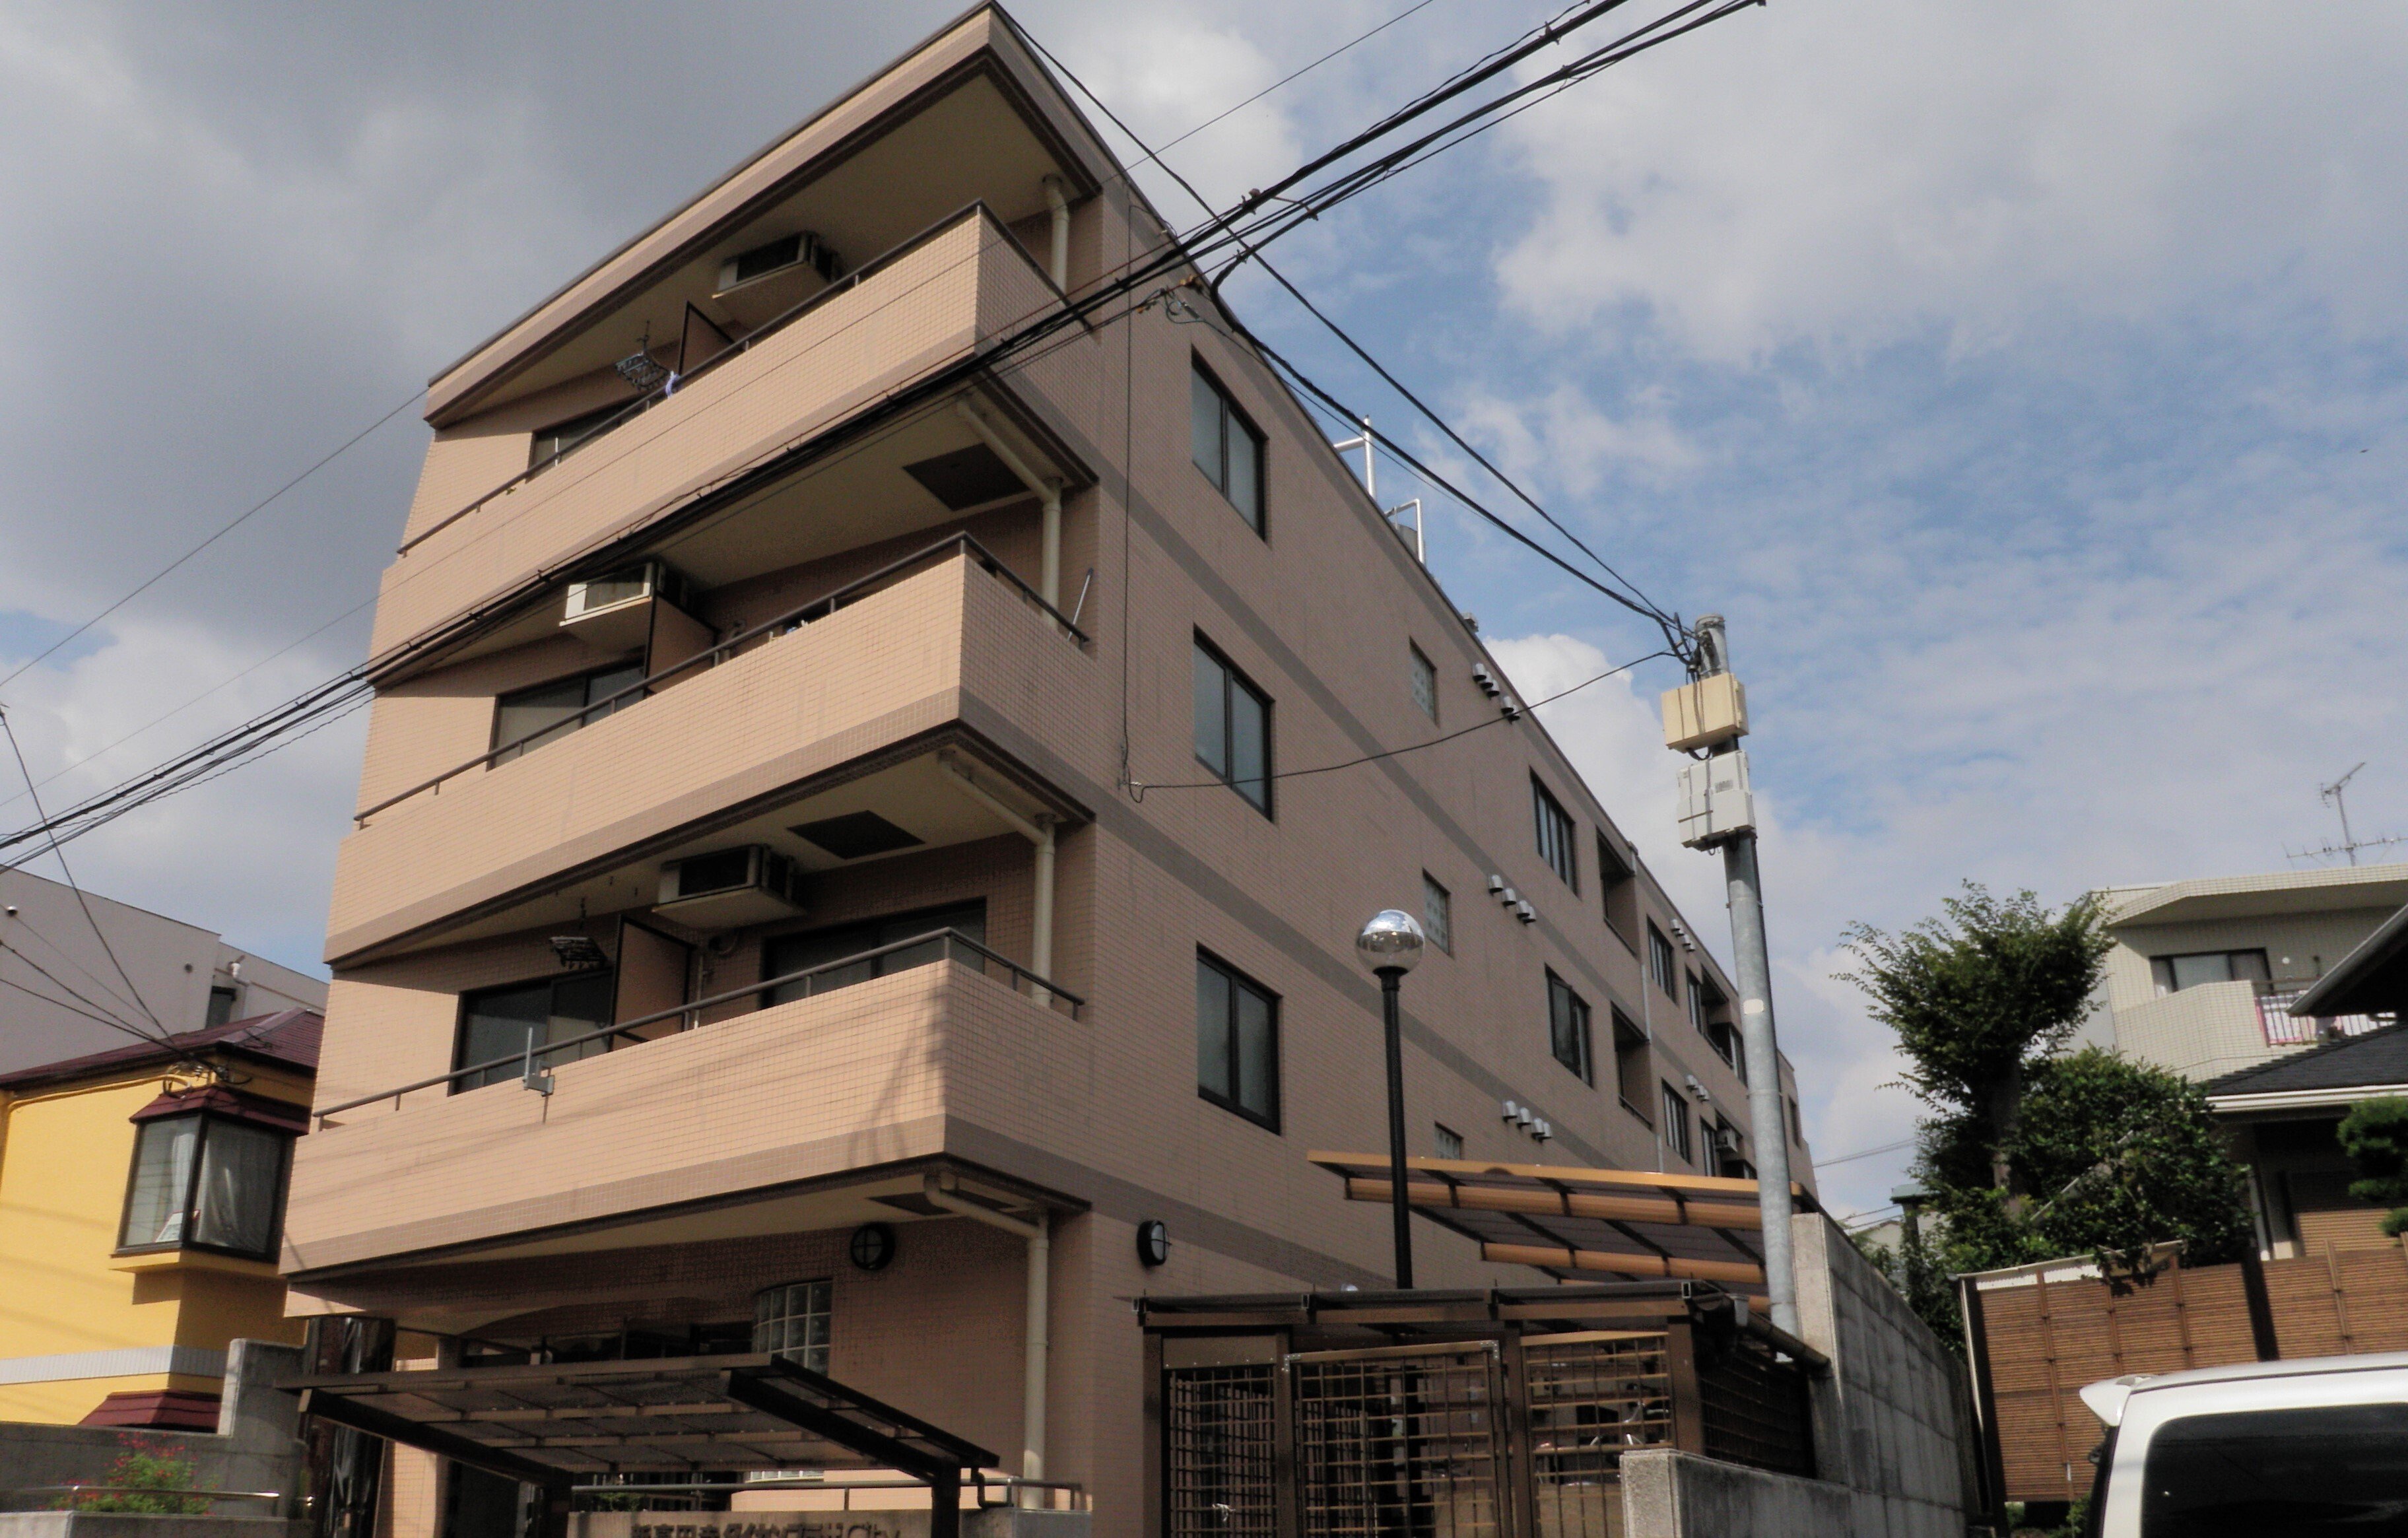
1部屋目の購入から9ヶ月後に2部屋目を購入しました。(日本財託)
「0から1が1番遠い」といいますが、2部屋目の購入は早かったです。
物件の概要は下記のとおり
購入年月日 2010年(平成22年)10月
所在地 東京都杉並区堀ノ内
物件名 新高円寺◯◯〇〇〇 20X号室(4階建てマンションの2階1室)
専有面積 17.24㎡(登記簿 15.14㎡)
築年 平成3年(1991年)
価格 880万円
総費用 930万円
自己資金 100万円
頭金 50万円
諸費用 50万円
賃料 63,000円(月)
表面利回り 8.59%
借入額 830万円
ローン返済額 約32,000円(月)
金利 2.568%
返済期間 30年
キャッシュフロー 約160,000(年)
借入先 ジャックス


この物件は、典型的な都会の狭いバブル期のマンションでした。
最初の物件よりも、融資条件などは良かったのですが、理由はよくわかりません。(金融機関の融資事情は、コロコロ変わります)
この物件も、特に何も問題なく運用できました。
この頃になると「もっと早く不動産投資をしてれば良かった、、」と思うようになっていましたが、物件の買い増しは徐々に厳しくなっていきます。
金融機関から見ると、ワンルームマンションというのは担保価値が低いようです。
そして3部屋目
3部屋目の購入は、2部屋目から約3年後になりました。
当時の状況をよく覚えていないのですが、3部屋目は現金で購入しています。(約600万円)
購入した業者は、「CFネッツ」という不動産コンサルティング会社で、この業界では老舗です。
日本財託で物件を購入した時期に、CFネッツにも個別相談に行ったことはありましたが、「なんか微妙な印象だった」ことを覚えています。
CFネッツは、元々資産家向けの会社なので、私が勝手にそう思ってしまっただけかもしれません。(信頼できる業者だと思います)
色々なところから現金を工面して購入したことを覚えています。(純金なども売却しました)
物件の概要は下記のとおり
購入年月日 2013年(平成25年)5月
所在地 神奈川県横浜市戸塚区上倉田町
物件名 日神パレス〇〇 2XX号室(4階建てマンションの2階1室)
専有面積 18.3㎡(登記簿 15.85㎡)
築年 平成元年3月(1989年)
価格 560万円
総費用 610万円
自己資金 610万円
諸費用 50万円
賃料 49,000円(月)
表面利回り 10.50%
キャッシュフロー 約430,000(年)


この物件は、築年数は古かったのですが現金で購入したためパフォーマンスがよく、CFネッツの管理や客付けも問題ありませんでした。
ちなみにCFネッツで紹介される物件は、築古物件が多いのですが、きちんと市場調査をしているので心配いりません。
現在(2023年)の市場では、600万円程度で購入できる物件は少ないんじゃないかと思います。(団地タイプならあるかもしれない)
4部屋目
中古ワンルームマンションとしては、最後の物件になる4部屋目は、3部屋目の購入から2年後となりました。
購入先は、日本財託です。
物件の概要は下記のとおり
購入年月日 2015年(平成27年)6月
所在地 東京都墨田区本所
物件名 アーバンヒルズ〇〇〇30X号室(9階建てマンションの3階1室)
専有面積 18.49㎡(登記簿 16.19㎡)
築年 平成3年10月(1991年)
価格 1,170万円
総費用 1,220万円
自己資金 200万円
頭金 150万円
諸費用 50万円
賃料 70,000円(月)
表面利回り 7.18%
借入額 1,020万円
ローン返済額 約47,000円(月)
金利 2.412%
返済期間 26年
キャッシュフロー 約71,000(年)
借入先 ジャックス


この頃になるとパフォーマンスが落ちてきていますが、返済期間が26年となった部分が大きかったのかもしれません。
自己資金を200万円投入して得られるキャッシュフローは、年間約7万円です。
今思うと、この物件は買う必要がなかったと感じています。
ざっと、私の中古ワンルームマンション投資の購入経験を書きました。
4部屋合計の表を見ると、この物件のパフォーマンスの悪さがわかります。
ただ、この頃の市況を考えると、こういう数値になるのは仕方のないことだったのかもしれません。
現在は、もっと厳しそうですね。


表の中の「CCR」というのが自己資金に対する利回りになるのですが、3%台だと別の運用方法でも可能な数値だと思うので、「なんで買ったんだろ?」と思ってしまいますが、当時の私は、物件を増やすことを優先していました。
ここまでが、今から約8年前で当時の私は45歳です。
今後は繰り上げ返済していき、ローン完済後は年金代わりにするという方法が一般的だったのかもしれません。
確定申告と開業届のこと

不動産投資を行うと確定申告は必須になります。
最初は「確定申告」という言葉だけで苦手意識が働くのが一般的なサラリーマンだと思います。(私もそうでした)
確定申告の種類には「白色申告」と「青色申告」があるのですが、青色申告の方が「青色申告特別控除」というものがあって、税制面で白色申告より優遇されています。(最初は白色申告になる)
私の場合、不動産投資をはじめてから5年くらいしてから青色申告者になりました。
もっと早くなってればよかったと後悔していますが、当時の私は確定申告について何の知識もない人間だったので「公務員なのに青色申告なんかして大丈夫なのかな?」と変な心配があったのです。
その頃、職場の上司がちょうど地主系の人でして、貸家を何件か持ってることを知っていたので、何気なく聞いてみたことがありました。
「〇〇さん、貸家持ってて確定申告してると思いますけど、青色申告ですか?」と、そしたら「いや白色申告だよ」という回答だったんですね、、
