不動産や節税より畑でトマト育てた方がマシ説 法人化と小規模共済に埋もれるより家庭菜園で生き返れ 利回り3%のために心削ってないですか?

政府の投資推奨宣伝効果&都市部の不動産高騰もあり、NISAはもちろんiDeCo・小規模企業共済・不動産投資など、節税が獏はやりまくな感じがしています。
それにかなり時間と労力かけてません?ストレスたまっていません?それって本当にペイしてますか??
■ はじめに:「節税」とか「不動産」とかやたら騒がれてない?
最近、SNSやブログでよく見かける構図があります。
医師や士業の夫をもつ専業主婦が、法人を立ち上げて不動産投資をしている
iDeCoと小規模企業共済に「絶対入った方がいい」と熱弁
節税・複利・FIRE・法人化のオンパレード
…で、正直こう思いません?
「いや、それ本当に儲かってるんですか?」
■ 不動産投資:利回り“3%”の幻想
まず不動産。
表面利回りが6%でも、実質利回りはせいぜい3%前後➡「5000万円の投資で年150万円」。
固定資産税、修繕、仲介手数料、管理費、空室リスク…
年150万円の収入でも課税されて、さらに法人維持コストも発生
しかもこれ、「ほぼ本業レベルの手間」とストレスを抱える。
なのに、それだけの労力をかけて得られるのは、「5000万円の投資で年150万円」(から課税されて残った手取りは・・・)。
「103万円の壁の中でパートで週2回くらい働いて、気分転換でもしたら?」
■ iDeCo:メリットは不確定、デメリットは確定
iDeCoもよく出てくるけど、考えてほしい。
60歳まで引き出せません(←これは確定)=流動性が低下
節税は確かにされる。けど、投資信託が赤字なら“節税しながら損失”になる:過去SP500など米国投資信託は右肩上がりだからこれからも右肩上がりという保証はどこにもない
将来の税制変更(退職金控除の縮小など)も十分あり得る:すでに議論されている
「つまり、“今の制度が未来もそのまま続く”ことを前提にしてるわけです」
これって、かなり不確実な“制度依存リスク”じゃないですか?
■ 小規模企業共済:節税という名の利回りゼロ預金?
さらに小規模企業共済。まぁ節税がメインであることは理解しますが・・
加入期間が短いと元本割れ
運用実績はほぼ国内債券(=リターンほぼゼロ)。直近の実績は0.40%。この程度の利回りならネットバンクの利息と大差ないわけですが・・・
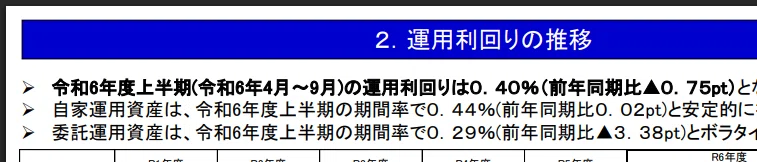
まぁこんなポートフォリオならそうなりますよね・・
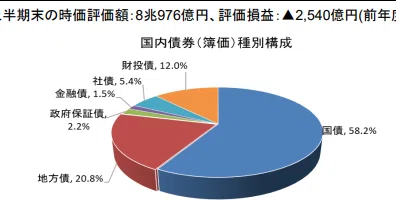
など節税にはなっても結構“罰金付き定期預金”な感じが・・。
もはや「節税」と言いながら、時間とお金の“移動”をしてるだけです。
■ だったら、畑耕せばよくない?
真剣にこう思ってます。
野菜育てる
課税されない
ストレス少ない
家族にも優しい
無農薬・新鮮で、自己肯定感も高まる
土に触れて自律神経が整う(これはマジ)
収穫したミニトマトは、キャピタルゲインじゃなくてビタミンと幸福感をくれます。
■ 結論:「節税」の裏で、“失っているもの”を見よ
節税ビジネスや不動産投資って、よくよく見るとこうなってません?
投資したもの 回収できてますか?
節税?具体的にいくら?それを得るためにどれくらいの作業時間を使っていますか?ストレスも増えていませんか?
法人運営しだせば、この維持・税務対応はずっと続きます。コストは年間6万円以上はかかると思います。
自分だけではなく、「業者」「税理士」「投資信託会社」にお手伝いしてもらえば当然確実に手数料を取っていきます。
賢く見えて、養分になっていませんか?
■ おわりに:
「節税」「法人化」「複利」「資産形成」
…この言葉に踊らされる前に、“自分の暮らし”に本当に必要なことを考えた方がいい。
家庭菜園で豊かになれる人が、不動産投資で不幸になる
現金で慎ましく暮らす人が、法人化で苦しんでいる
ほんとうに増やすべきは、手元の資産ではなく、毎日の納得感かもしれません。
とりあえずパソコン・スマホを閉じて、ミニトマトの苗でも買いに行っては?
