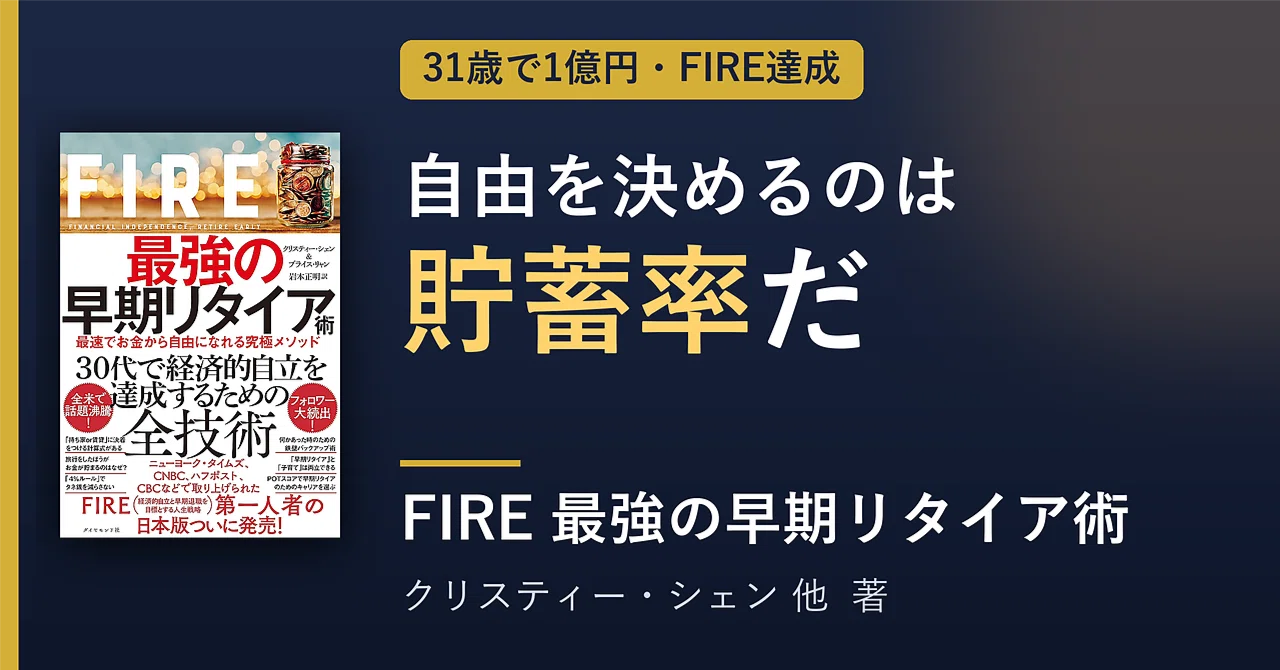
【要約】『FIRE 最強の早期リタイア術』クリスティー・シェン ── 自由を決めるのは年収でなく「貯蓄率」だ

「あと何年働けば、お金の不安から解放されるんだろう」──そう考えたことはないだろうか。
本書は言い切る。自由までの距離を決めるのは、年収の多さではなく「貯蓄率」だと。
全米のFIREムーブメントを牽引する著者が、31歳で1億円を築いた方法を3,400字でまとめた。
📘 本書の主張
早期リタイア(FIRE)の可否を決めるのは、年収ではなく貯蓄率だ。
支出を最適化し、インデックス投資でお金に働かせ、「4%ルール」で取り崩す。この設計図で、誰でもお金の奴隷状態から抜け出せる。
💡 本書の中核メッセージ
本書を貫くのは「お金は目的ではなく、自由を得るための道具だ」という発想だ。
そして自由への距離を決めるのは、年収の多さではなく貯蓄率だと著者は言い切る。いくら稼いでも使い切れば資産は増えない。逆に支出を最適化すれば、平凡な年収でもリタイアは射程に入る。
年間生活費の25倍を貯め、毎年4%を取り崩せば、95%の確率で30年以上資産は尽きない。
お金に働かせる仕組みを一度組み上げれば、労働からの自由が手に入る。これが本書の設計図だ。
🔑 3つのテーマで読み解く要点
🧠 テーマ1:なぜ自由を決めるのは「年収」ではなく「貯蓄率」なのか?
本書がまず壊すのは、「たくさん稼げば自由になれる」という思い込みだ。
著者は、お金がもたらす幸福度に上限があることを研究データで示す。
お金がもたらす幸福度は、年収75,000ドル(約800万円)でピークに達する。
ある水準を超えると、収入を増やしても幸福はほとんど伸びない。なのに人は、増えた収入に合わせて支出も膨らませ、いつまでも自由になれない。
ここで効いてくるのが、著者の原体験だ。1日44セントで育った彼女は、貧しさのなかで「見えない無駄を見つける力」「創造力」「回復力」「適応力」「忍耐力」という5つのスキルを身につけたという。
欠乏という負の経験を、支出を見抜く武器に変えたのだ。
リタイアできるタイミングを決めるのは、年収ではなく貯蓄率だ。
だから本書は「収入を上げる」より先に「支出を最適化する」ことを求める。固定費を削り、貯蓄率を引き上げる。この一点が、自由までの時間を最も大きく縮める。
🛠 テーマ2:どうやってお金を「働かせる」のか?
支出を絞っただけでは、お金は増えない。次に必要なのが、資産に働かせる仕組みだ。
その中心が「4%ルール」である。たとえば年間300万円で暮らすなら、その25倍の7,500万円。この金額を作れば、運用益で生活費をまかないながらリタイアできる計算になる。
ゴールが「年収」ではなく「生活費の25倍」という具体的な数字に変わるのが、本書の強みだ。
その資産をどう作るか。著者の答えは、低コストのインデックスファンドによる分散・長期投資である。個別株で一発を狙うのではなく、「爆発力より継続可能性」を選ぶ。
さらに著者は「地理的アービトラージ」という発想を加える。物価の高い国で稼ぎ、物価の安い地域や国で暮らすことで、生活費そのものを圧縮する手法だ。
稼ぐ場所と使う場所を切り離せば、同じ資産でも自由はさらに広がる。
🎯 テーマ3:リタイア後に資産を枯らさないための備えとは?
FIREの本当の難所は、達成した「後」にある。リタイア直後に株価が暴落したら、資産はあっけなく崩れかねない。
本書はここに2つの安全装置を用意する。
ひとつは「現金クッション」。数年分の生活費を現金で確保しておき、相場が落ち込んだ局面では資産を売らずに現金で食いつなぐ。狼狽売りを避けるための緩衝材だ。
もうひとつが「利回りシールド」。配当や利息といったインカムゲインを厚くしておき、取り崩す元本そのものを減らす工夫である。この2段構えで、暴落が来てもポートフォリオを守り抜く。
そして本書は最後に、FIREの意味を問い直す。
FIREとは、会社を辞めることではなく、選択肢を取り戻すことだ。
経済的自立はゴールではなく、人生の主導権を握り直すための手段にすぎない。働き続けてもいい。やめてもいい。その「選べる状態」こそが、本書の目指す自由だ。
✨ 心に残った3つの示唆
1. 「貯蓄率」という物差しの効きめ
これまで自分は、自由になるには「もっと稼ぐ」しかないと思い込んでいた。
だが本書は、自由までの距離を決めるのは入ってくる額ではなく、残せる割合だと突きつける。手取りが同じでも、貯蓄率を10%から30%に上げるだけでゴールは大きく近づく。
可視化された途端、家計の見方が変わった。
2. 「生活費の25倍」というゴール設定
老後資金は、いくらあれば足りるのか分からないから不安になる。
本書はそれを「年間生活費の25倍」という一つの数字に落とし込む。漠然とした不安が、計算可能な目標に変わる。
しかもその数字は、支出を下げれば自動的に小さくなる。節約が「我慢」ではなく「ゴールを引き寄せる行為」に見えてくる。
3. 貧困を「資産」と捉え直す視点
著者は、極貧の幼少期を恨み節ではなく、無駄を見抜く力の源泉として語る。
コンプレックスや過去の不遇を、強みに反転させる発想は救いになる。
お金の本ながら、根っこにあるのはマインドセットの話だと気づかされた。
総じて本書は、節約術の本でも投資術の本でもなく、「お金との付き合い方を設計し直す本」だ。北米の税制が前提のため日本ではそのまま使えない部分もあるが、「貯蓄率」「25倍」「お金に働かせる」という骨格は、国を問わず効く。漠然としたお金の不安を、具体的な行動計画に変えてくれる一冊である。
✍️ 著者と本書の基本情報
書名:FIRE 最強の早期リタイア術 最速でお金から自由になれる究極メソッド
著者:クリスティー・シェン/ブライス・リャン(訳:岩本正明)
原題:Quit Like a Millionaire(2019)
出版年月:2020年3月
著者のクリスティー・シェンは、中国の貧しい農村の生まれだ。幼少期は「1日44セント」で暮らす極貧を経験している。
一家でカナダへ移住した彼女は、大学でコンピュータ工学を学び、エンジニアとして働き始める。そして徹底した節約と投資を続け、31歳で約100万ドル(1億円超)の資産を築いて早期リタイアを達成した。
夫のブライス・リャンと共にFIREムーブメントの第一人者として知られ、夫婦で運営する金融ブログ「Millennial Revolution」やニューヨーク・タイムズ、CNBCなどで広く紹介されている。
特徴的なのは、貧困経験を「負債」ではなく「資産」と捉え直している点だ。お金がなかったからこそ身についた感覚が、方法論の核になっている。
📚 関連書籍・次の一冊
同テーマ:『FIRE 最速で経済的自立を実現する方法』グラント・サバティエ
FIRE達成者によるもう一つの代表的ガイド。本書が「貯蓄率」を軸にするのに対し、こちらは収入を増やす副業・キャリア戦略にも踏み込む。あわせて読むと、節約と増収の両輪が見えてくる。
対立視点:『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』ビル・パーキンス
「資産を貯めて自由になる」FIREに対し、「資産は使い切って死ね」と説く真逆の一冊。貯めることが目的化する危うさを照らし返してくれる。お金を貯める意味そのものを問い直したい人に。
発展:『ウォール街のランダム・ウォーカー』バートン・マルキール
本書が推奨するインデックス投資の理論的な土台を、データで徹底解説した投資本の古典。「なぜ低コストの分散・長期投資なのか」を腹落ちさせたい人の次の一冊にうってつけ。
📝 まとめ
本書を一言で:お金から自由になるための、貯蓄率ベースの設計図
最大の学び:自由を決めるのは年収でなく貯蓄率。生活費の25倍を作り、お金に働かせ、4%で取り崩す
読むべき人:将来のお金に漠然とした不安がある人/働き方や生き方の選択肢を取り戻したい人/節約と投資をどう両立するか知りたい人
🙏 最後に
ここまで読んでくださり、ありがとうございました。
この記事が役に立ったら、スキ(♡) をいただけると、次の書評を書く励みになります。
同じように書籍要約を発信していますので、よろしければ フォロー もお願いします。
※本記事はプロモーションを含みます。
