IC-Audit 不備の報告

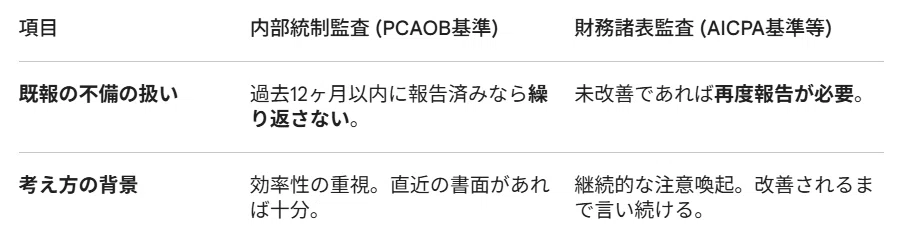
内部統制監査(ICFR監査)におけるPCAOBの規定では、過去12ヶ月以内に書面で報告済みの不備については、今回の報告で「繰り返す必要はない」とされています。
これが、FS監査(特に非上場企業向けのAICPA基準)と混同しやすいポイントです。なぜこのようなルールになっているのか、論理的に整理しましょう。
1. PCAOB AS 2201.82 の規定
"The auditor should not repeat information about such deficiencies that was included in previous annual reports or other communications, provided that those communications were issued within the last twelve months." (監査人は、過去12ヶ月以内に発行された報告書や通信に含まれていた不備に関する情報を、繰り返すべきではない。)
つまり、「一度書面で伝えてから1年経っていないなら、もう分かっているはずだから何度も書かなくていいですよ」という合理的な考え方がベースにあります。
2. 財務諸表監査(FS監査)との違い
FS監査(特にAICPAのAU-C 265など)では、「前年度に報告した重要な不備(Significant Deficiency)や重要な欠陥(Material Weakness)がまだ直っていない場合、当期も再度報告しなければならない」というルールがあります。
3. 注意が必要な「実務上のひっかけ」
ここが試験で非常に間違いやすいのですが、「繰り返さなくてよい」のはあくまで「書面での詳細な説明」のことです。
当期の評価: もちろん、前年の不備が直っていなければ、それは「当期も存在する不備」として監査人は認識し、最終的な監査意見(Adverseにするか等)の判断材料には必ず含めます。
報告の省略: あくまで「報告書という書類作成の手間」において、直近12ヶ月以内に同じ内容を伝えているなら、参照するだけで十分(あるいは記載不要)という意味です。
