セミリタイアのすゝめ(「強く豊かな人生を歩みたい人が退職前にやるべきこと!)

定年退職後に「強く豊かな人生を歩む」ために、必ず済ませておかなければならないことがあります。それは、これからの人生のお金の流れを、俯瞰して把握しておくことです。50歳を過ぎたあたりから「人生終盤をどう生きるのか」と、考える人が増えてくると思います。そして視界がすっきりしないという人のほうが多数派でしょう。それは決して悪いことではありません。VUCAといわれる時代に見通しが霞むのはごく自然なことだと私は思います。
ただし——定年退職が近い人やセミリタイアを具体的に検討されている方は、これだけは必ず取り組むべきことがあります。それはこれからの人生に、いつ、どのくらいのお金が必要になるのか、見通しを立てておくことです。
「退職金があるから大丈夫」で、なぜ老後破産するのか
インターネット上でよく「退職金のまとまったお金があるから大丈夫」という記事を見かけます。こういう人は数値の裏付けをしっかり把握していない人だと思います。また、「生活費が年間400万円、年金は夫婦で300万円、資産運用5%なら200万円の収入があり遊興費も出せるはず」と数値で概略を押さえられている人でも、人生を俯瞰しているレベルとは言えません。いずれにしてもこのような事態にならぬように大事なことは「残りの人生とお金を紐づけて俯瞰する」ことです。そのためにはキャッシュフロー、つまり時系列で収入と支出を考える必要があります。20代30代は少々資産が減ってもやり直しがききますが、50歳中盤を過ぎると、簡単にやり直しというわけにはいきません。人生をきちんと俯瞰してしっかりとした計画を立てなければなりません。
老後破産の場合、経済的に行き詰まる要因は次の4つがあります。
①資産を把握せず旅行、趣味に使ってしまう「金融資産の管理不足」
②投資で資産を目減りさせてしまう「リスク管理不足」
③住宅改修費、車の買替え、介護費用等を想定していない「量的想定不足」
④いつお金が必要になるのか想定していない「時期的想定不足」
管理不足、想定不足のため、気づけば「自分たちが楽しむためのお金」が残っていなかった。。。ということになりかねません。楽しむお金が不足する程度ならいいですが生活の質をぎりぎりまで落とす羽目になり、豊かで楽しい老後どころではなくなるかもしれません。
先ほどのように概算収支を頭で認識しているつもりの人も多いでしょう。しかし、頭で認識しておくこととそれらを書き出して確認することは、俯瞰するという意味において全く異なります。書き出すことによって様々な気づきに出会うことがあるからです。
まず整理すべきは「いつ・何に・いくら」
人生を俯瞰する際、最初に取り組むべきことは、「いつごろ、何に、お金が必要になるのか」を整理することです。つまり、毎年のキャッシュフローを把握しておくということです。キャッシュフローを作成するというのは、言い換えれば、自分の人生を数値として捉え直す作業でもあります。感覚ではなく、客観的に理解できる数値で今後の全ての行動、生き方を計画していく。これが、俯瞰することです。不確実性の高い時代だからこそ、可能な限り人生を俯瞰し、計画を立てておく。そして、計画より悪い方向——つまり資産が計画より減少——に進んでしまった場合にも、その兆候を早期にキャッチできる。立て直すためのプランをあらかじめ持っておけば傷口が浅い間に、軌道修正もしやすくなります。そういう意味で、キャッシュフロー表の作成は、特定の誰かではなく、すべての人に必要な作業だと、私は考えています。
説明が後になりましたが、キャッシュフロー表とは、毎年のお金の収支を想定し、金融資産の残高を予測していく表のことです。これをライフイベントと合わせて作成することで、初めて実践的なライフプランニングが可能になります。
ここから先では、具体的な次の4つのケースワークを見ていきます。60歳早期定年退職が大前提です。
【ケース1】夫60歳早期定年退職済み、妻57歳専業主婦 賃貸住宅
収入は年金と金融資産の配当。 不足分は資産取崩。
【ケース2】夫60歳早期定年退職済み、妻57歳専業主婦 賃貸住宅
収入は夫月3万円、年金、金融資産の配当。不足分は資産取崩。
【ケース3】夫60歳早期定年退職済み、妻57歳専業主婦 賃貸住宅
収入は夫月5万円、年金、金融資産の配当。不足分は資産取崩。
【ケース4】夫60歳早期定年退職済み、妻57歳専業主婦 持家一軒家
収入は年金、金融資産の配当。不足分は資産取崩。
これらのシミュレーションを通して私たちが「より豊かな老後」を築くために、お金とどう向き合えばいいのかを考察していきます。お金と向き合うのが早ければ早いほど、その後の生活を円滑に後押ししてくれます。
まず基本的な生活環境と世帯を取巻く環境は次の通りとします。
1.夫婦2人世帯。夫60歳早期定年退職、妻57歳専業主婦。2人の子供は独立し、別居。未婚。結婚時金銭的要支援。
2.住居は賃貸住宅、及びケースワーク4では持家とする
3.基本的生活費 全国平均的な月額26万円(総務省家計調査報告)。住居費及び旅行遊興費(海外旅行含む)は別計上する。https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
4.81歳以降要介護2(一人では日常生活を送るのが困難な状況)
https://kaigo.benesse-style-care.co.jp/article/knowledge/beginner/shienkaigo/youkaigo2
5.金融資産を5%で運用 配当等増加率2%
6.物価上昇率 年2%(日銀目標値)https://www.boj.or.jp/mopo/outline/target.htm
7.公的年金増加率 年1%(26年度は2%)https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
※キャッシュフローは夫60歳~90歳までの31年間を対象とします。
【ケース1】
1.夫 60歳
60歳早期定年退職
60歳より前倒しで公的年金受給
他に収入なし
2.妻 57歳
専業主婦
60歳より前倒しで公的年金受給
3.住居 賃貸3LDK 月額12万円
4.金融資産 4,000万円(退職金含む、60歳時点で含み益なし)
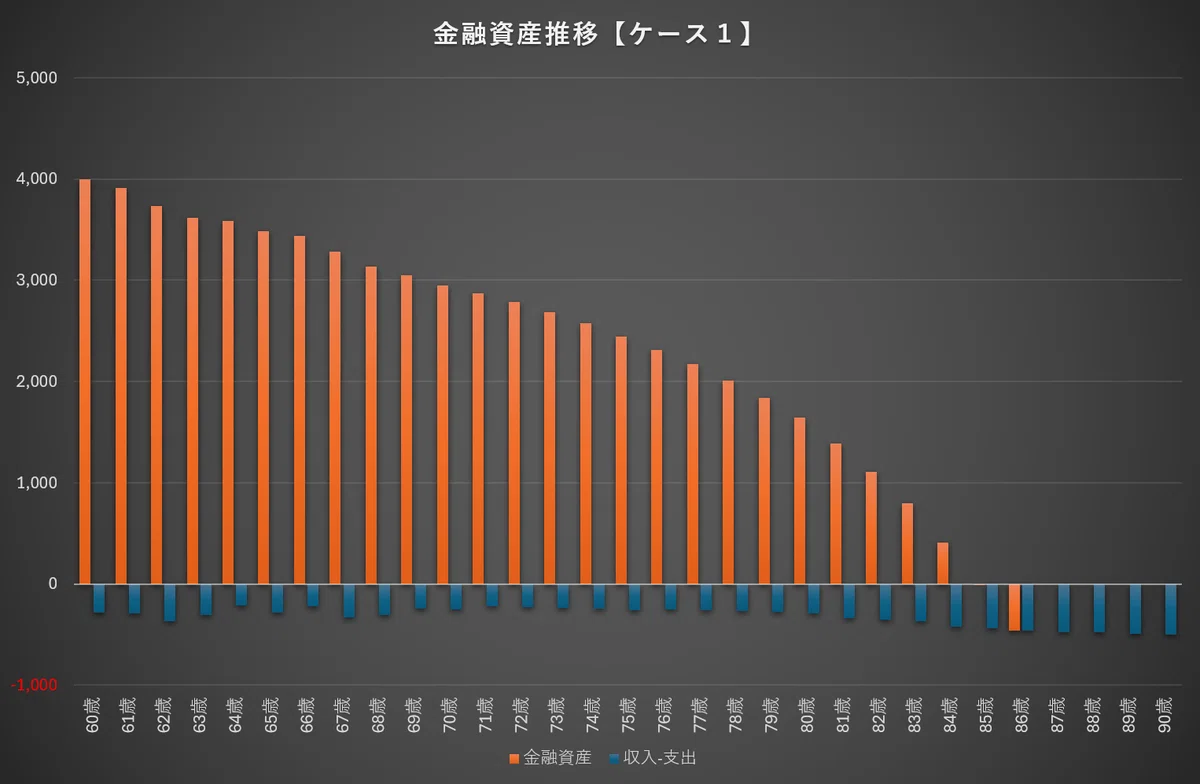
➡NG.85歳で金融資産が枯渇します。
この先の記事では
・ケース2,3,4のシミュレーション結果
・ケース3のキャッシュフロー表、30年間の支出項目別累計割合
・老後破産に至らず、金融資産を守り、豊かに楽しむ暮らしにつなげる具体的行動
について記載しています。
ここから先は
¥ 300
この記事が気に入ったらチップで応援してみませんか?
