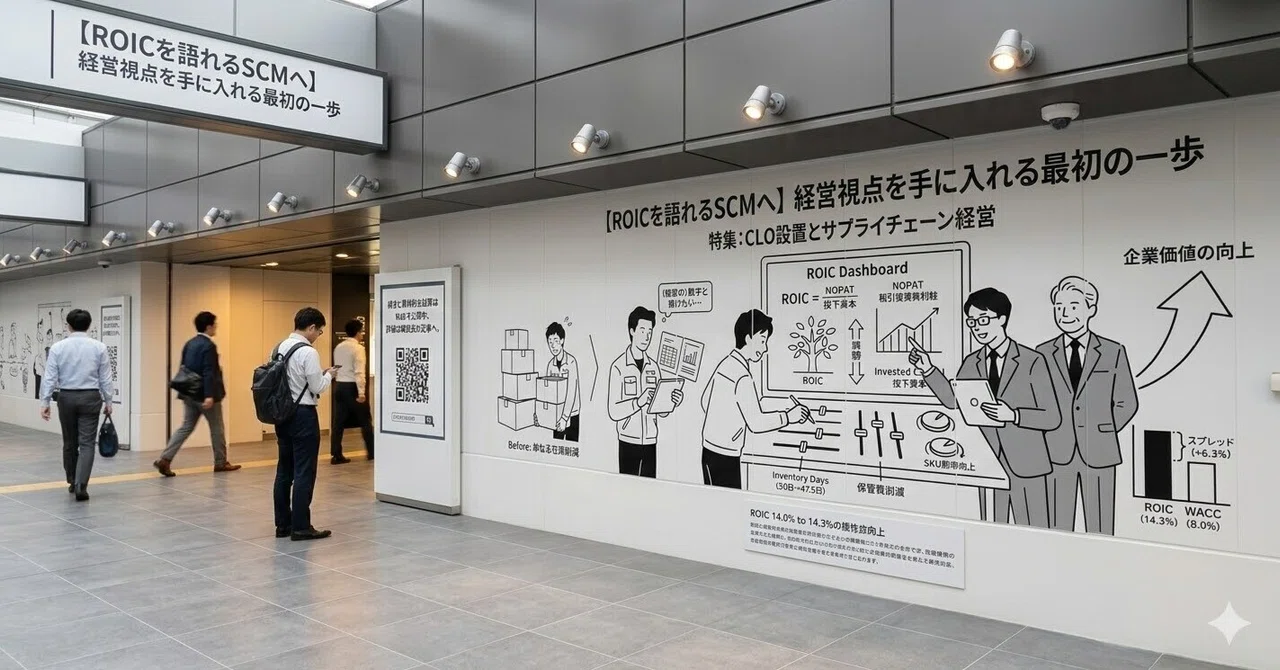
SCMにかかわる人材が、ROICを語れると何が変わるか

CLO(Chief Logistics Officer)の設置、サプライチェーン経営、全体最適。 ここ数年、どの講演に行っても、どの業界のカンファレンスに出ても、同じ言葉が飛び交っている。言語を問わず、だ。
総論は間違っていない。でも毎回、心の中で同じ疑問が湧いてくる。
「んで、具体的になんなん?」
経営目線で全体最適を。リテラシーを上げろ。その通りだ。ただ、その言葉を受け取ったSCMにかかわるメンバーが、何を変えれば、誰とどんな話をすべきなのか?そこまで降りてきている議論を、私はあまり聞いたことがない。
最近、講演準備やJILSの委員会活動の中で、自分なりにこの問いと向き合う時間が増えた。そして少しずつ、手触り感のある説明ができるようになってきた気がしている。
今回は、ロジスティクスにかかわる方を想定して、経営指標であるROICと皆さんの仕事を繋げて語れるようになるための、最初の一歩を書いてみる。
まず、会社の「存在意義」から考える
突然だが、営利企業が存在する意義とは何か。
シンプルに言えば、
「調達したお金を使って、そのコストを上回る価値を生み出すこと」
だ。
会社はお金を2つのルートで調達する。銀行から借りるか、株主から集めるかだ。どちらにもコストがかかる。借入には金利が、株主には配当や株価上昇という期待リターンが求められる。この「調達コストの加重平均」が、WACC(加重平均資本コスト)と呼ばれる指標で、消費財メーカーなら概ね6〜8%というのが現実的な水準だ。梶野が所属する外食の事業会社においても近しい数字を使っている(国ごとに違うが)。
ここが本質なのだが、たとえ利益が出ていても、ROICがWACCを下回っていれば、その会社は経済的に価値を棄損していることになる。
ROIC 7% ー WACC 8% = スプレッド -1%売上があって、PLに利益が出ていても、株主から見れば「そのお金、他に投資した方が良かった」という状態だ。逆に:
ROIC 14% ー WACC 8% = スプレッド +6%この状態が「経済的な価値を生み出している会社」の姿であり、このスプレッドを広げることが経営の本質的な命題になる。
SCMにかかわるメンバーとして、自分の仕事がこの文脈のどこに位置しているかを理解できているか。ここが出発点だ。
ROICの構造を分解する
ROICを用いて、とか最近よく耳にする方もおおいのではないか?ROICの計算式はシンプルだ。
ROIC = NOPAT(税引後営業利益)÷ 投下資本もう少し展開すると:
ROIC =  (売上 × 営業利益率 × (1 - 実効税率))
      ÷  (固定資産 + 運転資本)
                        ↑
ここに「在庫」が入っているSCM担当者が直接手を動かせるのは、主に運転資本サイドつまり在庫だ。
在庫は分母を膨らませる資産であり、持てば持つほど投下資本が増え、ROICが下がる。反対に、在庫を削減すれば投下資本が縮み、ROICが上がる。
そして見落とされがちなもう寄与するのが分子。在庫を削減すれば、保管費(倉庫賃料・作業費)が下がる。契約形態や、自社のPLへの寄与するかにもよるが、コスト削減としてNOPATの改善、つまり分子の改善に繋がる。
在庫削減は、分母と分子の両方に同時に効く。
これがロジスティクスにおける経営貢献の核心だ。
消費財メーカーを想定して試算してみる
百聞は一見にしかず。数字で実際に見てみましょう。
以下は仮定値だが、消費財メーカーとして現実的な水準に設定している。自分の会社の数字と置き換えながら読んでほしい。
〔前提〕
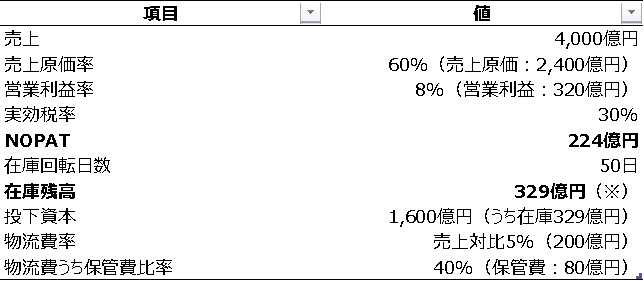
※在庫残高の検算:2,400億 ÷ 365日 × 50日 = 328.8億円
〔ベースROIC〕
ROIC = 224億 ÷ 1,600億 = 14.0%WACC 8%に対してスプレッドは +6.0%。
価値創造額(というらしい:スプレッド × 投下資本)は96億円。
在庫5%削減を「賢く」説明できると、何が起きるか
ここで重要なのは「5%削減」の質だ。
単純に全SKUの在庫を一律で絞るのは、欠品リスクを高めるだけで意味がない。SCM担当者として目指すべきは、SKU効率向上による削減だ。具体的には:
非生産性SKUの削減:売れ筋でもなく、戦略的位置づけもない「なんとなく残っているSKU」を見直す
ABC分析によるサービスレベルの適正化:Aランク品は在庫を厚く、Cランク品は薄く。一律管理をやめる
このアプローチで在庫日数を50日から47.5日に圧縮すると仮定する。
〔改善後の数字〕
在庫残高:2,400億 ÷ 365日 × 47.5日 = 312億円(△16億円)
投下資本:1,600億 ー 16億 = 1,584億円
同時に、在庫が減ることで保管費も連動して下がる。
保管費削減:80億円 × 5% = 4億円
NOPAT改善:4億 × (1 - 0.30) = 2.8億円
改善後NOPAT:224億 + 2.8億 = 226.8億円
〔改善後ROIC〕
ROIC = 226.8億 ÷ 1,584億 = 14.3%「たった0.3pt」ではない、という読み方
14.0% → 14.3%。数字だけ見ると小さく感じるかもしれない。
ここでWACCと並べてみる。
              改善前          改善後
ROIC         14.0%    →     14.3%
WACC          8.0%           8.0%
             ──────         ──────
スプレッド    +6.0%    →     +6.3%

投下資本     1,600億         1,584億
             ──────         ──────
価値創造額 96億 → 約100億(+4億円)スプレッドが0.3pt広がったということは、この会社が1年間に生み出す経済的付加価値が約4億円増えたということだ。
在庫の見直しというSCM担当者の意思決定が、経営が語る「企業価値の向上」に直結している。これを自分の言葉で説明できる人間が、SCM部門に何人いるか。
ひとつ、現実的な話をしておきたい。
SKUの削減やサービスレベルの見直しは、社内でかなりの抵抗を生む。「欠品リスクが上がる」「営業が困る」「お客様への影響が出る」
こうした声は、現場では正論として機能する。それが在庫削減の議論をいつも宙に浮かせる。
だからこそ、ROICの使い方を逆にしてみることをお勧めしたい。
「在庫を削減した結果、ROICがどう改善するか」を計算するのではなく、「ROICをXX%改善するために、在庫削減はどの程度必要か」と逆算するのだ。
経営目標から在庫削減幅を導き、そこから必要なSKU整理やサービスレベルの再設計を定義していく。
この順序で議論を組み立てると、現場の抵抗に対して「感覚論」ではなく「経営の数字」で応答できるようになる。在庫削減は目的ではなく、企業価値向上という目的に対する手段として位置づけられる。それだけで、社内の議論の質が変わる。
さらに、多くの場合経営陣の後押しがあったうえでの施策になることは、言及するまでもない。
さらに伸びしろがある
今回試算したのは、在庫(流動資産)の改善だけだ。
投下資本1,600億円の残り1,271億円には、倉庫・物流設備・システムといった固定資産が含まれている。
自動化投資による作業費の構造改革
倉庫拠点の統廃合・ネットワーク再設計
リース vs 所有の判断最適化
こうした領域まで踏み込めば、固定資産サイドからも投下資本を圧縮し、ROICへの貢献をさらに試算できる。アセットが重たい事業においては今回はスコープ外としたが、更なる伸びしろとして認識しておくだけで、経営との会話の幅が変わる。
アンテナを張って、手を動かすことから
経営に刺さる会話は、感覚ではなく「数字の構造理解」から生まれる。
まず一歩目として、自社のPLと在庫残高を財務部門やFP&Aから入手してみることをお勧めしたい。在庫回転日数を計算し、ROICを自分で試算してみる。その手触り感が、CLOの大号令を「自分ごと」に変える。
「経営目線で全体最適を」
の言葉を、自分の数字で語れるようになることが、SCMにかかわる皆さんにとって、リーダーとしても、キャリアとしても、価値ある投資だと思っている。
