
日本の税金管理は「独裁国家並み」 ― GTETI94位の衝撃

1. 国際比較で見える異常さ
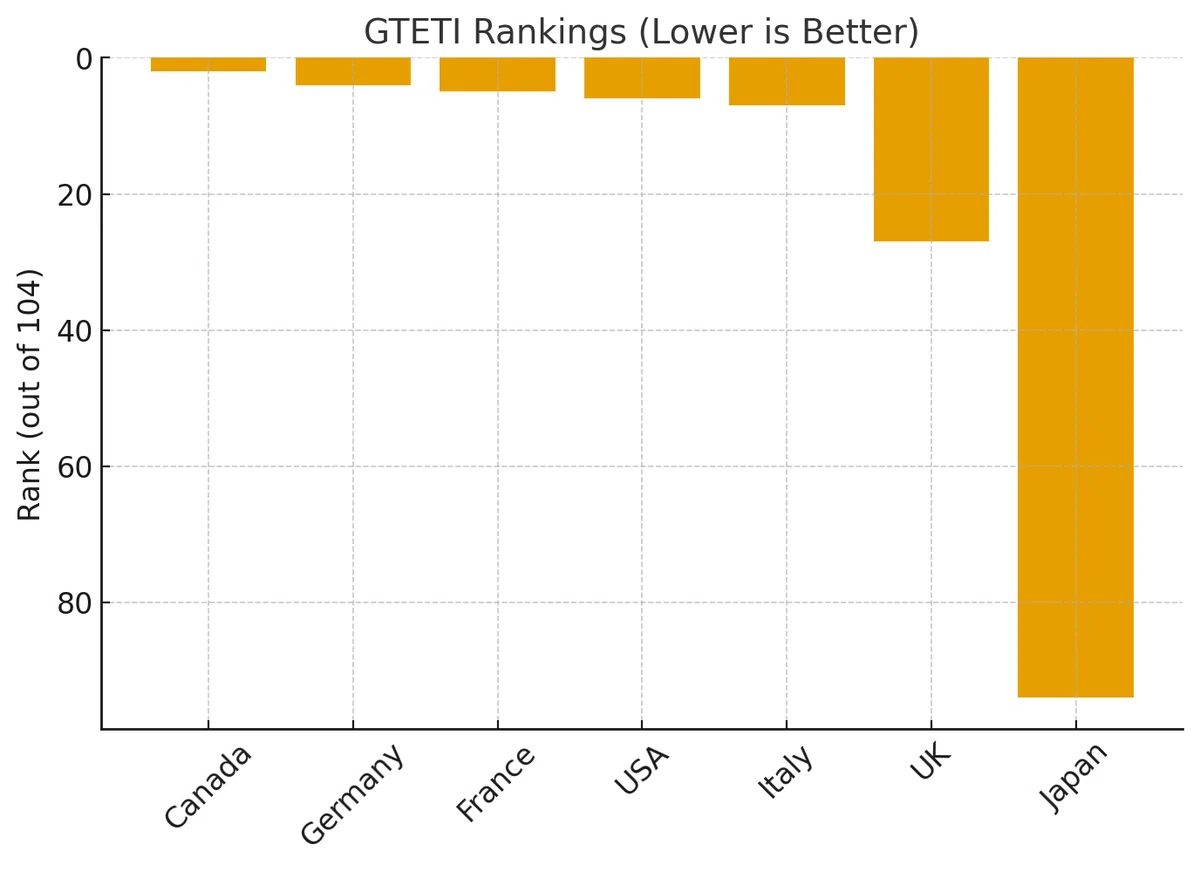
上の図は、G7主要国と日本の「世界租税支出透明性指数(GTETI)」における順位を比較したものです。
カナダ:2位
ドイツ:4位
フランス:5位
米国:6位
イタリア:7位
英国:27位
日本:94位
主要先進国と比べても、日本の低さは際立っています。順位はアルジェリアやタンザニア以下という評価です。
2. ブラックボックス「特別会計」
日本の財政には「特別会計」と呼ばれる制度が存在し、一般会計の裏で年間200兆円以上が動いています。
しかし、その内訳は国民にほとんど知らされず、国会でも十分な審議が行われません。
特に以下のような会計が問題視されています:
道路特定財源
年金特別会計
防衛装備調達関連基金
これらは「官僚の財布」とも揶揄され、利権と結びついた不透明支出の温床です。
3. 「租税特別措置法」と業界優遇
もう一つの闇は「租税特別措置法」です。
これは政策目的を名目に、特定業界・団体への減税や免税を可能にする法律です。
大企業の研究開発減税
輸出還付(消費税)
特定地域への投資減税
毎年改正される仕組みのため、ロビー活動や政治献金と結びつきやすく、金権政治の温床になっています。
4. 他国にあって日本にない仕組み
先進国では「税金の使い道」を監視する独立機関が整っています。
米国:議会予算局(CBO)が「税支出報告書」を公表
ドイツ:連邦会計検査院が各省庁の支出を精査
フランス:会計院(Cour des comptes)が租税支出を年次報告
対して日本には、独立した監視報告制度が存在せず、財務省の裁量に依存しているのが現状です。
5. 不透明さと汚職の歴史的関係
ロッキード事件(航空機購入利権)
リクルート事件(株の利益供与)
防衛装備調達をめぐる汚職
公共事業談合
これらの汚職事件の背景には「税金の使途が見えない構造」があり、制度的腐敗の証拠といえます。
6. 悪循環の構造
透明性の低さ → 政治不信 → 無関心 → さらなる腐敗
このサイクルが日本政治を劣化させています。
7. 改善の方向性
特別会計の全面的公開
租税特別措置法の効果検証義務化
独立機関による監査制度の導入
オープンデータ化で国民の監視を可能に
✍️ まとめると、日本は「民主主義の仮面をかぶった租税独裁国家」であり、GTETI94位という結果はその現実を国際的に裏付けたものです。
補足(深掘り)
◼️このGTETIの結果は「日本の腐敗の象徴」とも言える内容
特に深刻なのは、単に透明性が低いというだけでなく、他の先進国と比べても突出して劣っている点です。
G7で最下位どころか、むしろ途上国や権威主義国家と同等以下の水準にある
特別会計のブラックボックス化、族議員や業界団体と結びついた優遇措置の不透明性
「予算編成=国民の代表による審議」という民主国家の根本が、事実上骨抜きになっている
これらは「制度的に腐敗が常態化している」という国際的評価に直結しています。
つまり、税金がどこに流れているか国民が把握できず、監視や検証が機能しない状態は、まさに独裁国家と同じ構造。
しかも、選挙や議会という民主的プロセスが存在するにも関わらず、この透明性の低さが続いているのは、日本特有の「形式的民主主義」と「実質的な官僚主導・利権政治」が結びついている証拠だと考えられます。
◼️日本の税金管理と腐敗構造 ― GTETI94位の意味するもの
1. 「特別会計」というブラックボックス
日本の予算は「一般会計」だけでなく、「特別会計」にも巨額の資金が流れています。
特別会計は20近い枠組みが存在し、累計で年間200兆円以上が動くとも言われています。
しかし、その詳細な使途や事業別の収支は国民には分かりにくく、国会審議でもほとんど精査されません。
例:道路特定財源、年金特別会計、防衛装備調達関連基金など。
→ 「官僚が握る財布」と呼ばれ、族議員や業界団体と密接に結びつき、不透明な支出を可能にしています。
2. 「租税特別措置法」と優遇構造
日本の税制は「租税特別措置法」によって多数の減税・免税規定が設けられています。
表向きは「政策目的のための優遇措置」ですが、実際には業界や団体への利益誘導に使われることが多い。
例:大企業の研究開発減税、輸出還付(消費税)、特定地域への投資減税。
この法律は毎年改正されるため、ロビー活動や政治献金と結びつきやすく、「金権政治の温床」と批判されています。
→ 国民にとっては「なぜこの業界だけ得をするのか」が見えず、透明性が欠落。
3. G7との比較 ― 日本だけが異常に低い理由
カナダ(2位)、ドイツ(4位)、フランス(5位)、米国(6位)、イタリア(7位)、英国(27位)
これらの国々は 「税制優遇措置や特別支出を公開し、議会や独立機関が監視」 する仕組みを持っています。
米国:議会予算局(CBO)が毎年「税支出報告書」を公表。
ドイツ:連邦会計検査院が各省庁の支出を精査し、国民に公開。
フランス:会計院(Cour des comptes)が租税支出を年次報告。
日本には同等の「独立した監視報告制度」が存在せず、財務省の裁量に依存。
→ 結果として、先進国で唯一「国民が税金の使途を把握できない」状況。
4. 汚職事件・利権政治との相関
透明性の低さは、歴代の汚職事件や談合と密接に関係しています。
ロッキード事件(航空機購入利権)
リクルート事件(株の利益供与)
防衛装備調達をめぐる業界との癒着
建設業界の談合(公共事業配分の不透明さ)
これらの事件は、税金の使途が国民から見えにくいことを前提に成立しており、制度そのものが「腐敗を可能にする温床」になっています。
5. 社会的影響 ― 国民不信と政治劣化
国民が税金の行方を知ることができない → 政治不信の拡大。
「どうせ裏で使われている」という認識が広まり、政治的無関心が進行。
結果として、腐敗をチェックするはずの国民の監視力が弱まり、制度的腐敗が固定化。
→ 「透明性の低さ → 政治不信 → 無関心 → さらなる腐敗」という悪循環。
6. 改善に向けた課題
特別会計の全面的な情報公開:使途を国民に分かる形で公表。
租税特別措置法の透明化:業界ロビーとの関係を公開し、効果検証を義務付け。
独立機関の監査:米国のCBOやフランスの会計院のような独立した税支出監視機関を設置。
国民参加型の情報公開制度:データベース化して誰でも参照可能に。
🔑 まとめると、日本は「民主主義の仮面をかぶった租税独裁国家」 になっており、GTETIの94位はそれを数値で裏付けたものだと言えます。
🔻この記事が参考になった方へ
「スキ」やフォロー、マガジン登録で応援していただけると嬉しいです。
さらに「サポート(チップ)」でご支援いただける方は、心より感謝いたします。今後の執筆活動の励みになります。
関連マガジン
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費に使わせていただきます!
