【米国株決算_2026年度第2四半期決算_IBM】7/14の25%大暴落を経て本決算!IBM(IBM)Q2決算が示す「AIインフラシフトの煽り」と「watsonxによる反撃のシナリオ」

2026年7月22日(現地時間大引け後)、ITサービスおよびハイブリッドクラウド大手のIBM(International Business Machines Corp., NYSE: IBM)が、2026年度第2四半期(4~6月期)決算を発表しました。
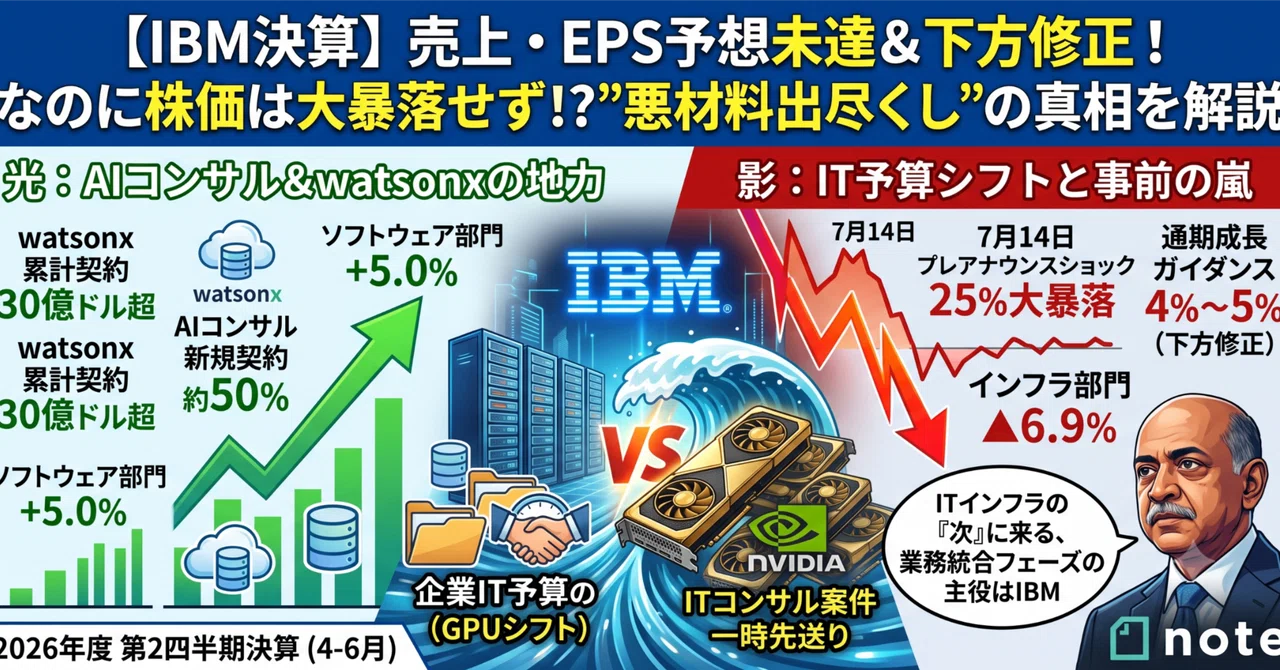
今回の決算は、売上高が171.6億ドル(前年同期比1.0%増)、調整後EPSが2.93ドルとなり、ともに市場コンセンサス予想(売上高178.6億ドル、EPS 3.01ドル)を下回る結果となりました。また、通期の売上高成長率見通しを従来の「5%超」から「4%〜5%」へ下方修正しました。
しかし、決算発表後の時間外取引では、株価は一時+2%〜+3%上昇したのち、横ばい圏で揉み合う展開となりました。
「なぜ売上高・EPSともに予想を下回りガイダンスも下方修正されたのに、株価は大暴落しなかったのか」。その背景には、決算発表前の7月14日に行われた記録的な警告(プレアナウンス)と25%の大暴落があります。詳しい構造と投資判断を解説します。
1. Q2(4〜6月期)実績値
発表された主要数値を前年同期および市場コンセンサス予想と比較して整理します。
売上高
当期実績:171.6億ドル(前年同期比 +1.0%)
市場予想(コンセンサス):178.6億ドル
調整後EPS
当期実績:2.93ドル(前年同期 2.43ドルから +20.6%)
市場予想(コンセンサス):3.01ドル
セグメント別売上高
ソフトウェア部門:78.0億ドル(前年同期比 +5.0%)
コンサルティング部門:53.0億ドル(前年同期比 0.0% / 恒常為替ベース +1.0%)
インフラストラクチャー部門:38.0億ドル(前年同期比 ▲6.9%)
通期売上成長率ガイダンス
修正後:4%〜5%(従来の「5%超」から下方修正)
予想未達も黒字をしっかり堅持 売上高は171.6億ドル(前年比1.0%増)と市場予想に届きませんでしたが、本業の収益性は高く、調整後EPSは前年同期の2.43ドルから2.93ドルへと+20.6%拡大し、純利益ベースでの黒字を堅固に維持しています。
2. 7月14日の「プレアナウンスショック」とAIインフラシフトの罠
IBMの今回の決算を理解する上で最も重要なのが、決算発表直前の市場動向です。
🔴 7月14日:過去最大級となる▲25%超の大暴落の背景 本決算の約1週間前(7月14日)、IBMは異例の事前プレアナウンスを行い、「Q2売上高が市場予想を下回る見通しである」と市場に警告を発しました。この発表により、IBMの株価は1日で約25%という過去最大級の暴落を記録しました。 売上減速の最大の理由は、企業のIT予算が「一時的にAIハードウェア(Nvidia GPU、サーバー、ストレージ)調達へ急激にシフトしたこと」です。企業がAIインフラの確保を最優先した結果、IBMが強みを持つ従来のITコンサルティングやソフトウェア導入プロジェクトの決定が一時的に先送り・減速しました。
🟢 7月22日:本決算後の「悪材料出尽くし」 7月14日の時点で「予想未達」と「ガイダンス引き下げ」という最悪のシナリオが株価に織り込まれていたため、7月23日早朝の本決算開示では「想定内の悪材料」として買い戻しが先行。一時+2%〜+3%上昇したのち、冷静な揉み合いへ移行しました。
3. watsonxと生成AIコンサル(累計30億ドル超)の地力
IBMのビジネスモデルの中核は、着実にAI時代へと適応しています。
Red Hatとハイブリッドクラウド ソフトウェア部門(78.0億ドル、前年比+5.0%)では、オープンソース&ハイブリッドクラウド基盤であるRed Hatが安定成長を維持しています。
watsonx主導のAIコンサル 生成AIプラットフォーム「watsonx」を活用したエンタープライズ向け案件が急増。現在、コンサルティングの新規契約(signings)の約50%、バックログ(受注残)の30%以上を生成AI関連が占めており、AIコンサル案件の累計金額は30億ドルを突破しました。
4. 投資評価:AIインフラ構築の「次」に来る統合フェーズの主役
IBM(IBM)の投資評価と今後の見通しです。
🚨 注意すべきポイント(影)
企業IT予算のハード偏重:企業がGPUやデータセンターインフラの購入に予算を振り向ける局面が続く間は、コンサルティング売上(53億ドル、横ばい)の本格回復に数四半期かかる可能性があります。
👍 長期保有における強み(光)
「インフラ調達」から「業務統合(コンサル)」へのシフト:企業がAIサーバーを揃えた後、必ず「どう業務に組み込むか」というコンサルティングとセキュリティ、ハイブリッドクラウド構築が必要になります。IBMはこのフェーズで最大の受益者となります。
割安感(バリュエーション調整)と高い配当:7/14の大暴落により株価の過熱感が完全に吹き飛び、株価収益率(PER)は割安水準へ低下。高水準で安定した配当利回りが下値を強力に支えます。
まとめ
IBMの2026年第2四半期決算は、「企業IT予算のAIインフラ(GPU)シフトにより売上高(171.6億ドル)とEPS(2.93ドル)が予想を下回り、通期見通しも4〜5%へ下方修正されたものの、7/14の25%大暴落で悪材料が完全に織り込まれていたため、本決算後は『悪材料出尽くし』で揉み合いとなった決算」でした。
7月の事前急落により、市場の過剰な期待とリスクはすでに消化されました。watsonxを軸としたAIコンサル契約(累計30億ドル超、新規契約の50%)は着実に拡大しています。
企業がAIインフラ構築を完了し、実際の業務プロセスへの組み込み(AIコンサル・ハイブリッドクラウド)へ舵を切る中長期の展開において、割安水準まで調整されたIBMは、高配当を享受しながらAIトランスフォーメーションの波に乗れる優れたバリュー/グロース銘柄であると判断します。
免責事項:本記事は情報提供のみを目的としており、特定の株式の購入や売却を推奨するものではありません。投資に関する最終決定は、ご自身の責任において行われますようお願いいたします。

