そのランチ、経費で大丈夫?一人社長のレシート整理

高い食事より、普通のランチの方があとで困ることがあります。
1,200円の定食。
680円のコーヒーセット。
移動中に買った軽食。
ひとつひとつは小さい。でも、何となく会社に入れ続けると、数か月後の自分が手を止めます。
「これ、何の支出だったっけ」と。
一人社長の食事代は、ズルをしたい人だけが迷う話ではありません。
朝から仕事をしている。移動もしている。打ち合わせ前に急いで食べた。完全な私用とも言い切りたくない。
その感覚、かなり分かります。
ただ、食事は仕事をしていない日にも発生します。だから、金額の大小だけで見ると危ない。
残しておきたいのは、「そのレシートに仕事の理由があるか」です。
仕事中のランチでも、会社が払う理由は別
一人社長になると、仕事用の財布と自分の財布が近くなります。
会社のカードがある。会計ソフトがある。レシートを撮れば、すぐ入力できる。
便利です。ぶっちゃけ、便利すぎるくらいです。
でも、その便利さが迷いも増やします。
たとえば、午前中に資料を作って、昼に近所の店でランチを食べた。午後も仕事をした。本人の感覚としては、たしかに仕事の日です。
ただ、そのランチを会社が払う理由まであるかは、また別の話。
法人の損金に算入される費用は、別段の定めがあるものを除き、売上原価、販売費・一般管理費その他の費用、損失などとされています。販売費・一般管理費等は、事業年度終了日までに債務が確定しているものなどが対象です。
「仕事の日に食べた」だけでは、少し弱い。
食べた時間ではなく、食べた理由。
ここを残しておくと、あとで慌てません。
「安いから大丈夫」は、いちばん残りやすい
高級店の領収書なら、さすがに立ち止まります。
でも、普通のランチはつい入れたくなる。
コンビニ、カフェ、駅前の定食屋。1回の金額は小さい。だから「まあ仕事中だったし」と思いやすいんですよね。
けれど、小さい支出ほど回数が増えます。
月に数回ならまだ見返せる。毎週、毎日となると、レシートの山の中で理由が薄くなっていきます。
「これはA社訪問前の待機時間だった」
「これは展示会の現地確認中だった」
「これはただ昼を食べただけだった」
この違いが残っていないと、全部同じ顔に見えます。
食事代は、安いから安全なのではありません。
安いからこそ、何となく増えやすい。ここを少し疑うくらいでちょうどいいです。
一人で食べたランチは、相手の代わりに目的を残す
取引先と食事をした場合は、まだ説明の材料があります。
相手がいる。会社名がある。話した用件がある。
もちろん、相手がいれば何でも経費になるわけではありません。それでも、「なぜその場にいたのか」は書きやすい。
一方で、一人で食べたランチは違います。
誰かと打ち合わせをしたわけではない。接待でもない。会議でもない。けれど、仕事の流れの中にあった。
ここが一人社長の迷いやすい場所です。
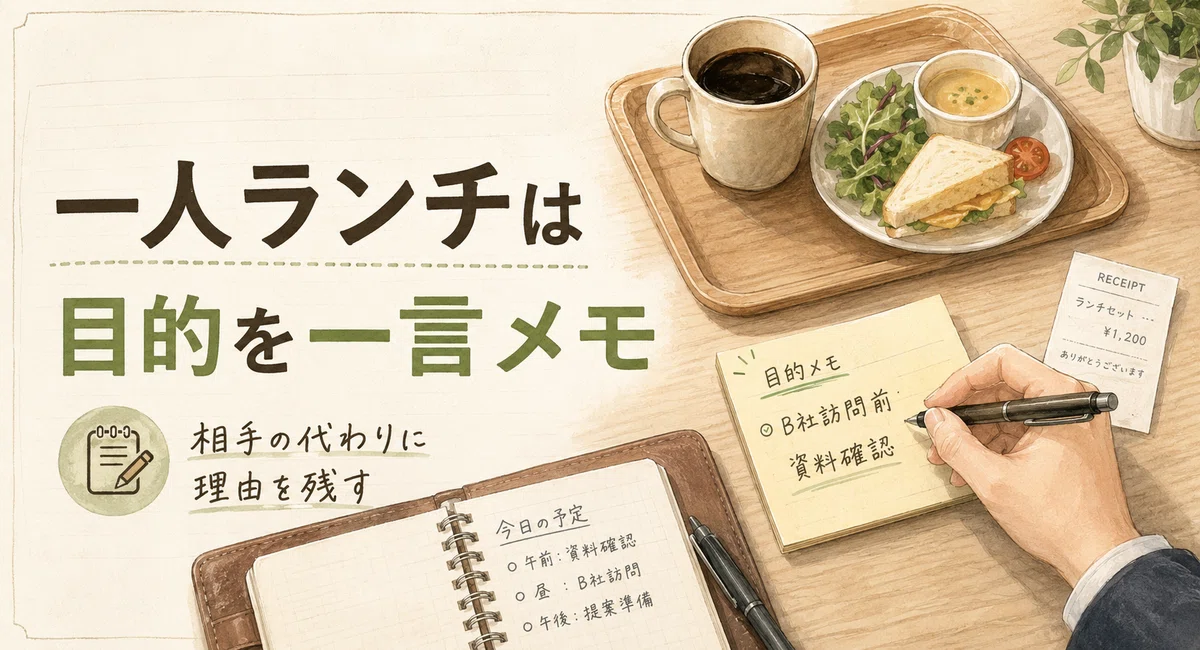
僕なら、一人の食事代では「相手の代わりになる業務上の理由があるか」を先に置きます。
取材。現地確認。出張先での待機。展示会視察。打ち合わせ前の資料確認。移動が続く日の軽食。
こういう言葉が自然に出るなら、メモに残しておきたい。
逆に、「忙しかったから」「仕事していたから」だけだと、あとでかなり弱い。
その言葉は、ほとんどの日に使えてしまうからです。
メモは長文より、あとで読める一文
食事代のメモは、立派な議事録にしなくて大丈夫です。
むしろ長くしようとすると、続きません。
「B社訪問前、提案資料の最終確認」
「展示会視察後、撮影メモ整理」
「C社担当者と納期相談」
「出張先で午後面談前の待機」
このくらいで十分です。
大事なのは、未来の自分が読んで分かること。
決算前の自分は、だいたい疲れています。半年後に会計ソフトを見て、「この1,280円は何だったかな」と思い出すのは、正直きつい。
しかも、税理士や調査官が見る場合もあります。
その人たちは、その日の自分の忙しさを知りません。
だから、メモは気合いではなく引き継ぎです。
今日の自分から、未来の自分へ渡す短い説明。
そう考えると、一言でも残す意味が出てきます。
10,000円の基準を、普段のランチに持ち込まない
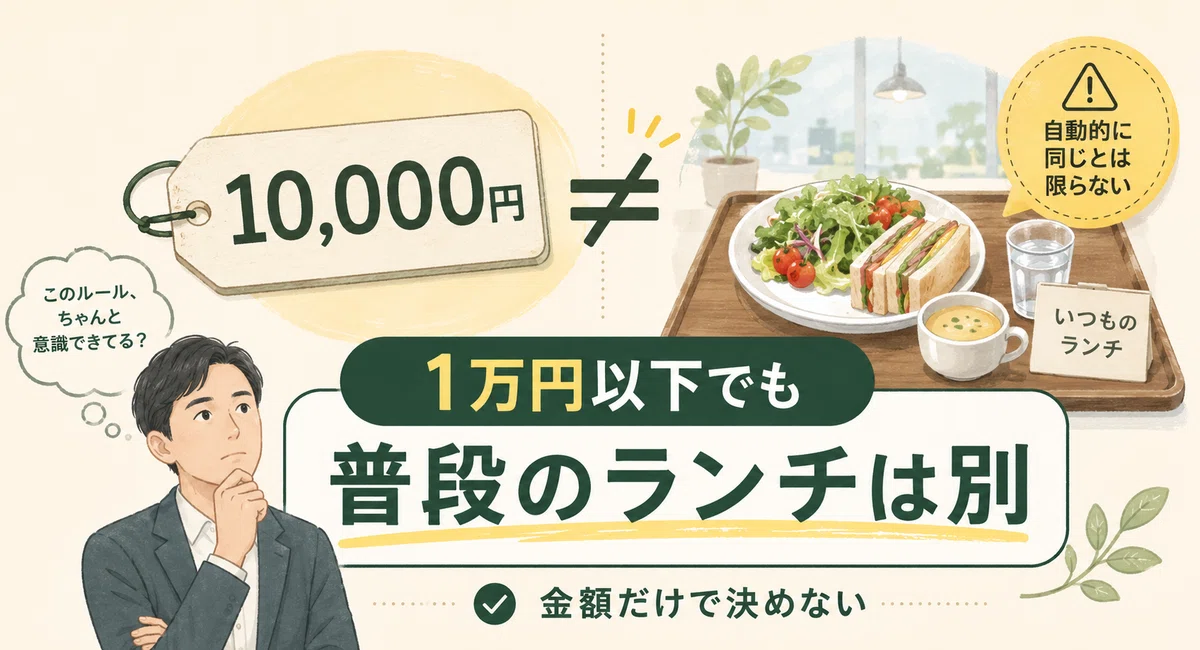
飲食費の話では、1人当たり10,000円以下という基準を見かけることがあります。
ここは誤解しやすいです。
令和6年4月1日以後に支出する一定の飲食費について、交際費等の範囲から除かれる金額基準が1人当たり10,000円以下へ引き上げられています。この扱いは、飲食の年月日、参加者、人数、金額、飲食店名などを記載した書類を保存している場合に適用されます。
ただし、これは「一人社長の普段のランチなら10,000円まで会社で大丈夫」という意味ではありません。
この基準は、一定の飲食費が交際費等の範囲から除かれるかどうかの話です。しかも、専らその法人の役員・従業員・親族に対する接待等のための支出は除かれます。
だから、金額だけで決めない。
誰と食べたのか。
何のためだったのか。
記録は残っているのか。
このあたりを飛ばして「10,000円以下だから」と処理すると、この記事で言いたい方向とは逆に危なくなります。
食事代は、数字より場面です。
勘定科目の名前より、中身を見る
食事代を見ると、すぐに科目名を探したくなります。
会議費なのか。交際費なのか。別の処理なのか。
でも、一人社長の場合、名前を先に決めると、あとから理由を寄せたくなります。
「会議費にしたいから、会議っぽく書く」
「交際費にしたいから、相手を書いておく」
この順番は、ちょっと危ない。
先にあるべきなのは、実際の場面です。
誰といたのか。何を話したのか。何の案件だったのか。なぜ会社が負担する支出として見るのか。
そのあとに、会計処理を確認する。
また、会社が役員や使用人に食事を支給する場合は、一定の要件を満たさないと給与として課税されることがあります。給与として課税されないためには、役員や使用人が食事価額の半分以上を負担していること、会社負担額が月額7,500円以下であることなどが要件として示されています。
一人社長自身の通常の食事代は、特に雑に扱わない方がいい。
科目名で安心する前に、中身を見ます。
レシートだけでは、仕事の理由までは残らない
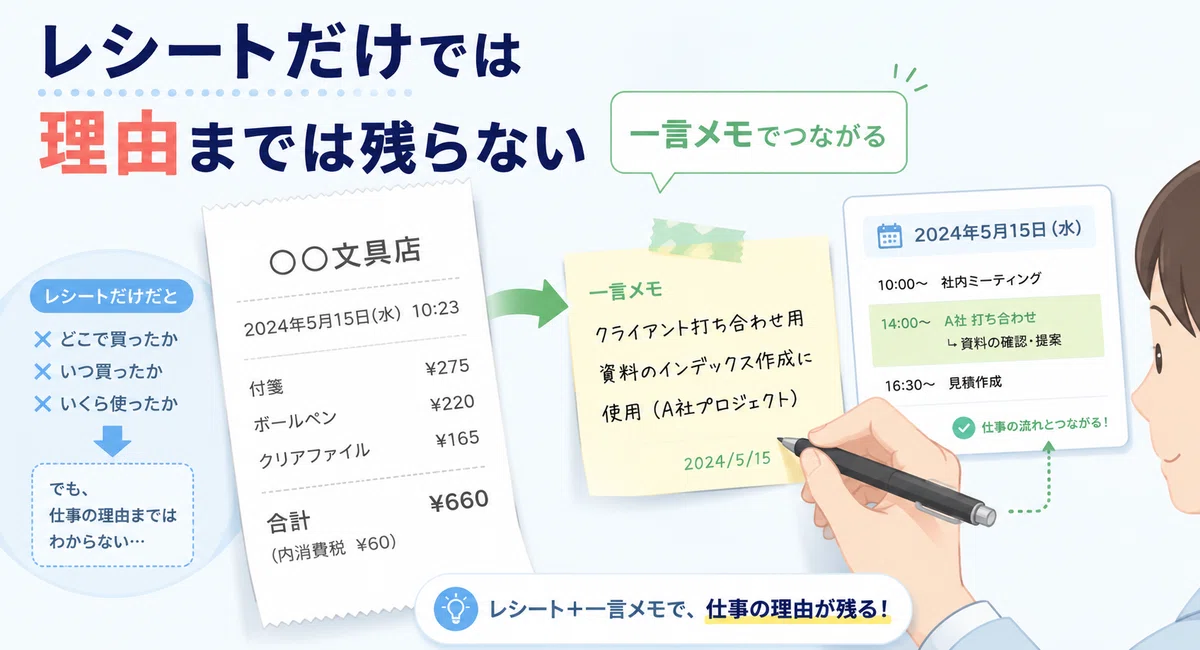
レシートには、店名、日時、金額、品目が残ります。
でも、「なぜ会社が払う必要があったのか」までは書かれていません。
カフェのレシートを見ても、そこに「A社との打ち合わせ前に資料確認」とは書いていない。定食屋のレシートを見ても、「展示会視察後の移動中」とは分からない。
だから、一言だけ足す。
紙なら裏に書く。写真で残すならファイル名やメモ欄に入れる。会計ソフトを使っているなら摘要欄に残す。
「B社前、提案資料確認」
「出張先、午後面談前」
「D社担当者、契約更新相談」
これだけで、ただの紙ではなくなります。
食事代で怖いのは、レシートがないことだけではありません。
レシートはあるのに、仕事とのつながりが消えていることです。
前後の予定があると、話が通りやすい
食事代は、その瞬間だけ切り取ると弱く見えます。
でも、前後の予定と並べると、話が通りやすくなることがあります。
午前に訪問。昼に移動先で食事。午後に現地確認。
この流れがカレンダーに残っていれば、食事が仕事の動きの中にあったことを説明しやすい。
逆に、会社近くのいつもの店で一人ランチ。前後の予定も特にない。
この場合は、仕事中でも生活費に近く見えます。
ここで無理に理屈を作らない方がいいです。
一人社長は、自分の予定を頭の中だけで管理しがちです。僕もそういう日があります。
でも、食事代を会社の支出候補にするなら、予定表やメモとつながる状態にしておきたい。
レシートと予定表。
この2つが並ぶだけで、あとでだいぶ楽です。
似たランチ代が続いたら、月単位で見る
食事代の判断で怖いのは、1枚のレシートより習慣です。
最初は迷いながら1枚だけ入れる。
次の月も似たレシートを入れる。
そのうち、仕事中の食事は会社でいいような気がしてくる。
この流れが地味に危ない。
一人社長は、チェックする人が少ないです。自分で払って、自分で入力して、自分で判断できてしまう。
だから、1枚ごとの判断だけでなく、月単位で見た方がいい。
今月、相手なしの食事代は何回あったか。
同じ店が続いていないか。
メモが空欄のものはないか。
金額より、理由が薄いものはないか。
これを見ると、「これはさすがに生活に近いな」と気づけることがあります。
責める必要はありません。
ただ、会社のお金と自分の昼ごはんが混ざっていないかを見る。
それだけです。
説明できないものは、会社のお金にしない
食事代の経費判断を、完璧に白黒で分けようとすると疲れます。
だから僕なら、もっと単純にします。
短く説明できないものは、会社のお金にしない。
これだけ。
「誰と、何のために、どの案件で、なぜ必要だったか」
このあたりを一文で言えるか。
言えるなら、記録を残して会計処理を確認する。言えないなら、無理に会社へ入れない。
これで全部決まるわけではありません。
でも、迷ったときのブレーキとしては使えます。
「たぶん仕事だったと思う」
「忙しかったから」
「会社のカードで払ったから」
この説明は弱いです。
逆に、
「A社との新規契約前の打ち合わせ。見積条件と納期を確認。カレンダーにも予定あり」
こう言えるなら、筋が通ります。
食事代は、勘より言葉。
そう考えた方が、処理が荒れにくくなります。
迷うレシートは、税理士に見せる前に材料をそろえる
食事代で迷ったら、税理士に確認するのが早いです。
ただし、レシートだけ渡して「これ、経費になりますか?」と聞いても、税理士も判断しにくい。
その日の社長の動きまでは、税理士には見えません。
だから、聞く前に材料をそろえます。
相手。目的。日時。場所。前後の予定。案件名。
これがあるだけで、相談の質が変わります。
「これは会議費として見やすい」
「これは交際費寄り」
「これは個人的な食事に見られやすい」
「この記録なら残した方がいい」
こういう具体的な話になりやすい。
一人社長の食事代は、年末にまとめて聞くより、数か月分を見せて傾向を確認した方が現実的です。
同じ処理を何年も続けたあとで直す方が、ずっと面倒です。
早めに見せる。早めに直す。
このくらい泥くさい確認が、あとで効きます。
払った日か翌日に、一言だけ残す
食事代のメモは、時間がたつほど面倒になります。
翌月になると、だいたい忘れています。
だから、払った日か翌日までに一言だけ残す。
店を出たあと、スマホに一行。
レシートを撮るときに一言。
会計ソフトへ入れる前に一言。
完璧な文章ではなく、思い出せる粒度でいい。
「E社訪問前、待機中に資料確認」
「出張先、午後商談前」
「F社担当者、納期相談」
この程度なら、続けやすいです。
僕は、食事代の記録は細かさより早さだと思っています。
忘れてから思い出すより、薄くても早く残す。
その方が、未来の自分にやさしいです。
まとめ
一人社長の食事代は、迷いやすい支出です。
仕事中に食べた。移動中に買った。打ち合わせ前に急いで済ませた。
どれも、完全な私用と言い切りたくない気持ちはあります。
でも、食事は毎日の生活でも発生します。だから、仕事の時間に食べたことだけで会社の支出にするのは弱い。
見るのは、相手、目的、前後の予定、記録です。
特に一人で食べたランチは、理由が消えやすい。レシートだけでは、仕事とのつながりまでは残りません。
だから、一言でいい。
「何の仕事のためだったのか」
この答えを残しておく。
そして、10,000円以下などの金額基準だけで安心しない。一定の飲食費に関する交際費等の基準はありますが、普段の一人ランチを何でも会社に入れてよいという話ではありません。
食事代は、節税額より説明できるか。
答えられるものは、メモを残して会計処理を確認する。答えられないものは、無理に会社へ寄せない。
このくらいの基準があると、一人社長のレシート整理はかなり落ち着きます。
※この記事は、一人法人・一人社長が食事代を会社の支出候補として考えるときの一般的な見方です。実際の処理は、法人の状況、支出の目的、相手、記録、金額、税制改正、顧問税理士の判断によって変わります。迷う支出は、領収書やメモを添えて税理士などの専門家に確認してください。
