【ニュース】2025年世界パワー半導体メーカー売上高ランキング・トップ20

1. ニュースの核心:2025年パワー半導体世界ランキングの全貌
2025年ランキングの概況と独インフィニオンの圧倒的優位
パワー半導体市場の調査レポート「Status of the Power Electronics Industry 2026」において、2025年のメーカー売上高ランキングが明らかになりました。トップ20に入った企業の国・地域別内訳は、米国が6社、日本が5社、中国が5社、欧州が4社となっており、グローバルな分業体制と競争の激しさが浮き彫りになっています。首位に君臨するのはドイツのインフィニオン・テクノロジーズ(Infineon Technologies)であり、シリコン(Si)、炭化ケイ素(SiC)、窒化ガリウム(GaN)を網羅する幅広い製品ポートフォリオを武器に、2位以下を大きく引き離す独走態勢を築いています。インフィニオンの売上規模は、ランキングに名を連ねる日本勢5社の合計売上高を合算しても及ばないほどの巨大なものとなっています。2位には米オンセミ(onsemi)、3位には欧STマイクロエレクトロニクス(STMicroelectronics)が続き、上位3社を欧米勢が独占する構図は依然として揺らいでいません。パワー半導体業界は長年の急速な拡大期を経て、現在は統合期へと移行しつつあり、最先端製品の供給力や顧客獲得、販売実行力が競争の鍵を握るようになっています。
日本勢5社の現在地とデバイス別の競争力
2025年のトップ20には、日本企業から5社がランクインを果たしました。最高位は4位の三菱電機で、これに5位の富士電機、6位の東芝、8位のローム、14位のルネサス エレクトロニクスが続いています。デバイス別の売上構成を見ると、三菱電機と富士電機は産業機器や鉄道向けなどに強みを持つシリコンIGBT(絶縁ゲートバイポーラトランジスタ)の比率が圧倒的に高く、IGBT分野だけで比較すれば、三菱電機はインフィニオンに次ぐ世界2位、富士電機は3位のポジションを確保しています。一方で、東芝はSi-MOSFETにおいて世界3位に位置しており、IGBTでも一定の存在感を示しています。また、ロームは次世代材料であるSiCへの積極的な投資を背景に、日本勢の中で最大のSiC売上高を記録しました。しかし、日本勢各社は得意分野での強みを持つものの、単体では欧米大手に対抗できる規模に至っていないのが現状です。このため、ローム、東芝、三菱電機の3社は事業統合や経営統合に向けた協議を開始しており、世界トップ10のグローバル半導体企業への飛躍を目指しています。
猛追する中国勢とパワーエレクトロニクスの地殻変動
今回のランキングで最も注目すべき動向の一つは、中国勢5社がトップ20に食い込み、存在感を急速に拡大させている点です。具体的には9位に華潤微電子(China Resources Microelectronics)、10位に杭州士蘭微電子(Silan Microelectronics)、11位にウイングテック・テクノロジー傘下のネクスペリア(Nexperia)、13位にBYD、20位に中国中車(CRRC)が名を連ねています。中国企業は自国内の巨大な電気自動車(EV)需要を追い風に、SiCウエハーからデバイス、産業用パワーモジュールに至るバリューチェーン全体でシェアを伸ばしています。これらの中には、かつては欧米勢の独壇場であった高付加価値な領域へ進出する新興企業も多く、今後ランキングの上位へさらに食い込んでくる可能性が指摘されています。中国勢の台頭は、単なる量産能力の向上だけでなく、政府主導による半導体自給率の引き上げ策とも密接に関連しています。このような地殻変動に対し、既存の欧米日メーカーは技術的な差別化や戦略的なアライアンスを通じて、レジリエンス(回復力)を高める必要性に迫られています。
2. 市場環境の激変:SiC・GaNへの技術シフトと競争の深化
SiC・GaNへの移行と電動車市場の拡大
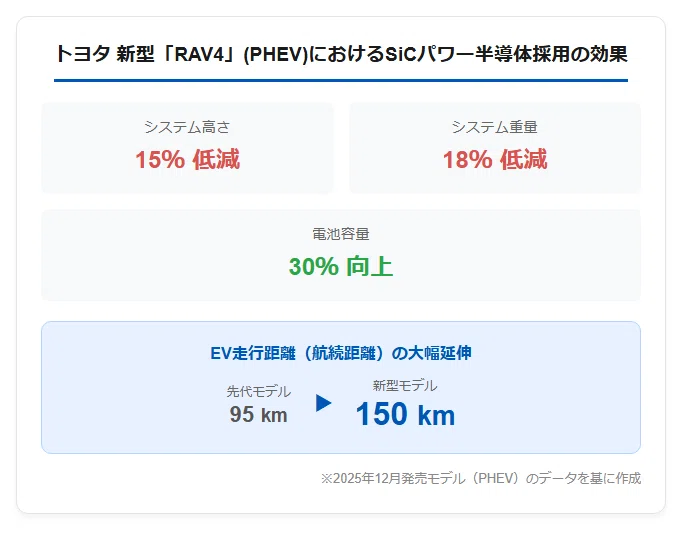
世界のパワーエレクトロニクス市場は、2025年から2031年にかけて年平均成長率(CAGR)7.1%で成長し、2031年には413億ドル規模に達する見通しです。この成長を牽引する最大の要因は、自動車の電動化(xEVシフト)です。EV向け市場は2025年のシェア25%から、2031年には32%まで拡大することが期待されています。特に、従来のシリコンに代わる次世代材料であるSiCおよびGaNデバイスの採用が加速しており、2031年までに市場全体の31%をこれらの次世代製品が占めると予測されています。SiCパワー半導体については、トヨタ自動車の新型「RAV4」ハイブリッドシステムに採用されたことが象徴的であり、2026年が本格普及の変曲点になると見られています。SiCを用いることで、インバーターなどの電力変換装置の小型化、軽量化、省エネ化が可能となり、EVの航続距離延長に直結します。以下の図を参照してください。
また、GaNは高速スイッチングや小型化に強みを持ち、データセンターの電源や急速充電器を中心に普及が進んでいます。
知財・特許紛争が示す次世代半導体の主導権争い
次世代パワー半導体を巡る競争は、製造能力や価格だけでなく、知的財産(IP)を巡る法廷闘争の段階に突入しています。2026年7月、独インフィニオンは中国のGaNメーカーであるイノサイエンス(Innoscience)による特許侵害について、米国国際貿易委員会(US ITC)による輸入・販売差し止めの判断が確定したと発表しました。インフィニオンは約450のGaN特許ファミリーを保有しており、自社の技術ポートフォリオを前面に出して市場のルールを固める戦略をとっています。一方で、中国国内ではイノサイエンスがインフィニオンに対して勝訴する例も報じられており、法制度や地政学によって市場が分断されるリスクが顕在化しています。このような特許紛争は、半導体メーカーだけでなく、部品を採用する顧客企業にとっても深刻なサプライチェーンリスクとなります。企業がグローバル市場で生き残るためには、優れた製品を作るだけでは不十分であり、各国の特許リスクを考慮した製品設計や調達戦略、そして早期の権利化を目指す高度な知財戦略が不可欠となっています。
3. 今後の展望:統合期に向かう業界と2030年への注目点
パッケージング技術と熱管理が左右する今後の競争
パワー半導体のイノベーションの焦点は、チップ単体の性能向上から、熱管理や高度なパッケージングへと移行しつつあります。SiCやGaNなどの次世代デバイスは高い電圧や温度下での動作が可能ですが、それに伴う発熱をいかに効率的に逃がすかがモジュール設計の課題となっています。具体的なトレンドとしては、上面冷却と両面冷却、銀焼結技術、低インダクタンスのモジュールレイアウト、チップを回路基板に埋め込む埋め込みダイパッケージングなどが挙げられます。特に、AIデータセンターでは膨大な電力を扱うため、電力変換効率のわずかな改善が冷却負荷や設備コストの劇的な削減につながります。今後は、チップの開発段階からモジュール全体の冷却方法を考慮し、設計をすり合わせながら進める垂直統合的なアプローチが重要になります。また、パッケージングの進化により、シリコン半導体とSiC/GaNを1つのパッケージにまとめた多機能型モジュールの開発も進んでおり、コストと性能のバランスを最適化する動きが加速しています。
2031年に向けた市場成長と業界再編のゆくえ
2026年以降のパワー半導体市場は、2025年後半の在庫正常化を経て、再び力強い成長軌道に戻ると予測されています。2035年には市場規模が7兆7710億円に達し、2024年比で2.3倍に成長するとの予測もあります。この成長の波を享受するため、各社は生産能力の増強を急いでおり、300mmウエハー対応の製造ライン導入や他社工場の取得が相次いでいます。しかし、旺盛な需要の一方で、米国による関税政策や輸出規制といった地政学リスクは不透明感を強めています。特にトランプ政権による保護主義的な政策は、グローバルなサプライチェーンを展開する半導体関連企業にとって、価格転嫁や生産拠点の再配置を迫る大きな経営課題となっています。日本企業においては、三菱電機、東芝、ロームの3社による事業統合の成否が、世界市場での存在感を維持できるかどうかの試金石となります。生き残りをかけたスピード感のある意思決定と、地政学リスクを織り込んだレジリエンスの強化が、2030年代の勝者を決定づけることになるでしょう。
4. 参照ページ
【Power electronics at a turning point】https://www.yolegroup.com/press-release/power-electronics-at-a-turning-point/

