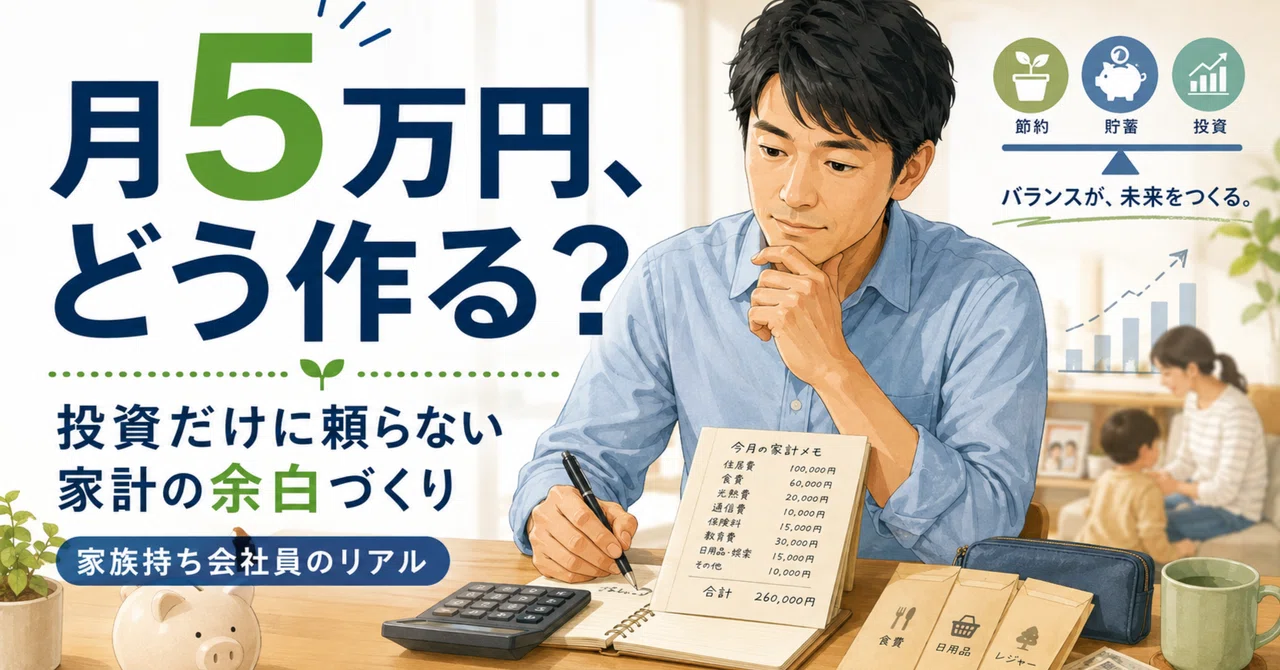
月5万円、どう作る?
毎月、あと5万円の余裕があったら。
そう考えたことは、たぶん一度や二度ではありません。
子どもの習い事。
家族で出かけるお金。
急に壊れる家電。
将来の教育費。
そして、自分たちの老後。
ひとつひとつは何とかなる金額でも、重なると一気に家計の余裕はなくなります。
だから僕は、ずっと「月5万円の余裕」を作りたいと思ってきました。
ただ、ここで勘違いしたくないのは、僕が目指しているのは「投資額を増やすこと」そのものではないということです。
本当に欲しいのは、毎月の家計に少し余白がある状態。
急な出費があっても、すぐに焦らなくていい状態。
家族のことでお金を使うときに、毎回不安になりすぎない状態です。
少し前に保険を見直して、家計に約4万円の余白ができました。
そのとき、次に迷ったのがこれです。
「このお金、全部投資に回すべきなのか?」
今回は、家族持ち会社員の目線で、月5万円の余裕をどう作るかを整理してみます。
欲しかったのは「投資している感」ではなかった
資産形成を考え始めると、どうしても「もっと投資しないと」と思ってしまいます。
NISAを増やした方がいいのか。
個別株も買った方がいいのか。
もっとリスクを取った方がいいのか。
もちろん、投資は大事です。
僕も将来のために続けていきたいと思っています。
でも、あるとき思いました。
僕が本当に欲しかったのは、投資額の大きさではなく、毎月の家計にある「少しの余裕」なんじゃないかと。
たとえば、月末にお金の心配をしすぎなくていい。
子どもの急な出費があっても、すぐに焦らなくていい。
家族でどこかに行くときに、「まあ大丈夫か」と思える。
そういう状態を作りたい。
その目安として、僕は「月5万円の余裕」を考えています。
保険を見直して、家計に余白ができた
少し前に、教育資金のつもりで入っていた保険を見直しました。
将来のために必要だと思って続けていたものですが、冷静に見てみると、毎月の負担はかなり大きかったです。
もちろん、保険そのものが悪いわけではありません。
家族を守るために必要な保障もあります。
ただ、僕の場合は「積み立て目的」と「保障目的」が少し混ざっていました。
それなら、必要な保障は残しつつ、積み立て部分は別の形で考えた方がいいのではないか。
そう考えて見直した結果、毎月の固定費が下がり、家計に約4万円の余白ができました。
ここまでは、かなり大きな前進だったと思います。
ただ、問題はそのあとです。
浮いたお金を全部投資すれば正解なのか
月4万円の余白ができた。
では、それを全部投資に回すのが正解なのか。
数字だけで見れば、それもかなり合理的に見えます。
月4万円なら、年間で48万円。
10年続ければ、元本だけでも480万円です。
これをNISAなどで長期運用できれば、将来の資産形成にはかなり大きい。
だから、「浮いた分は全部投資へ」と考えるのも、ひとつの正解だと思います。
でも、家族持ち会社員の家計は、そんなに単純ではありません。
家電が壊れることもある。
車の出費がある。
子どもの習い事や進学関係のお金も増えていく。
親のこと、自分たちの健康のこともある。
そういう現実を考えると、手元資金が薄いまま投資だけを増やすのは、少し怖さもあります。
投資額は増えている。
でも、日々の家計は苦しい。
これだと、僕が作りたかった「月5万円の余裕」とは少し違う気がしました。
月5万円は、3つに分けて作る
月5万円の余裕を作る方法は、投資だけではありません。
僕は、大きく3つに分けて考えるようにしました。
方法役割気をつけたいこと固定費を下げるすぐ家計が軽くなる見直し余地には限界がある投資を続ける将来の余裕を作る短期では増える保証がない現金を残す急な出費で崩れにくくなる増えている実感は薄い
保険の見直しは、「固定費を下げる」取り組みでした。
投資は、「将来の余裕」を作るために必要です。
そして、現金を残すことは、「今の家計を崩さない」ために必要です。
この3つは、どれかひとつだけでいいものではなく、組み合わせて考えるものだと思います。
特に、現金を残すことは地味です。
投資のように増えている感じはありません。
でも、急な出費があったときに、投資を取り崩さずに済む。
焦って判断しなくて済む。
家計が大きく崩れない。
そう考えると、現金を残すことも、ちゃんと月5万円の余裕づくりの一部だと思うようになりました。
全部攻めると、余裕がなくなることもある
資産形成をしていると、「現金で置いておくのはもったいない」と感じることがあります。
僕もそう思います。
ただ、今の僕には家族がいます。
子どももいます。
毎月の生活費も、教育費も、車関係の支払いもあります。
この状態で、浮いたお金をすべて投資に回してしまうと、数字上は前に進んでいるように見えても、気持ちの余裕がなくなる可能性があります。
そして、気持ちの余裕がなくなると、判断が雑になります。
本当は長期で持つつもりだった投資を、急な出費で売ってしまうかもしれない。
少し下がっただけで不安になってしまうかもしれない。
家族に必要なお金まで、投資優先で考えてしまうかもしれない。
それは、僕が目指している形ではありません。
月5万円の余裕を作るために投資しているのに、投資のせいで家計や気持ちに余裕がなくなる。
それでは本末転倒です。
今は「投資だけ」ではなく、バランスで考える
だから今の僕は、浮いたお金を全部投資に回すのではなく、役割を分けて考えています。
一部は投資に回す。
一部は現金として残す。
一部は家計の余白として持っておく。
もちろん、もっと攻めた方が資産は増えるかもしれません。
でも、今の僕に必要なのは、最短で増やすことではなく、続けられる形を作ることです。
家計が苦しくなって、途中で投資を止める。
急な出費で焦って取り崩す。
家族の生活に無理が出る。
そうならないように、まずは崩れにくい家計を作る。
そのうえで、投資を続ける。
これが、僕にとっては現実的な進み方だと思っています。
結論:月5万円は「攻め」と「守り」の合計で作る
月5万円の余裕は、投資だけで作るものではありませんでした。
固定費を下げる。
投資を続ける。
現金を残して、家計を崩さない。
この3つを組み合わせて、少しずつ作っていくものだと思います。
保険を見直して浮いた約4万円は、たしかに大きな前進です。
でも、それを全部投資に回すことだけが正解ではない。
大事なのは、月5万円の余裕という目的を忘れないこと。
投資額を増やすことが目的ではない。
家計に余白を作ることが目的です。
焦らず、でも止まらず。
攻めるところは攻めて、守るところは守る。
家族持ち会社員の資産形成は、それくらいのバランスがちょうどいいのかもしれません。
今日できること
最後に、今日できることを3つだけ整理しておきます。
1つ目は、毎月の固定費を書き出すこと。
保険、通信費、サブスク、ローンなど、まずは「毎月必ず出ていくお金」を見えるようにする。
2つ目は、浮いたお金の使い道を決めること。
全部投資にするのか、一部を現金で残すのか。なんとなくではなく、役割を決めておく。
3つ目は、自分にとっての「月5万円」の意味を考えること。
投資に回す5万円なのか。
生活の安心としての5万円なのか。
家族との時間に使える5万円なのか。
同じ月5万円でも、人によって意味は違うはずです。
あなたなら、月5万円の余裕ができたら、何に使いますか?
