
トランプとミランが描く「ドル体制の終焉」

【特集】通貨と関税の“爆弾政策”
―米国債延期とスタグフレーションの予兆―
第1章:トランプ政権が仕掛ける「経済再設計」
2024年、トランプ氏が大統領選に再出馬する中で、経済政策チームの中心にいたスティーブン・ミランは、1本の論文を公表した。題して『世界貿易システム再構築のためのユーザーガイド』。そこには、関税と通貨政策を用いて、米国の産業基盤を復興させる大胆なビジョンが提示されている。
その核心は、「ドル高の是正」にある。ミランは、米国製造業の衰退は、準備通貨としてのドル需要による慢性的な過大評価に起因するとし、**「ドルが高すぎるからこそアメリカは貿易赤字を垂れ流している」**と断じる。
つまり、これは単なる保護主義ではなく、**「通貨秩序そのものの再設計」**という野心的構想である。
⸻
第2章:ドル安誘導と“債務の通貨的不履行”リスク
しかし、ここに致命的な落とし穴がある。ドルの過大評価を是正するという目的の裏には、米国の債務構造を根本から揺るがす可能性があるのだ。
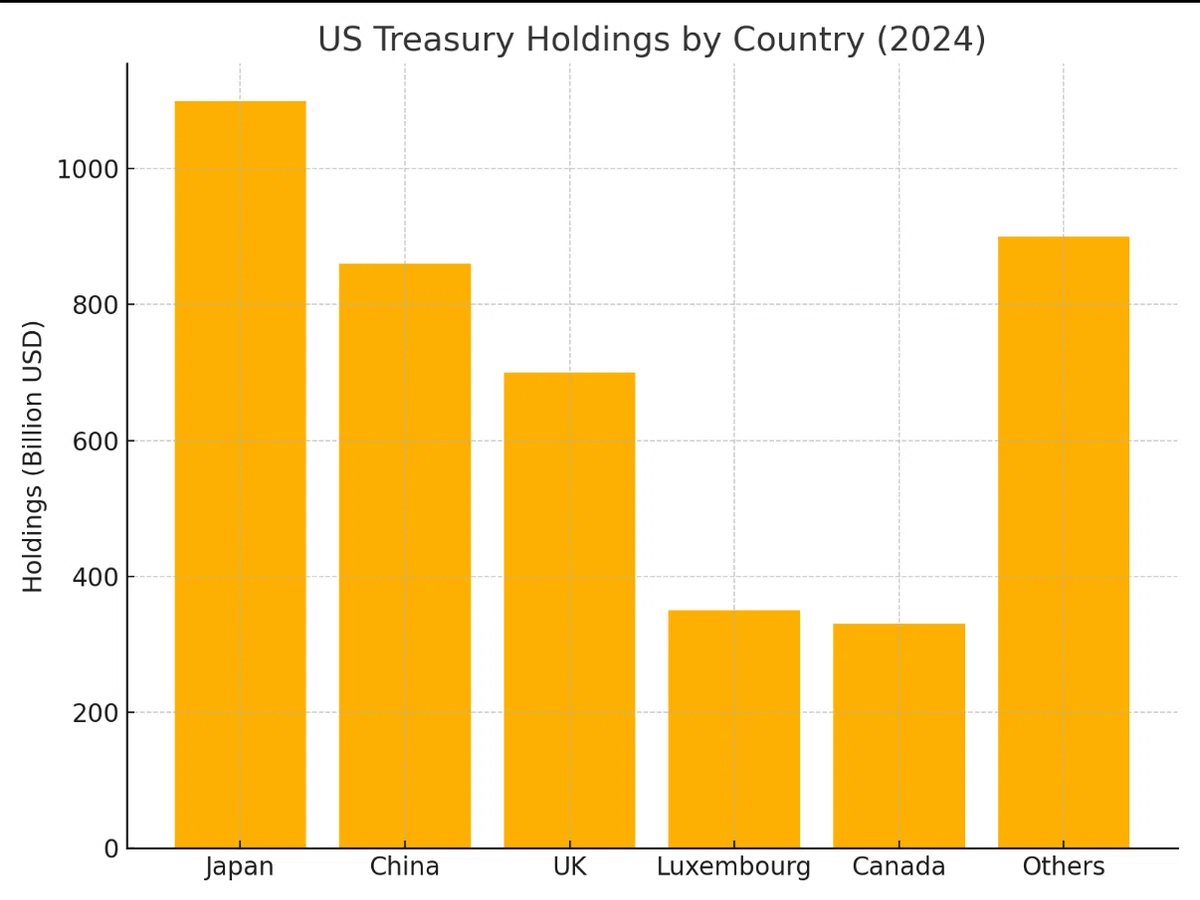
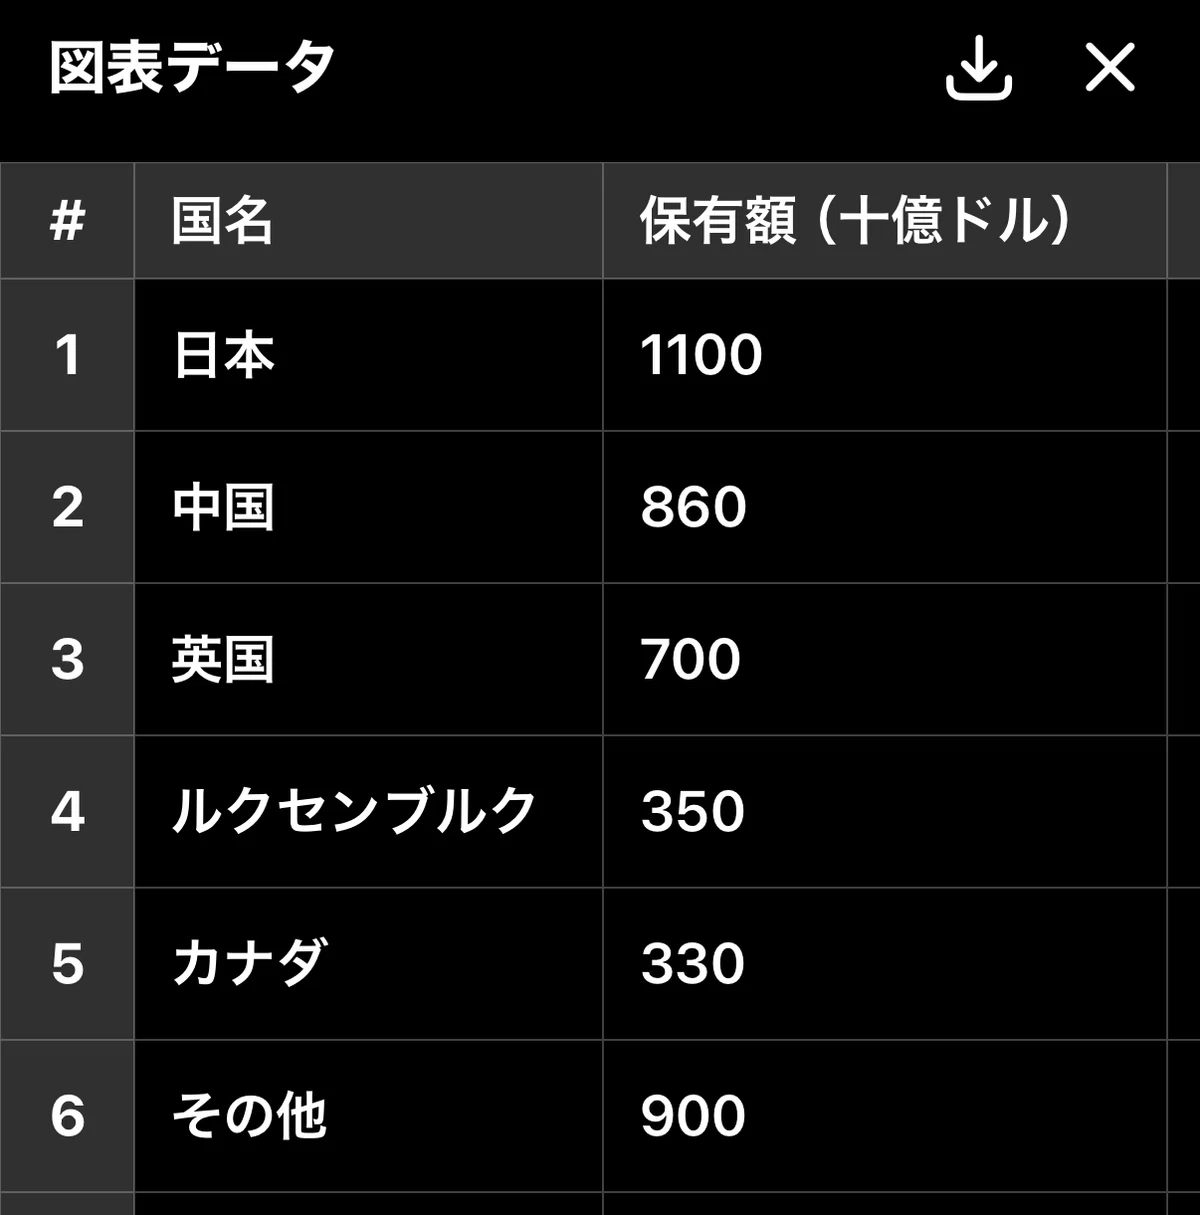
2025年2月、米財務省は国債の一部発行を「90日延期」した。表向きは“市場の技術的配慮”だが、背景には利回りの高騰と入札不調という深刻な問題があった。これはすなわち、「米国債の買い手が不安を抱き始めた」サインに他ならない。
ミランは論文で、IEEPA(国際緊急経済権限法)などを使った一方的なドル安誘導を想定しているが、これが外貨建ての米国債に対する信認を毀損するリスクを十分に考慮していない。通貨安による相対的債務価値の目減りは、外国投資家にとっては実質的な「通貨による債務不履行」に映る。
⸻
第3章:極端な通貨調整の副作用 ― スタグフレーションへの導火線
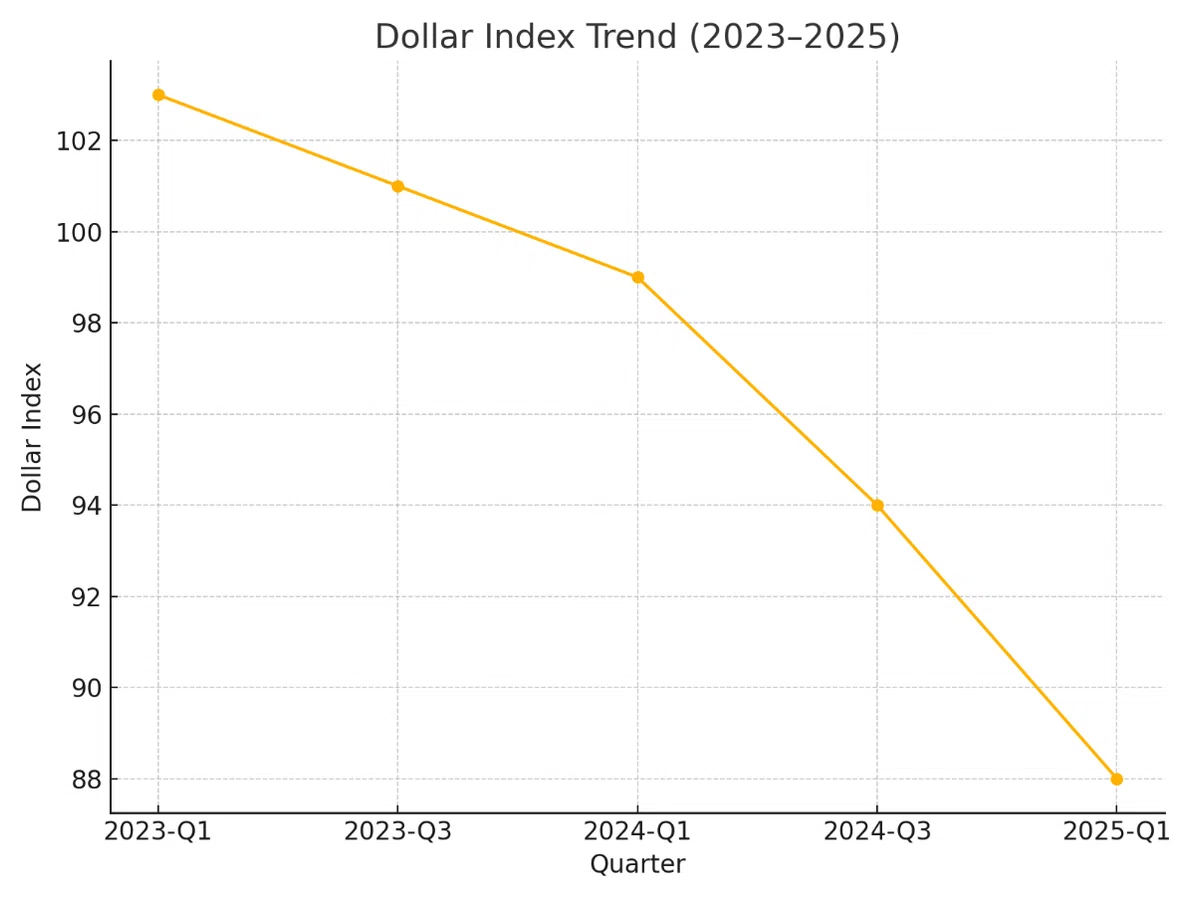
政策目的としてのドル安は、理論上は貿易収支の改善に寄与する。しかし、それが市場の期待を裏切る形で行われた場合、インフレとの連動が不可避となる。
特に、エネルギーや一次産品の輸入価格は、ドル安が進むほど上昇する。2023年以降、再燃しているコアインフレ圧力に加えて、輸入物価の上昇が重なると、米国内では消費減速と物価高騰が同時進行するスタグフレーションが現実味を帯びてくる。
ミランは「関税+通貨政策は副作用が少ない」と記すが、それはあくまで2018~2019年の米中関税合戦時にFRBが利下げ姿勢だったから成立した一時的条件にすぎない。今のFRBがインフレ懸念で金融緩和に慎重である以上、同じ戦略はリスクが高すぎる。
⸻
第4章:関税の復活は製造業復活か、消費崩壊か?
ミランは、関税の再導入は「相手国の購買力を削ぐことで、準備通貨の負担分担を実現する」と主張する。たしかに、これは経済安全保障の視点から見れば一理ある論理だ。関税は国家の主権的手段であり、戦略物資や軍事インフラの国産化を促す政策ツールとして有効である。
しかし、それは経済の全体最適と整合するとは限らない。
関税は輸入品価格を上昇させ、米国内の低所得層ほど可処分所得の減少に苦しむ。つまり、「製造業の復活」と引き換えに、「一般消費者の生活水準が下がる」という二律背反が生まれる。
この構図を、ミランは論文であまりにも軽視している。彼の主張は、あくまで“国家財政”や“通貨構造”の再設計が中心であり、マクロの枠組みに生活者の視点が乏しい。
⸻
第5章:世界経済の分断がもたらす“第2のブレトンウッズ”の可能性
ドル安と関税政策が加速すれば、世界はどう動くか。第一に、中国、ロシア、BRICS+諸国による「非ドル圏ブロック化」が加速する。第二に、日本や欧州の対米債権者がドルからユーロや金・仮想通貨に分散を図り、資本逃避が連鎖する可能性が出てくる。
これまで米国は、金融・軍事の両面で覇権を維持してきた。だが、通貨覇権を自ら切り崩すような政策を選ぶなら、国際金融秩序そのものが揺らぐ。
「ブレトンウッズ体制の再定義」——それが、ミラン論文の裏にある本当の射程かもしれない。
⸻
結論:「理論的に正しくても、破滅的な実装」への警鐘
ミランの論文は、構造的な問題を見事に言語化している。ドル過大評価、米国債の過剰発行、製造業の空洞化。いずれも正論だ。
だが、それを一国主導で矯正しようとすること自体が、現代の国際金融構造と整合しない。ドルを弱め、米国債を出し続ける国家に、もはや「世界の基軸通貨」を担う余地はない。
“経済の再設計”は、理論でなく現実との対話の中にしか存在しない。
トランプ大統領への新暗所と言われる、スティーブン・ミラン氏の論文『A User’s Guide to Restructuring the Global Trading System』
トランプ大統領への新暗所と言われる、スティーブン・ミラン氏の論文『A User’s Guide to Restructuring the Global Trading System』
VinaCapital社のチーフエコノミスト、マイケル・コカラリ氏による要約文
■ 要約のポイント:
• 論文の核心は「ドル高を是正し、関税を使って米国製造業を再生」すること。
• 「Mar-a-Lago Accord(プラザ合意2.0)」という新たな通貨協調政策を提案。
• 各国に協力を促すために、以下の3つの制裁を示唆:
1. 協力しない国への関税賦課
2. 安全保障の傘(NATO等)からの排除
3. 米国債の利払いに対する課税(特に中国)
⸻
■ なぜこの要約が重要か?
この文書は、ミランの原論文が政策関係者やマーケット関係者にどう読まれているかを知るうえで非常に有益です。また、インフレや金利上昇といった副作用に対しても現実的なリスク認識があり、
• 段階的関税導入によるインフレ回避策
• エネルギー規制緩和(“Drill Baby Drill”)による物価対策
• 長期米国債(100年債など)への誘導で金利高騰を防ぐ
といった対応策もまとめられています。
しかしながら、理論どおりにものごとは運びませんでした。
ハドソンベイキャピタルのホームページ
https://www.hudsonbaycapital.com/our_research
いいなと思ったら応援しよう!
 いつも応援ありがとうございます!もし記事を気に入っていただけたら、チップをいただけるととても励みになります。いただいたサポートは、今後の創作活動や新しいコンテンツ作りに大切に使わせていただきます。どんな小さな応援も、私にとって大きな力になります!
この記事は noteマネー にピックアップされました

